
Stripe to jedna z najbardziej znanych platform, które firmy biorą pod uwagę przy wdrażaniu płatności internetowych. Oferuje szeroki zasięg międzynarodowy, bogaty zestaw narzędzi dla programistów oraz obsługę szerokiej gamy metod płatności.
Paypercut stosuje bardziej ukierunkowane podejście. Platforma ta została stworzona z myślą o małych i średnich przedsiębiorstwach prowadzących sprzedaż na rynkach europejskich i oferuje zlokalizowane procesy realizacji transakcji, wtyczki e-commerce, obsługę lokalnych walut, wsparcie ze strony pracowników oraz dostęp do wielu dostawców usług „kup teraz, zapłać później” (BNPL) za pośrednictwem jednej integracji.
Obie platformy obsługują płatności kartą online bez opłat konfiguracyjnych ani miesięcznych, jednak różnią się pod względem cennika, zasięgu regionalnego, integracji oraz dodatkowych produktów.
W niniejszym porównaniu usług Stripe i Paypercut wykorzystano publicznie dostępne standardowe cenniki dla bułgarskiego konta Stripe oraz cenniki Paypercut sprawdzone w lipcu 2026 roku. Ceny i dostępność funkcji mogą się różnić w zależności od kraju, w którym działa sprzedawca, lokalizacji klienta, modelu biznesowego oraz warunków wynegocjowanej umowy.
Stripe a Paypercut – porównanie w skrócie
Zanim przejdziemy do szczegółów, oto krótkie zestawienie różnic między tymi dwiema platformami:
Ceny usług Stripe i Paypercut różnią się w zależności od kraju, w którym działa sprzedawca. W przedstawionych przykładach wykorzystano standardowe cenniki dostępne publicznie dla Bułgarii, Rumunii, Polski, Węgier i Grecji, sprawdzone w lipcu 2026 roku. Stawki niestandardowe lub wynegocjowane mogą się różnić.
Przegląd Stripe
Stripe to globalna firma zajmująca się infrastrukturą płatniczą, z której usług korzystają zarówno start-upy na wczesnym etapie rozwoju, jak i duże przedsiębiorstwa. Obsługuje ponad 100 metod płatności, ponad 135 walut oraz klientów w 195 krajach.
Jego interfejs API jest jednym z najbardziej przyjaznych dla programistów w branży – oferuje obszerną dokumentację, zestawy SDK oraz rozbudowany sklep z aplikacjami. Dzięki temu stanowi naturalny wybór dla zespołów programistów i firm o złożonych potrzebach w zakresie płatności.
Przedsiębiorstwa z regionu Europy Środkowo-Wschodniej, które nie dysponują wyspecjalizowanym zespołem technicznym, napotkają jednak pewne ograniczenia. Rozliczenia wielowalutowe wiążą się z dodatkowymi kosztami, a opcja BNPL jest ograniczone do Klarny, a firmy , które potrzebują niestandardowych zapytań lub bardziej szczegółowej analizy danych wykraczającej poza standardowy pulpit nawigacyjny, będą musiały dodać Stripe Sigma jako płatny produkt.
Najważniejsze cechy
- Opcje realizacji transakcji: Możesz wybierać spośród gotowych, hostowanych stron realizacji transakcji, elastycznych komponentów interfejsu użytkownika dostępnych za pośrednictwem Stripe Elements oraz linków płatniczych niewymagających programowania. Możliwości dostosowania są szerokie, ale zazwyczaj wymagają udziału programisty.
- Rozliczenia cykliczne: Stripe Billing obsługuje subskrypcje, rozliczenia oparte na zużyciu oraz fakturowanie. Jest to płatny dodatek, którego koszt wynosi 0,7% wartości rozliczeń w ramach planu „pay-as-you-go”.
- Zapobieganie oszustwom: Stripe Radar wykorzystuje uczenie maszynowe do wykrywania i blokowania nieautoryzowanych transakcji; usługa ta jest wliczona w standardową cenę.
- Zaawansowana analityka: Stripe Sigma umożliwia sprzedawcom generowanie niestandardowych raportów na podstawie danych dotyczących płatności.
- BNPL: Ta opcja jest dostępna wyłącznie za pośrednictwem serwisu Klarna.
- Pomoc techniczna: Jest dostępna przez całą dobę, 7 dni w tygodniu, za pośrednictwem czatu i poczty elektronicznej (pomoc telefoniczna dostępna jest wyłącznie w ramach płatnych planów wsparcia), a dodatkowe materiały można znaleźć w społeczności programistów Stripe.
Zalety i wady
✅ Zalety
- Obsługuje ponad 100 metod płatności, ponad 135 walut oraz przyjmowanie płatności w 195 krajach
- Oferuje rozbudowane interfejsy API, zestawy SDK oraz gotowe narzędzia do realizacji transakcji dla firm, które potrzebują szerokich możliwości dostosowania lub złożonych procesów rozliczeniowych
- Obejmuje wbudowaną funkcję wykrywania oszustw za pośrednictwem Stripe Radar bez dodatkowych kosztów w ramach standardowej taryfy
- Zapewnia rozbudowaną infrastrukturę płatności międzynarodowych, dostosowaną do globalnej ekspansji poza Europę
❌ Wady
- W przypadku większości bardziej skomplikowanych konfiguracji wymagana jest wiedza programistyczna, co utrudnia mniejszym firmom rozpoczęcie pracy
- Oprócz opłaty transakcyjnej pobierana jest dodatkowa opłata od kwoty wypłaty w przypadku rozliczeń wielowalutowych
- Ogranicza usługę BNPL wyłącznie do firmy Klarna na rynkach Europy Środkowo-Wschodniej, bez możliwości podłączenia dodatkowych dostawców
- Funkcja zaawansowanego raportowania jest dostępna wyłącznie w ramach oddzielnego płatnego dodatku, który nie wchodzi w skład standardowego planu
Cennik Stripe (Europa Środkowo-Wschodnia)
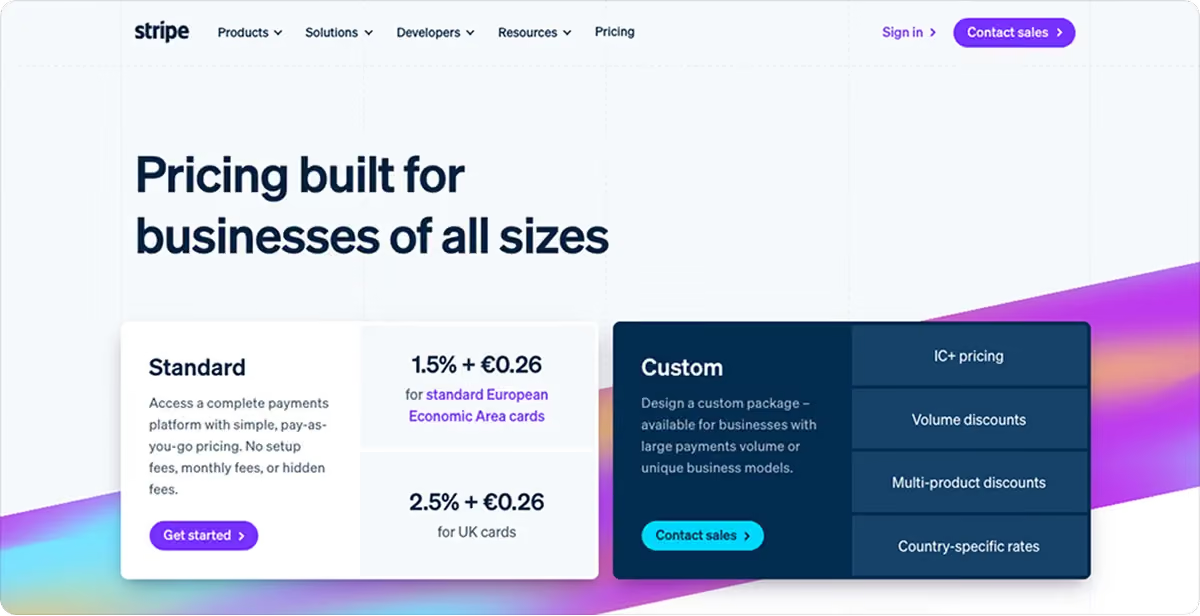
Standardowy cennik Stripe nie przewiduje opłat miesięcznych, ale całkowity koszt szybko rośnie, gdy uwzględni się wypłaty w wielu walutach i płatne dodatki.
- Standardowe karty konsumenckie w EOG: 1,5% + stała opłata zależna od kraju (np. 0,25 € w Bułgarii i Grecji)
- Karty Premium w EOG: 1,9% + stała opłata zależna od kraju
- Karty brytyjskie: 2,5% + stała opłata zależna od kraju
- Karty międzynarodowe: 3,25% + stała opłata zależna od kraju
- Przeliczanie walut: dodatkowe 2% w razie potrzeby
- Rozliczenie wielowalutowe: +1% kwoty wypłaty lub opłata minimalna
- Klarna (BNPL): ceny i warunki korzystania różnią się w zależności od sprzedawcy i kraju klienta (np. od 4,99% + 0,40 € dla greckich kont Stripe)
- Kwota obciążenia zwrotnego: zróżnicowana w zależności od kraju (np. 20 € w Bułgarii i Grecji, 100 RON w Rumunii, 90 PLN w Polsce, 7 000 HUF na Węgrzech)
- Bez opłat instalacyjnych i opłat miesięcznych
Przegląd Paypercut
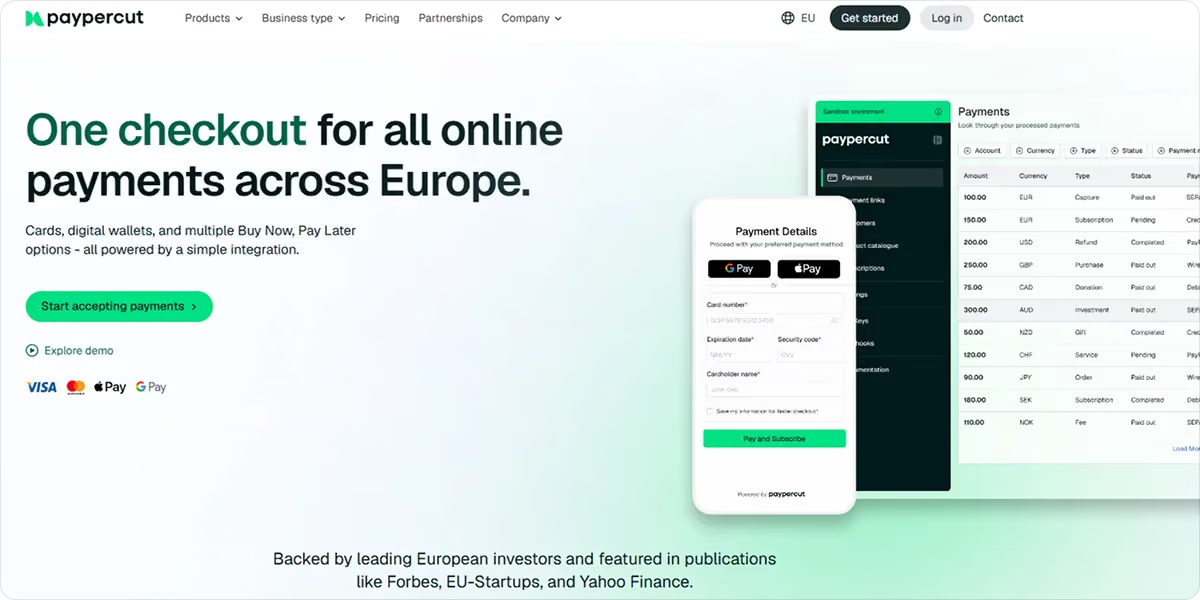
Paypercut to platforma płatnicza stworzona specjalnie z myślą o małych i średnich sprzedawcach z Europy Środkowej i Wschodniej.
Obejmuje to pełen zakres rozwiązań niezbędnych w biznesie internetowym do przyjmowania płatności: karty, portfele cyfrowe, BNPL, linki płatnicze, kody QR, rozliczenia cykliczne oraz rozliczenia wielowalutowe – a wszystko to z poziomu jednego panelu i jednej integracji.
Większość globalnych platform technicznie działa w regionie Europy Środkowo-Wschodniej, ale niewiele z nich zostało faktycznie stworzonych z myślą o tym regionie. Paypercut został zaprojektowany z uwzględnieniem lokalnych walut, dostawców usług BNPL oraz oczekiwań klientów dotyczących procesu realizacji transakcji na rynkach takich jak Bułgaria, Rumunia, Polska, Grecjaoraz Węgry.
Najważniejsze cechy
- Płatności kartą i portfele cyfrowe: akceptowane są karty Visa i Mastercard oraz Apple Pay i Google Pay; opłaty za transakcje za pomocą portfeli cyfrowych są takie same jak za płatności kartą
- Agregator usług BNPL: umożliwia firmom oferowanie opcji „Kup teraz, zapłać później” za pośrednictwem wielu dostawców w ramach jednej integracji
- Opcje realizacji transakcji: Obsługuje realizację transakcji w trybie hostowanym, osadzoną oraz wtyczki dla platform Shopify, WooCommerce, OpenCart, Magento, PrestaShop i MerchantPro
- Linki do płatności i kody QR: Przyjmuj płatności bez strony internetowej, udostępniając klientom bezpośrednio link lub kod QR
- Rozliczenia cykliczne: Obsługa subskrypcji i automatycznych płatności cyklicznych
- Rozliczenia w wielu walutach: rozliczenia w RON, PLN, HUF, CZK, EUR, GBP i innych walutach są wliczone w podstawową opłatę transakcyjną
- Panel administracyjny dla sprzedawców: śledzi transakcje, wypłaty, opłaty oraz wyniki dostawców w czasie rzeczywistym
Zalety i wady
✅ Zalety
- Paypercut pobiera niższe opłaty za transakcje kartami konsumenckimi z EOG niż Stripe – wynoszą one 1,29% + 0,10 euro za transakcję.
- Paypercut nie pobiera oddzielnej opłaty za wypłatę środków; obsługiwane waluty rozliczeniowe oraz dostępność rozliczeń lokalnych zależą od rynku, na którym działa akceptant, oraz od jego warunków handlowych.
- Wypłaty trafiają bezpośrednio na istniejące konto bankowe sprzedawcy, bez konieczności zakładania nowego konta.
- Proces wdrażania nowych pracowników odbywa się całkowicie w formie cyfrowej i nie wymaga żadnych dokumentów papierowych.
- Wsparcie zapewniają prawdziwi ludzie – zarówno podczas procesu wdrażania, jak i później.
❌ Wady
- Dostępność usługodawców typu „kup teraz, zapłać później” (BNPL) zależy od rynku oraz kryteriów kwalifikacyjnych danego sprzedawcy.
- Rozpoznawalność marki poza regionem Europy Środkowo-Wschodniej jest mniejsza w porównaniu z uznanymi platformami o zasięgu globalnym.
- Funkcje analityczne są bardziej podstawowe w porównaniu ze Stripe.
- Ekosystem rozwiązań innych dostawców jest mniejszy i oferuje mniej zaawansowanych produktów dla programistów niż Stripe.
Ceny w systemie Paypercut
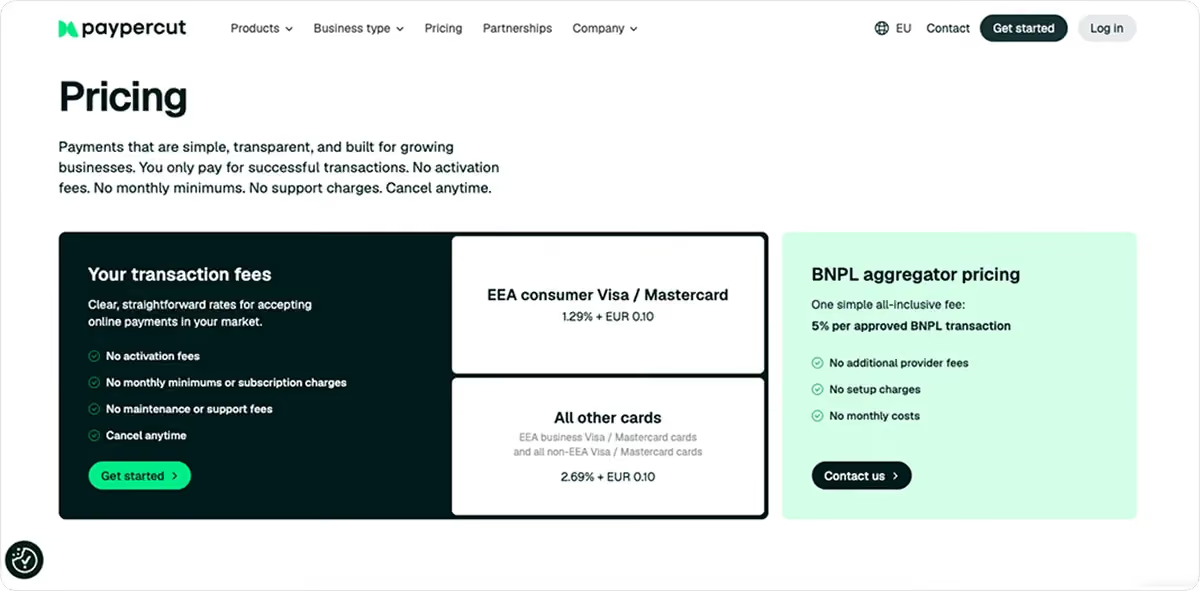
Paypercut pobiera jednolitą opłatę za każdą transakcję bez żadnych dodatkowych kosztów, niezależnie od waluty, w której rozliczana jest transakcja.
- Karty Visa/Mastercard konsumentów z EOG: 1,29% + 0,10 €
- Wszystkie pozostałe karty: 2,69% + 0,10 €
- Agregator usług BNPL: 5% od każdej zatwierdzonej transakcji, opłata ryczałtowa
- Brak opłat instalacyjnych, opłat miesięcznych, opłat za zgodność z normą PCI ani dopłat za transakcje transgraniczne
Stripe a Paypercut: szczegółowe porównanie
Oto porównanie serwisów Stripe i Paypercut pod kątem czynników, które mają największe znaczenie dla firm w Europie Środkowej i Wschodniej:
1. Obsługa BNPL
Zgodnie z raportem Worldpay Global Payments Report 2025 globalne wydatki w modelu BNPL w handlu internetowym wzrosły z 2,2 mld dolarów w 2014 r. do 342 mld dolarów w 2024 r., a wielu sprzedawców detalicznych uważa obecnie, że jakaś forma opcji BNPL jest niezbędnym elementem procesu realizacji transakcji. W Europie Środkowo-Wschodniej popularność tej formy płatności wciąż nadrabia zaległości, ale szybko rośnie, zwłaszcza na rynkach takich jak Polska i Czechy.
Stripe obsługuje na całym świecie kilka metod płatności typu „kup teraz, zapłać później” (BNPL), jednak opcje dostępne dla sprzedawców z regionu Europy Środkowo-Wschodniej (CEE) w dużym stopniu zależą od kraju, w którym prowadzi działalność sprzedawca, oraz od lokalizacji klienta. Usługa Klarna jest dostępna na niektórych rynkach regionu CEE, ale jej zasięg nie jest jednolity w całym regionie. Działa ona dobrze na rynkach takich jak Niemcy i Szwecja, gdzie cieszy się dużą rozpoznawalnością wśród konsumentów.
W Europie Środkowo-Wschodniej sytuacja wygląda nieco inaczej. Zasięg działalności firmy Klarna w tym regionie jest ograniczony, a jeśli klientowi odmówi się realizacji transakcji lub nie rozpozna on tej marki, nie ma alternatywy – sprzedaż przepada.
Paypercut zapewnia warstwę agregacyjną dla wielu dostawców usług BNPL, przy czym dostępność i zatwierdzanie są zarządzane osobno dla każdego rynku. Sprzedawcy nadal muszą uzyskać zgodę od każdego z dostawców z osobna.
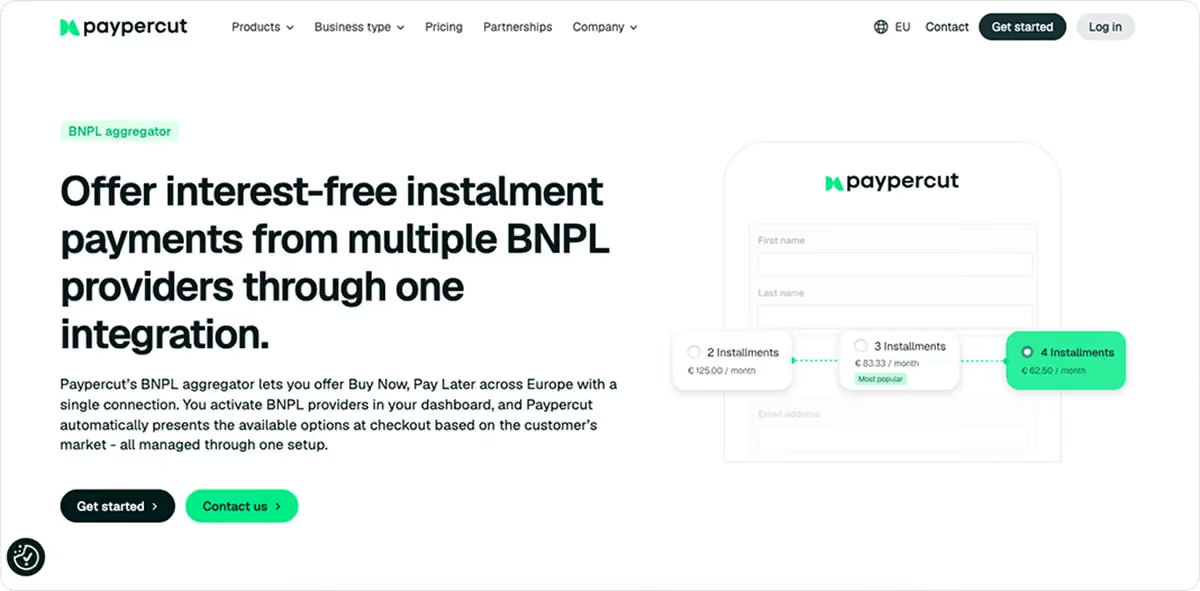
Każda firma podpisuje umowy bezpośrednio z wybranymi dostawcami, a Paypercut centralnie zajmuje się kierowaniem transakcji i zarządzaniem nimi.
Jeśli jedna z opcji jest niedostępna lub została odrzucona, klient może wybrać inną dopuszczalną metodę płatności wyświetloną podczas finalizacji transakcji. Oznacza to większą liczbę sfinalizowanych transakcji bez konieczności wprowadzania jakichkolwiek zmian w konfiguracji.
Należy pamiętać, że dostępność dostawców różni się w zależności od rynku, a w niektórych krajach usługa jest wciąż w fazie wdrażania. Przed uruchomieniem usługi należy sprawdzić, którzy dostawcy działają na konkretnych rynkach.
2. Integracja i konfiguracja
Rozpoczęcie pracy ze Stripe wiąże się z korzystaniem z API. Dokumentacja jest wyczerpująca, a doświadczenia programistów są naprawdę pozytywne.
Jednak dla właściciela salonu lub małego sklepu internetowego nie jest to praktyczny punkt wyjścia. Większość bardziej skomplikowanych konfiguracji wymaga zewnętrznej pomocy technicznej, co wiąże się z dodatkowym nakładem czasu i kosztów, zanim zostanie zrealizowana choćby jedna płatność.
Paypercut oferuje gotowe wtyczki dla wszystkich głównych platform e-commerce. Jeśli Twój sklep działa na jednej z nich, konfiguracja odbywa się krok po kroku i nie wymaga żadnej wiedzy programistycznej. Jeśli masz stronę internetową stworzoną na zamówienie, dostępny jest również pełny interfejs API.
Proces wdrażania odbywa się całkowicie w formie cyfrowej i trwa zaledwie kilka dni od rejestracji do uruchomienia usługi. Od pierwszego dnia dostępne jest również środowisko testowe, dzięki czemu można testować płatności jeszcze przed zakończeniem weryfikacji KYC.
3. Dostosowanie do lokalnych warunków w Europie Środkowo-Wschodniej
Stripe działa na większości rynków Europy Środkowo-Wschodniej. Możesz zarejestrować się, zintegrować usługę i bez żadnych problemów zacząć przyjmować płatności w tym regionie.
Jednak działanie na danym rynku to nie to samo, co dostosowanie się do jego specyfiki. Infrastruktura Stripe została zaprojektowana z myślą o Stanach Zjednoczonych, Wielkiej Brytanii i Europie Zachodniej. Nie ma tu procesu wdrażania dostosowanego do potrzeb regionu Europy Środkowo-Wschodniej, nie ma zlokalizowanego systemu obsługi płatności typu „kup teraz, zapłać później” (BNPL) ani dedykowanego wsparcia technicznego dla tego regionu.
Jeśli rozszerzasz działalność z jednego kraju Europy Środkowo-Wschodniej do innego, w kwestiach dotyczących lokalnych wymogów prawnych i preferencji płatniczych musisz w dużej mierze radzić sobie samodzielnie.
W 2024 r. sektor e-commerce w Europie Środkowo-Wschodniej odnotował wzrost o 18%, czyli ponad dwukrotnie więcej niż średnia europejska. Wzrost ten sprawia, że coraz więcej sprzedawców pojawia się w sieci i podnosi poprzeczkę w zakresie tego, co platforma płatnicza musi zapewnić na rynku lokalnym.
Regulowane usługi płatnicze Paypercut są realizowane przez instytucje posiadające licencje UE, a wymogi dotyczące przepływu płatności i dostawców są egzekwowane za pośrednictwem platformy i jej regulowanych partnerów. Akceptanci pozostają odpowiedzialni za wypełnianie własnych obowiązków prawnych, podatkowych oraz związanych z ochroną konsumentów. Waluty, dostawcy usług BNPL oraz procesy rozliczeniowe są automatycznie konfigurowane w zależności od rynku.
Rozszerzenie działalności z Bułgarii do Rumunii lub z Polski na Węgry nie oznacza konieczności przebudowywania systemu realizacji transakcji. Wystarczy po prostu włączyć nowy rynek w panelu administracyjnym.
4. Obsługa klienta
Stripe oferuje całodobową pomoc techniczną przez czat i e-mail, popartą obszerną dokumentacją oraz aktywną społecznością programistów. Pomoc telefoniczna i dedykowana obsługa klienta są dostępne wyłącznie w ramach płatnych planów wsparcia, a nie na kontach standardowych.
Dla zespołu technicznego zajmującego się rozwiązywaniem problemów związanych z integracją to zazwyczaj wystarcza. Jednak właściciele małych firm, którzy po raz pierwszy konfigurują system płatności, mogą mieć inne doświadczenia. Na pytania dotyczące wypłat, etapów wdrażania lub lokalnych wymogów płatniczych nie zawsze można znaleźć jasną odpowiedź, a czekanie na odpowiedź na czacie, gdy coś pójdzie nie tak w trakcie transakcji, jest frustrujące.
Obsługą klienta w Paypercut zajmują się prawdziwi ludzie. Nie jesteś przekierowywany przez system zgłoszeń ani odsyłany do strony z dokumentacją. Od pierwszej rozmowy wprowadzającej aż po cały okres korzystania z konta masz bezpośredni kontakt z osobą, która zna produkt i rozumie rynki, na których prowadzisz sprzedaż.
5. Ceny
Obie platformy pobierają opłaty za każdą transakcję, nie nakładając żadnych opłat miesięcznych. Na papierze stawki wydają się zbliżone, ale w praktyce tak nie jest.
Na przykład przy transakcji kartą konsumencką w ramach EOG o wartości 100 euro w Grecji Paypercut pobiera opłatę w wysokości 1,39 euro, a Stripe – 1,75 euro, co daje różnicę 0,36 euro na transakcję. Przy miesięcznym obrocie wynoszącym 50 000 euro, obejmującym 500 transakcji o średniej wartości zamówienia wynoszącej 100 euro, standardowa obsługa kart w EOG kosztowałaby około 875 euro w przypadku Stripe i 695 euro w przypadku Paypercut, co stanowi różnicę w wysokości 180 euro przed uwzględnieniem opłat za przewalutowanie lub opłat za dodatkowe produkty.
Koszty związane z walutami są niezależne od stawki za transakcję i właśnie w tym zakresie struktura cenowa Stripe ma największy wpływ na przedsiębiorstwa z regionu Europy Środkowo-Wschodniej. Według EBC wysokie koszty płatności w nieproporcjonalny sposób dotykają małe i średnie przedsiębiorstwa działające przy niewielkich marżach, co często zniechęca je do handlu transgranicznego.
Ponadto Stripe pobiera dodatkową opłatę od każdej wypłaty przeliczanej na walutę inną niż euro, więc rumuńska firma rozliczająca się w RON, węgierska firma rozliczająca się w HUF lub polska firma rozliczająca się w PLN uiszcza tę opłatę dodatkowo przy każdej transakcji.
Paypercut uwzględnia rozliczenie w walucie lokalnej w stawce podstawowej, więc cena, którą widzisz, jest ceną, którą płacisz.
Opłaty za obciążenia zwrotne mają podobny przebieg. Paypercut pobiera opłatę w wysokości 15 euro za każdą reklamację, a Stripe – 20 euro, więc firmy, które otrzymują większą liczbę reklamacji, z czasem odczują tę różnicę w opłatach za obciążenia zwrotne w sposób bardziej dotkliwy.
Stripe czy Paypercut: co wybrać?
Oto jak obie platformy wypadają pod względem kryteriów, które mają największe znaczenie dla sprzedawców detalicznych z regionu Europy Środkowo-Wschodniej:
Wybierz Stripe, jeśli:
- Posiadasz własny zespół programistów i potrzebujesz rozwiązania z szerokimi możliwościami dostosowania
- Konieczność ekspansji na rynki poza Europą
- Prowadź firmę działającą w modelu SaaS, na platformie handlowej lub w modelu subskrypcyjnym
- Potrzebujesz narzędzi analitycznych klasy korporacyjnej, automatyzacji rozliczeń podatkowych lub złożonych procesów rozliczeniowych
Wybierz Paypercut, jeśli:
- Prowadź małą lub średnią firmę w Europie Środkowo-Wschodniej i zajmuj się sprzedażą internetową
- Chcesz oferować usługę BNPL bez konieczności zarządzania oddzielnymi integracjami z dostawcami w poszczególnych krajach?
- Potrzebujesz szybkiej konfiguracji bez konieczności pisania kodu za pośrednictwem swojej obecnej platformy e-commerce?
- Chcesz niższych opłat transakcyjnych i braku dodatkowych kosztów przy wypłatach w walucie lokalnej?
- Wolisz porozmawiać z prawdziwą osobą, niż czekać na odpowiedź na czacie
Stripe sprawdza się dobrze w przypadku firm dysponujących zasobami technicznymi i mających globalne ambicje, które pozwalają im w pełni wykorzystać jego możliwości. Sprzedawcy z regionu Europy Środkowo-Wschodniej mają inne priorytety, a platforma Paypercut została stworzona z myślą właśnie o nich.
Chcesz przyjmować płatności w sposób, w jaki faktycznie płacą klienci z Europy Środkowo-Wschodniej? Zacznij korzystać z Paypercut lub skontaktuj się z naszym zespołem, aby znaleźć rozwiązanie dostosowane do Twoich rynków.
Najczęściej zadawane pytania
Czy mogę przejść ze Stripe na Paypercut bez konieczności przebudowywania procesu realizacji transakcji?
Tak, o ile Twój sklep działa na platformie Shopify, WooCommerce, Magento lub innej obsługiwanej platformie.
W przypadku sklepów korzystających z obsługiwanej platformy e-commerce wdrożenie Paypercut można przeprowadzić za pomocą wtyczki, a nie poprzez tworzenie niestandardowego interfejsu API. Zakres prac związanych z migracją zależy od istniejącej konfiguracji procesu realizacji transakcji, subskrypcji, zapisanych metod płatności, zwrotów oraz raportowania.
Instalacja z przewodnikiem oznacza, że do rozpoczęcia pracy nie potrzebujesz wiedzy technicznej. Strony internetowe tworzone na zamówienie mogą łączyć się za pośrednictwem pełnego interfejsu API.
Czy mogę korzystać z agregatora usług „kup teraz, zapłać później” (BNPL) firmy Paypercut, jeśli mam już dostawcę usług płatniczych?
Tak. Agregator BNPL jest dostępny jako samodzielny produkt, więc firmy, które są zadowolone z obecnego sposobu obsługi płatności kartowych, mogą go dodać bez konieczności zmiany dostawcy. Opublikowana stawka wynosi stałe 5% od każdej zatwierdzonej transakcji BNPL, bez żadnych dodatkowych opłat pobieranych bezpośrednio przez dostawcę.
Czy Paypercut obsługuje firmy prowadzące sprzedaż zarówno online, jak i stacjonarną?
Paypercut nie oferuje obecnie czytników kart ani tradycyjnych terminali POS. Firmy mogą jednak nadal przyjmować płatności online w miejscach stacjonarnych, takich jak targowiska, sklepy tymczasowe i restauracje, wyświetlając kod QR lub udostępniając link do płatności, który klienci otwierają i realizują na własnym urządzeniu.