
1 stycznia 2026 roku Bułgaria przyjęła euro po stałym kursie 1,95583 lewa za euro, stając się 21. członkiem strefy euro. Z dnia na dzień sklep w Sofii sprzedający do Aten przestał dokonywać jakichkolwiek transakcji, które mogłyby wyglądać na sprzedaż w obcej walucie, a sklep w Sofii sprzedający do Bukaresztu nadal to robi.
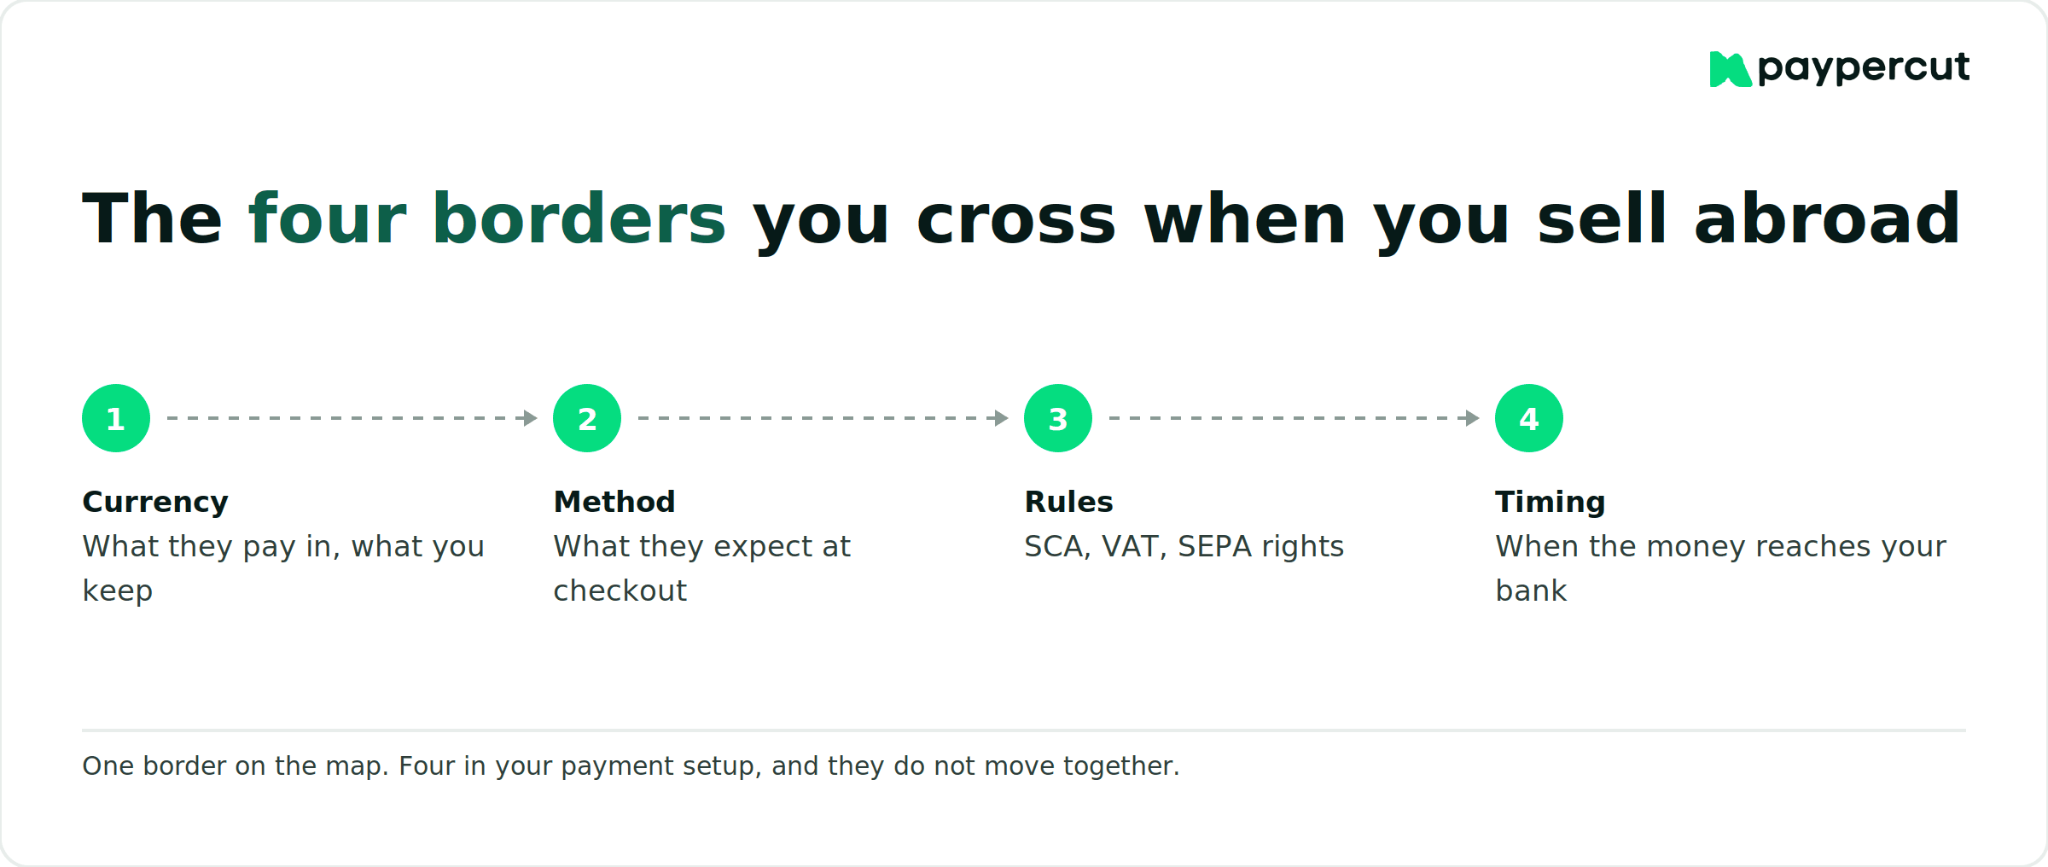
To przydatna informacja dotycząca płatności międzynarodowych w tym regionie. Granica na mapie to jedna linia. Granica w ustawieniach płatności składa się z czterech różnych linii, które nie przesuwają się razem.
Większość sprzedawców odkrywa to w niewłaściwej kolejności. Pytają „czy mogę przyjmować płatności z Niemiec” i otrzymują odpowiedź twierdzącą, ponieważ odpowiedź prawie zawsze brzmi „tak”. Następnie, trzy miesiące później, dowiadują się, ile ich to kosztowało, jakiej metody płatności nigdy nie oferowali i dlaczego pieniądze dotarły dopiero po tygodniu.
Oto, co faktycznie się zmienia (w kolejności, w jakiej do Ciebie dotrze).
Najważniejsze wnioski
- Prawie na pewno nie potrzebujesz konta handlowego w każdym kraju.
- Oddziel walutę, którą widzi Twój klient, od waluty, którą Ty zachowasz.
- Zapytaj o marżę walutową jako liczbę, a nie jako „konkurencyjne stawki”.
- Zamówienia giną w przypadku lokalnych metod płatności, a nie opłat.
- Podatek VAT w kraju docelowym obowiązuje od kwoty 10 000 EUR, a nie przy pierwszym zamówieniu zagranicznym.
Co się zmienia, gdy zaczynasz sprzedawać za granicę
Akceptowanie płatności międzynarodowych z Europy Środkowo-Wschodniej oznacza zmianę czterech odrębnych rzeczy, z których tylko pierwsza dotyczy ceny:
- Waluta. Kwota, którą obciążamy klienta i która trafia na Twoje konto.
- Metoda. Czego klient spodziewa się zobaczyć przy kasie na swoim rynku.
- Zasady. Uwierzytelnianie, VAT i prawa płatnicze, które posiada Twój klient.
- Czas. Kiedy pieniądze dotrą do Twojego banku i jak je uzgadniasz.
Twoja legalna możliwość sprzedaży na innym rynku UE rzadko stanowi ograniczenie. Jednolity rynek sobie z tym radzi. Ograniczeniami są koszt, współczynnik konwersji i obciążenie administracyjne, a wszystkie trzy są ustalane na podstawie decyzji podjętych podczas konfiguracji.
Granica pierwsza: waluta, w której płaci Twój klient i ta, którą Ty przechowujesz
Są to dwie decyzje, a sprzedawcy zazwyczaj traktują je jako jedną.
Klient widzi prezentację. Pokazanie niemieckiemu klientowi ceny w EUR zamiast w RON lub PLN eliminuje mentalny etap konwersji w momencie podejmowania decyzji. Zazwyczaj jest to wybór konfiguracji kasy i katalogu, choć sposób wdrożenia i cena różnią się w zależności od dostawcy.
To, co zachowasz, to ugoda. Tu są pieniądze. Zadaj trzy pytania i nalegaj na liczby:
- W jakich walutach można się faktycznie rozliczać, jeśli chodzi o listę?
- Czy każda waluta rozliczeniowa wymaga osobnego ustalenia, czy też jedno obejmuje kilka?
- Jaka jest marża walutowa w przypadku konieczności przewalutowania płatności?
W tym ostatnim przypadku należy wiedzieć, co obejmuje ta zasada. Rozporządzenie (UE) 2019/518 stanowi, że w przypadku gdy płatnikowi oferowana jest opcja przewalutowania przy płatności kartą, opłata musi być wykazana jako marża procentowa ponad stopę referencyjną Europejskiego Banku Centralnego.
To chroni Twojego klienta przy kasie. Nie wspomina jednak o marży, jaką Twój dostawca naliczy do Twojej rozliczenia.
Zapytaj więc o to osobno, jako o kwotę. Dostawca, który odpowiada na pytanie „konkurencyjne stawki”, odpowiada na pytanie, którego nie zadałeś.
Istnieje trzecia możliwa odpowiedź: brak jakiejkolwiek konwersji. Niektórzy dostawcy rozliczają każdą płatność w walucie, w której została pobrana, co eliminuje marżę, ale oznacza konto wypłatowe dla każdej waluty, którą chcesz zachować.
Przejście Bułgarii na euro pokazuje, dlaczego to rozróżnienie ma znaczenie. Sprzedaż w euro do strefy euro nie jest już przeliczana. Sprzedaż w PLN, RON, HUF lub CZK nadal może być przeliczana, w zależności od tego, w jakiej walucie się zdecydujesz.
Kraj klienta nie generuje ekspozycji walutowej. Wiąże się to z parowaniem walut. Dla Ciebie praktyczną zasadą jest to, że „UE” i „euro” to nie to samo.
Granica druga: czego oczekuje Twój klient podczas realizacji transakcji
Różnica w opłatach będzie Cię kosztować procent. Brak metody płatności będzie Cię kosztował zamówienie.
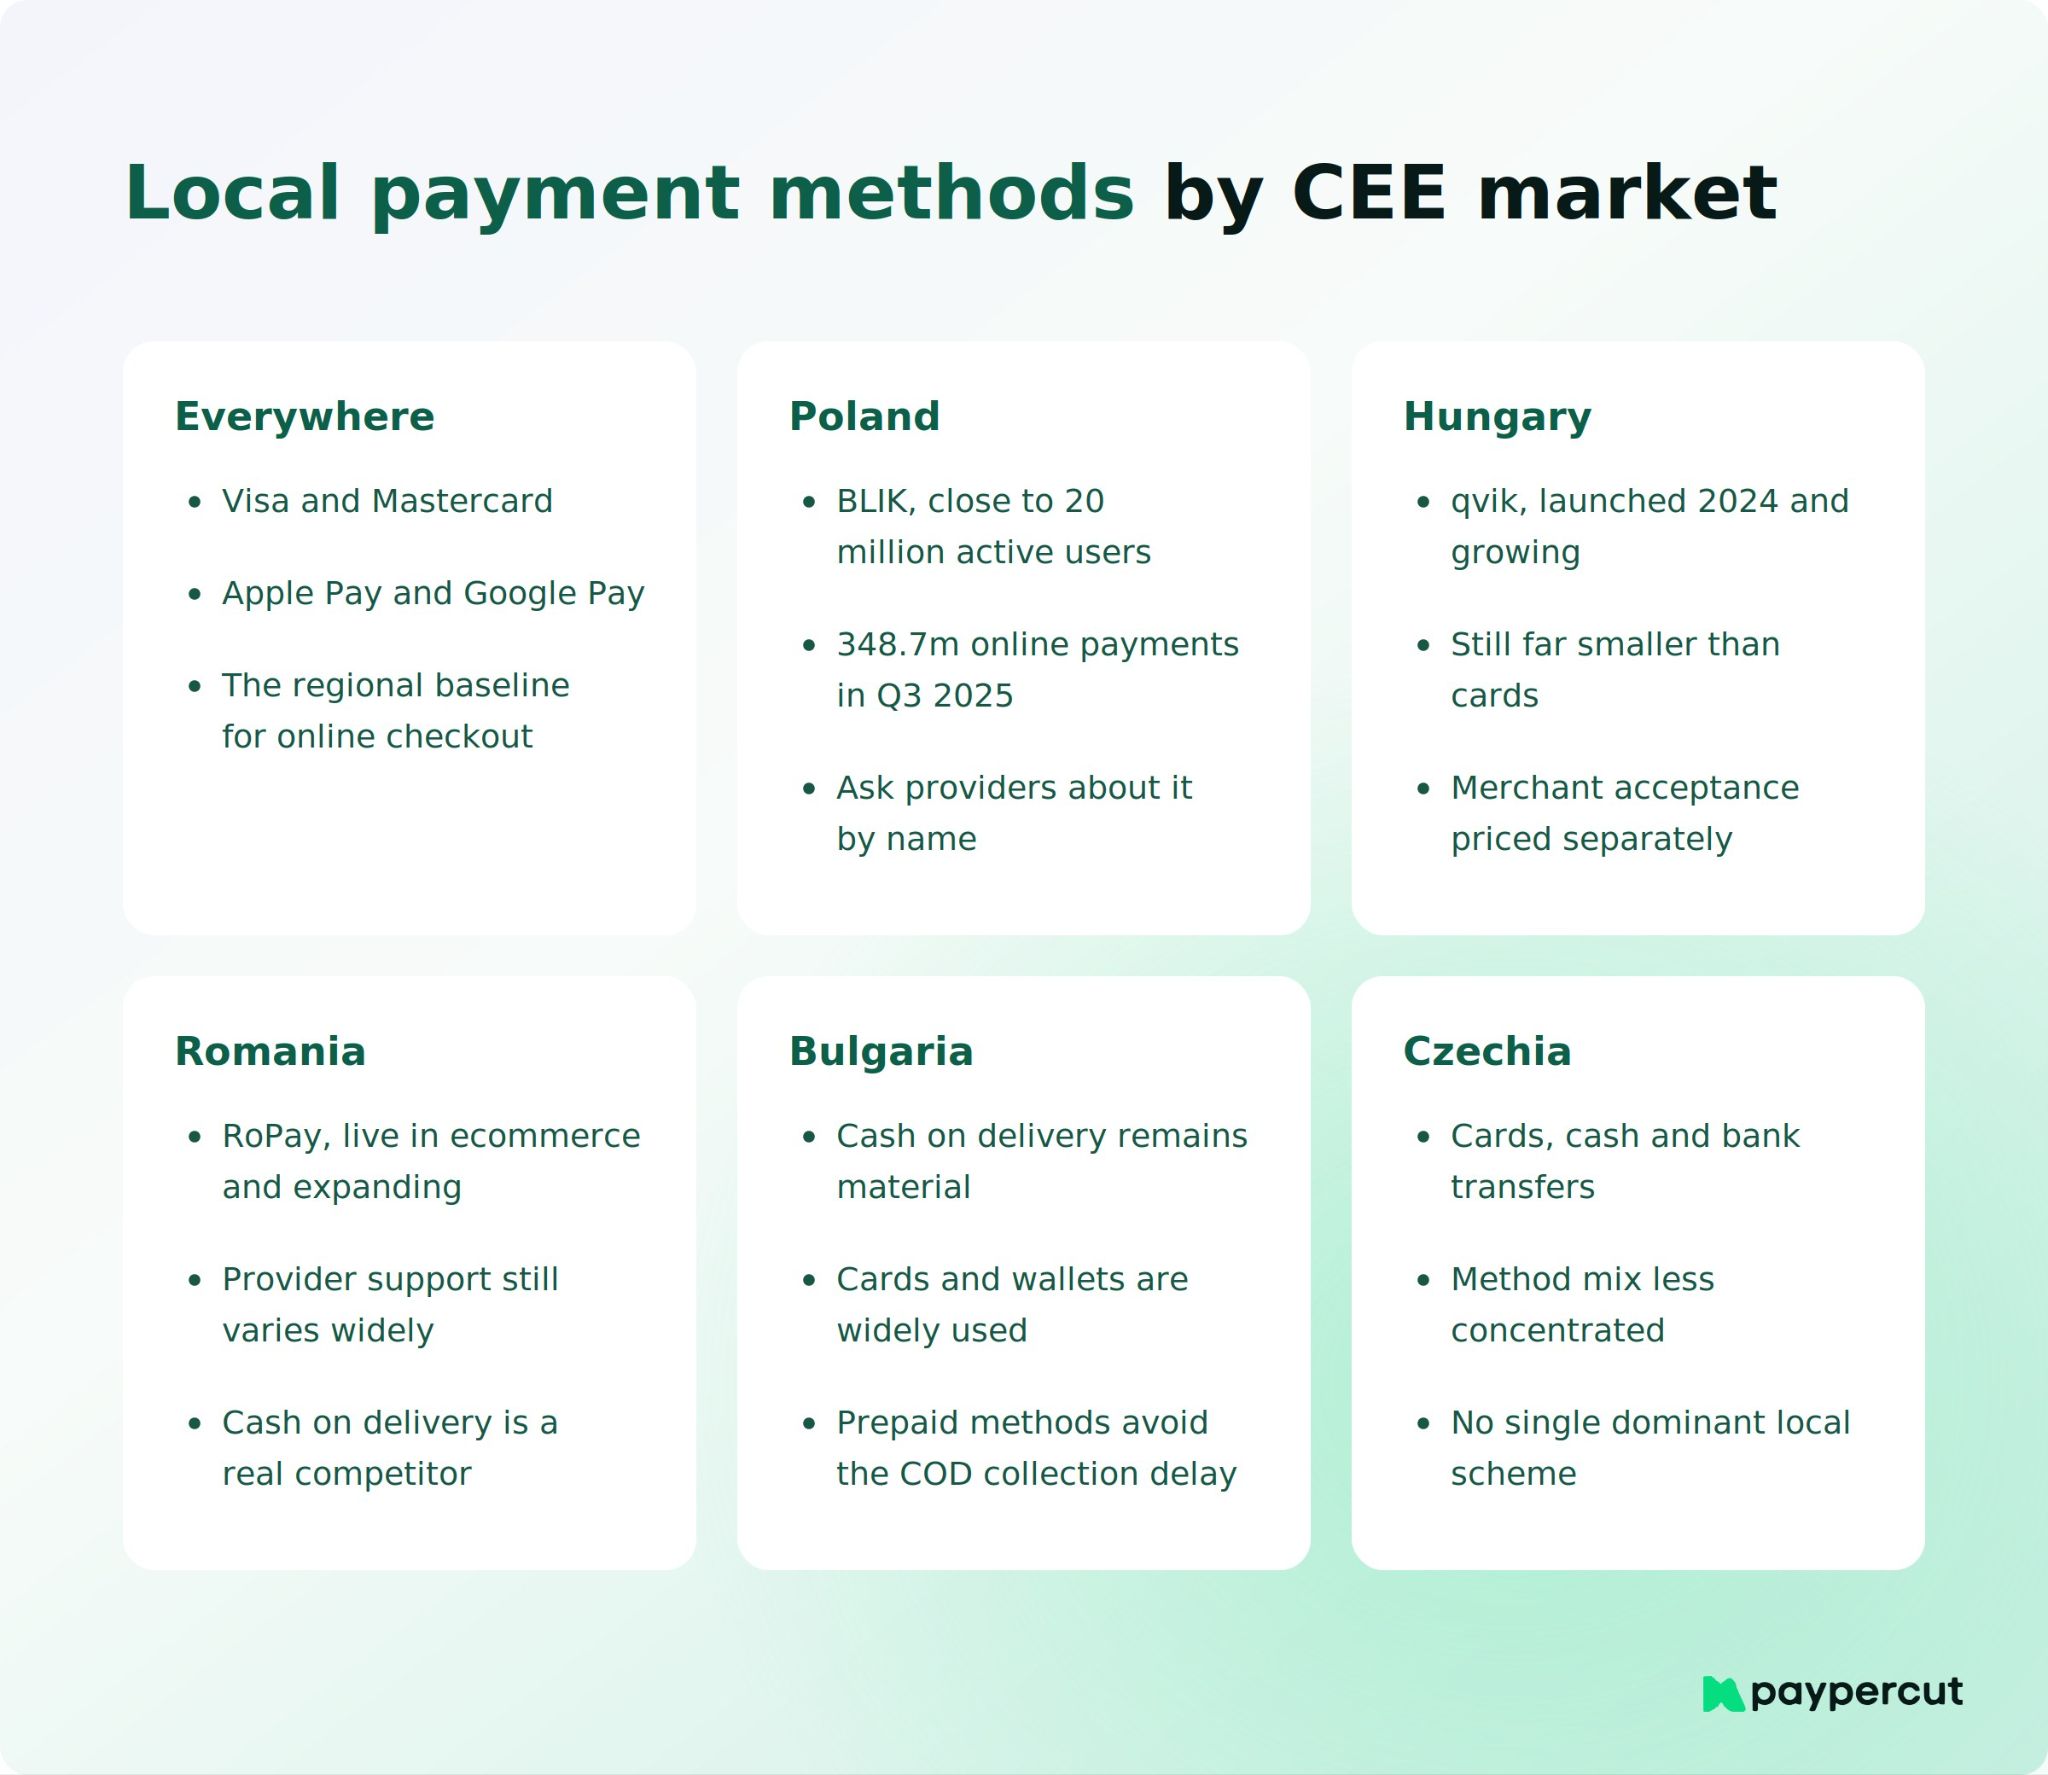
Karty i portfele stanowią regionalną bazę. Visa, Mastercard, Apple Pay i Google Pay będą obsługiwać większość wolumenu płatności transgranicznych, a żaden rynek Europy Środkowo-Wschodniej nie traktuje ich jako opcjonalnych. Poza tym każdy rynek ma swoje własne przyzwyczajenia.
Polska. BLIK nie jest czymś, co można mieć. Tylko w trzecim kwartale 2025 roku użytkownicy BLIKA zrealizowali 348,7 miliona płatności online, co stanowi wzrost o 21% rok do roku , w porównaniu z bazą blisko 20 milionów aktywnych użytkowników. Jeśli sprzedajesz polskim konsumentom, BLIK znajduje się na krótkiej liście metod, o które pytasz dostawcę, wymieniając jego nazwę.
Węgry. Qvik, krajowa opcja natychmiastowych płatności uruchomiona w 2024 r., jest nadal znacznie mniejsza niż karty, ale będzie się rozwijać w latach 2025 i 2026. Jest to jedna z lokalnych opcji, którą warto wziąć pod uwagę, porównując metody płatności na Węgrzech , zwłaszcza że akceptacja sprzedawcy jest wyceniana osobno, więc natychmiastowość nie oznacza automatycznie darmowej płatności.
Rumunia i Bułgaria. Płatność przy odbiorze to wciąż realna konkurencja, a nie przestarzała opcja. Przesuwa ryzyko windykacji i czas przepływu gotówki na moment dostawy, dlatego metoda przedpłaty z konwersją jest lepsza niż niewielka obniżka stawki.
W Rumunii funkcjonuje również RoPay, system natychmiastowych przelewów obsługiwany przez TRANSFOND i banki. Jest on dostępny w handlu elektronicznym i rozwija się do 2026 roku, choć obsługa dostawców nadal jest bardzo zróżnicowana.
Czechy. Karty, gotówka i przelewy bankowe są powszechnie używane, więc struktura metod jest mniej skoncentrowana niż w Polsce.
Oto dwie rzeczy.
Poproś każdego dostawcę o pisemną, datowaną listę metod dostępnych dla sprzedawcy takiego jak Ty , a nie o metody dostępne na stronie partnera. Wiele z nich pojawia się w tym regionie od lat.
I nie lokalizuj wszystkich rynków naraz. Dodaj metodę lokalną dla rynku, który już generuje zamówienia, zmierz ją, a następnie przejdź dalej.
Granica trzecia: zasady, które obowiązują Twojego klienta, a nie Ciebie
Oto trzy zasady, które załatwią tu całą sprawę, a dwie z nich będą działać na twoją korzyść.
Silne uwierzytelnianie klienta. Zgodnie z dyrektywą PSD2, silne uwierzytelnianie klienta ma zastosowanie zasadniczo do płatności elektronicznych inicjowanych przez płatnika od klientów z EOG, z określonymi wyjątkami i przypadkami wykraczającymi poza zakres, takimi jak niektóre transakcje inicjowane przez sprzedawcę.
Każdy dostawca musi stosować tę metodę tam, gdzie wymagają tego przepisy. Różnica polega na tym, jak niezdarny wydaje się etap 3-D Secure, a niezdarny prowadzi do utraty sprzedaży, której nigdy nie zobaczysz. Te porzucenia są jednym z głównych czynników, na które należy zwrócić uwagę, zwiększając konwersję płatności , zwłaszcza na urządzeniach mobilnych i na etapie uwierzytelniania.
VAT od transgranicznej sprzedaży B2C. To podatek, którego sprzedawcy nie doceniają. Od lipca 2021 r. obowiązuje jednolity, unijny próg 10 000 EUR :
- Obejmuje ona sprzedaż towarów na odległość wewnątrz UE, a także usługi telekomunikacyjne, nadawcze i świadczone drogą elektroniczną, liczone łącznie
- Poniżej tej stawki, po spełnieniu określonych warunków, możesz nadal pobierać podatek VAT według stawki obowiązującej w Twoim kraju
- Powyżej tej kwoty obowiązują stawki obowiązujące w kraju docelowym, a usługa One Stop Shop umożliwia ich zadeklarowanie w jednym zeznaniu podatkowym składanym w kraju
- Ma on charakter kumulatywny dla całej UE, a nie dla każdego kraju, i nie obejmuje każdego rodzaju usług.
Potwierdź swoją sytuację u swojego księgowego, zwłaszcza jeśli przechowujesz towary za granicą.
Dyskryminacja ze względu na numer IBAN. Jeśli akceptujesz przelewy bankowe SEPA lub polecenia zapłaty, nie możesz wymagać, aby konto klienta znajdowało się w konkretnym kraju. Artykuł 9 Rozporządzenia SEPA (UE) 260/2012 zabrania tego.
Niektóre kasy nadal to robią, korzystając z przestarzałych zasad walidacji. Przetestuj swoją kasę z zagranicznym numerem IBAN, zanim zrobi to klient.
Natychmiastowe przelewy w euro stają się standardem w całej Europie. Banki w strefie euro są zobowiązane do przyjmowania płatności natychmiastowych od stycznia 2025 r., a od października 2025 r. umożliwiają klientom ich wysyłanie.
Banki w sześciu krajach UE spoza strefy euro, w tym w Polsce, na Węgrzech, w Rumunii i Czechach, mają 9 stycznia 2027 r. na odbiór i 9 lipca 2027 r. na wysłanie przelewów . Kierunek przepływu płatności z konta na konto jest tutaj ustalony.
Granica czwarta: kiedy pieniądze faktycznie trafią
Metody płatności przynoszą dochód. Rozliczenie decyduje, kiedy możesz go wydać, a dodanie drugiego kraju zazwyczaj dodaje drugą odpowiedź.
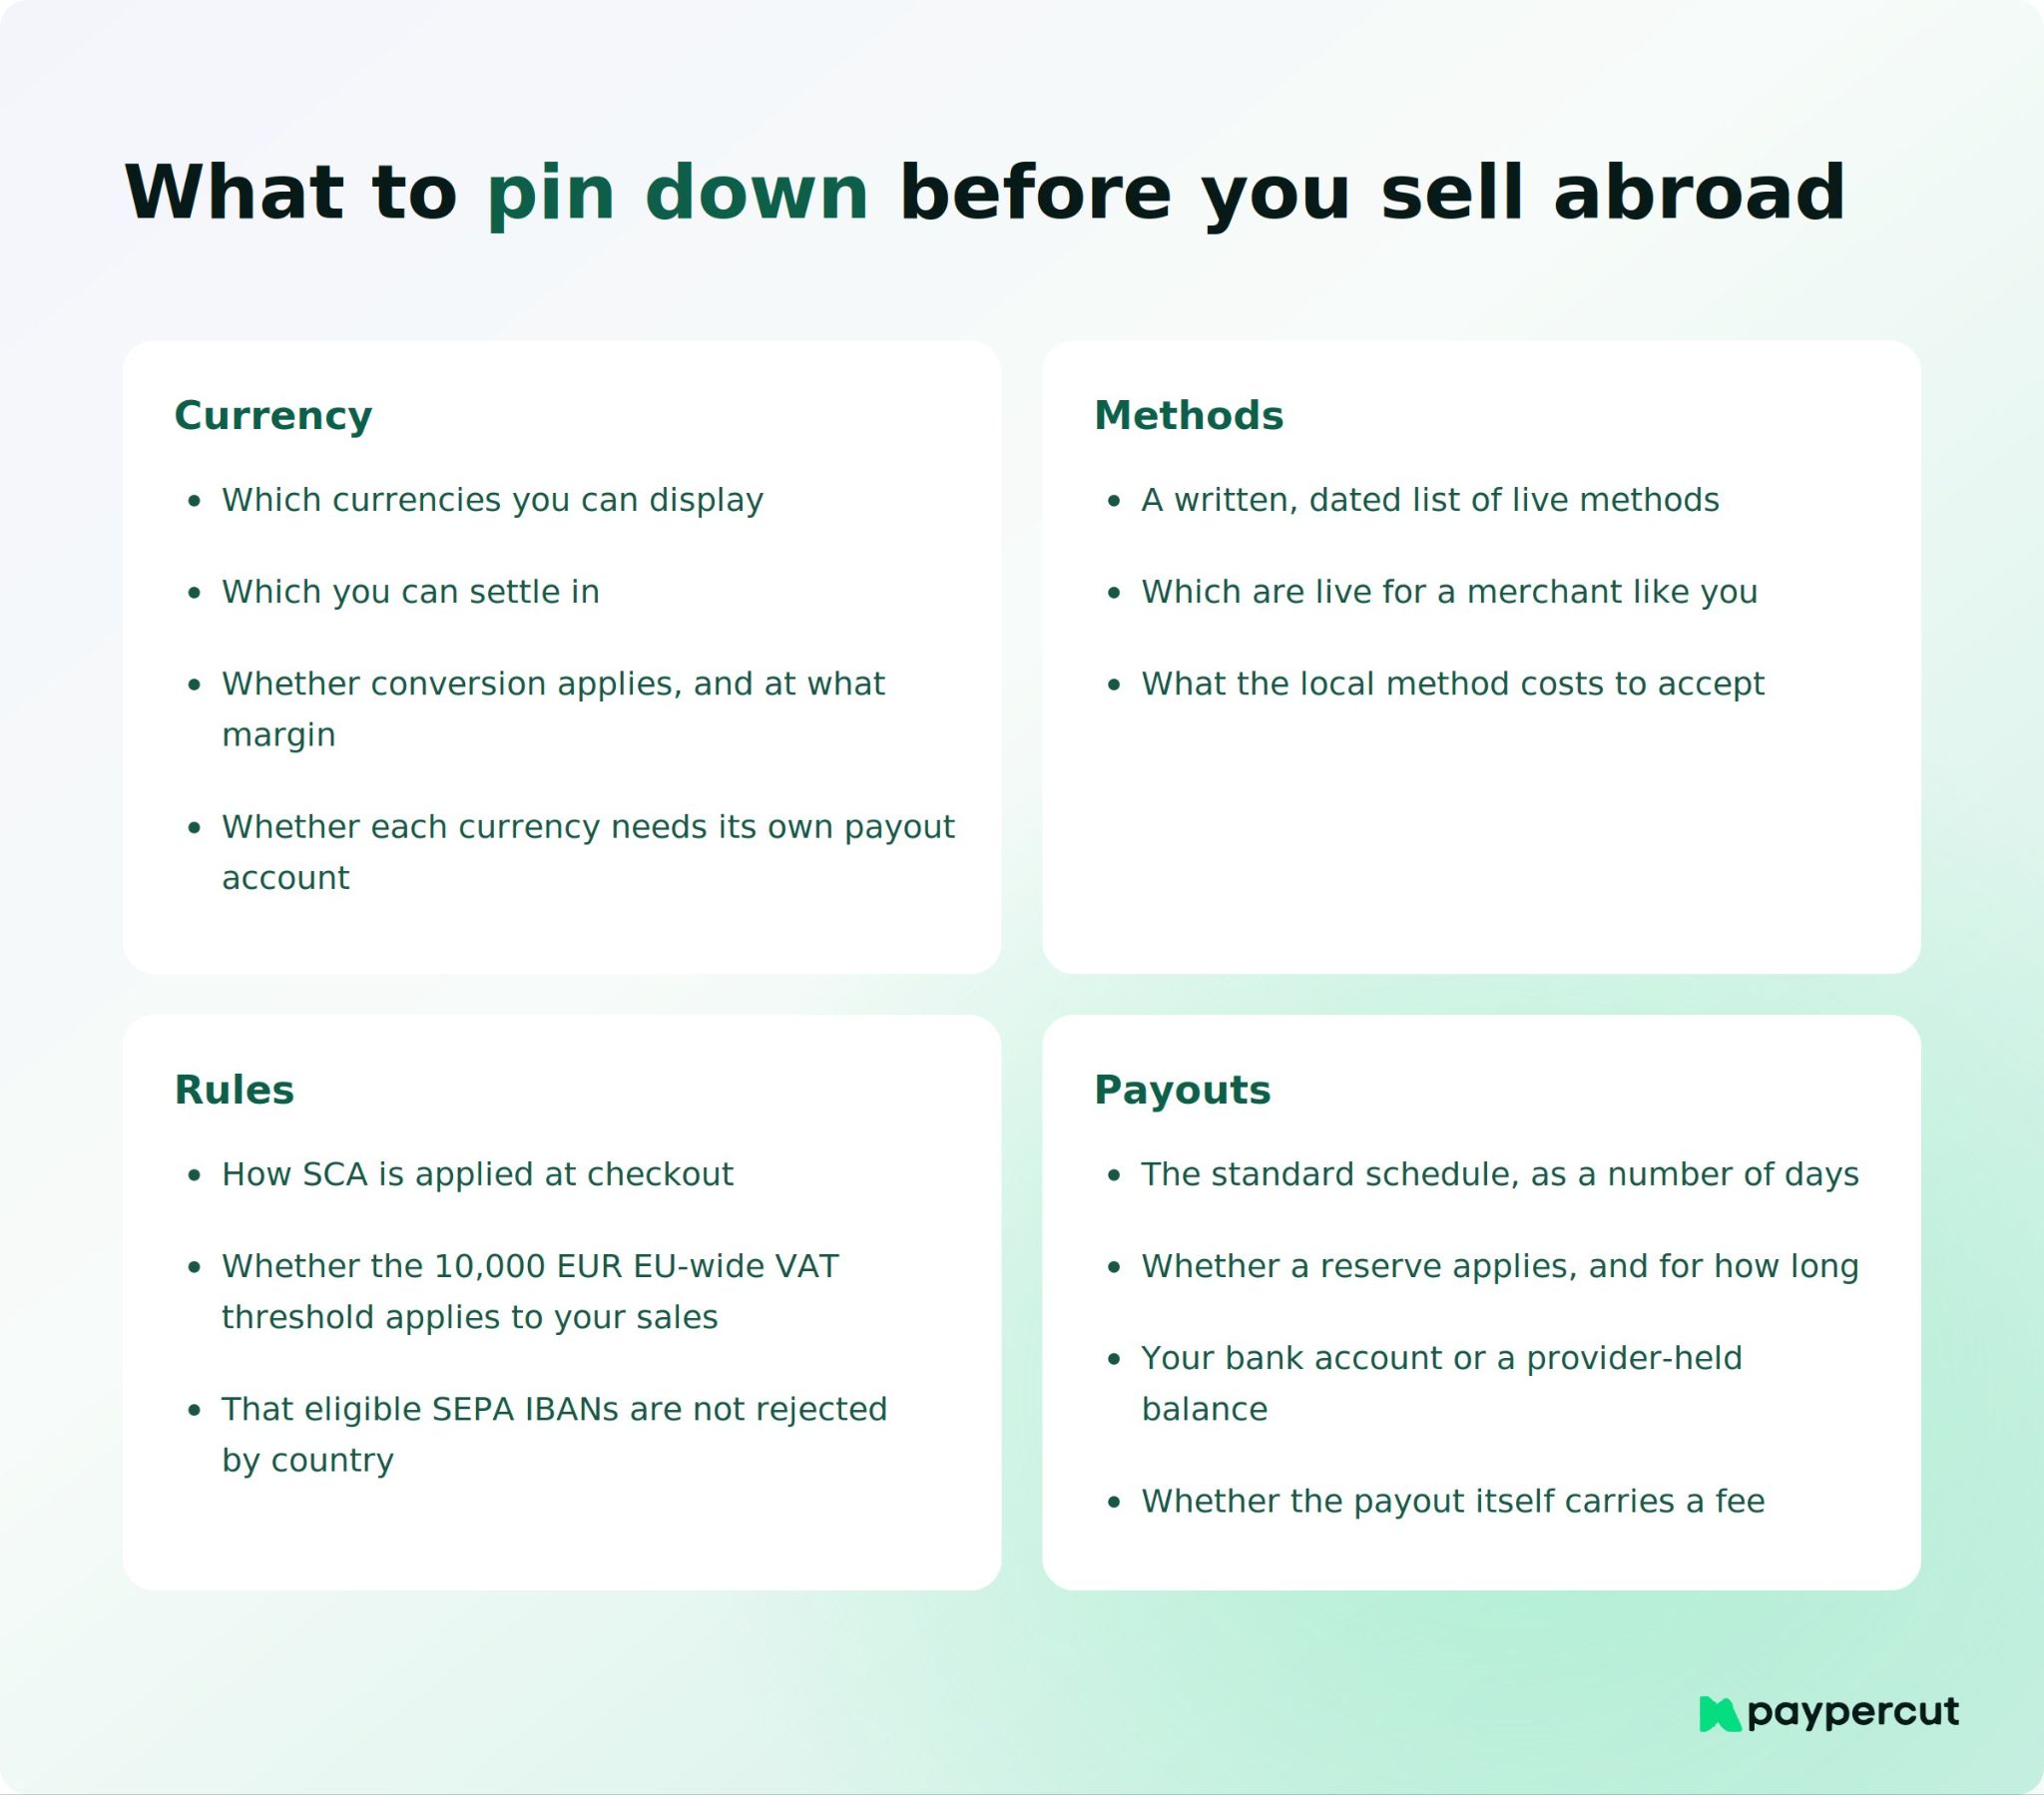
Określ na piśmie cztery rzeczy:
- Standardowy harmonogram wypłat, jako liczba dni i czy różni się w zależności od waluty rozliczeniowej
- Czy rezerwa dotyczy Twojego rodzaju działalności i jak długo
- Niezależnie od tego, czy wypłaty trafią na konto bankowe, które już posiadasz , czy na saldo u dostawcy, które sam przeniesiesz
- Czy sama wypłata wiąże się z opłatą i czy ulega to zmianie w przypadku waluty obcej
Model równowagi nie jest gorszy, po prostu inny. Niektórzy handlowcy wolą trzymać płynność finansową. Inni uważają to za czynność administracyjną, której nikt w firmie nie wykonuje.
Tak czy inaczej, uzgadnianie to koszt, którego nikt ci nie podaje. Jeden rynek to jeden strumień wypłat za jeden zestaw zleceń. Cztery rynki to cztery strumienie, cztery waluty i arkusz kalkulacyjny, który ktoś co miesiąc przebudowuje.
Poproś o pokazanie eksportu transakcji przed podpisaniem umowy, a nie po jej podpisaniu.
Czy potrzebujesz dostawcy w każdym kraju?
Prawie nigdy. Istnieją trzy realistyczne rozwiązania, a właściwa droga zależy od tego, jak skoncentrowane są Twoje zagraniczne dochody.
- Jeden dostawca na wszystkich rynkach. Najlepiej, gdy żaden rynek zagraniczny nie dominuje. Jedna integracja, jedna relacja z głównym dostawcą, prostsze uzgadnianie. Kompromis polega na tym, że regionalny dostawca może nie oferować wszystkich hiperlokalnych metod od pierwszego dnia.
- Lokalny dostawca na każdy rynek. Warto, gdy jeden rynek jest wystarczająco duży, aby uzasadnić własną konfigurację. Kompromisem są koszty ogólne: oddzielne umowy, rozliczenia, kolejki wsparcia i konieczność utrzymania drugiej integracji.
- Domyślny dostawca plus specjalista. Dostawca regionalny jako domyślny plus jeden lokalny dostawca dla rynku, na którym potrzebujesz metody, której nie oferuje. To może być najbardziej praktyczne rozwiązanie dla sprzedawcy z Europy Środkowo-Wschodniej z jednym dużym rynkiem eksportowym.
Nie musisz zmieniać dostawcy od razu. Pozostaw obecnego, przekieruj część ruchu do nowego dostawcy i porównaj oba na podstawie rzeczywistych transakcji. Wolniej, ale rozstrzygasz sprawę na podstawie własnych danych, a nie prezentacji sprzedażowej.
Jeśli dwie opcje dają zbliżone wyniki, wybierz osobę, która odpowiedziała prostymi liczbami. Dostawca, który nie precyzuje szczegółów dotyczących marży walutowej lub wypłaty na kilka dni przed podpisaniem umowy, rzadko udziela konkretnych odpowiedzi.
Jedna konfiguracja, która będzie Ci towarzyszyć w całej Europie Środkowo-Wschodniej
W tym regionie działa wiele globalnych platform. Mniej z nich opiera się na faktycznym sposobie płacenia, od którego wywodzi się Paypercut . W odniesieniu do czterech powyższych granic:
- Waluta. Płatności są przetwarzane i rozliczane w tej samej walucie, bez przeliczania między nimi, więc nie ma potrzeby porównywania marży walutowej. Dla każdej waluty rozliczeniowej, którą chcesz utrzymać, może być wymagane konto do wypłaty.
- Metoda. Karty i portfele na obsługiwanych rynkach, BLIK dla klientów z Polski oraz wielu dostawców BNPL w ramach jednej integracji, choć każdy dostawca nadal zatwierdza sprzedawców indywidualnie.
- Ceny . Publikowane według rynku, bez notowań. Ceny w pozostałych krajach UE zaczynają się obecnie od 1,29% + 0,10 EUR dla kart konsumenckich Visa i Mastercard w EOG oraz 2,69% + 0,10 EUR dla wszystkich pozostałych kart. Lokalne opłaty stałe różnią się w zależności od rynku, dlatego polscy sprzedawcy płacą 0,25 PLN. Opłata BNPL wynosi 5% od zatwierdzonej transakcji, tam gdzie jest dostępna.
- Czego nie płacisz. Brak opłaty aktywacyjnej, minimalnego miesięcznego limitu, opłat PCI lub za bramkę, dopłat transgranicznych i dodatkowych opłat za zwrot, choć pierwotna opłata transakcyjna nie jest zwracana.
- Wypłaty. Bezpośrednio na firmowe konto bankowe, z którego już korzystasz, bez konieczności zakładania osobnego konta.
- Rynki. Jedna integracja na obsługiwanych rynkach europejskich, więc dodanie kraju nie oznacza dodania dostawcy.
Zastrzeżenie: Ceny, opłaty, funkcje produktów i dostępność wymienione w tym artykule zostały sprawdzone 18 września 2026 r. i mogą z czasem ulec zmianie. Zalecamy sprawdzenie aktualnych cen i warunków bezpośrednio u każdego dostawcy przed podjęciem decyzji.
Sprzedajesz na więcej niż jednym rynku europejskim?
Zarejestruj się w ciągu kilku minut, korzystając z całkowicie cyfrowego procesu rejestracji, i przetestuj pełną procedurę płatności w środowisku testowym, podczas gdy weryfikacja będzie kontynuowana.
Nie wiesz, jakich walut potrzebujesz? Porozmawiaj z naszym zespołem przed, a nie po zbudowaniu.
Najczęściej zadawane pytania
Czy potrzebuję osobnego konta handlowego dla każdego kraju, do którego sprzedaję?
W większości przypadków nie. Jednolita europejska konfiguracja płatności zazwyczaj obejmuje sprzedaż na wiele rynków UE bez lokalnego podmiotu na każdym z nich. Lokalna rejestracja podatkowa, magazynowanie, regulowane kategorie produktów i własne zasady kwalifikowalności dostawcy mogą nadal wiązać się z wymaganiami specyficznymi dla danego kraju, dlatego należy je sprawdzić osobno. Oddzielnych ustaleń może wymagać waluta rozliczeniowa, ponieważ każda waluta, którą chcesz obsługiwać, zazwyczaj wymaga własnego rachunku rozliczeniowego. Zapytaj dostawcę o dwie rzeczy: na których rynkach możesz sprzedawać w ramach jednej integracji oraz w jakich walutach możesz się rozliczać.
Jakie lokalne metody płatności powinienem obsługiwać dla klientów z Europy Środkowo-Wschodniej?
Karty i portfele to podstawa wszędzie. Poza tym wspieraj metodę, z której korzysta Twój największy rynek zagraniczny: BLIK dla klientów z Polski, Qvik na Węgrzech, RoPay, który zyskuje na popularności w Rumunii, oraz metody oparte na przelewach bankowych w Czechach. Płatność przy odbiorze jest nadal powszechna w Rumunii i Bułgarii, choć wiąże się z kosztami, których nie ma w przypadku metod przedpłaconych. Dodawaj lokalne metody płatności po kolei, zaczynając od rynków, które już generują zamówienia.
Czy jako firma z siedzibą w Europie Środkowo-Wschodniej mogę używać płatności SEPA do akceptowania płatności w euro?
Tak. SEPA obejmuje przelewy bankowe w euro i polecenia zapłaty w całym obszarze SEPA, a artykuł 9 Rozporządzenia (UE) 260/2012 oznacza, że nie można wymagać, aby konto klienta znajdowało się w konkretnym państwie członkowskim. Należy pamiętać, że przelew bankowy różni się od płatności kartą, ponieważ inicjuje go klient. Polecenie zapłaty działa na podstawie zebranego upoważnienia. Natychmiastowe przelewy w euro są wprowadzane stopniowo, a banki spoza strefy euro będą nimi objęte od stycznia 2027 r.
Jak opłaty za przewalutowanie wpływają na sprzedaż międzynarodową?
Mają one zastosowanie zawsze, gdy płatność jest przeliczana między walutą, w której płaci klient, a walutą, w której rozliczasz się, i naliczana jako marża do kursu bazowego. W przypadku, gdy klientowi oferowana jest opcja przeliczenia płatności kartą, przepisy UE wymagają, aby była ona podawana jako marża procentowa ponad kurs referencyjny EBC. Twój własny kurs wymiany walut jest oddzielny, dlatego poproś swojego dostawcę o wyraźne określenie tej marży. Rozliczenie w walucie, w której klient płacił, całkowicie eliminuje przeliczenie.
Jak zmieni się szybkość realizacji wypłat, gdy zacznę akceptować płatności z wielu krajów?
Harmonogram wypłat może pozostać bez zmian, ale możesz mieć więcej niż jeden strumień wypłat, po jednym dla każdej waluty rozliczeniowej, z których każdy ma swój własny harmonogram i sposób uzgadniania. Zapytaj, czy harmonogram wypłat różni się w zależności od waluty, czy obowiązuje rezerwa oraz czy pieniądze trafiają bezpośrednio na Twoje obecne konto bankowe, czy na saldo, które musisz samodzielnie przelać. Koszt administracyjny wielu strumieni często przewyższa różnicę w harmonogramie.