
Rozpoczynasz działalność w Polsce, korzystając z usług jednego dostawcy usług płatniczych. Wszystko działa, sklep przyjmuje płatności i nikt nie ma powodu, by się nad tym ponownie zastanawiać.
Następnie dodawana jest Czechia.
Pojawiła się nowa waluta, z którą trzeba się uporać, ktoś pyta, czy trzeba zmienić system kasowy, a dział finansowy chce wiedzieć, jak będą przebiegać wypłaty. Być może obecny dostawca zajmuje się wszystkim. A może nie, więc dodajesz kolejnego.
Kilka miesięcy później pojawia się temat Niemiec.
Jeśli doszło do sytuacji, w której każdy nowy kraj wiąże się z kolejną rozmową na temat płatności, być może nadszedł czas, aby przyjrzeć się całej konfiguracji.
Oto pięć charakterystycznych oznak, które wskazują, że skorzystanie z usług dostawcy rozwiązań płatniczych obsługującego wiele rynków w Polsce może być bardziej sensownym rozwiązaniem niż dalsze rozbudowywanie dotychczasowego systemu.
Najważniejsze wnioski
- Jeśli każdy nowy rynek wymaga innego systemu płatności, skalowanie obecnego rozwiązania może stawać się coraz trudniejsze.
- BLIK nadal ma znaczenie, gdy Polska jest jednym z wielu rynków, na których prowadzisz sprzedaż.
- Wielu dostawców może powodować dodatkowe obciążenie dla działów finansów, inżynierii i wsparcia technicznego.
- W porównaniu tym, obok oprocentowania karty, należy uwzględnić koszty związane z kursem walutowym, rozliczeniami i wypłatami.
- Jeśli nadal skupiasz się prawie wyłącznie na Polsce, być może nie ma jeszcze powodu, by to zmieniać.
Co tak naprawdę zmienia dostawca usług płatniczych obsługujący wiele rynków?
Mówiąc najprościej, dostawca obsługujący wiele rynków zapewnia rozwiązanie płatnicze, z którego można korzystać nawet wtedy, gdy firma rozszerza swoją działalność na kolejne kraje.
Nie oznacza to jednak, że wszędzie musi być ten sam proces realizacji transakcji. Nie powinno tak być. Klienci w Polsce nie przestaną nagle oczekiwać znanych im opcji płatności tylko dlatego, że otworzyliście sklep w Niemczech.
Korzyść ta ma charakter głównie „za kulisami”. Zamiast za każdym razem, gdy dodajesz nowy rynek, wybierać i wdrażać nowego dostawcę, większość pracy można wykonać w ramach istniejącej infrastruktury: waluty, metody płatności, zasady rozliczeń oraz sam proces realizacji transakcji – w zależności od tego, co obsługuje dany dostawca.
Nie ma też nic złego w korzystaniu z usług kilku dostawców. Więksi sprzedawcy często robią to celowo. Problem pojawia się wtedy, gdy liczba ta stale rośnie, a nikt nigdy nie podjął decyzji, że model oparty na wielu dostawcach jest rzeczywiście tym, czego potrzebuje firma.
1. Sprzedaż zagraniczna nie jest już dziełem przypadku
Kilka zamówień z Niemiec nie oznacza, że musisz przebudowywać swoją infrastrukturę płatniczą.
Wersja niemiecka tej strony wygląda inaczej.
Chodzi więc o czeską kampanię z własnym budżetem, lokalnymi cenami i osobą w firmie odpowiedzialną za jej skuteczność.
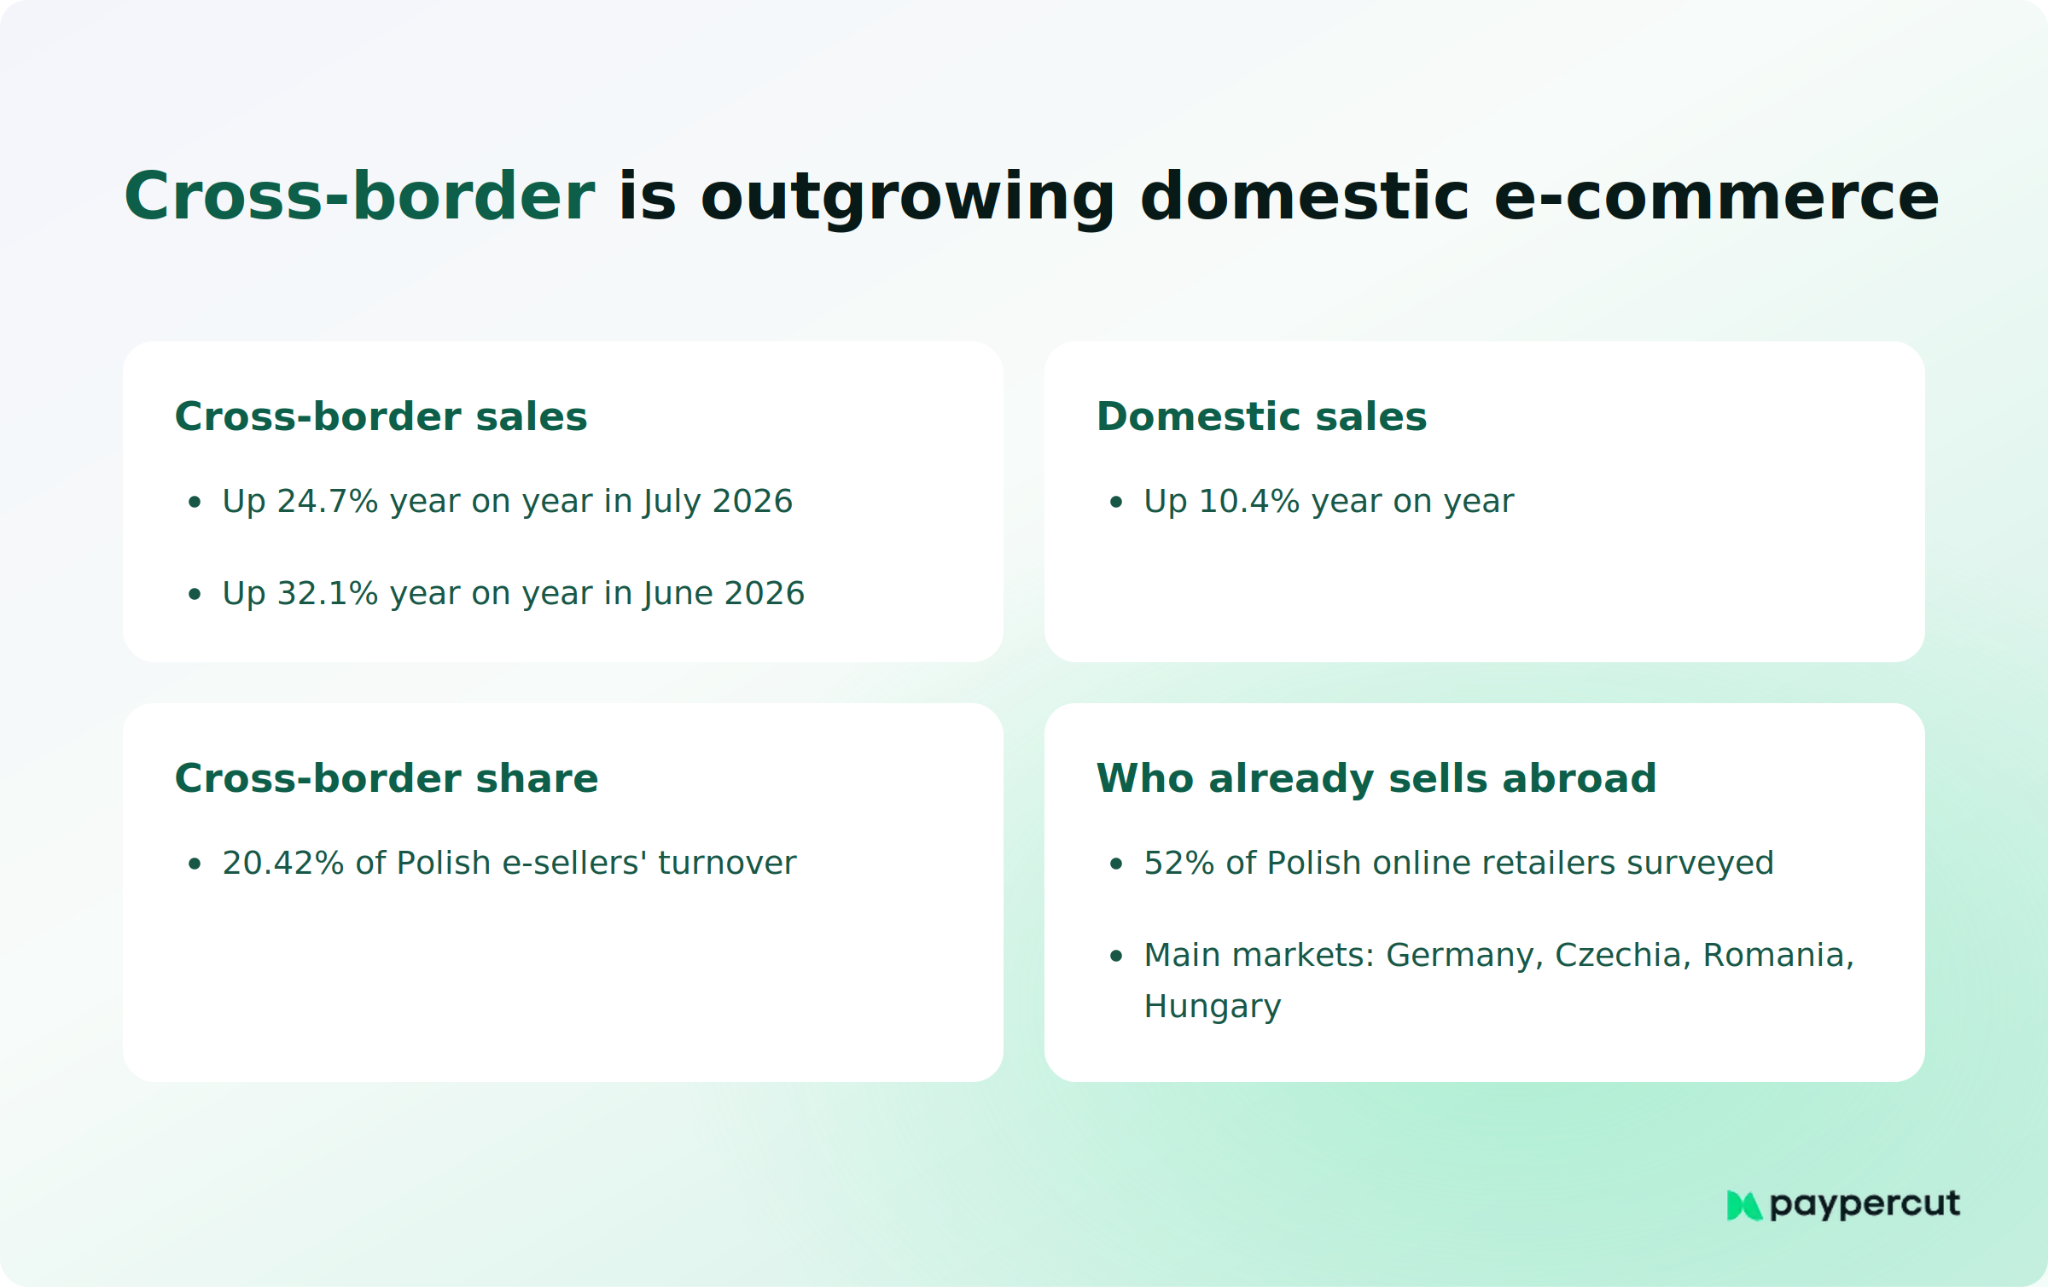
Polski rynek e-commerce już zmierza w tym kierunku. W lipcu 2026 r. firma Base Index odnotowała 24,7-procentowy wzrost sprzedaży transgranicznej w ujęciu rok do roku wśród polskich sprzedawców objętych jej bazą danych. W tym samym okresie sprzedaż krajowa wzrosła o 10,4%.
To nie daje odpowiedzi na pytanie, kiedy Twoja firma powinna zmienić dostawcę. Twoje własne dane dotyczące zamówień lepiej się do tego nadają.
Przyjrzyj się, skąd obecnie pochodzą przychody, i porównaj to z sytuacją sprzed sześciu lub dwunastu miesięcy. Następnie sprawdź, jakie konkretnie plany ma firma na przyszłość.
Jeśli celowo dążysz do zwiększenia sprzedaży zagranicznej, system płatności musi oferować coś więcej niż tylko możliwość akceptacji zagranicznych kart Visa.
Klient z Niemiec może potrzebować ceny podanej w euro. Być może chcesz zaoferować inny zestaw metod płatności. Dział finansowy musi wiedzieć, co dzieje się później z tymi euro. Dział obsługi klienta musi mieć możliwość odnalezienia transakcji, jeśli coś pójdzie nie tak.
W przypadku sporadycznych zamówień nie ma w tym nic nadzwyczajnego.
Sprawa nabiera większego znaczenia, gdy już zapłacisz za pozyskanie klienta.
A niezależnie od tego, jakie zmiany wprowadzisz na rynku międzynarodowym, muszą one nadal współdziałać z dotychczasowym sposobem przyjmowania płatności internetowych w Polsce.
2. Masz dostawcę usług płatniczych dla każdego kraju
To zwykle zaskakuje ludzi.
Polski dostawca nadal jest dostępny. Ktoś poleca innego dostawcę dla Czech. Niemcy potrzebują czegoś, czego nie oferują dwaj pierwsi. Jedna integracja odbywa się za pośrednictwem wtyczki, a druga wymaga pewnych niestandardowych rozwiązań programistycznych.
Gdy do sprawy wkracza dział finansowy, cała koncepcja wygląda już mniej elegancko niż w planie rozwoju.
Istnieją różne terminy wypłat. Różne rodzaje eksportów. Różne statusy transakcji. Proces zwrotu środków rozpoczyna się w jednym panelu, a nieudaną płatność z Niemiec trzeba odnaleźć w innym.
Nikt nie podjął fatalnej decyzji.
Każdy z tych dostawców miał zapewne wówczas całkowicie uzasadniony powód, dla którego został dodany.
Najbardziej irytujące jest to, co dzieje się potem.
W małej firmie może się obecnie zdarzyć, że dział inżynierii zajmuje się obsługą kilku połączeń płatniczych, dział finansowy – uzgadnianiem kilku plików rozliczeniowych, a dział obsługi klienta – ustalaniem, który dostawca obsłużył daną transakcję.
Można dość dobrze zorientować się, jak daleko to zaszło, nawet bez przeprowadzania pełnego audytu płatności.
Zapytaj znajomych:
- Ile mamy kont u dostawców usług płatniczych?
- Kto ma dostęp do wszystkich z nich?
- Czy dział finansowy rozlicza je osobno?
- Jeśli płatność za granicą nie powiedzie się, czy dział pomocy technicznej wie, gdzie szukać przyczyny?
- Czy wejście na kolejny rynek oznaczałoby dodanie kolejnego dostawcy?
Jeśli to wszystko nadal jest łatwe, to w porządku.
Jeśli w odpowiedziach pojawia się zaskakująco dużo stwierdzeń typu „zapytaj Martę, chyba ma dane logowania”, to prawdopodobnie kwestie operacyjne zaczynają odgrywać coraz większą rolę.
Lokalny dostawca może nadal stanowić najlepsze rozwiązanie na danym rynku. Problemem nie jest to, że istnieje więcej niż jeden dostawca, lecz to, że domyślnie wybiera się ich wszystkich przy każdej ekspansji.
Lokalny dostawca może nadal stanowić najlepsze rozwiązanie na danym rynku. Problemem nie jest to, że istnieje więcej niż jeden dostawca, lecz to, że domyślnie wybiera się ich wszystkich przy każdej ekspansji.
3. Wejście na rynek międzynarodowy wiąże się z koniecznością pójścia na ustępstwa w kwestii BLIK
W tym miejscu Polska nieco bardziej doprecyzuje tę decyzję.
BLIK jest już głęboko zakorzeniony w polskim rynku płatności internetowych. W pierwszej połowie 2026 r. serwis liczył 21,6 mln aktywnych użytkowników, a konsumenci zrealizowali za jego pośrednictwem 766,7 mln płatności internetowych o łącznej wartości 124,5 mld PLN. Handel elektroniczny stanowił 48,5% wszystkich transakcji realizowanych za pośrednictwem BLIK.
Dla polskiej firmy działającej na rynku konsumenckim pominięcie tej opcji nie jest bynajmniej drobnym wyborem przy finalizacji transakcji.
A rozbudowa nie powinna cię do tego zmuszać.
Jeśli znajdziesz międzynarodowego dostawcę, który obsługuje wszystkie kraje wymienione w planie działania, ale pogarsza proces realizacji zamówienia w Polsce, to rozwiązując jeden problem, stworzyłeś kolejny u siebie.
BLIK musi stanowić uzupełnienie kart, portfeli i innych metod płatności, z których już korzystają polscy klienci, podczas gdy pozostała część systemu może obsługiwać klientów z innych krajów.
Jest jeszcze jeden powód, by nie traktować BLIK-a wyłącznie jako kwestii dotyczącej Polski.
Sam system rozszerza swoją działalność poza granice Polski. BLIK rozwija interoperacyjność na Słowacji i w strefie euro, a jednocześnie rośnie liczba płatności cyklicznych. W pierwszej połowie 2026 r. odnotowano 3,6 mln płatności cyklicznych, co stanowi dwudziestokrotny wzrost w porównaniu z tym samym okresem rok wcześniej.
W przypadku sklepu internetowego nasuwa się oczywiste pytanie, czy usługa BLIK jest faktycznie dostępna.
W przypadku startupu oferującego oprogramowanie w modelu SaaS lub opartego na subskrypcji kolejną kwestią może być to, w jaki sposób ta metoda sprawdza się w przypadku cyklicznego rozliczania w dłuższej perspektywie czasowej.
A kiedy porównujesz dostawców, zwracaj irytująco dużą uwagę na znaczenie słowa „dostępny”.
Słowo „obsługiwany” może oznaczać wiele różnych rzeczy na stronie sprzedażowej.
Zapytaj, czy Twoje polskie konto handlowe, w ramach planowanej integracji, może już teraz obsługiwać BLIK.
Na tej podstawie o wiele łatwiej jest opracować plan wprowadzenia produktu na rynek.
Obsługa BLIK-a oraz płatności międzynarodowych powinna być standardowym wymogiem dla polskiego startupu rozszerzającego działalność za granicę, a nie wyborem typu „albo-albo”.
4. Dział finansowy zaczął zadawać więcej pytań niż kasa
Płatność została zrealizowana. Teraz ktoś musi to rozliczyć.
Ta druga kwestia staje się bardziej zauważalna, gdy PLN nie jest jedyną walutą obiegającą w firmie.
Załóżmy, że prowadzisz sprzedaż w Niemczech. Klient widzi kwoty w euro. Twoja polska firma nadal wypłaca wynagrodzenia, płaci podatki i rozlicza się z wieloma dostawcami w zlotych.
Co więc dzieje się między dokonaniem płatności w euro a zaksięgowaniem środków na Twoim koncie bankowym? Są dwie odrębne kwestie, o które warto zapytać dostawcę usług.
Jaką kwotę wpłaca klient?
To jest strona kasowa.
Jeśli prawidłowo zlokalizowałeś niemiecki sklep, prawdopodobnie nie chcesz zakończyć tego doświadczenia, wyświetlając wszystkie ceny w złotych i pozostawiając klientowi zadanie samodzielnego obliczenia, ile będzie go kosztował zakup.
Co zyskuje Twoja firma?
I tu właśnie wkraczają rozliczenia i rynek walutowy.
Nie wszyscy dostawcy podchodzą do tego w ten sam sposób, a stwierdzenie „obsługujemy osiem walut” nie odpowiada na pytanie dotyczące finansów.
Podaj konkretne informacje:
Łatwo jest poświęcić mnóstwo czasu na porównywanie, czy oprocentowanie jednej karty jest o 0,2 punktu procentowego niższe, a o pozostałych kwestiach ledwo się pytać.
W przypadku kart konsumenckich w EOG przepisy już teraz ograniczają podstawową opłatę interchange do 0,2% w przypadku konsumenckich kart debetowych i do 0,3% w przypadku konsumenckich kart kredytowych objętych tymi przepisami. Nie oznacza to jednak, że każdy dostawca pobiera od akceptantów tę samą kwotę; opłata interchange stanowi jedynie jeden z elementów ostatecznej opłaty pobieranej od akceptanta.
Warto zwłaszcza uzyskać pisemne potwierdzenie warunków wymiany walut.
„Konkurencyjne kursy walutowe” brzmią ładnie na stronie internetowej, ale w finansach nie da się tego odwzorować w modelu.
5. Rynek jest gotowy, a płatności jeszcze nie
Podczas rozmowy dotyczącej planowania często słyszy się takie stwierdzenie: „W Niemczech można uruchomić system w przyszłym miesiącu, ale kwestia płatności wciąż wymaga dopracowania”.
Może zdarzy się to raz. No cóż, w porządku.
A potem, sześć miesięcy później, pojawia się temat Czech i ktoś mówi niemal to samo.
Jeśli dotarłeś aż do tego miejsca, radziłbym poprosić obecnego dostawcę, aby dokładnie omówił z tobą kolejny etap wdrożenia, zanim dodasz cokolwiek jeszcze.
Nie: Czy wspieracie Niemcy? Raczej coś w stylu: Działamy już w Polsce. Chcemy rozpocząć działalność w Niemczech. Co dokładnie musimy zrobić?
- Czy potrzebujesz kolejnej umowy?
- Kolejna konfiguracja sprzedawcy?
- Więcej weryfikacji?
- Nowa inwestycja?
- Czy można włączyć obsługę waluty i metod płatności w ramach obecnie używanego rozwiązania?
- Co się zmieni w dziedzinie finansów?
Nie potrzebujesz zgrabnej odpowiedzi. Znacznie bardziej przydatna jest nieco nudna lista konkretnych kroków.
To również dobry sposób na odróżnienie dostawców, którzy faktycznie obsługują sprzedawców działających na wielu rynkach, od tych, którzy po prostu akceptują karty międzynarodowe.
To samo dotyczy sytuacji, gdy rozważasz wybór nowego dostawcy.
Nie pytaj, na ile platforma jest „skalowalna”.
Powiedz im, że Polska jest już gotowa, Niemcy będą następne, a po nich prawdopodobnie Czechy. Zobacz, jak wygląda ta praca.
Kiedy pozostanie na miejscu jest lepszym rozwiązaniem
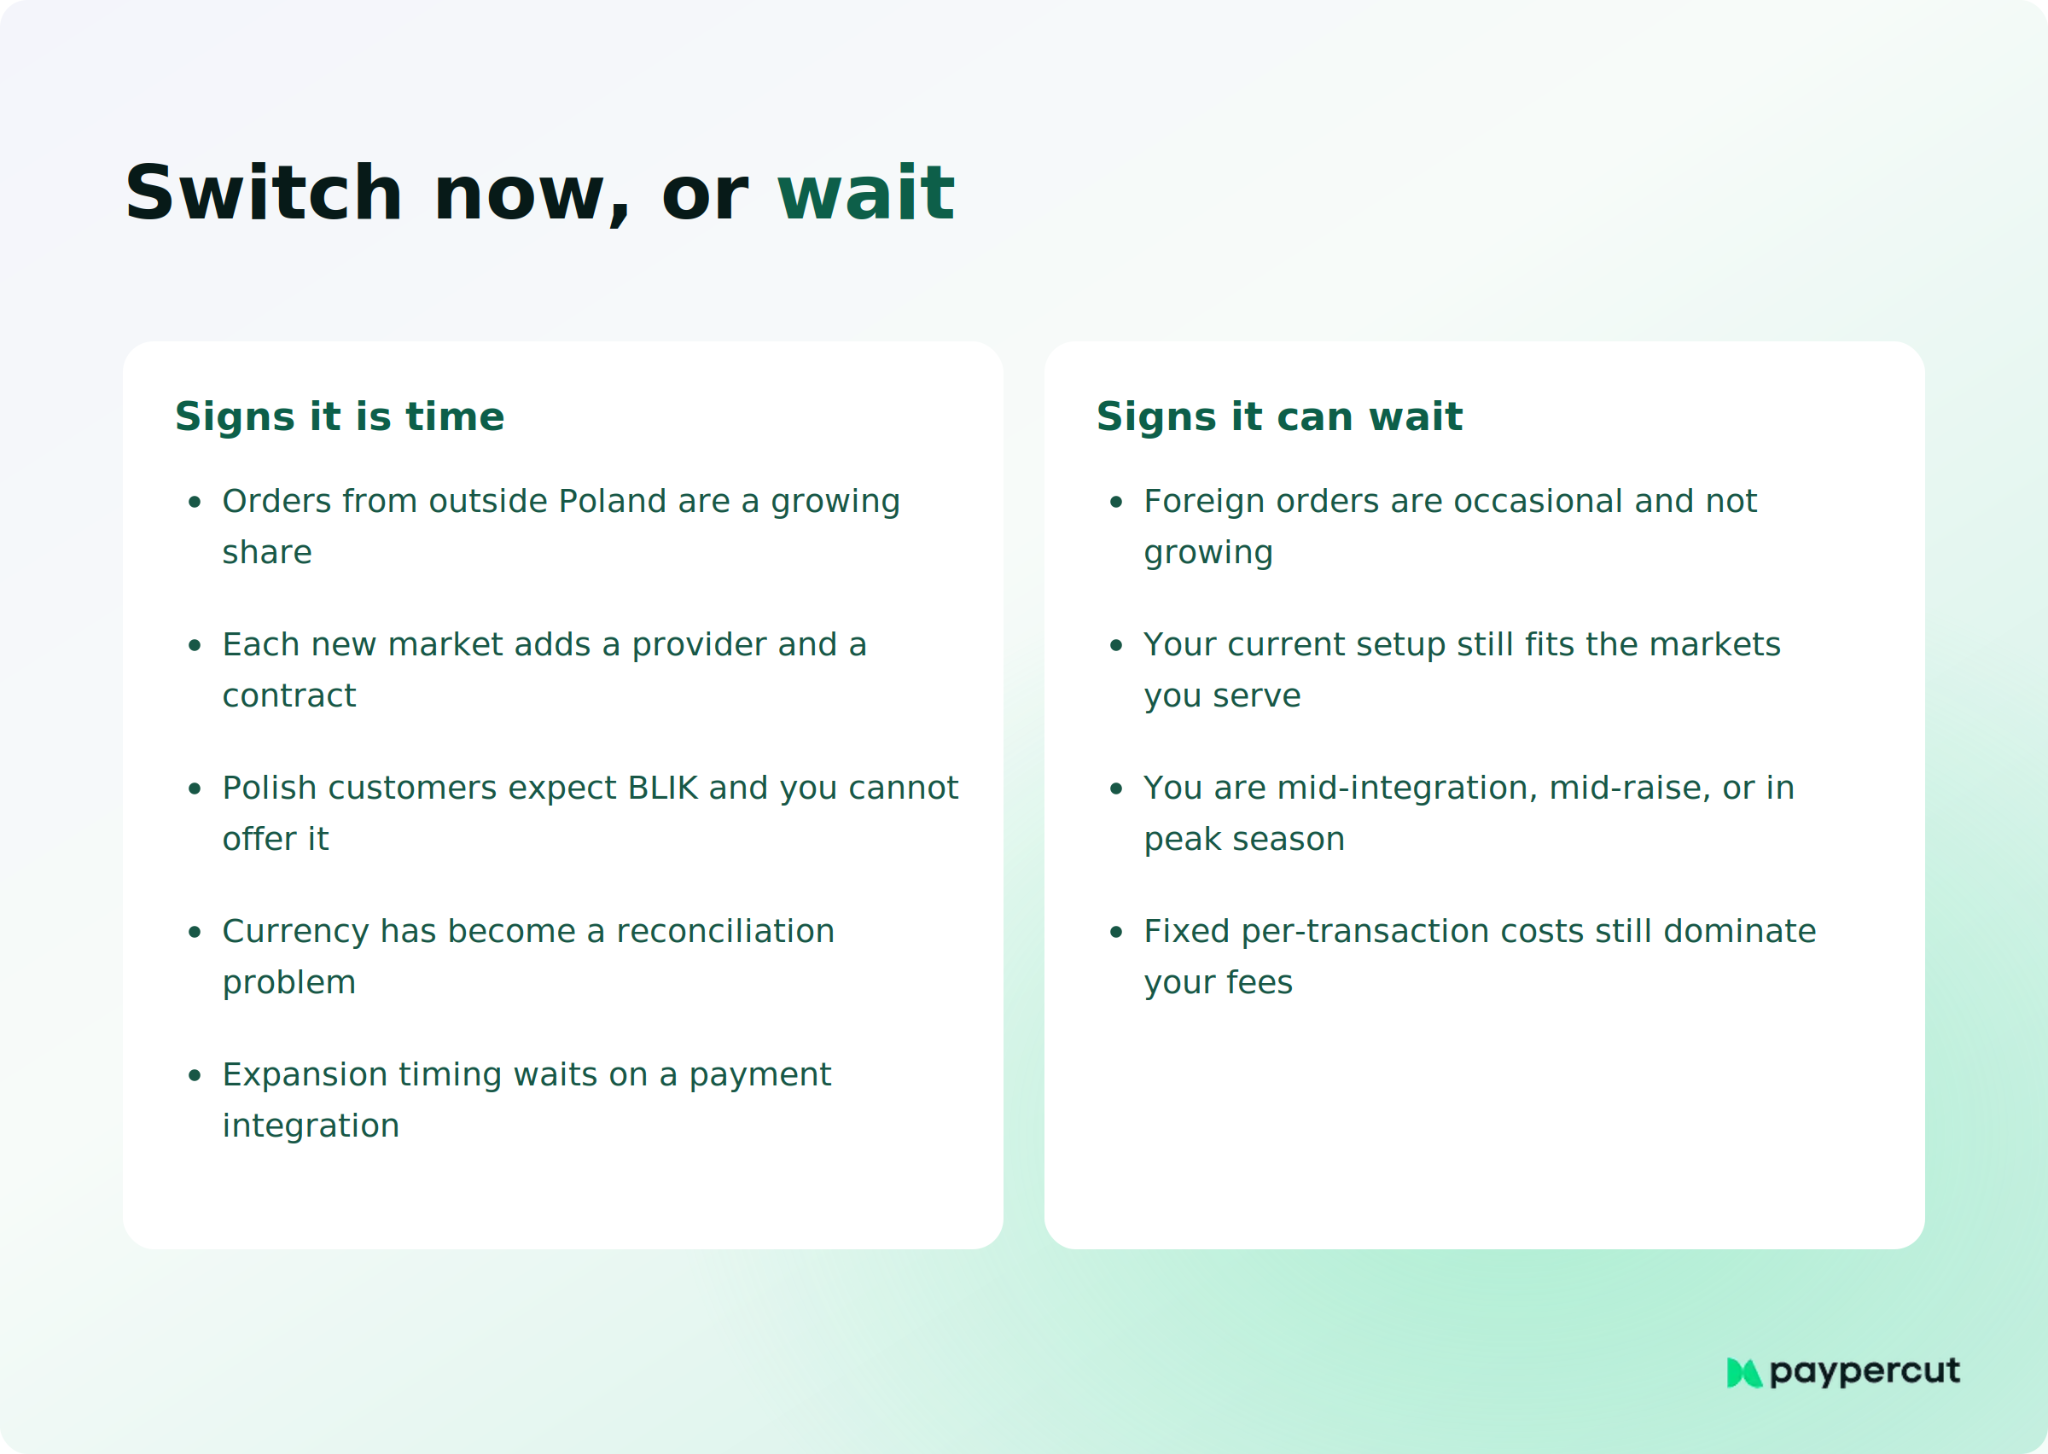
Może się zdarzyć – i to jest całkowicie uzasadniony scenariusz – że po zapoznaniu się z wszystkimi pięcioma znakami zdecydujesz się na razie nic nie robić.
Jeśli działalność nadal koncentruje się głównie na Polsce, klienci mają do dyspozycji preferowane przez siebie opcje płatności, a obecny dostawca nie powoduje problemów operacyjnych, to zmiana dostawcy byłaby po prostu kolejnym projektem.
Daj temu spokój.
Nie musisz też przeprowadzać migracji w chwili, gdy zdasz sobie sprawę, że ta konfiguracja prawdopodobnie nie będzie Ci odpowiadać na zawsze.
Jeśli zespół wkrótce wkroczy w szczyt sezonu, jest w połowie realizacji kolejnego projektu technicznego lub po prostu nie ma jeszcze gotowego drugiego rynku, to wprowadzenie na dodatek migracji dostawcy usług płatniczych nie przyniesie zbyt wielu korzyści.
Warto wiedzieć o tym, zanim znajdziesz się pod presją.
Już teraz możesz porównać dostępne opcje, zapoznać się z warunkami handlowymi i oszacować, jak trudna byłaby migracja. Następnie sam zdecydujesz, kiedy ją przeprowadzić.
Zanim zdecydujesz się na zmianę, zadaj sobie te 10 pytań
Nie wybralibyśmy dostawcy obsługującego wiele rynków na podstawie mapy kraju. A już na pewno nie wybralibyśmy go na podstawie pierwszej stawki podanej na stronie z cennikiem.
Skorzystaj z tych platform, z których faktycznie zamierzasz korzystać, i poproś dostawcę, aby wyjaśnił Ci, jak działa każda z nich.
Jak dużo pracy wymaga zmiana dostawcy usług płatniczych?
Zależy to w znacznie większym stopniu od tego, co już stworzyłeś, niż od wielkości firmy.
Sklep WooCommerce korzystający ze standardowej wtyczki i obsługujący płatności jednorazowe to jedno zadanie.
Kolejnym przykładem jest firma oferująca usługi SaaS z cyklicznymi subskrypcjami, zapisanymi danymi płatniczymi klientów, niestandardowymi webhookami oraz narzędziami finansowymi zintegrowanymi z istniejącym dostawcą.
Zanim cokolwiek zmienisz, sporządź listę elementów, na które ma wpływ obecny dostawca:
- kasa;
- metody płatności;
- wywołania API lub wtyczki;
- webhooki;
- zwroty i spory;
- subskrypcje;
- zapisane dane dotyczące płatności;
- eksport transakcji;
- finanse i rachunkowość;
- jakikolwiek okres wypowiedzenia przewidziany w umowie.
Niektóre elementy można łatwo przenieść. Inne mogą wymagać przez jakiś czas równoległego działania.
Kwestie związane z subskrypcjami i zapisanymi danymi płatniczymi warto poruszyć na wczesnym etapie, ponieważ mogą one sprawić, że migracja będzie bardziej skomplikowana niż zwykła wymiana integracji z procesem realizacji transakcji.
W przypadku projektu na zamówienie należy dać programiście więcej czasu. W przypadku subskrypcji warto rozpocząć rozmowy wcześniej.
Niezależnie od tego, jak wygląda Twoja konfiguracja, unikaj traktowania zmiany dostawcy jako jednej wielkiej operacji. Najpierw przeprowadź testy, a dopiero gdy nowy przepływ danych będzie działał poprawnie, przenieś ruch produkcyjny. Utrzymaj dostęp do starego dostawcy tak długo, jak długo będziesz potrzebować historycznych danych transakcyjnych, informacji o zwrotach lub zapisów dotyczących sporów.
Jak Paypercut wpisuje się w strategię rozwoju Twojej firmy
Możemy pomóc Państwu w skonfigurowaniu systemu płatności w Polsce od samego początku, zapewniając jednocześnie możliwość rozszerzenia działalności, gdy kolejny rynek będzie gotowy.
Dla polskich sprzedawców oznacza to dostęp do BLIK-a obok kart i portfeli cyfrowych, publikację lokalnych cenników, przelewy na już używane konto firmowe oraz kilka sposobów podłączenia się w zależności od tego, jak zbudowany jest Twój sklep.
Nasze polskie stawki zaczynają się obecnie od 1,29% + 0,25 PLN za transakcje kartami Visa i Mastercard dla konsumentów z EOG; ta sama stawka obowiązuje w przypadku BLIK, bez opłaty aktywacyjnej ani minimalnej kwoty miesięcznej.
Jeśli na innym rynku proces ten już wkroczył w fazę przejścia od pomysłu do faktycznego wprowadzenia na rynek, warto już na wczesnym etapie przyjrzeć się kwestiom płatności: jakie metody będą tam potrzebne, które waluty mają znaczenie oraz co należy zmienić w obecnej konfiguracji, zanim pojawią się klienci.
Zobacz, jak działa Paypercut
Wypróbuj proces płatności na własną rękę i przekonaj się, jak Paypercut sprawdzi się w Twojej firmie – zarówno w Polsce, jak i poza jej granicami.
Najczęściej zadawane pytania
Skąd mam wiedzieć, czy mój startup przerósł już model płatności oparty na jednym rynku?
Dobrym znakiem jest to, że wejście na rynek innego kraju wiąże się obecnie z koniecznością dodania nowego dostawcy, umowy, integracji lub procesu finansowego. Nie musisz najpierw osiągać określonego poziomu przychodów; przyjrzyj się, czego faktycznie wymagałby Twój kolejny rynek i czy system płatności nie musi być za każdym razem przebudowywany wraz z rozwojem firmy.
Czy potrzebuję dostawcy obsługującego wiele rynków, jeśli obecnie prowadzę sprzedaż wyłącznie w Polsce, ale planuję rozszerzyć działalność?
Niekoniecznie. Jeśli ekspansja to na razie tylko przyszły pomysł, wybierz rozwiązanie, które najlepiej sprawdza się w Twojej obecnej działalności, a porównywanie dostawców obsługujących wiele rynków zacznij dopiero wtedy, gdy w innym kraju pojawi się konkretny plan wprowadzenia na rynek, budżet lub rosnąca sprzedaż.
Czy korzystanie z usług dostawcy usług płatniczych obsługującego wiele rynków wiąże się z wyższymi opłatami?
Nie zawsze. Kurs transakcyjny może być wyższy, niższy lub podobny w zależności od dostawcy i struktury Twoich płatności, dlatego warto porównać nie tylko podawany w reklamach kurs karty, ale także kursy walutowe, ceny lokalnych metod płatności, kwoty wypłat, opłaty za transakcje międzynarodowe oraz wszelkie koszty stałe.
Czy dostawca usług płatniczych obsługujący wiele rynków może oferować usługę BLIK obok międzynarodowych metod płatności?
Tak, o ile usługa BLIK jest aktywna dla Twojego konta sprzedawcy i integracji. W przypadku polskiego startupu oznacza to, że należy zachować opcję BLIK w polskim procesie płatności, jednocześnie oferując klientom z innych rynków karty, portfele elektroniczne i inne obsługiwane metody płatności, dlatego zawsze należy sprawdzić dokładną konfigurację dostępną w Twoim przypadku, zamiast polegać na ogólnej liście krajów.
Jak trudne jest przejście z systemu płatności obejmującego jeden rynek na dostawcę obsługującego wiele rynków?
To zależy od tego, z czym połączony jest Twój obecny dostawca. W przypadku sklepu opartego na wtyczkach, obsługującego płatności jednorazowe, migracja może być stosunkowo prosta, natomiast subskrypcje, zapisane dane płatnicze, niestandardowe interfejsy API, webhooki i integracje z systemami księgowymi mogą wymagać więcej pracy, dlatego przed zmianą dostawcy warto zidentyfikować te zależności.