




W ostatnich latach system płatności w Polsce uległ znacznym zmianom. Rozwój handlu elektronicznego, innowacje w dziedzinie fintech oraz zmiany regulacyjne, takie jak dyrektywa w sprawie usług płatniczych (PSD2), przyspieszyły przejście na płatności cyfrowe.
Polscy konsumenci z entuzjazmem przyjęli tę zmianę. Są obeznani z technologią, dbają o bezpieczeństwo i przyzwyczaili się już do różnorodności metod płatności. Co więcej, są gotowi zrezygnować z zakupu, jeśli przy finalizacji transakcji nie znajdą swojej ulubionej metody płatności.
Dla firm rozpoczynających działalność lub prowadzących ją w Polsce zrozumienie zachowań i preferencji klientów ma kluczowe znaczenie. W niniejszym przewodniku omówiono najpopularniejsze metody płatności w Polsce, wskazano, kto z nich korzysta, kto je oferuje oraz jakie mają one znaczenie dla Twojej firmy.
Najważniejsze wnioski
- Polscy konsumenci mają zróżnicowane preferencje i oczekują szerokiego wyboru.
Najpopularniejszą metodą płatności są karty płatnicze, a następnie rozwiązanie do płatności mobilnych BLIK oraz przelewy bankowe. Inne dostępne opcje to gotówka, opcja „Kup teraz, zapłać później” oraz kryptowaluty.
- Oferowanie różnorodnych opcji pozwala dotrzeć do różnych grup odbiorców.
Portfele cyfrowe, usługi typu „kup teraz, zapłać później” (BNPL) oraz kryptowaluty są częściej wykorzystywane przez młodsze pokolenie, podczas gdy starsi konsumenci częściej korzystają z przelewów bankowych niż młodsi klienci.
- Zarządzanie wieloma metodami i dostawcami szybko staje się skomplikowane.
Każda opcja może wymagać oddzielnej umowy, integracji oraz kontroli zgodności. Paypercut umożliwia wdrażanie różnych metod płatności i zarządzanie nimi za pomocą jednego panelu.
Przegląd metod płatności w Polsce
Oto przegląd głównych metod płatności w Polsce:
6 metod płatności, które sprzedawcy w Polsce powinni znać: popularność, wiodące serwisy i nie tylko
Preferencje i zwyczaje płatnicze polskich konsumentów są zróżnicowane. W poniższych sekcjach omówiono popularne metody płatności w Polsce — od tradycyjnych kart płatniczych po nowoczesne kryptowaluty.
Jeśli chcesz prowadzić działalność gospodarczą w Polsce, najlepiej jest zaoferować jak najwięcej metod płatności, ponieważ klienci oczekują różnorodności. Przedstawiliśmy jednak zalety i wady każdej z nich, abyś wiedział, czego się spodziewać, i mógł się odpowiednio przygotować.
1. Karty płatnicze
Karty płatnicze cieszą się w Polsce dużą popularnością zarówno przy płatnościach w sklepach stacjonarnych, jak i w sklepach internetowych. W 2024 r. wykorzystano je w 65% transakcji. Ponadto w latach 2024–2025 liczba kart wzrosła o 1,7%, a liczba akceptantów obsługujących płatności kartą w sklepach internetowych wzrosła w tym samym okresie o 6%.
Skąd bierze się ich popularność? 83% konsumentów czuje się bezpiecznie i komfortowo, korzystając z nich, a 75% ufa im bardziej niż jakiejkolwiek innej metodzie płatności. Sprzedawcy preferują karty, ponieważ korzyści z ich stosowania przeważają nad kosztami, a jako powody podają między innymi doskonałe zabezpieczenia przed oszustwami.
Najpopularniejszymi wydawcami kart są Visa i Mastercard, a największy udział w rynku kart posiadają PKO Bank Polski i Bank Pekao.
Polscy konsumenci zdecydowanie preferują karty debetowe w stosunku do innych rodzajów kart, takich jak karty kredytowe i przedpłacone. Karty debetowe stanowią obecnie około 90% wszystkich transakcji kartowych i od ponad dziesięciu lat są dominującym rodzajem kart.

Warto również zauważyć, że Polska ma jeden z najwyższych wskaźników upowszechnienia kart zbliżeniowych na świecie. Około 97% transakcji kartowych odbywa się w trybie zbliżeniowym, a 100% terminali płatniczych w kraju obsługuje tę metodę płatności. Takie zachowania konsumentów kształtują również ich oczekiwania w sieci: polscy klienci oczekują, że proces realizacji transakcji będzie równie szybki i przebiegał bez żadnych utrudnień.
Zalety i wady wprowadzania płatności kartą
2. Portfele cyfrowe
W ciągu ostatnich kilku lat polski system płatności uległ znacznej cyfryzacji. Według rankingu „2025 EU Financial Centres Power Index” Polska jest obecnie liderem pod względem liczby transakcji realizowanych za pośrednict wem bankowości mobilnej i internetowej.
Lokalny system płatności mobilnych BLIK jest najpopularniejszą metodą płatności internetowych w Polsce. W pierwszej połowie 2025 roku za pośrednictwem BLIK zrealizowano 1,39 mld transakcji. W ciągu ostatnich kilku lat system ten znacznie zyskał na popularności, osiągając 24-procentowy wzrost w porównaniu z pierwszą połową 2024 roku.
W Polsce często akceptowane są również globalne portfele elektroniczne, takie jak Google Pay, Apple Pay i PayPal, jednak nigdy nie osiągnęły one takiego sukcesu jak ich lokalny odpowiednik. Dla wielu polskich klientów obecność opcji BLIK przy kasie stanowi również znak zaufania. Jej brak może negatywnie wpłynąć na współczynnik konwersji, nawet jeśli dostępne są płatności kartą.
Zalety i wady wprowadzania płatności za pomocą portfeli elektronicznych
Przyjrzyjmy się bliżej BLIK
BLIK został założony w 2015 roku przez Polski Standard Płatności (PSP), konsorcjum sześciu największych polskich banków. Obecnie z BLIK-a można korzystać w 19 aplikacjach bankowych. Oprócz Polski usługa ta jest dostępna również w Rumunii i na Słowacji, a w planach jest dalsza ekspansja.
Aby zapłacić za pomocą BLIK, użytkownicy muszą najpierw połączyć tę usługę ze swoim kontem bankowym i aplikacją bankową. Następnie, po wybraniu BLIK jako metody płatności, otrzymują w aplikacji bankowej unikalny 6-cyfrowy kod. Kod ten umożliwia im:
- Zakupy internetowe
- Płatności zbliżeniowe w sklepach stacjonarnych
- Wypłaty gotówki z bankomatów
- Przelewy między użytkownikami, tj. wysyłanie pieniędzy do znajomych i rodziny
Mogą wprowadzić kod na terminalu płatniczym, stronie płatności online lub w bankomacie. Aby sfinalizować płatność, użytkownik musi ją potwierdzić w aplikacji w ciągu 60 sekund.
3. Przelew bankowy
Chociaż przelewy bankowe nie zawsze są tak szybkie i wygodne jak płatności za pomocą portfeli cyfrowych, są one bardzo popularne, zwłaszcza wśród osób starszych. Około 87% sprzedawców akceptuje tę metodę, a 69% konsumentów z niej korzysta, przy czym ta ostatnia liczba przewyższa średnią europejską. Konsumenci zazwyczaj cenią sobie bezpieczeństwo i niezawodność tej metody.
Przelewy bankowe w Polsce są bardzo zaawansowane i oparte na technologiach cyfrowych. Obsługiwane są przez różne sieci i systemy, w tym lokalne rozwiązania BLIK, Elixir, Express Elixir i Blue Cash.
Rozwiązania i dostawcy z branży fintech, tacy jak PayU, Przelewy24 i Sofort, cieszą się również popularnością dzięki możliwości realizacji niemal natychmiastowych transakcji, zarówno krajowych, jak i międzynarodowych. Wielu polskich klientów korzysta z systemów płatności bankowych (takich jak Przelewy24), które łączą mechanizmy przelewów bankowych z interfejsem przypominającym proces realizacji transakcji w sklepie internetowym.
Zalety i wady oferowania przelewów bankowych
4. Gotówka
Pomimo rosnącej popularności rozwiązań cyfrowych w niektórych segmentach nadal korzysta się z gotówki. Według jednego z badań płatności gotówkowe stanowiły 37% obrotów sprzedawców w latach 2023 i 2024.
Gotówka jest bardziej powszechna w regionach słabiej rozwiniętych i zazwyczaj służy do drobnych codziennych transakcji oraz zakupów w małych sklepach. Z czasem jej popularność prawdopodobnie jeszcze bardziej spadnie. W ciągu ostatnich dziesięciu lat liczba zarówno transakcji gotówkowych, jak i bankomatów systematycznie maleje.
Oprócz przyjmowania gotówki w sklepach stacjonarnych polscy sprzedawcy często oferują opcję płatności przy odbiorze. Metoda ta pozwala konsumentom zamówić produkt i zapłacić za niego później, przekazując gotówkę kurierowi, który następnie przekazuje ją sprzedawcy.
Należy pamiętać, że Polska nadal posługuje się złotym (PLN), mimo że jest członkiem UE. Jeśli planujesz operować polską gotówką, a Twoja księgowość opiera się na innej walucie, musisz uwzględnić kurs wymiany.
Zalety i wady oferowania płatności gotówkowych
5. Kup teraz, zapłać później
„Kup teraz, zapłać później” (BNPL) to metoda, która pozwala konsumentom rozłożyć koszt zakupu i spłacać go w ratach. Dzięki temu zyskują elastyczność i dostęp do produktów o wysokiej wartości, nie nadwyrężając przy tym swojego budżetu.
Popyt na usługi typu „kup teraz, zapłać później” (BNPL) gwałtownie rośnie od 2023 roku. Obecna wartość polskiego rynku BNPL wynosi 4,09 mld USD i przewiduje się, że będzie rosnąć w tempie 21,3% rocznie, osiągając poziom 10,72 mld USD w 2031 roku. Do dostawców oferujących usługi BNPL w Polsce należą między innymi PayU, PayPo i DotPay.
Około 70% użytkowników usług BNPL to osoby poniżej 35. roku życia. Ta grupa wiekowa zazwyczaj nie ma dostępu do formalnych kredytów lub boryka się z wysokimi stopami procentowymi, dlatego usługi BNPL stały się dla niej odpowiednią alternatywą.
Zalety i wady oferowania usług typu „kup teraz, zapłać później”
6. Kryptowaluty
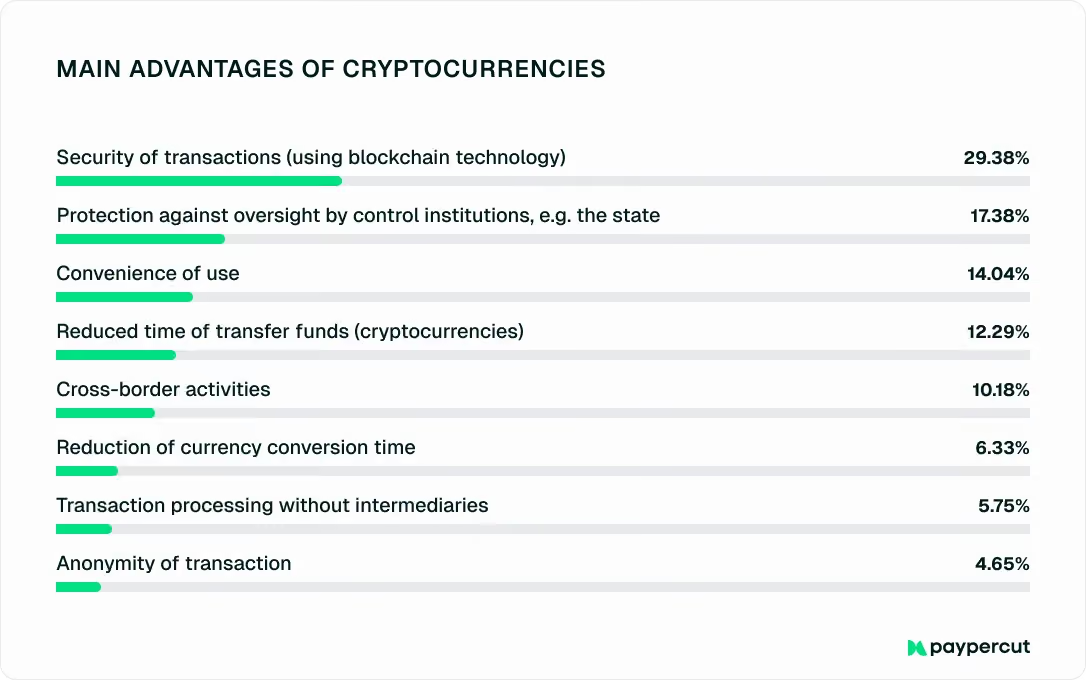
W Polsce kryptowaluty są wykorzystywane częściej niż w sąsiednich krajach. Chociaż ta metoda nie jest jeszcze tak popularna jak BLIK czy karty płatnicze, jej wykorzystanie jest znaczne i szybko rośnie, zwłaszcza w grupie wiekowej 19–24 lata. Do najczęstszych powodów korzystania z kryptowalut należą: większe bezpieczeństwo i anonimowość transakcji, ochrona przed nadzorem oraz wygoda użytkowania.
W jednym z badań około 20% Polaków zadeklarowało, że w połowie 2025 roku inwestowało w kryptowaluty. Prawie połowa z nich weszła na ten rynek w ciągu ostatniego roku, a ponad 65% korzystało z kryptowalut do dokonywania płatności.
Do najpopularniejszych kryptowalut należą Bitcoin, Ethereum, XRP, Solana i Monero, a najczęściej pobieraną aplikacją jest Binance.
Zalety i wady wprowadzania płatności kryptowalutowych
Kilka słów na zakończenie o metodach płatności w Polsce
Polski rynek płatności oferuje wiele możliwości, ale wymaga też starannego planowania. Przede wszystkim należy zapewnić szeroki wybór opcji płatności, aby nie stracić znacznej części sprzedaży.
Wdrożenie wszystkich tych metod płatności stanowi nie lada wyzwanie. Każda z nich wiąże się ze specyficznymi kwestiami technicznymi i prawnymi, co wymaga żmudnych czynności, takich jak przeglądanie i podpisywanie umów, zapewnienie zgodności z przepisami oraz dostosowanie bramek płatniczych. Dla małej firmy te komplikacje mogą stanowić poważną przeszkodę, która pochłania cenne zasoby.
Dobrą wiadomością jest to, że korzystanie z platformy takiej jak Paypercut może ułatwić dodawanie nowych metod płatności, zarządzanie nimi oraz ekspansję na rynek polski i poza jego granice.
Jak Paypercut pomaga w przyjmowaniu płatności w Polsce
Paypercut to platforma płatnicza stworzona z myślą o małych i średnich przedsiębiorstwach rozwijających swoją działalność w Europie Środkowej i Wschodniej. Dzięki Paypercut możesz skonfigurować i zarządzać płatnościami za pomocą najpopularniejszych metod w Polsce, w tym kart, portfeli elektronicznych i usług typu „kup teraz, zapłać później” (BNPL), a wkrótce także za pomocą BLIK.
A co najlepsze? Wszystko to można zrobić z poziomu jednego pulpitu nawigacyjnego.

Wystarczy zarejestrować się raz, zintegrować Paypercut ze swoją stroną internetową za pomocą wtyczki lub API, a zyskasz dostęp do potrzebnych metod płatności bez konieczności prowadzenia indywidualnych negocjacji z każdym dostawcą. Paypercut pomaga uprościć procesy związane z zapewnieniem zgodności z wymogami PSD2, RODO oraz procedurami weryfikacji tożsamości klientów (KYC).
Po uruchomieniu serwisu będziesz mógł oferować płatności w PLN oraz w ponad 11 innych walutach, unikając w ten sposób opłat za przewalutowanie i opłat za transakcje międzynarodowe.
Paypercut zapewnia dostęp do wielu produktów, funkcji i korzyści, w tym:
- Różnorodne opcje integracji: skonfiguruj płatności za pomocą hostowanego lub wbudowanego systemu płatności. Możesz też skorzystać z wtyczek przeznaczonych dla popularnych platform e-commerce, takich jak Shopify.
- Kody QR i linki do płatności: Przyjmuj płatności w Polsce, nawet jeśli nie masz strony internetowej ani sklepu internetowego.
- Prosta polityka cenowa: płacisz wyłącznie za transakcje, a konkretnie za te zakończone sukcesem. Nie ma żadnych opłat początkowych ani wiążących umów miesięcznych.
- Elastyczne opcje BNPL: Skorzystaj z Paypercut jako dostawcy usług BNPL lub niezależnego agregatora. Otrzymuj płatności z góry lub wybierz bardziej opłacalny model BNPL finansowany przez sprzedawcę.
- Naprawdę pomocna obsługa klienta: jeśli masz pytania lub napotkasz problem, porozmawiasz z lokalnymi ekspertami, a nie z chatbotami.
- Rozwój poza granice Polski: Paypercut umożliwia przyjmowanie płatności z 29 innych krajów i łatwe skalowanie działalności.
Skontaktuj się z Paypercut już dziś i zapewnij polskim klientom metody płatności, których oczekują – bez konieczności zarządzania pięcioma różnymi integracjami.


