

Twój dostawca usług płatniczych został wybrany z myślą o sklepie, który uruchomiłeś, a niekoniecznie o tym, który prowadzisz obecnie. W miarę jak rozszerzasz działalność na nowe rynki, dodajesz metody płatności i realizujesz zamówienia, ograniczenia, które w momencie uruchomienia nie miały większego znaczenia, mogą zacząć kosztować Cię czas i pieniądze.
Najbardziej wyraźne oznaki widać w sześciu obszarach: zasięg rynku, metody płatności, cennik, wypłaty, integracje oraz obsługa klienta.
Niektóre problemy można być może rozwiązać w ramach obecnej oferty dostawcy. Jednak gdy te same ograniczenia nieustannie wpływają na koszty, przepływy pieniężne, rozwój firmy lub codzienną pracę, warto rozważyć inne opcje.
Do każdego znaku dołączony jest szybki test, który można przeprowadzić we własnym środowisku. A jeśli zmiana dostawcy rzeczywiście ma sens, dobrą wiadomością jest to, że nie trzeba od razu rezygnować z dotychczasowego dostawcy.
Najważniejsze wnioski
- Pojedynczy problem nie oznacza, że potrzebujesz nowego dostawcy; oznacza to natomiast powtarzająca się sytuacja, która nieustannie generuje koszty.
- Porównaj kwotę, którą faktycznie płacisz, a nie nominalną stopę procentową karty.
- Wchodzenie na nowe rynki szybciej niż cokolwiek innego ujawnia ograniczenia w zakresie płatności.
- Nie musisz przechodzić na nową usługę z dnia na dzień. Korzystanie z nowego dostawcy równolegle z dotychczasowym rozwiązaniem pozwala przetestować go przed podjęciem ostatecznej decyzji.
Sześć znaków w skrócie
Oznaka nr 1: Prowadzisz sprzedaż za granicą, ale platforma Twojego dostawcy została stworzona z myślą o jednym kraju
Na początku wystarczy dostawca obsługujący jedną walutę i karty z jednego kraju. Potem zaczynają napływać zamówienia z Austrii, Wielkiej Brytanii lub sąsiedniego rynku i pojawiają się drobne utrudnienia:
- Klienci zagraniczni widzą cenę przeliczoną przez ich bank i płacą opłatę za przewalutowanie, której się nie spodziewali.
- Zamierzasz podpisać drugą umowę, ponieważ Twój dostawca nie jest w stanie prawidłowo przyjmować płatności na nowym rynku.
- Korzystanie z zagranicznych kart kosztuje cię znacznie więcej, ale nie wiesz dokładnie, o ile.
Ta ostatnia kwestia ma jasną przyczynę. Zgodnie z rozporządzeniem (UE) 2015/751 opłata interchange za transakcje kartowe konsumentów objęte tym rozporządzeniem jest ograniczona do 0,2% w przypadku kart debetowych i 0,3% w przypadku kart kredytowych.
Karty komercyjne oraz niektóre karty wydane poza EOG nie podlegają tym limitom, co jest jednym z powodów, dla których ich akceptacja może wiązać się dla akceptantów z wyższymi kosztami.
Dla Ciebie, jako sprzedawcy, prawdziwym kosztem tego znaku nie jest sama opłata. Chodzi o kolejną integrację, która wiąże się z kolejną umową, panelem administracyjnym, cyklem wypłat oraz wtyczką, o którą trzeba dbać.
Test
Zlicz, ile umów płatniczych realizujesz i w ilu krajach prowadzisz sprzedaż.
- Jeśli wejście na kolejny rynek wiąże się z koniecznością dodania kolejnego dostawcy, Twoja infrastruktura nie będzie w stanie nadążyć za rozwojem firmy.
- Jeśli prawie wszystkie Twoje zamówienia pochodzą z jednego kraju i sytuacja ta nie ulegnie zmianie, to ta opcja nie jest dla Ciebie, a dobry lokalny dostawca może okazać się prostszym rozwiązaniem.
Zanim podpiszesz umowę z drugim dostawcą usług płatniczych na nowym rynku, zapytaj obecnego dostawcę o dwie rzeczy: w jakich walutach można dokonywać rozliczeń oraz jakie dokładnie opłaty pobieracie za transakcje kartami spoza EOG? Jeśli zamiast konkretnej kwoty usłyszysz odpowiedź „konkurencyjne stawki”, to znaczy, że dowiedziałeś się tego, czego potrzebowałeś.
Jeśli działasz tylko na jednym rynku, może to w ogóle nie stanowić problemu. Problem pojawia się jednak, gdy w miarę ekspansji przybywa coraz więcej umów, integracji i zadań operacyjnych.
Oznaka nr 2: Twoi klienci nie mogą płacić w wybrany przez siebie sposób
W przypadku urządzeń mobilnych portfele takie jak Apple Pay i Google Pay pozwalają klientom uniknąć konieczności wpisywania danych karty. Różnią się również lokalne preferencje dotyczące płatności.
BLIK jest szeroko stosowany w Polsce, qvik stał się obecnie jedną z codziennych metod płatności wykorzystywanych przez węgierskich klientów, natomiast RoPay powoli zyskuje popularność w Rumunii.
W związku z tym system płatności, który sprawdza się w jednym kraju, może wydawać się ograniczony w innym.
Problem nie polega na tym, że brakuje ci dzisiaj jednej metody płatności. Chodzi o to, że sprostanie oczekiwaniom klientów wiąże się z koniecznością dodania kolejnej umowy, integracji lub systemu, którym trzeba zarządzać.
Test
Przeszukaj skrzynkę odbiorczą działu pomocy technicznej i logi czatów z ostatniego miesiąca pod kątem fraz takich jak „zapłać za pomocą”, „Apple Pay” lub lokalnych metod płatności obowiązujących na Twoich rynkach. Jeśli śledzisz zachowania klientów podczas realizacji transakcji, zwróć również uwagę na to, w którym momencie klienci opuszczają stronę – zwłaszcza w momencie wyboru metody płatności.
Następnie sprawdź, jakie opcje są już dostępne w Twojej obecnej konfiguracji. Być może obsługujesz już daną metodę płatności, która po prostu nie jest włączona lub nie jest widoczna tam, gdzie klienci oczekują, że ją znajdą.
Jeśli rzeczywiście czegoś brakuje, sprawdź, z czym wiąże się dodanie tego elementu: czy chodzi o ustawienie w istniejącej integracji, czy też o nową umowę i konfigurację techniczną.
Oznaka nr 3: Nie potrafisz wyjaśnić własnego zestawienia opłat
W miarę rozwoju Twojego sklepu na wyciągach pojawiają się dodatkowe pozycje: miesięczne opłaty za korzystanie z bramki płatniczej, opłaty związane z PCI, opłaty za wypłatę środków, marże konwersji, a także inne stawki po przekroczeniu określonego progu obrotów lub naruszeniu warunków cenowych.
Nie ma w tym nic niezwykłego. Oznaką tego jest to, że nie da się już przewidzieć kosztów w przyszłym miesiącu na podstawie zamówień z przyszłego miesiąca.
Test
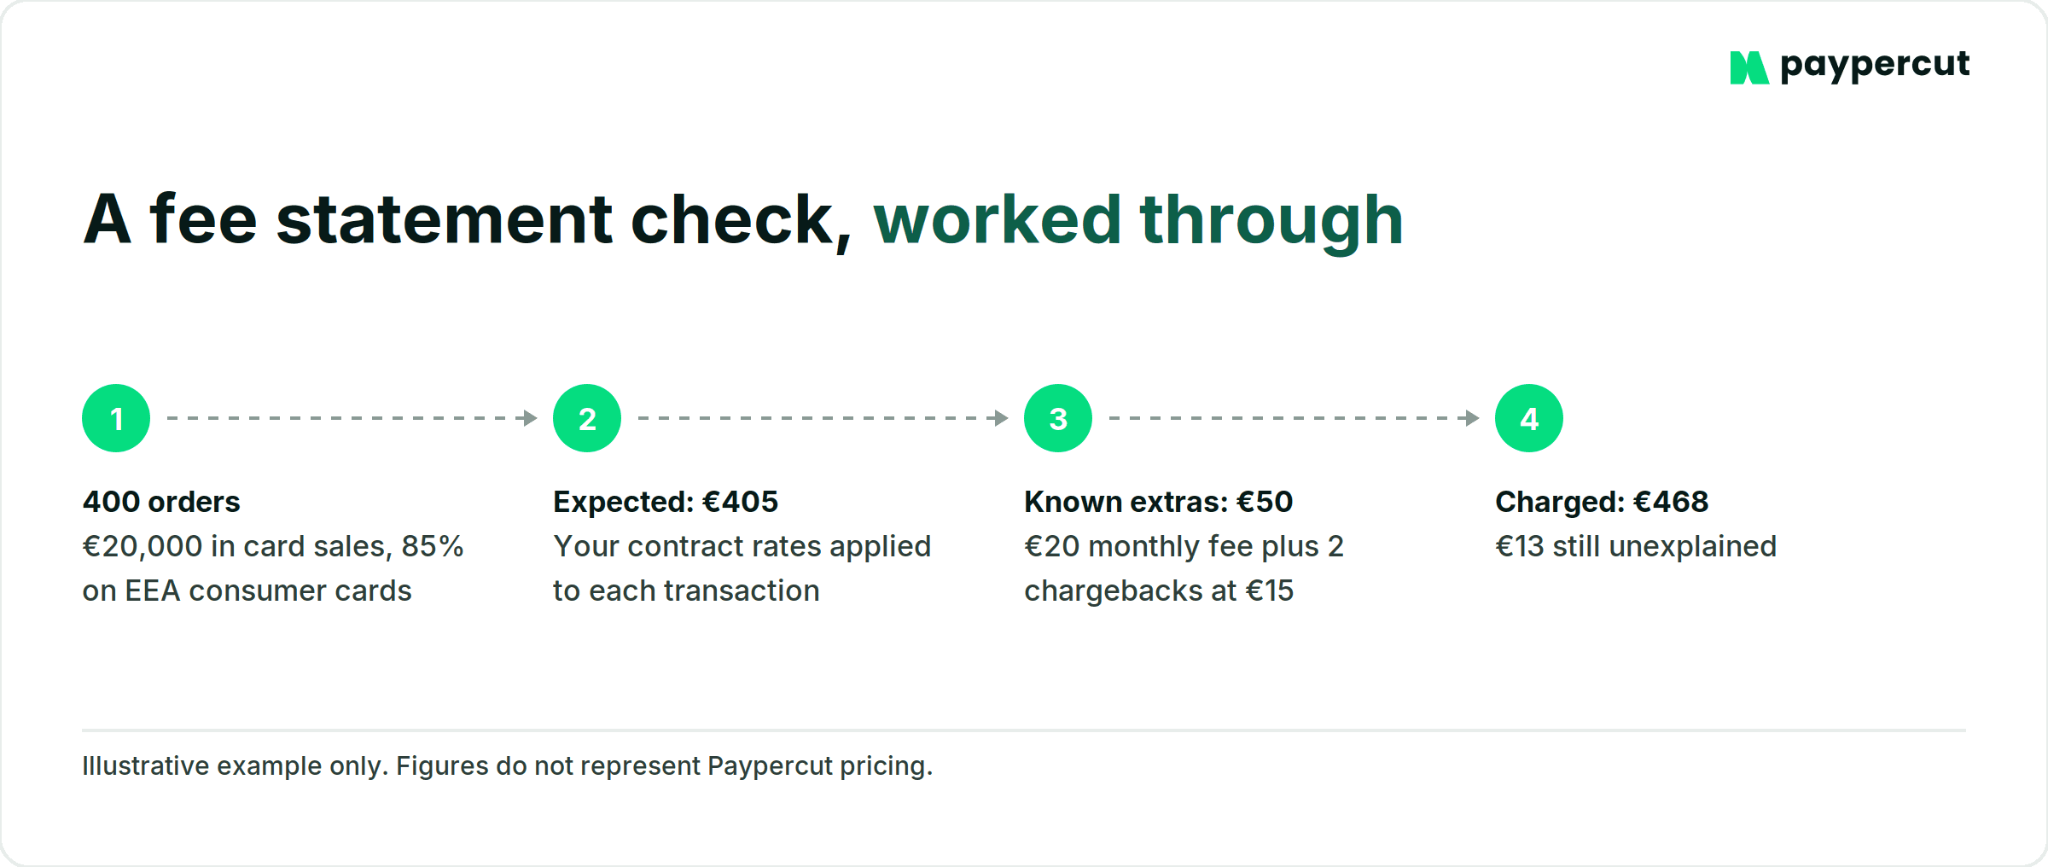
Weź zamówienia z zeszłego miesiąca i zastosuj stawki określone w umowie. Jeśli dane na to pozwalają, rozdziel transakcje kartami krajowymi i zagranicznymi. Dodaj obciążenia zwrotne i zwroty środków. Następnie porównaj uzyskaną sumę z kwotą, która została faktycznie naliczona.
Jeśli sumy się nie zgadzają, przeanalizuj różnicę, aż ustalisz, co ją spowodowało. Opłaty, których nie da się powiązać z umową, warto poddać w wątpliwość.
Zadaj też dwa osobne pytania dotyczące zwrotów: czy pobierana jest opłata za realizację zwrotu oraz czy zwracana jest pierwotna opłata transakcyjna?
Niejasność nie zawsze oznacza wysokie koszty. Oferta oparta na modelu „interchange-plus” może przy Twoim wolumenie transakcji okazać się tańsza, a mimo to trudniejsza do zrozumienia. Problemem nie jest sam model wyceny. Problemem jest brak pewności co do wysokości opłat.
Oznaka nr 4: Twoje pieniądze wpływają zgodnie z harmonogramem dostawcy
Wraz ze wzrostem liczby zamówień coraz większe znaczenie nabiera termin realizacji płatności. Jeśli musisz czekać, aż wpływy ze sprzedaży dotrą na konto, zanim będziesz mógł złożyć kolejne zamówienie lub zapłacić dostawcom, nawet kilka dodatkowych dni może stać się problemem operacyjnym.
Być może zauważysz, że:
- Planujesz zamówienia towarowe w oparciu o terminy wypłat, a nie o popyt.
- Pojawiła się rezerwa płynna, ale nie masz jasności co do tego, jaka kwota jest w niej zgromadzona ani kiedy zostanie ona uwolniona.
- Twoje pieniądze trafiają najpierw na saldo dostawcy, więc przelanie ich na firmowe konto bankowe wymaga wykonania dodatkowego kroku.
Spory dotyczące kart mogą pojawić się tygodnie lub miesiące po dokonaniu pierwotnej płatności, a termin zależy od przyczyny sporu oraz zasad obowiązujących w ramach danej sieci kartowej.
To jeden z powodów, dla których dostawcy mogą wykorzystywać rezerwy do zarządzania ryzykiem obciążeń zwrotnych. Sama rezerwa niekoniecznie stanowi problem. Ważne jest, aby wiedzieć, dlaczego została utworzona, jaka kwota jest zablokowana i kiedy zostanie zwolniona.
Test
Wybierz dziesięć ostatnich zamówień i sprawdź, ile czasu zajęło, zanim środki z każdego z nich wpłynęły na konto firmowe.
Sprawdź również, czy wypłaty trafiają bezpośrednio na konto, z którego już korzystasz, czy też musisz przelać pieniądze z salda u innego dostawcy.
Oznaka nr 5: Każda zmiana wymaga udziału programisty lub zastosowania obejścia
Koszty związane z usługodawcą nie ograniczają się wyłącznie do opłat transakcyjnych. Istotny jest również czas, jaki Twój zespół poświęca na utrzymanie konfiguracji.
Odkładasz aktualizację platformy, bo nikt nie ma pewności, czy wtyczka płatnicza ją przetrwa. Korzystasz z osobnego narzędzia do obsługi subskrypcji, innego do generowania linków płatniczych przy zamówieniach telefonicznych oraz arkusza kalkulacyjnego, który je łączy. Aby sprawdzić przychody z jednego dnia, musisz zalogować się trzy razy.
Test
Sprawdź, kiedy wtyczka płatnicza została zaktualizowana po raz ostatni i kto ją utrzymuje. Wtyczka, którą dostawca aktualizuje wraz z każdą nową wersją platformy, to zupełnie inna sprawa niż wtyczka społecznościowa, której nikt nie dotykał od dwóch lat.
Zachowaj kopię testową swojego sklepu i najpierw zaktualizuj w niej wtyczkę płatności. Dziesięć minut testowania zamówień w środowisku testowym to mniejszy koszt niż odkrycie w sobotę, że proces realizacji zamówienia przestał działać.
Jeśli ostatnio odłożyłeś wprowadzenie zmian w swoim sklepie ze względu na kwestie związane z płatnościami, poszukaj dostawcy, który w jednym miejscu zapewni Ci szerszy zakres usług: proces realizacji transakcji, linki płatnicze i subskrypcje w ramach jednej integracji i jednego logowania.
Oznaka nr 6: Wsparcie zanika, gdy coś się psuje
Powolna obsługa staje się znacznie poważniejszym problemem, gdy klienci nie są w stanie zapłacić.
Może się zdarzyć, że będziesz musiał czekać cały dzień na odpowiedź w sprawie zgłoszenia, wielokrotnie opisywać ten sam problem różnym konsultantom lub bezskutecznie próbować skontaktować się z kimś, kto faktycznie jest w stanie go rozwiązać.
Spory sprawiają, że ma to jeszcze większe znaczenie. Systemy kartowe wyznaczają terminy dla poszczególnych etapów procedury rozstrzygania sporów, więc spóźnione zgłoszenie może skrócić czas, jaki masz na zebranie dowodów i udzielenie odpowiedzi.
Test
Przyjrzyj się swoim trzem ostatnim zgłoszeniom do pomocy technicznej. Ile czasu minęło, zanim ktoś udzielił odpowiedzi, i ile czasu minęło, zanim problem został rozwiązany?
Kiedy warto poczekać przed wprowadzeniem zmiany
Nie każda usterka związana z płatnościami wymaga od razu zmiany dostawcy. Niektóre z nich warto najpierw zbadać, zwłaszcza gdy pozostałe elementy systemu nadal działają prawidłowo.
- Liczba odrzuconych transakcji nagle wzrosła. Sprawdź kody odrzucenia oraz czy na niektóre płatności ma wpływ wymóg silnego uwierzytelniania klienta. Krótkotrwała zmiana wskaźników akceptacji niekoniecznie oznacza, że problem leży po stronie samego dostawcy.
- Spadła konwersja przy finalizacji zamówienia. Sprawdź, co jeszcze zmieniło się mniej więcej w tym samym czasie. Koszty wysyłki, wymagania dotyczące konta oraz dłuższe formularze – wszystko to może wpływać na konwersję przy finalizacji zamówienia.
- Opłaty za karty wzrosły. Sprawdź, czy zmienił się skład Twoich kart. Większy udział kart komercyjnych lub kart spoza EOG może spowodować wzrost kosztów, nawet jeśli cennik Twojego dostawcy nie uległ zmianie.
Jeśli problem ma charakter punktowy, a dostawca potrafi go wyjaśnić lub rozwiązać, można to odłożyć na później. Dopiero gdy te same ograniczenia powracają lub zaczynają wpływać na kilka obszarów działalności, warto rozważyć alternatywne rozwiązania.
Zapytaj, dodaj lub zmień: które rozwiązanie pasuje do zadania
Jeśli dotychczasowa konfiguracja nadal działa, a problem wydaje się możliwy do rozwiązania – np. niejasne ceny, eskalacja zgłoszenia do pomocy technicznej lub funkcja, która istnieje, ale nie jest włączona – najpierw skontaktuj się ze swoim obecnym dostawcą.
Dodaj drugiego dostawcę, jeśli chcesz przetestować nową metodę płatności, wejść na nowy rynek lub porównać wyniki bez konieczności natychmiastowej zmiany dotychczasowej konfiguracji. Korzystanie z obu rozwiązań przez pewien czas pozwoli Ci zebrać rzeczywiste dane transakcyjne przed podjęciem ważniejszej decyzji.
Z naszego doświadczenia wynika, że niektórzy sprzedawcy wolą korzystać równolegle z usług kilku dostawców usług płatniczych, zanim przeniosą wszystkie swoje transakcje do nowego systemu.
Warto rozważyć całkowitą zmianę dostawcy, gdy problemy mają charakter strukturalny, a nie punktowy: każdy nowy rynek oznacza kolejnego dostawcę, wypłaty nie są już dostosowane do Twojego przepływu środków, nie są obsługiwane niezbędne metody płatności lub wciąż mnożą się rozwiązania tymczasowe.
Jak zmienić dostawcę usług płatniczych bez zakłócania działania sklepu
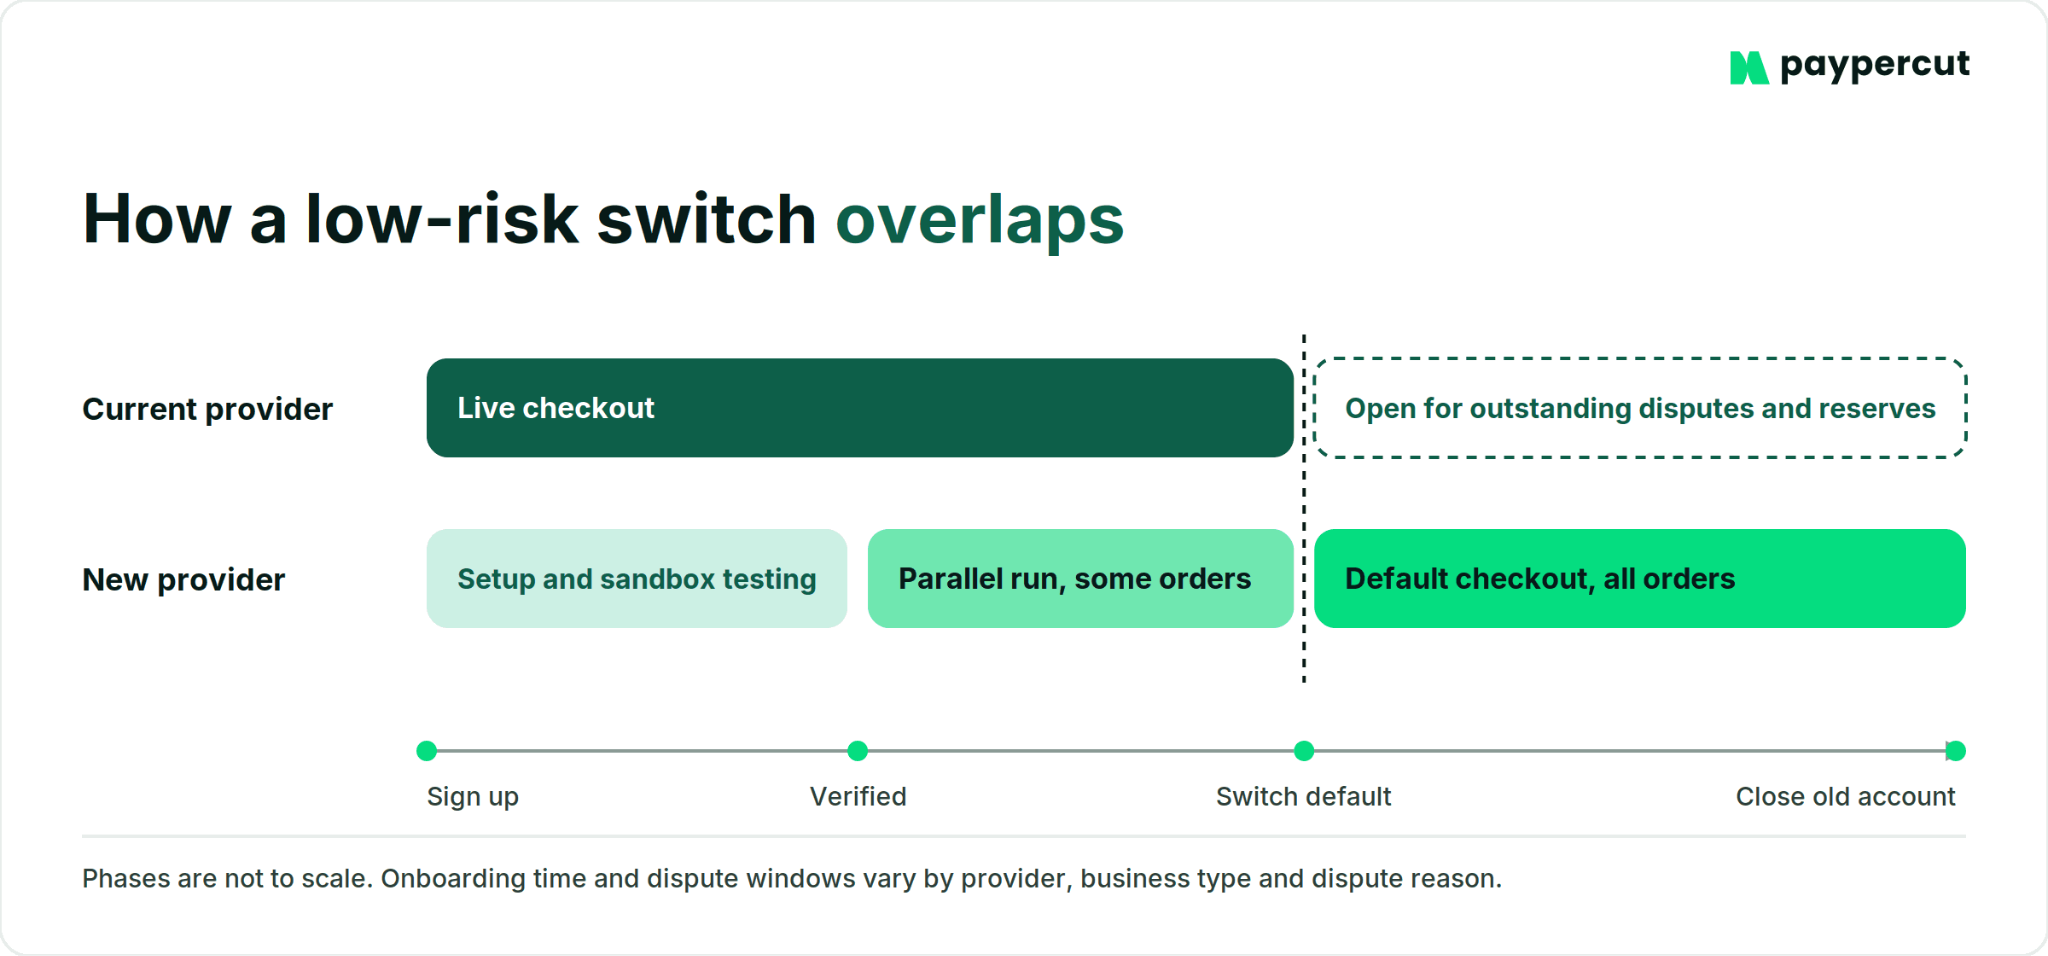
Najbezpieczniejszym sposobem na zmianę dostawcy jest pozostawienie dotychczasowego dostawcy w użyciu podczas konfigurowania i testowania nowego. Gdy upewnisz się, że rzeczywiste płatności przebiegają pomyślnie, możesz stopniowo przejść na nowego dostawcę.
Najpierw sprawdź swoją obecną umowę. Zwróć uwagę na minimalny okres obowiązywania umowy, okres wypowiedzenia, opłaty za przedterminowe rozwiązanie umowy oraz to, co stanie się z ewentualną rezerwą po zakończeniu umowy.
Wyeksportuj dane dotyczące płatności, póki jeszcze masz do nich dostęp. Zapisz historię transakcji, wypłaty, zwroty i spory w formacie, z którego może korzystać Twój zespół lub księgowy.
Skonfiguruj nowego dostawcę przed wprowadzeniem zmian w działającym systemie realizacji transakcji. Jeśli w trakcie weryfikacji uzyskasz dostęp do środowiska testowego, wykorzystaj ten czas na stworzenie integracji i przeprowadzenie płatności testowych.
Sprawdź, co stanie się z zapisanymi danymi kart. Ma to znaczenie, jeśli prowadzisz subskrypcje lub obsługujesz stałych klientów, których dane płatnicze są zapisane w systemie. To, czy dane kart można przenieść, zależy zarówno od dostawców, jak i od ich wymagań dotyczących standardu PCI DSS, dlatego przed zamknięciem jakiegokolwiek konta upewnij się, jakie dane można wyeksportować i zaimportować. Jeśli migracja nie będzie możliwa, klienci mogą być zmuszeni do ponownego wprowadzenia danych swoich kart.
Przez jakiś czas korzystaj z obu rozwiązań równolegle. Przetestuj kilka rzeczywistych transakcji za pośrednictwem nowego dostawcy i upewnij się, że płatności, wypłaty i zwroty działają zgodnie z oczekiwaniami, zanim przeniesiesz całość.
Zanim zamkniesz stare konto, ustaw nowego dostawcę jako domyślnego. Zachowaj dostęp do starego konta na tyle długo, by móc rozstrzygnąć wszelkie nierozwiązane spory i uwolnić wszelkie rezerwy, które nadal wymagają zwolnienia.
Jeśli masz ochotę na zmianę, oto gdzie Paypercut może Ci pomóc
W tym momencie powinieneś już mieć jaśniejsze wyobrażenie o tym, czego faktycznie oczekujesz od innego systemu płatności. Być może chodzi o łatwiejszą ekspansję na nowe rynki. Być może chodzi o mniej integracji do zarządzania, przejrzystsze koszty lub po prostu o otrzymywanie wypłat na konto bankowe, z którego już korzystasz.
Dokładne stawki zależą od rynku, klientów i warunków umowy, dlatego warto sprawdzić aktualne ceny obowiązujące w Twojej firmie.
Sprawdź, czy Paypercut pasuje do Twojej konfiguracji
Zapoznaj się z procesem realizacji zamówienia lub załóż konto, aby wypróbować platformę przed jej uruchomieniem.
Najczęściej zadawane pytania
Jak zmienić dostawcę usług płatniczych bez zakłócania działania mojego sklepu w trakcie tego procesu?
Korzystaj z obu dostawców równolegle, zamiast zastępować jednego drugim. Zintegruj nowego dostawcę, przetestuj go w środowisku testowym, a następnie dodaj go jako dodatkową opcję płatności lub przekieruj do niego część ruchu. Gdy rzeczywiste płatności, wypłaty i zwroty będą już działać, ustaw go jako domyślnego. Pozostaw stare konto otwarte do czasu rozpatrzenia wszelkich późnych sporów i zwolnienia wszelkich rezerw.
Jakie dokumenty są potrzebne do założenia nowego konta u dostawcy usług płatniczych?
Należy przygotować dane rejestracyjne firmy, dokument tożsamości przedstawiciela prawnego oraz dane osób będących właścicielami lub sprawującymi kontrolę nad przedsiębiorstwem – zgodnie z unijnymi przepisami dotyczącymi przeciwdziałania praniu pieniędzy dostawcy usług mają obowiązek zweryfikować te informacje. Dostawcy zazwyczaj proszą również o podanie numeru firmowego konta bankowego oraz adresu działającej strony internetowej, na której widoczne są produkty, ceny, dane kontaktowe, warunki współpracy oraz zasady zwrotów. Niektórzy wymagają dodatkowych informacji w zależności od tego, czym się zajmujesz.
Jak długo zazwyczaj trwa proces wdrażania po podjęciu decyzji o zmianie pracy?
Zależy to od dostawcy oraz od tego, na ile kompletne są Twoje dokumenty. Otwarcie konta bankowego dla akceptantów często trwa dłużej, ponieważ proces weryfikacji wymaga większej ilości ręcznej kontroli, podczas gdy w pełni cyfrowa weryfikacja może przebiegać szybciej, jeśli dokumenty są już gotowe. Zapytaj, czy podczas przeprowadzania weryfikacji w celu obsługi rzeczywistych płatności będziesz mieć możliwość przetestowania integracji w środowisku testowym.
Czy po zmianie dostawcy utracę historię transakcji lub dane sprawozdawcze?
Nie, jeśli najpierw je wyeksportujesz. Twój dotychczasowy dostawca przechowuje historię transakcji, ale niektórzy zapewniają dostęp do niej tylko tak długo, jak długo konto jest aktywne. Przed zamknięciem konta pobierz transakcje, wypłaty, zwroty i spory w formacie, z którego może korzystać Twój księgowy. Zapisane dane kart klientów to osobna kwestia. To, czy zapisane dane płatnicze można przenieść, zależy zarówno od dostawców, jak i od ich wymagań dotyczących standardu PCI DSS, dlatego przed zamknięciem starego konta zapytaj nowego dostawcę, czy akceptuje import danych kart.
Czy przy zmianie dostawcy powinienem zwrócić uwagę na umowę lub minimalny okres zobowiązania?
Tak. Sprawdź w swojej aktualnej umowie, jaki jest minimalny okres obowiązywania umowy, termin wypowiedzenia, opłaty za wcześniejsze rozwiązanie umowy oraz co stanie się z ewentualnym saldem po zamknięciu konta. Sprawdź również, czy opłaty lub inne zobowiązania będą nadal obowiązywać w trakcie zamykania konta. Warunki różnią się w zależności od dostawcy i umowy z akceptantem, dlatego za miarodajne źródło informacji traktuj swoją własną umowę.