
Konto handlowe i bramka płatnicza nie są bezpośrednimi zamiennikami. Bramka płatnicza obsługuje dane dotyczące płatności w momencie finalizacji transakcji, natomiast konto handlowe stanowi część infrastruktury akceptacyjnej niezbędnej do przyjmowania płatności kartą.
Brytyjskie firmy nie zawsze muszą jednak osobno zakładać konta handlowego. Operatorzy płatności mogą połączyć konfigurację bramki płatniczej i obsługi transakcji w ramach jednej usługi.
Zatem kwestia wyboru między kontem handlowym a bramką płatniczą sprowadza się tak naprawdę do tego, jak zorganizowana jest Twoja infrastruktura płatnicza w Wielkiej Brytanii i kto zarządza poszczególnymi jej elementami.
To również wyjaśnia, dlaczego porady mogą wydawać się sprzeczne. Wtyczka do sklepu internetowego może sugerować, że już dziś można przyjmować płatności kartą. Bank może natomiast twierdzić, że najpierw trzeba złożyć wniosek o konto akceptanta. Każda z tych stron opisuje inny sposób organizacji tego samego procesu płatności.
Najważniejsze wnioski
- Brama płatnicza i konto handlowe pełnią różne funkcje.
- Dostawca oferujący pakiet usług może połączyć konfigurację bramki płatniczej i obsługi transakcji w ramach jednej usługi.
- Porównaj całkowity koszt, a nie tylko nominalną stopę procentową.
- Przed podpisaniem umowy sprawdź warunki wdrożenia, rozliczenia i ograniczeń.
Konto handlowe a bramka płatnicza: do czego służą
Brama płatnicza obsługuje proces realizacji transakcji
Brama płatnicza w bezpieczny sposób pobiera i przekazuje informacje dotyczące płatności z etapu finalizacji zamówienia do procesu przetwarzania płatności w celu autoryzacji. Sam etap finalizacji zamówienia może być hostowany przez dostawcę, osadzony na Twojej stronie internetowej lub połączony za pośrednictwem wtyczki e-commerce.
W zależności od sposobu integracji, zewnętrzna obsługa płatności może ograniczyć ilość danych posiadaczy kart, które trafiają do Twoich systemów, a tym samym zmniejszyć zakres wymagań standardu PCI DSS. Wbudowana obsługa płatności zapewnia większą kontrolę nad wyglądem i funkcjonalnością procesu płatności.
W tej warstwie znajdują się również przyciski portfeli mobilnych, takie jak Apple Pay i Google Pay, a w 2025 r. 65% dorosłych mieszkańców Wielkiej Brytanii posiadało konto w portfelu mobilnym.
Brama płatnicza ma również wpływ na etapy procesu realizacji transakcji, na których klienci rezygnują z zakupu, co przekłada się zarówno na współczynnik konwersji, jak i na koszty.
Konto handlowe znajduje się po stronie instytucji obsługującej transakcje
Konto akceptanta stanowi część umowy akceptacyjnej, która umożliwia Twojej firmie przyjmowanie płatności kartą i rozliczanie ich. Jest ono zakładane u akceptanta – banku lub licencjonowanej firmy współpracującej z Visa i Mastercard po stronie akceptanta w procesie płatności.
Jeśli zawrzesz umowę bezpośrednio, zazwyczaj otrzymasz własny identyfikator akceptanta (MID) oraz bezpośrednią umowę z podmiotem obsługującym transakcje. Rozliczone środki są przekazywane na Twoje firmowe konto bankowe zgodnie z uzgodnionym harmonogramem.
Podmiot obsługujący płatności ocenia ryzyko finansowe i operacyjne związane z obsługą płatności kartą, w tym potencjalne zwroty środków i spory. Dlatego w formularzu wniosku zazwyczaj zadaje się szczegółowe pytania dotyczące Twojej działalności.
Obie te funkcje są częścią szerszego procesu płatności. Różnica polega na tym, czy zlecasz je osobno, czy też korzystasz z usług jednego dostawcy.
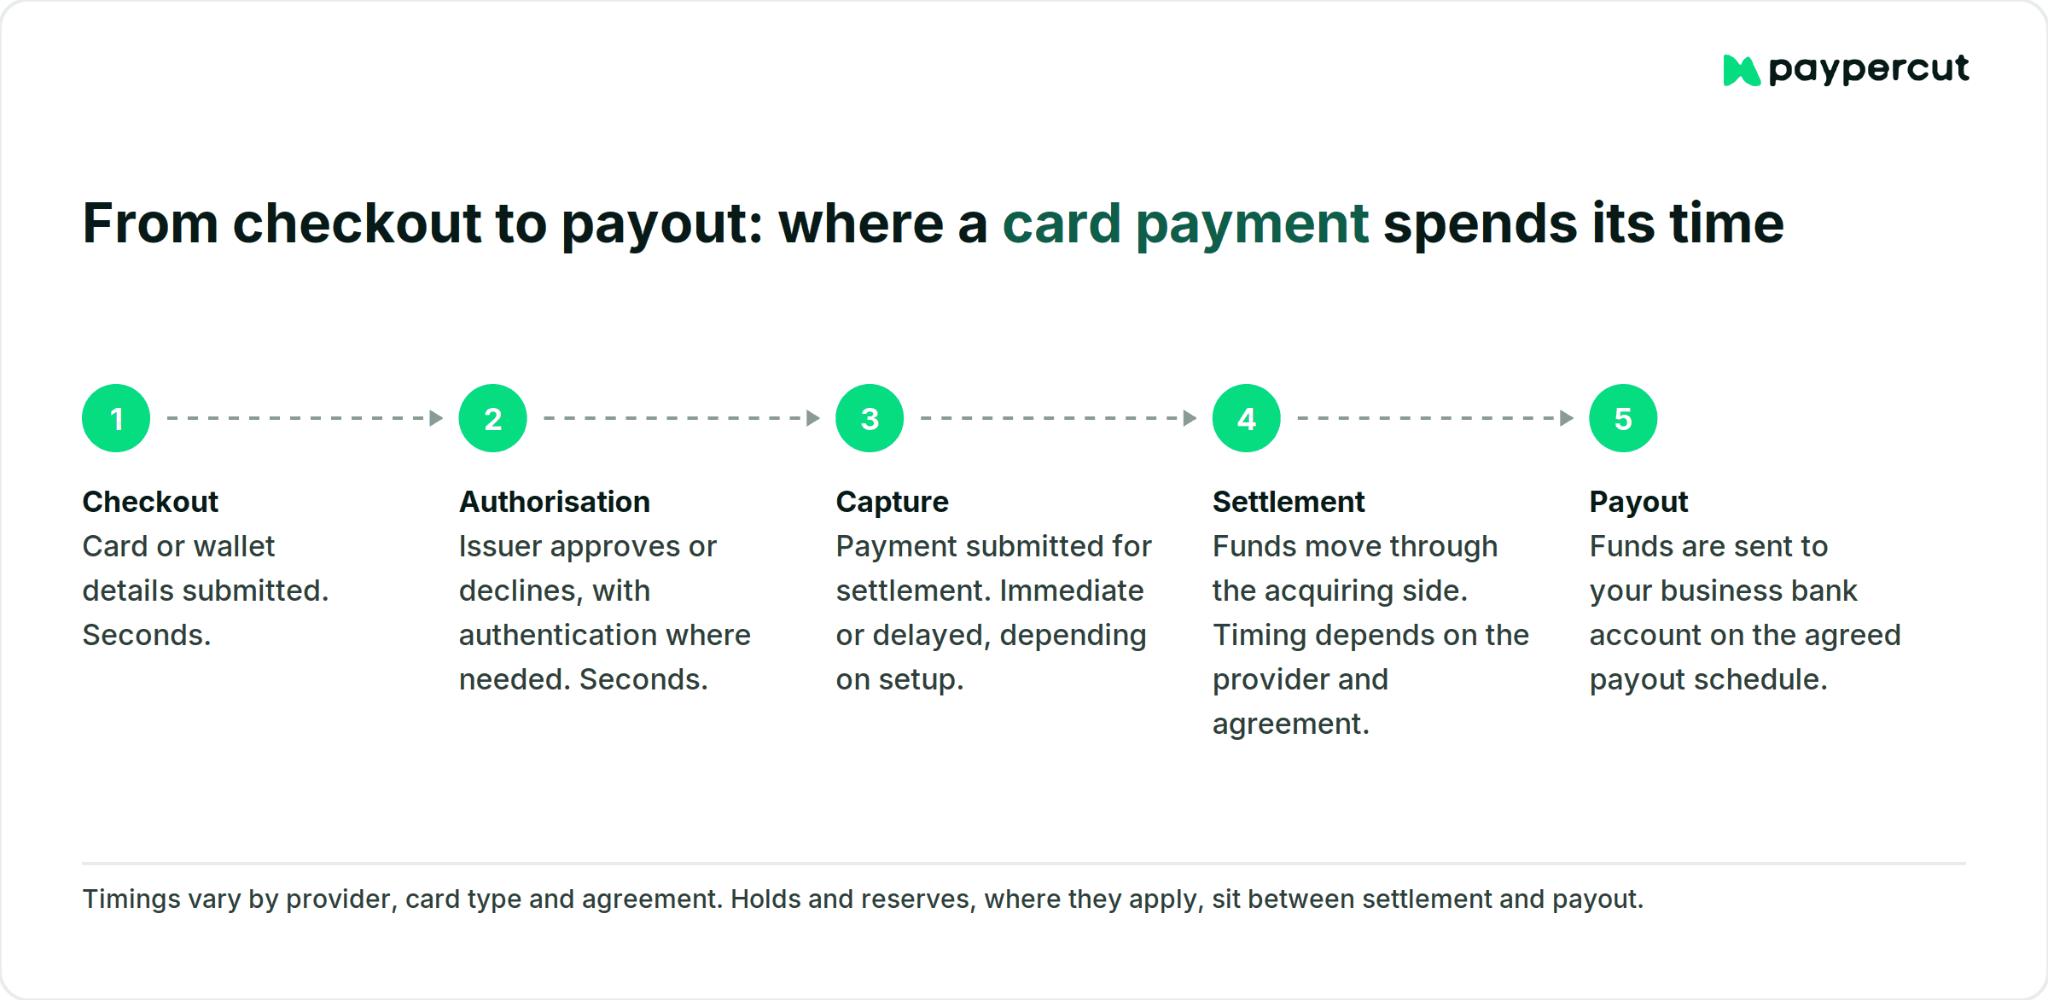
Trzy modele działalności, spośród których wybierają brytyjskie firmy
Brytyjscy dostawcy oferują pakiety obejmujące bramkę płatniczą i obsługę transakcji na trzy typowe sposoby.
Specjalne konto handlowe z oddzielną bramką płatniczą
Należy złożyć wniosek do podmiotu obsługującego płatności o nadanie własnego identyfikatora MID, a następnie podłączyć bramkę płatniczą innej firmy.
Daje to największe pole do negocjacji. Oddzielenie bramki płatniczej może również zapewnić większą elastyczność w zakresie zmiany technologii realizacji transakcji bez konieczności zmiany partnera obsługującego płatności.
W zamian za to zarządzasz dwiema umowami, dwoma zestawami opłat i dwoma działami obsługi klienta. Jeśli płatność nie dojdzie do skutku, może okazać się konieczne ustalenie, po której stronie leży problem.
Brytyjskie banki mogą poprosić Cię o otwarcie oddzielnych kont handlowych dla różnych kanałów sprzedaży, np. jednego dla zamówień internetowych, a drugiego dla sprzedaży bezpośredniej.
Konto handlowe i bramka płatnicza od tego samego dostawcy
Wielu brytyjskich akceptantów oferuje bramkę płatniczą online jako dodatek do konta handlowego. Nadal trzeba złożyć wniosek i przejść proces weryfikacji, ale podpisuje się jedną umowę i współpracuje się z jednym dostawcą.
Ceny są zazwyczaj podawane po złożeniu wniosku, a nie publikowane z wyprzedzeniem.
Dostawca usług w ramach systemu płatności pakietowych
W tym przypadku dostawca łączy bramkę płatniczą i stronę rozliczającą w ramach jednej usługi. Oznacza to, że sprzedawca musi zarządzać mniejszą liczbą odrębnych umów, integracji i relacji z dostawcami.
W wielu przypadkach nie będziesz posiadać własnego numeru MID, a w ofertach usługa ta może być opisana jako usługa dostawcy usług płatniczych, a nie jako bramka płatnicza.
Nie każdy dostawca usług pakietowych stosuje ten sam model obsługi transakcji. Zapytaj, jak działa Twój system i kto podejmuje decyzje dotyczące Twojego konta.
Wnioski składa się zazwyczaj online, a niektórzy dostawcy umożliwiają rozpoczęcie konfiguracji integracji lub testowania w środowisku testowym jeszcze przed zakończeniem weryfikacji. Procedury weryfikacyjne i kontrole ryzyka mają nadal zastosowanie, zarówno podczas procesu rejestracji, jak i po rozpoczęciu handlu.
Ile kosztuje każda konfiguracja dla brytyjskiego sklepu internetowego
Specjalne konto handlowe często wiąże się z kilkoma odrębnymi opłatami:
- opłata za obsługę transakcji za każdą płatność
- opłaty za korzystanie z bramki płatniczej, naliczane miesięcznie, za każdą transakcję lub w obu formach
- w niektórych przypadkach opłata za zgodność z normą PCI, minimalna opłata miesięczna lub opłata instalacyjna
- opłata za wcześniejsze rozwiązanie umowy w przypadku jej rozwiązania przed upływem terminu
Trudno jest porównać te oferty. W swoim raporcie dotyczącym usług akceptacji kart PSR stwierdziło, że podmioty akceptujące karty zazwyczaj nie publikują swoich cen oraz że wielu małych akceptantów nie porównuje ofert, nawet jeśli dostępna jest korzystniejsza propozycja.
Dostawcy oferujący pakiety usług częściej podają swoje stawki. W przypadku firm z Wielkiej Brytanii stawka zależy jednak zazwyczaj od miejsca wydania karty klienta.
Skąd pochodzi karta klienta
Po brexicie dotychczasowe unijne limity opłat interchange przestały obowiązywać w odniesieniu do kart wydanych w EOG, używanych do zakupów internetowych w brytyjskich przedsiębiorstwach. Opłaty interchange za karty konsumenckie z EOG używane w brytyjskich przedsiębiorstwach wzrosły z 0,2% do 1,15% w przypadku kart debetowych oraz z 0,3% do 1,5% w przypadku kart kredytowych.
W styczniu 2026 r. Sąd Najwyższy potwierdził uprawnienia PSR do wprowadzenia ograniczeń wysokości tych opłat. Według stanu na wrzesień 2026 r. środek zaradczy jest nadal opracowywany i żadne ograniczenie nie obowiązuje.
Jako przykład można podać opublikowane przez Stripe standardowe stawki obowiązujące w Wielkiej Brytanii, sprawdzone we wrześniu 2026 r., które wynoszą 1,5% + 20 pensów dla standardowych kart brytyjskich oraz 2,5% + 20 pensów dla kart z EOG, a także 2% w przypadku konieczności przeliczenia waluty. Inni dostawcy stosują inne stawki.
Przy takich stawkach sklep, który realizuje 800 zamówień miesięcznie po 50 funtów każde, czyli o wartości 40 000 funtów w transakcjach kartowych, zapłaciłby:
- 760 funtów, gdyby każdy klient korzystał ze standardowej brytyjskiej karty
- 840 funtów, jeśli jedno na pięć zamówień zostało opłacone kartą z EOG
- 1 000 funtów, jeśli ci klienci z EOG dokonali wpłaty również w euro
W tym przykładzie połączenie kart z obszaru EOG i przeliczenia waluty spowodowało wzrost miesięcznego rachunku z 760 funtów do 1 000 funtów.
Wybór dedykowanego konta handlowego nie powoduje, że podstawowe opłaty interchange znikają, choć to, w jaki sposób są one uwzględnione w Twoich cenach, zależy od warunków Twojej umowy.
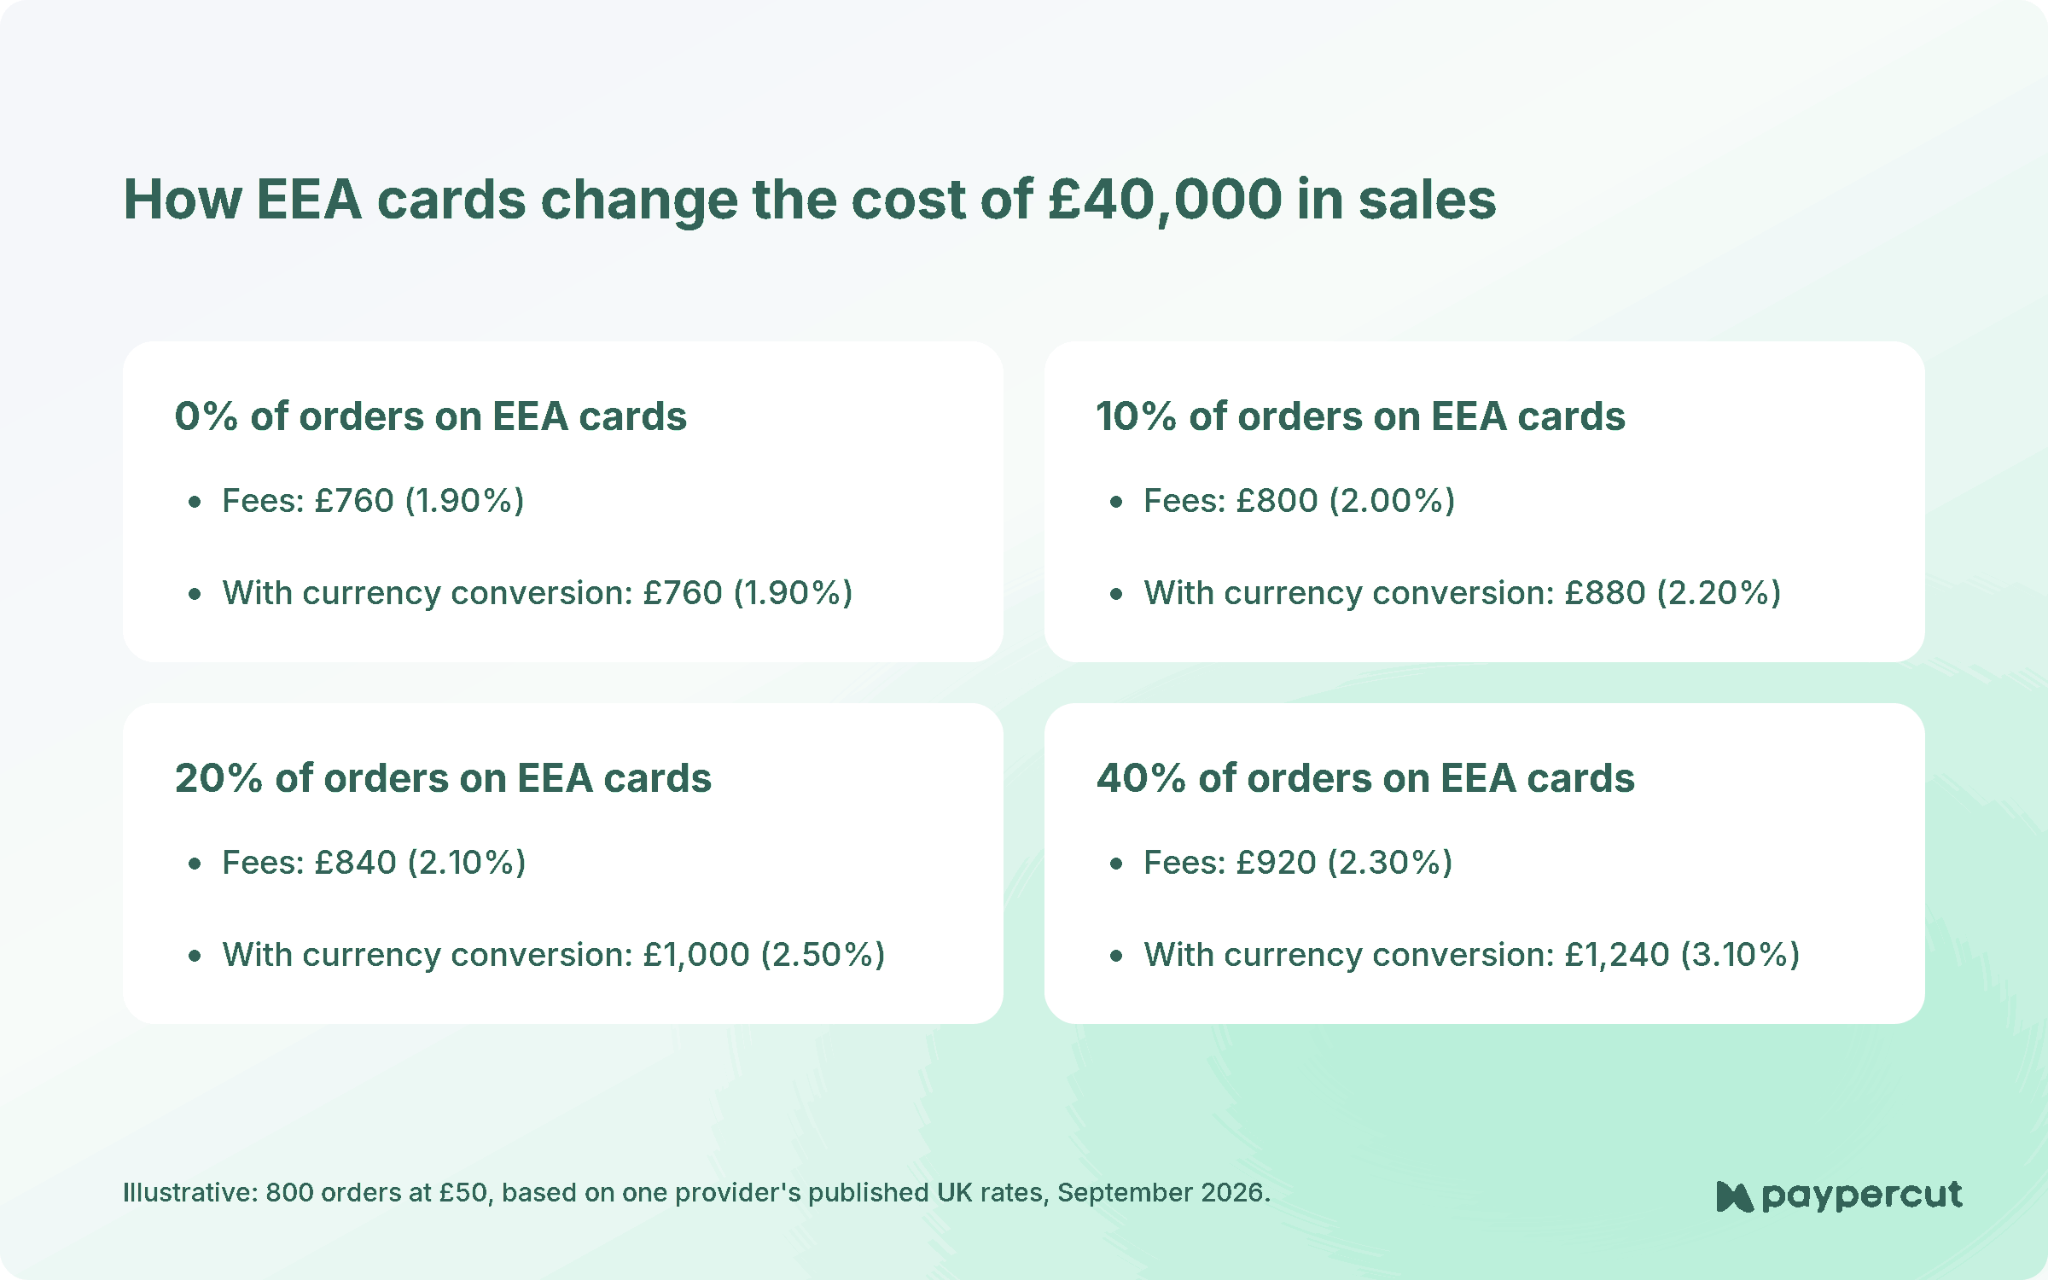
*Ceny sprawdzono we wrześniu 2026 r. Stawki różnią się w zależności od kraju, w którym działa akceptant, lokalizacji klienta, rodzaju karty, modelu biznesowego oraz wynegocjowanych warunków umowy.
Niezależnie od tego, jaką opcję wybierzesz, zapytaj również o opłaty za obciążenia zwrotne, opłaty za zwroty, opłaty za wypłaty oraz koszty zamknięcia konta.
Jak długo trwa proces zatwierdzenia konta handlowego w Wielkiej Brytanii?
Założenie dedykowanego konta handlowego może zająć trochę czasu. Zgodnie z wytycznymi dla przedsiębiorców opracowanymi przy wsparciu rządu brytyjskiego typowy czas trwania tego procesu wynosi od jednego do czterech tygodni, przy czym w przypadku start-upów może to potrwać dłużej. Możesz również zostać poproszony o dostarczenie dodatkowych informacji, takich jak biznesplan i prognozy przepływów pieniężnych.
Należy spodziewać się pytań dotyczących:
- co sprzedajesz i jak długo trwa dostawa
- zasady dotyczące zwrotów
- przewidywana miesięczna wielkość sprzedaży
- kto jest właścicielem i prowadzi tę firmę
Szczególną uwagę zwraca się na czas dostawy. Jeśli klienci dokonują płatności na kilka tygodni przed otrzymaniem zamówienia, podmiot obsługujący transakcje naraża się na większą liczbę potencjalnych sporów.
Dostawca oferujący pakietowe rozwiązania zazwyczaj udostępnia swoją aplikację online, a niektórzy z nich umożliwiają rozpoczęcie konfiguracji płatności kartowych online oraz testowanie w środowisku testowym jeszcze przed zakończeniem procesu weryfikacji. Sam proces weryfikacji nie zostaje pominięty, a dostawca może poprosić o dodatkowe informacje po rozpoczęciu działalności handlowej.
Co stanie się z Twoimi płatnościami, jeśli konto zostanie zablokowane lub zamknięte?
W zależności od dostawcy i powodu ponownej oceny mogą wystąpić różne sytuacje:
- Wstrzymanie wypłat. Niektóre lub wszystkie wypłaty są wstrzymane na czas weryfikacji określonych transakcji.
- Rezerwa. Część Twoich wypłat jest wstrzymywana na pewien czas w celu pokrycia ewentualnych sporów. Może zostać ustalona w momencie zatwierdzenia lub wprowadzona później.
- Ograniczenia. Ograniczenia dotyczące wolumenów, produktów lub metod płatności, a także wstrzymanie nowych transakcji.
- Zamknięcie konta. Konto zostało zamknięte. Środki pochodzące z poprzednich transakcji sprzedaży mogą być nadal zatrzymane przez pewien czas, ponieważ klienci mogą zgłaszać zastrzeżenia dotyczące płatności po dokonaniu sprzedaży.
Jeśli podmiot obsługujący płatności zamknie konto z określonych powodów, takich jak nadmierna liczba obciążeń zwrotnych lub oszustwa, może dodać daną firmę do bazy danych MATCH firmy Mastercard.
Podczas rozpatrywania nowych wniosków instytucje płatnicze sprawdzają w bazie MATCH, czy dany akceptant nie został wykluczony w ciągu ostatnich pięciu lat, więc obecność w tej bazie może utrudnić uzyskanie zgody w innym miejscu.
Do typowych czynników wywołujących należą:
- nagły wzrost wielkości
- zamówienia w przedsprzedaży z długim czasem dostawy
- rosnący wskaźnik obciążeń zwrotnych
- strona internetowa, która nie odpowiada informacjom podanym przez Ciebie w zgłoszeniu
- produkty, do których dostawca nakłada ograniczenia
Zarówno umowy dedykowane, jak i pakietowe mogą obejmować wstępne kontrole i bieżący nadzór. Różnica polega na tym, kto podejmuje decyzje dotyczące Twojego konta oraz na tym, co przewiduje umowa w kwestii wypowiedzenia i sposobu przeprowadzania przeglądów.
Zanim podpiszesz umowę, zapytaj na piśmie, czy w przypadku Twojej firmy może obowiązywać rezerwa, co powoduje wstrzymanie wypłat oraz z jakim wyprzedzeniem zostaniesz powiadomiony o ograniczeniu dostępu do konta.
Jasne warunki dostawy i zwrotów, rzetelne informacje o firmie oraz szybkie reagowanie na spory mogą również ograniczyć liczbę niepotrzebnych kontroli kont. Warunki rozliczeń i zakończenia współpracy należą do czynników budujących zaufanie, na które warto zwrócić uwagę w przypadku każdego dostawcy usług płatniczych.
Który z nich wybrać?
Sama bramka płatnicza nie może zastąpić podmiotu obsługującego transakcje, ponieważ zajmuje się wyłącznie przetwarzaniem informacji dotyczących płatności. Dostawca oferujący kompleksowe usługi może zapewnić obie te funkcje, więc być może nie będziesz musiał samodzielnie zakładać konta handlowego.
Usługodawca oferujący płatności ryczałtowe może być dla Ciebie odpowiedni, jeśli:
- chcesz, aby jeden dostawca zajął się większą częścią konfiguracji płatności
- korzystasz z Shopify, WooCommerce lub innej platformy e-commerce i chcesz skorzystać z gotowej integracji
- wolę znać cenę transakcji z góry, zamiast prosić o wycenę
- nie musisz osobno negocjować warunków dotyczących obsługi płatności i bramki płatniczej
Własne konto handlowe może być dla Ciebie odpowiednim rozwiązaniem, jeśli:
- mają duży, stały obrót kartami i chcą bezpośrednio negocjować stawki za obsługę transakcji
- działalność w sektorze, w którym dostawcy oferujący pakiety usług ograniczają dostęp lub odmawiają jego udzielenia
- korzystasz z niestandardowego procesu realizacji transakcji i chcesz osobno wybrać bramkę płatniczą
- potrzebują rozwiązań rozliczeniowych, których dostawca oferujący pakiet usług nie zapewnia
Konfiguracja systemu płatności może zmieniać się wraz z rozwojem Twojej firmy. W miarę jak zmienia się wielkość sprzedaży, rynki zbytu lub wymagania dotyczące płatności, warto sprawdzić, czy obecna konfiguracja nadal zapewnia odpowiednią równowagę między kosztami, kontrolą i wygodą.
Większa integracja ustawień płatności
Jeśli dla Twojej firmy w Wielkiej Brytanii bardziej opłacalne jest rozwiązanie pakietowe, Paypercut pozwala zebrać większość funkcji związanych z płatnościami internetowymi na jednej platformie, dzięki czemu nie musisz zarządzać oddzielną bramką płatniczą, procesem realizacji transakcji ani wieloma narzędziami płatniczymi.
Dzięki Paypercut możesz:
- Zapewnij klientom więcej opcji płatności – za pomocą kart i portfeli cyfrowych – poprzez hostowaną lub wbudowaną kasę
- Sprzedawaj na różnych rynkach – obsługuje płatności w wielu obsługiwanych walutach, w tym w GBP
- Połącz się w sposób, który najlepiej pasuje do Twojego sklepu, korzystając z wtyczek e-commerce lub interfejsu API
- Zobacz ceny transakcji z góry, na podstawie opublikowanych stawek, zamiast czekać na wycenę
- W dalszym ciągu korzystaj z dotychczasowego firmowego konta bankowego do otrzymywania wypłat, zamiast otwierać nowe konto w Paypercut
Zobacz, jak działa Paypercut
Zapoznaj się z wersją demonstracyjną, aby zobaczyć, jak w praktyce działa proces realizacji transakcji, lub skontaktuj się z naszym zespołem w sprawie konfiguracji płatności w Wielkiej Brytanii.
Najczęściej zadawane pytania
Czy potrzebuję konta handlowego, jeśli korzystam już z bramki płatniczej?
Brama płatnicza obsługuje informacje dotyczące płatności, więc płatności kartą wymagają również zawarcia umowy z podmiotem obsługującym transakcje. W przypadku samodzielnej bramy płatniczej zazwyczaj konieczne jest posiadanie własnego konta akceptanta u podmiotu obsługującego transakcje. W przypadku dostawcy usług płatniczych oferującego pakiet usług strona obsługująca transakcje jest wliczona w usługę, dlatego warto sprawdzić w umowie, jaki rodzaj umowy został zawarty.
Czy taniej jest założyć konto handlowe, czy też skorzystać z usług dostawcy bramki płatniczej?
Zależy to od wielkości obrotów, struktury kart oraz warunków umowy. Dostawcy oferujący pakiety usług często z góry podają ceny transakcji, natomiast dedykowane konto handlowe może zapewnić firmom o większym wolumenie obrotów większą swobodę w negocjowaniu stawek za obsługę transakcji. Porównaj całkowity koszt dla kart brytyjskich, z EOG oraz międzynarodowych, uwzględniając opłaty za bramkę płatniczą, opłaty miesięczne oraz opłaty związane z zapewnieniem zgodności z przepisami.
Jak długo trwa proces zatwierdzenia konta handlowego w Wielkiej Brytanii?
Według serwisu NI Business Info proces ten trwa zazwyczaj od jednego do czterech tygodni. W przypadku nowych firm może to potrwać dłużej, a banki mogą poprosić o dodatkowe informacje, takie jak biznesplan i prognozy przepływów pieniężnych. Dostawcy oferujący pakiety usług zazwyczaj rozpatrują wnioski online, ale i tak przeprowadzają weryfikację zarówno przed, jak i po rozpoczęciu działalności.
Czy bramka płatnicza może całkowicie zastąpić konto handlowe w przypadku małej firmy internetowej?
Sama bramka płatnicza nie może zastąpić podmiotu obsługującego transakcje, ponieważ zajmuje się wyłącznie przetwarzaniem informacji dotyczących płatności. Dostawca kompleksowych usług płatniczych może w ramach swojej oferty zapewnić zarówno bramkę płatniczą, jak i obsługę transakcji, dzięki czemu nie ma konieczności samodzielnego zakładania oddzielnego konta handlowego. Jednak w przypadku dużego wolumenu transakcji, w sektorach objętych ograniczeniami lub przy bardziej specyficznych wymaganiach dotyczących płatności warto rozważyć założenie dedykowanego konta.
Co stanie się z moimi płatnościami, jeśli konto handlowe zostanie zablokowane lub zamknięte?
Zależy to od dostawcy usług i przyczyny. Wypłaty mogą zostać wstrzymane, środki mogą zostać zatrzymane w rezerwie, a konto może zostać ograniczone lub zamknięte, podczas gdy środki ze sprzedaży z przeszłości pozostają zablokowane w celu pokrycia ewentualnych sporów. W przypadku niektórych przyczyn rozwiązania umowy, w tym nadmiernej liczby obciążeń zwrotnych lub oszustw, firma może zostać dodana do bazy danych MATCH firmy Mastercard, w której podmioty obsługujące transakcje sprawdzają, czy w ciągu ostatnich pięciu lat odnotowano przypadki rozwiązania umowy.