
Wybór dostawcy usług płatniczych oznacza powierzenie innej firmie obsługi procesu realizacji transakcji, wypłat oraz części ścieżki płatności Twoich klientów. Nie powinieneś opierać tej decyzji na rozpoznawalności marki ani na argumentach sprzedażowych.
Niektóre z najbardziej przydatnych informacji są publicznie dostępne: dane firmy, nazwa instytucji uprawnionej do świadczenia regulowanych usług płatniczych oraz obowiązujące standardy bezpieczeństwa. Inne kwestie, takie jak warunki rozliczeń, obsługa klienta oraz warunki rozwiązania umowy, powinny być jasno określone przed podpisaniem umowy.
Dla sprzedawców z Europy Środkowo-Wschodniej istotny jest jeszcze jeden szczegół. Platforma, z której korzystają, oraz instytucja świadcząca regulowane usługi płatnicze mogą mieć siedzibę w różnych krajach EOG. Zgodnie z unijnymi przepisami dotyczącymi paszportowania może to być całkowicie normalne. Najważniejsze jest, aby sprzedawcy mogli sprawdzić, kto za co odpowiada i jakie warunki mają zastosowanie w przypadku ich działalności.
Oto dziewięć kwestii, które warto sprawdzić przed dodaniem lub zmianą dostawcy usług płatniczych.
Najważniejsze wnioski
- Należy sprawdzić zarówno firmę, jak i licencjonowaną instytucję świadczącą regulowane usługi płatnicze.
- Instytucja posiadająca zezwolenie wydane w innym kraju EOG może legalnie prowadzić działalność na Państwa rynku w ramach systemu paszportowego.
- Aktualne dowody zgodności z PCI DSS mają większe znaczenie niż sam znak PCI na stronie internetowej.
- Przed podpisaniem umowy porównaj pełną strukturę opłat, warunki rozliczeń oraz model wypłat.
- Należy oddzielnie i na piśmie określić funkcje dostępne w wersji aktualnej, obietnice zawarte w planie rozwoju, warunki wsparcia technicznego oraz warunki zakończenia współpracy.
Trzy etapy weryfikacji dostawcy
Co można sprawdzić samodzielnie
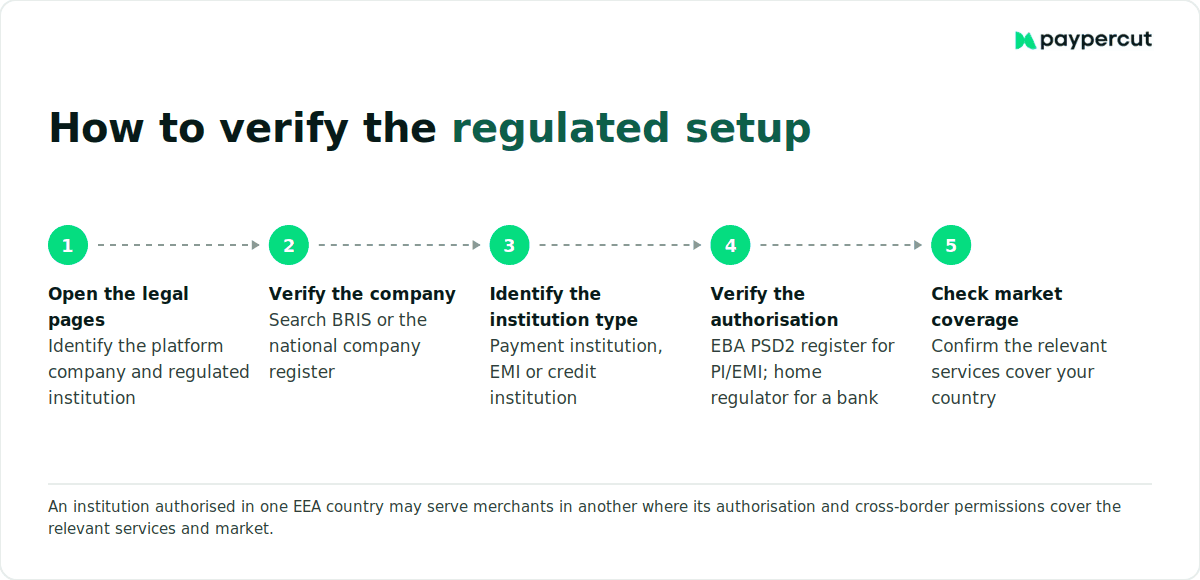
1. Wymieniona osoba prawna posiadająca numer rejestracyjny
Zacznij od stopki lub stron z informacjami prawnymi, a nie od nagłówka na stronie głównej.
Dostawca usług płatniczych lub platforma powinna poinformować Cię, z jaką spółką zawarłeś umowę. Sprawdź nazwę prawną, numer rejestrowy i adres siedziby, a następnie zweryfikuj te informacje w oficjalnym rejestrze spółek.
System połączeń rejestrów przedsiębiorstw Komisji Europejskiej (BRIS) łączy rejestry przedsiębiorstw w całej UE, a także w Islandii, Liechtensteinie i Norwegii. Informacje o przedsiębiorstwach wyświetlane za pośrednictwem europejskiego portalu e-sprawiedliwości są gromadzone w czasie rzeczywistym z uczestniczących w systemie rejestrów krajowych.
Szukasz trzech rzeczy:
- Podmiot prawny istnieje i prowadzi działalność
- Nazwa firmy i numer rejestracyjny są zgodne z danymi prawnymi dostawcy
- Adres siedziby jest zgodny z informacjami podanymi przez spółkę
Jeśli wolisz przejść bezpośrednio do rejestru swojego kraju, oto te, które mają znaczenie w tym regionie:
Rejestr przedsiębiorstw i rejestr podmiotów podlegających regulacji dostarczają odpowiedzi na różne pytania. Jeden z nich potwierdza istnienie przedsiębiorstwa. Drugi wskazuje, czy instytucja świadcząca regulowane usługi finansowe posiada niezbędne zezwolenie.
Niezgodność nie oznacza automatycznie, że coś jest nie tak. Marki, spółki zależne i partnerzy podlegający regulacjom mogą nosić różne nazwy. Oznacza to jednak, że przed podpisaniem umowy należy zapoznać się z charakterem tych relacji.
2. Wymieniona z nazwy licencjonowana instytucja odpowiedzialna za regulowane płatności
Firma, z której systemu płatności lub panelu użytkownika korzystasz, nie zawsze jest instytucją świadczącą regulowane usługi płatnicze.
W branży płatności jest to normalna praktyka. Platforma może dostarczać rozwiązania technologiczne dla akceptantów, podczas gdy autoryzowana instytucja płatnicza, instytucja pieniądza elektronicznego lub bank zajmuje się częścią podlegającą regulacjom. Różnica między dostawcą usług płatniczych a bramką płatniczą pomaga wyjaśnić, dlaczego różne firmy mogą zajmować różne pozycje w tym samym procesie płatności.
Musisz wiedzieć, że:
Która uprawniona instytucja świadczy regulowane usługi płatnicze i który organ sprawuje nad nią nadzór?
W przypadku instytucji płatniczych i instytucji pieniądza elektronicznego odpowiedź można sprawdzić w centralnym rejestrze PSD2 prowadzonym przez Europejski Urząd Nadzoru Bankowego . Zawiera on informacje o instytucji, usługach, do świadczenia których posiada ona zezwolenie, oraz o jej uprawnieniach do prowadzenia działalności transgranicznej.
W przypadku akceptantów z Europy Środkowo-Wschodniej warto również sprawdzić informacje dotyczące paszportowania. Instytucja posiadająca zezwolenie w jednym z państw EOG może mieć prawo do obsługi akceptantów w innym państwie, więc brak wpisu w krajowym rejestrze nie oznacza automatycznie, że coś jest nie tak.
Jeśli coś wydaje się niejasne, należy zweryfikować to u organu nadzorczego danej instytucji.
3. Aktualne dowody zgodności z PCI DSS, a nie tylko certyfikat PCI
PCI DSS to branżowy standard bezpieczeństwa przeznaczony dla organizacji, które przechowują, przetwarzają lub przekazują dane kart płatniczych. Jednak samo logo PCI niewiele mówi o tym, co zostało zweryfikowane, kiedy i w odniesieniu do której części systemu płatności.
Zacznij od zadania pytania:
- Która wersja standardu PCI DSS ma zastosowanie do usługi, z której będziesz korzystać?
- Jaki zakres obejmuje ta weryfikacja?
- Kiedy ostatnio przeprowadzono walidację?
- Czy w stosownych przypadkach zaangażowano niezależnego wykwalifikowanego rzeczoznawcę ds. bezpieczeństwa?
- Czy dostawca może udostępnić swoje aktualne oświadczenie o zgodności lub równoważny dokument potwierdzający?
Obecna wersja toPCI DSS v4.0.1, a wymagania, które w ramach standardu PCI DSS v4.x były pierwotnie przewidziane do wprowadzenia w przyszłości, weszły w życie 31 marca 2025 r.
W przypadku dostawców usług zarejestrowanych w systemie Visa, Globalny Rejestr Visa usługodawców stanowi kolejne przydatne źródło informacji. Visa informuje, że wymienieni w nim usługodawcy muszą co 12 miesięcy ponownie potwierdzać zgodność z PCI DSS. Mastercard również publikuje listę zarejestrowanych usługodawców spełniających wymagania dotyczące ochrony danych na poziomie 1 (Level 1 Site Data Protection).
Brak wpisu na publicznej liście danego systemu kart płatniczych nie stanowi sam w sobie dowodu niezgodności. Istotne znaczenie mają rola dostawcy oraz sposób weryfikacji.
Warto sprawdzić, czy podmiot ten jest w stanie wyjaśnić zakres swojego aktualnego statusu zgodności z PCI oraz przedstawić odpowiednie dowody na żądanie.
Co należy uzyskać na piśmie
4. Polityka cenowa umożliwiająca oszacowanie rzeczywistych kosztów
Opublikowane ceny są przydatne, ponieważ dają konkretną podstawę do porównania jeszcze przed rozpoczęciem rozmowy handlowej.
Zacznijmy od struktury cenowej kart.
Przepisy UE ograniczają opłaty interchange za wiele transakcji kartowych dokonywanych przez konsumentów do 0,2% w przypadku kart debetowych i 0,3% w przypadku kart kredytowych, natomiast takie kategorie jak karty firmowe nie podlegają tym limitom. Opłata interchange stanowi jednak tylko jeden z elementów kwoty, jaką ostatecznie płaci akceptant. Podane wartości procentowe nie stanowią górnej granicy całkowitej opłaty transakcyjnej pobieranej przez dostawcę.
Przydatna strona z cennikiem lub pisemna oferta powinna zawierać następujące informacje:
CEE przedstawia przydatny przykład różnic między modelami ustalania cen.
Barion publikuje standardowe pakiety usług akceptacji kart online wraz z towarzyszącymi im warunkami. Obecne warunki obowiązujące na Węgrzech obowiązują od 22 kwietnia 2026 r. Natomiast firma SimplePay zaznacza, że konkretny koszt akceptacji kart jest ustalany na podstawie informacji o akceptancie podanych podczas rejestracji online i wyszczególniony w sporządzonej na tej podstawie ofercie.
Oba modele mogą być słuszne; wymagają po prostu innego sposobu porównania.
Jeśli ceny są podawane ustnie, a nie publikowane, poproś o pełną ofertę na piśmie. Potrzebujesz wystarczająco szczegółowych informacji, aby przeanalizować w nich rzeczywisty skład transakcji, a nie tylko porównywać ogólne wartości procentowe.
5. Jasne wyjaśnienie, co dzieje się ze środkami przed rozliczeniem
Zadaj jedno konkretne pytanie:
Która licencjonowana instytucja otrzymuje środki związane z moimi płatnościami i jakie zabezpieczenia mają zastosowanie, zanim środki dotrą do mnie?
Konfiguracja może się również różnić w zależności od tego, czy posiadasz dedykowane konto handlowe, czy też korzystasz z platformy płatniczej, która w Twoim imieniu zajmuje się obsługą transakcji. Sprawdź warunki umowy, zamiast zakładać, że każdy dostawca obsługuje środki w ten sam sposób.
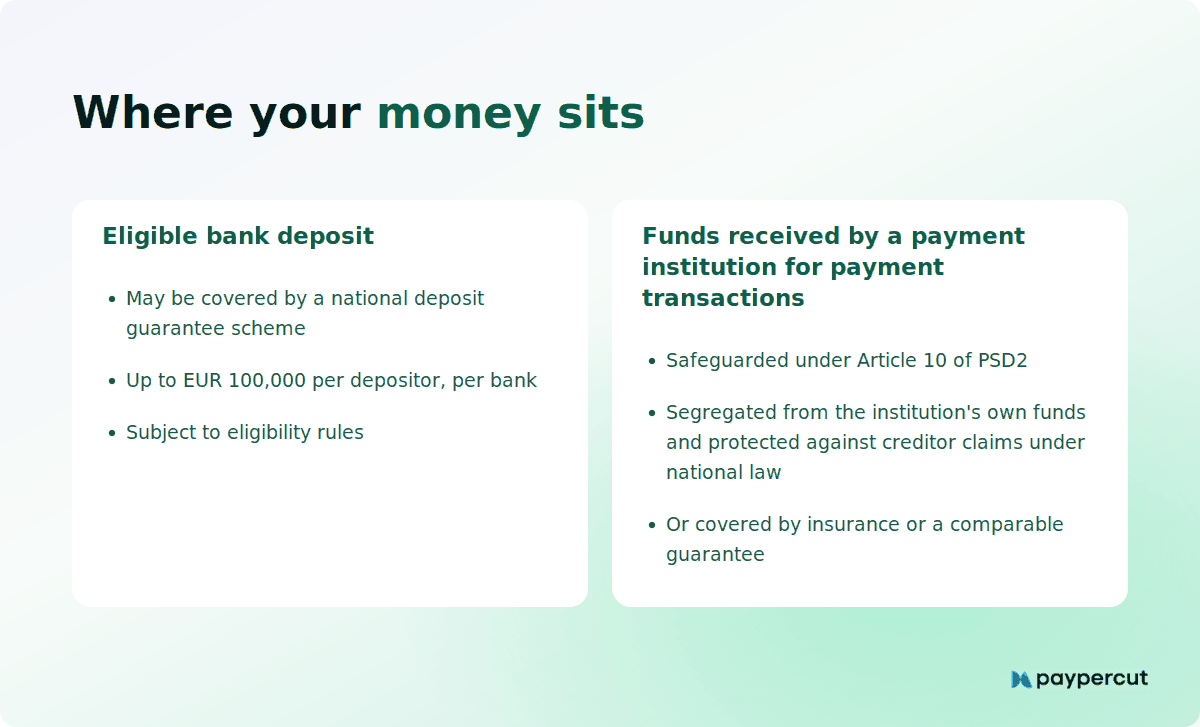
Kwalifikujące się depozyty bankowe w UE są zasadniczo objęte ochroną w ramach krajowych systemów gwarancji depozytów do kwoty 100 000 euro na deponenta i na bank, z zastrzeżeniem zasad kwalifikowalności danego systemu.
W przypadku środków otrzymanych przez instytucję płatniczą w związku z realizacją transakcji płatniczych art. 10 dyrektywy PSD2 nakłada natomiast obowiązek zapewnienia ich bezpieczeństwa. Przewiduje on dwie możliwości:
- Segregacja. Odpowiednie środki są przechowywane oddzielnie od środków własnych instytucji i chronione na mocy prawa krajowego przed roszczeniami innych wierzycieli, zwłaszcza w przypadku niewypłacalności.
- Ubezpieczenie lub porównywalna gwarancja. Ochrona ubezpieczeniowa jest zapewniana przez ubezpieczyciela lub instytucję kredytową spoza grupy, do której należy instytucja płatnicza.
Jeśli w Twojej strukturze działa instytucja pieniądza elektronicznego lub instytucja kredytowa, zapytaj, jakie ramy prawne i środki ochrony mają zastosowanie do Twojego konkretnego przepływu środków, zamiast zakładać, że odpowiedź jest taka sama.
Dla Ciebie praktyczne pytanie nie brzmi po prostu: „Czy moje środki są bezpieczne?”. Chodzi o to, kto ponosi za nie odpowiedzialność prawną przed rozliczeniem oraz gdzie ta odpowiedzialność jest udokumentowana.
6. Harmonogram spłat, który można podać w dniach
„Szybkie wypłaty” trudno jest porównać. Natomiast harmonogram wypłat już nie.
Przed podpisaniem umowy poproś o potwierdzenie następujących kwestii na piśmie:
- Standardowy harmonogram rozliczeń lub wypłat, wyrażony w liczbie dni
- Czy zasada rezerwy ma zastosowanie do Państwa modelu biznesowego i na jakich warunkach
- Czy za wypłaty pobierana jest oddzielna opłata
- Gdzie trafiają pieniądze – czy bezpośrednio na istniejące konto bankowe firmy, czy najpierw na saldo przechowywane przez dostawcę
- Jakie waluty rozliczeniowe są dostępne na danym rynku?
Model wypłat nie jest drobnym szczegółem operacyjnym. Saldo przechowywane przez dostawcę wiąże się z dodatkowym etapem wypłaty i uzgadniania sald. Bezpośrednie rozliczenie na istniejące konto bankowe eliminuje ten etap, choć harmonogram rozliczeń nadal ma znaczenie.
Struktura płatności różni się również w zależności od rynku, dlatego waluty i sposób rozliczeń, których potrzebujesz w na Węgrzech może różnić się od konfiguracji wymaganej w Rumunii.
1 stycznia 2026 r. Bułgaria przyjęła euro, stając się dwudziestym pierwszym członkiem strefy euro, podczas gdy Węgry, Polska, Czechy i Rumunia nadal posługują się swoimi walutami krajowymi.
Jeśli prowadzisz sprzedaż na kilku rynkach, podczas rejestracji zapytaj o walutę pobrania, walutę rozliczeniową i kursy walutowe. Są to trzy odrębne pytania.
7. Dokumentacja i środowisko testowe, z których można korzystać przed uruchomieniem serwisu
Dobra dokumentacja powinna umożliwić zespołowi technicznemu zrozumienie procesu integracji jeszcze przed otrzymaniem danych uwierzytelniających do środowiska produkcyjnego.
Otwórz sam ten dokument i sprawdź:
- Jakie metody integracji są udokumentowane – niezależnie od tego, czy chodzi o wtyczkę, API, rozwiązanie do realizacji transakcji czy link płatniczy
- Czy dokumentacja API i przykłady są aktualne
- Kiedy ostatnio zaktualizowano wtyczki lub integracje
- Kto zajmuje się utrzymaniem wtyczek?
- Czy przetestowano, czy udokumentowano procesy uwierzytelniania, błędy i webhooki
- Czy istnieje środowisko testowe lub piaskownica
Następnie zapytaj, kiedy będziesz mieć do niego dostęp.
Środowisko testowe dostępne przed uruchomieniem na żywo pozwala na równoległe prowadzenie prac technicznych i weryfikacji konta. Twój zespół może stworzyć proces realizacji transakcji, przetestować scenariusze uwierzytelniania i błędów, skonfigurować webhooki oraz rozwiązać problemy związane z integracją, podczas gdy konto sprzedawcy przeznaczone do pracy na żywo jest nadal weryfikowane.
Samo środowisko testowe nie stanowi dowodu na to, że dostawca jest godny zaufania. Jest to jednak dowód, który można faktycznie zweryfikować.
Skąd wiesz, jak ten związek będzie się układał?
8. Wyraźne rozróżnienie między tym, co jest już dostępne, a tym, co znajduje się w planach na przyszłość
Każda platforma płatnicza posiada funkcje, które wciąż są rozwijane lub wprowadzane na nowe rynki.
Warto zadać sobie pytanie, jakie możliwości są obecnie dostępne dla Twojej firmy.
Poproś o pisemną, opatrzoną datą listę funkcji i metod płatności, które są obecnie dostępne dla sprzedawców w Twoim kraju. Jeśli coś, czego potrzebujesz, nie jest dostępne, zapytaj, jakie masz obecnie alternatywne rozwiązania.
Dobra odpowiedź może być tak prosta, jak:
„Ta funkcja nie jest obecnie dostępna. Znajduje się ona w naszych planach, a w międzyczasie możesz skorzystać z tej opcji”.
Jest to bardziej przydatne niż traktowanie planowanej funkcji tak, jakby była już częścią pobranego kodu.
Porównując dostawców, należy oddzielić funkcje dostępne już teraz od elementów planu rozwoju. Plan rozwoju może mieć znaczenie dla długoterminowego wyboru, ale plan wdrożenia powinien opierać się na tym, z czego faktycznie można korzystać już teraz.
9. Ścieżka wsparcia, którą rozumiesz, oraz wyjście, z którym się zapoznałeś
„Świetne wsparcie” nie stanowi punktu odniesienia.
Wśród nich należy wymienić wyznaczoną osobę kontaktową na etapie wdrażania, jasno określone kanały wsparcia po uruchomieniu oraz udokumentowaną procedurę eskalacji.
Zapytaj:
- Kto pomaga Ci podczas wdrażania do pracy?
- Z jakiego kanału korzystasz po uruchomieniu systemu?
- Czy pomoc techniczna jest dostępna w Twoim języku lub na Twoim rynku?
- Co się dzieje, gdy problem związany z płatnością lub integracją wymaga eskalacji?
- Czy w umowie zawarto jakieś zobowiązania dotyczące czasu reakcji?
Gdy proces realizacji transakcji jest niedostępny, czas odpowiedzi staje się kwestią o znaczeniu komercyjnym, a nie tylko dodatkowym elementem obsługi klienta.
W takim razie przed dołączeniem zapoznaj się z warunkami rezygnacji.
Sprawdź:
- Minimalny okres obowiązywania umowy, o ile taki istnieje
- Wymagane zawiadomienie o wypowiedzeniu umowy
- Opłaty za wcześniejsze rozwiązanie umowy, o ile takie występują
- Co dzieje się z rozpatrywanymi ugodami lub sporami?
- Czy można wyeksportować potrzebne dane transakcyjne przed zamknięciem konta
Nie musisz zakładać, że związek się rozpadnie, żeby zapytać, jak się skończy. Po prostu sprawdzasz, na co się decydujesz, zanim podejmie się to zobowiązanie.
Jak Paypercut odpowiada na podstawowe pytania
Jeśli Paypercut znajduje się na Twojej liście potencjalnych kandydatów, możesz przeprowadzić te same weryfikacje, zanim podejmiesz ostateczną decyzję.
Zacznij przyjmować płatności na swoim rynku
Zarejestruj się w kilka minut dzięki w pełni cyfrowemu procesowi rejestracji. Panel administracyjny i środowisko testowe są dostępne od razu po rejestracji, dzięki czemu możesz tworzyć i testować proces realizacji transakcji, podczas gdy trwa weryfikacja.
Najczęściej zadawane pytania
Dlaczego opublikowane ceny mają znaczenie przy ocenie dostawcy usług płatniczych?
Opublikowane cenniki pozwalają oszacować koszty jeszcze przed rozmową handlową. Sprawdź kategorie opłat kartowych, opłatę za obciążenie zwrotne, zasady zwrotów, koszty wymiany walut oraz wszelkie opłaty za wypłaty lub opłaty cykliczne. Jeśli podano jedynie orientacyjne ceny, poproś o pełną ofertę na piśmie, aby móc porównać dostawców na tych samych warunkach.
Jakie certyfikaty bezpieczeństwa powinien posiadać legalny dostawca usług płatniczych?
W przypadku płatności kartowych podstawowym wymogiem jest certyfikacja zgodności z PCI DSS. Należy zapytać, co obejmuje aktualna certyfikacja dostawcy, kiedy została przeprowadzona po raz ostatni oraz czy dostawca może przedstawić dokumenty potwierdzające, takie jak zaświadczenie o zgodności. Obecnie obowiązuje wersja PCI DSS v4.0.1, a wymagania, których termin wejścia w życie został wcześniej wyznaczony na przyszłość, obowiązują od 31 marca 2025 r.
Jak mogę sprawdzić, czy dane firmowe dostawcy usług płatniczych są prawdziwe?
Znajdź oficjalną nazwę firmy i numer rejestracyjny, a następnie sprawdź je za pomocą wyszukiwarki firm BRIS Komisji Europejskiej lub odpowiedniego krajowego rejestru przedsiębiorstw. BRIS łączy rejestry przedsiębiorstw w całej UE, Islandii, Liechtensteinie i Norwegii oraz pobiera informacje o firmach z uczestniczących w systemie rejestrów krajowych w czasie rzeczywistym.
Co powinienem wiedzieć na temat sposobu, w jaki dostawca przechowuje i rozlicza moje środki?
Należy zapytać , która licencjonowana instytucja otrzymuje środki, jakie zabezpieczenia mają zastosowanie oraz jak długo trwa rozliczenie. Środki otrzymane przez instytucje płatnicze i instytucje pieniądza elektronicznego w ramach transakcji płatniczych podlegają przepisom dotyczącym zabezpieczenia, które mogą obejmować segregację środków lub ubezpieczenie/porównywalną gwarancję. Różni się to od systemu gwarancji depozytów, który ma zastosowanie do kwalifikujących się depozytów bankowych.
Jak sprawdzić, czy dostawca usług płatniczych posiada licencję wydaną przez organ regulacyjny?
Należy zapytać, która uprawniona instytucja świadczy regulowane usługi płatnicze, a następnie zweryfikować tę informację u odpowiedniego organu nadzorczego. W przypadku instytucji płatniczych i instytucji pieniądza elektronicznego centralny rejestr PSD2 prowadzony przez EBA zawiera informacje o ich zezwoleniach i działalności transgranicznej. Instytucja posiadająca zezwolenie w jednym z krajów EOG może świadczyć usługi w innym kraju, o ile jej zezwolenia obejmują odpowiednie usługi i rynek.