
Od 1 stycznia 2026 r. nie można prowadzić rumuńskiej działalności gospodarczej wyłącznie na podstawie transakcji gotówkowych. Ustawa nr 239/2025 zniosła dotychczasowy próg 50 000 RON, a obecnie każdy zarejestrowany przedsiębiorca musi akceptować płatności kartą lub inną elektroniczną metodą płatności, niezależnie od wysokości obrotów.
Wiele rumuńskich właścicieli sklepów internetowych spędziło więc popołudnie z pięcioma otwartymi kartami dostawców, pięcioma różnymi wartościami procentowymi na ekranie i bez realnej możliwości ustalenia, która z nich faktycznie jest tańsza.
Rzecz w tym, że ten odsetek to najmniej przydatna liczba na tej stronie.
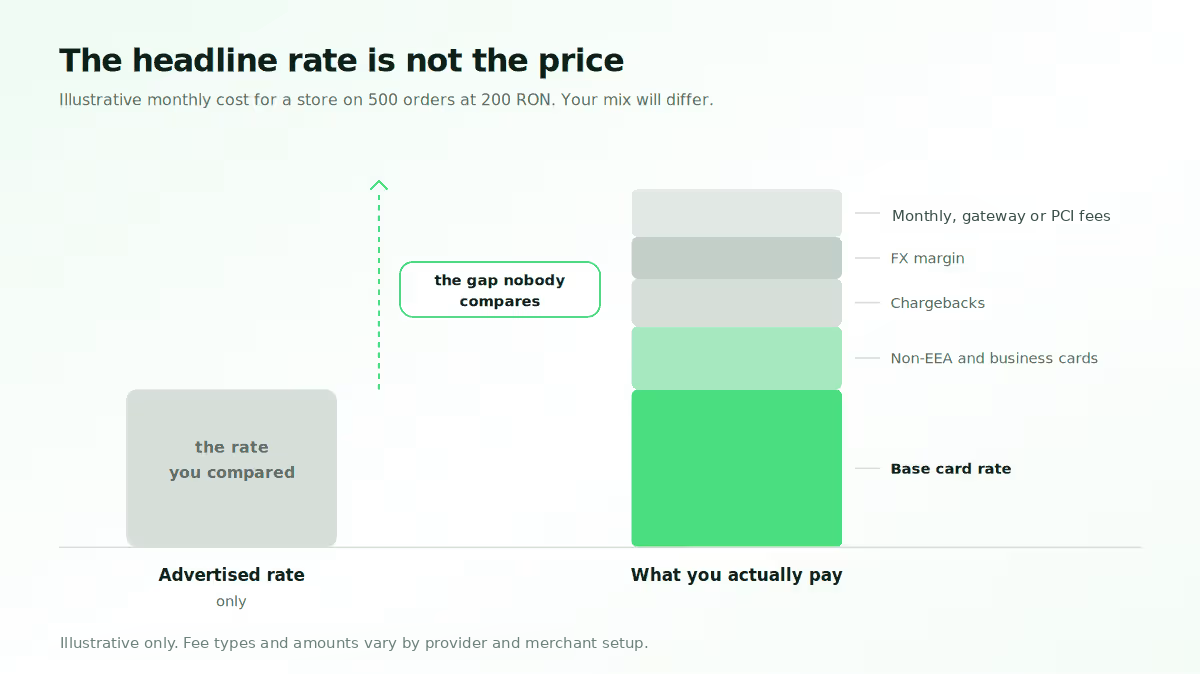
Dwóch dostawców może zaoferować Ci tę samą stawkę, a mimo to różnica w miesięcznych przychodach może wynieść setki lei, jeśli weźmie się pod uwagę strukturę kart, obciążenia zwrotne, terminy wypłat oraz nakład pracy związany z uruchomieniem usługi.
Oto siedem rzeczy, które warto porównać zamiast tego.
Najważniejsze wnioski
- Podana stawka nie jest ceną. Należy sprawdzić podział transakcji na karty z krajów EOG i spoza EOG, zasady obsługi obciążeń zwrotnych i zwrotów, marżę walutową oraz wszelkie opłaty miesięczne lub związane z PCI.
- Konkurujesz z płatnością przy odbiorze, a nie z innymi bramkami płatniczymi. Płatność przy odbiorze nadal stanowi od 51% do 65% zamówień internetowych, a każda odmowa odbioru przesyłki wiąże się dla ciebie z kosztami obu etapów dostawy.
- Termin rozliczenia może mieć większe znaczenie niż niewielka różnica w stawkach. Szybsze otrzymanie płatności wpływa na to, jakie zapasy można zamówić.
- Paypercut został stworzony z myślą o wersji tego zadania przeznaczonej dla regionu Europy Środkowo-Wschodniej. RON i EUR, wtyczki dla platform, na których działają rumuńskie sklepy, publikowane ceny, wypłaty na istniejące konto bankowe.
Na co zwrócić uwagę przy wyborze bramki płatniczej dla sklepów internetowych w Rumunii
1. Całkowita struktura opłat, a nie stawka podawana w nagłówku
Każdy dostawca zaczyna od podania wartości procentowej. To, co ich odróżnia, to drobny druk poniżej.
Zacznij od podziału opłat za karty. Zgodnie z rozporządzeniem (UE) 2015/751 opłata interchange za karty konsumenckie wydane w EOG jest ograniczona do 0,2% w przypadku kart debetowych i 0,3% w przypadku kart kredytowych. Karty biznesowe oraz karty spoza EOG nie podlegają temu ograniczeniu, więc niemal każdy dostawca nalicza za nie drugą, wyższą stawkę. Jeśli w ofercie widnieje tylko jedna stawka, poproś o podanie drugiej.
Są też zarzuty, które pojawiają się później:
- Opłata za obciążenie zwrotne za każdą sprawę sporną, niezależnie od wyniku
- Zasady dotyczące zwrotów, czyli to, czy za zwrot trzeba uiścić opłatę oraz czy pierwotna opłata transakcyjna jest zwracana. Są to dwie różne kwestie, a dostawcy odpowiadają na nie w różny sposób
- Depozyt zabezpieczający w transakcjach walutowych, gdy płatność nie jest realizowana w walucie rozliczeniowej
- Miesięczne opłaty za korzystanie z bramki płatniczej, opłaty związane z PCI lub opłaty za prowadzenie rachunku
- Opłaty konfiguracyjne, wciąż powszechne w przypadku bankowych kont handlowych
Poproś każdego dostawcę o wycenę usług za ostatni miesiąc. Przedstaw mu liczbę transakcji, średnią wartość zamówienia, wskaźnik zwrotów oraz udział kart zagranicznych. Jeśli nie zechce z tobą przeanalizować tych danych, to już wiele mówi.
Jak to powinno wyglądać: obie stawki – opłata za obciążenie zwrotne oraz lista pozycji, za które nie ponosisz opłat – na jednej stronie z cennikiem, z którą możesz się zapoznać, zanim skontaktujesz się z kimkolwiek.
2. Czy proces realizacji transakcji odpowiada sposobom płacenia stosowanym przez Rumunów
To właśnie tutaj w dużej mierze rozstrzyga się kwestia współczynnika konwersji, a większość poradników porównawczych pomija ten aspekt.
Płatność przy odbiorze jest tu nadal powszechną praktyką. Według danych ARMO płatności przy odbiorze stanowią od 60% do 65% zamówień internetowych; dane z sezonu szczytowego w 2025 r. wskazują na poziom bliższy 51%. Liczby te zmieniają się w zależności od sezonu i wybranej metody płatności. Tak czy inaczej, tworzony przez Ciebie proces realizacji transakcji musi uwzględniać fakt, że klient woli wręczyć gotówkę kurierowi.
Dlatego opcje płatności muszą wyeliminować każdy, nawet najmniejszy powód, by użytkownik opuścił stronę:
- Visa i Mastercard. Według danych Narodowego Banku Rumunii na koniec 2025 r. liczba aktywnych kart wyniosła 28,63 mln, co oznacza wzrost o 10,07% w ciągu sześciu miesięcy. Posiadanie kart nie stanowi przeszkody.
- Apple Pay i Google Pay. Dzięki tym usługom uprawnieni użytkownicy telefonów komórkowych nie muszą ręcznie wprowadzać danych karty, co pozwala skrócić proces realizacji transakcji o kilka kroków. Sprawdź, czy Twój dostawca nalicza wyższe opłaty za transakcje za pomocą portfela elektronicznego niż za transakcje kartą; niektórzy tak robią.
- Kup teraz, zapłać później. Sprawdza się przy większych koszykach, gdzie klient zwraca uwagę na całkowitą kwotę.
- RoPay – krajowy system natychmiastowych przelewów stworzony przez TRANSFOND i rumuńskie banki. W latach 2025 i 2026 rozszerzył swoją działalność z płatności między osobami fizycznymi na handel elektroniczny, a w sierpniu 2026 r. serwis EuPlătesc połączył się bezpośrednio z infrastrukturą RoPay.
Obecnie poziom wsparcia dla RoPay znacznie się różni w zależności od dostawcy. Zadaj dwa pytania: czy obsługujecie tę usługę już teraz, a jeśli nie, to kiedy? To, jak konkretna będzie udzielona odpowiedź, stanowi dobry wskaźnik tego, jak dostawca będzie podchodził do pytań dotyczących planów rozwoju w przyszłości.
W naszym poradniku dotyczącym przyjmowania płatności w Rumunii dokładniej omówiono, z jakich metod korzystają rumuńscy klienci.
Ile naprawdę kosztuje cię płatność przy odbiorze
Płatność przy odbiorze (COD) jest wprawdzie wymieniona jako metoda płatności, ale w praktyce działa raczej jak linia kredytowa przyznawana każdemu klientowi. Jeśli wycenisz ją w ten sposób, różne funkcje bramki płatniczej zaczynają mieć znaczenie.
Należy zsumować cztery pozycje kosztów:
- Odmowa odbioru przesyłki. Przesyłka zostaje wysłana, a potem wraca. Płacisz za obie trasy oraz opłatę manipulacyjną, nic na tym nie zarabiasz, a towar leży w furgonetce przez całą drogę tam i z powrotem.
- Cykl przepływu środków pieniężnych. Kurier odbiera przesyłkę, a następnie wypłaca Ci pieniądze zgodnie ze swoim harmonogramem. Do tego dochodzi opóźnienie w rozliczeniu transakcji kartowej.
- Uzgodnienie. Ktoś musi ręcznie porównać raporty kurierów z zamówieniami, a nakład tej pracy rośnie wraz ze wzrostem liczby zamówień.
- Zwroty. Klienci są mniej zdecydowani na zakup, gdy jeszcze nie zapłacili, co znajduje odzwierciedlenie w wskaźnikach zwrotów. Najbardziej odczuwa to branża modowa.
Załóżmy, że dostawca pomaga Ci przestawić 10% zamówień z płatności przy odbiorze na płatność z góry. To opłaca się bardziej niż obniżenie stawki za transakcje kartowe o 0,1%, bo w ten sposób odzyskujesz zarówno kwoty z odrzuconych transakcji, jak i oszczędzasz na opóźnieniach w otrzymaniu gotówki.
Rozwiązania są dość proste. Dodaj przycisk „portfel”, aby klienci korzystający z urządzeń mobilnych nie musieli wpisywać danych karty. Oferuj opcję „kup teraz, zapłać później” (BNPL) przy większych koszykach, dzięki czemu nikt nie będzie musiał korzystać z płatności przy odbiorze tylko po to, by rozłożyć koszty na raty. Zaproponuj niewielką zachętę za płatność z góry, na przykład bezpłatną lub szybszą dostawę.
Należy preferować płatności z góry, a nie nakładać kary za płatność przy odbiorze. Pobieranie dodatkowej opłaty za płatność przy odbiorze zazwyczaj sprawia, że klienci wrażliwi na cenę wybierają konkurencję.
3. Terminy rozliczeń a przepływy pieniężne
Metody płatności zapewniają wpływy. Rozliczenie decyduje o tym, kiedy można te pieniądze wydać.
Rozliczenie to czas, jaki upływa od momentu dokonania płatności przez klienta do momentu zaksięgowania środków na koncie bankowym. Dostawcy zazwyczaj stosują harmonogram rozliczeń ciągłych, a niektórzy z nich dodatkowo wstrzymują część środków przez określony czas. Warunki te różnią się na tyle w zależności od dostawcy, że należy o nie zapytać, zamiast opierać się na domysłach.
W Twoim przypadku ta różnica nakłada się na opóźnienie, z którym już się borykasz. Środki z płatności za pobraniem wpływają dopiero po tym, jak kurier dostarczy przesyłkę i zapłaci Ci. Jeśli wpływy z kart płatniczych również są opóźnione, musisz finansować zapasy z dwóch źródeł jednocześnie.
Trzy kwestie, które należy wyjaśnić przed podpisaniem umowy:
- Standardowy harmonogram, wyrażony w liczbie dni, w formie pisemnej
- Czy dany rezerwowy ma zastosowanie do Twojej działalności i na jak długo
- Co się dzieje w pierwszym miesiącu, jeśli na początku harmonogram jest inny
Jedna kwestia, którą warto sprawdzić u każdego dostawcy: czy wypłaty trafiają na konto bankowe, które już posiadasz, czy też musisz otworzyć u niego nowe. Ma to większy wpływ na proces uzgadniania sald, niż się powszechnie sądzi.
4. Wdrożenie: kiedy można przyjąć prawdziwą płatność
Uzgodniona stawka nie ma żadnego znaczenia, dopóki nie otrzymasz zatwierdzenia, a właśnie na etapie wdrażania rumuńscy sprzedawcy tracą najwięcej czasu.
Istnieją dwie drogi. W przypadku bankowego konta handlowego to bank ocenia Twoją wiarygodność kredytową, co zazwyczaj wiąże się z formalnościami, dłuższym czasem oczekiwania i bardziej rygorystyczną weryfikacją nowych firm. Natomiast nowoczesna platforma płatnicza umożliwia Ci korzystanie z własnego systemu, dzięki czemu weryfikacja tożsamości odbywa się cyfrowo, a pierwszą transakcję możesz zrealizować szybciej.
Tak czy inaczej, zapytaj, co możesz zrobić w trakcie trwania weryfikacji. Środowisko testowe pozwala na stworzenie i przetestowanie procesu realizacji zamówienia jeszcze przed uzyskaniem zgody, co sprawia, że dwa tygodnie oczekiwania zamieniają się w dwa tygodnie pracy, którą i tak byś wykonał.
Ustawa nr 406/2023 nakładała już na wszystkie przedsiębiorstwa wpisane do rejestru handlowego obowiązek oferowania możliwości płatności bezgotówkowych od 16 czerwca 2024 r. Ustawa nr 239/2025 zniosła następnie próg obrotowy od stycznia 2026 r. Powolne wdrażanie tej zmiany stanowi obecnie problem związany z przestrzeganiem przepisów, a nie tylko kwestię handlową.
Dbamy o to, by weryfikacja tożsamości przebiegała w całości w formie cyfrowej, a panel użytkownika i środowisko testowe są udostępniane już w momencie rejestracji, dzięki czemu możesz tworzyć aplikacje jeszcze podczas trwania weryfikacji.
5. Jak przebiega ta integracja w praktyce
Właśnie w tym momencie tańszy dostawca po cichu staje się tym drogim.
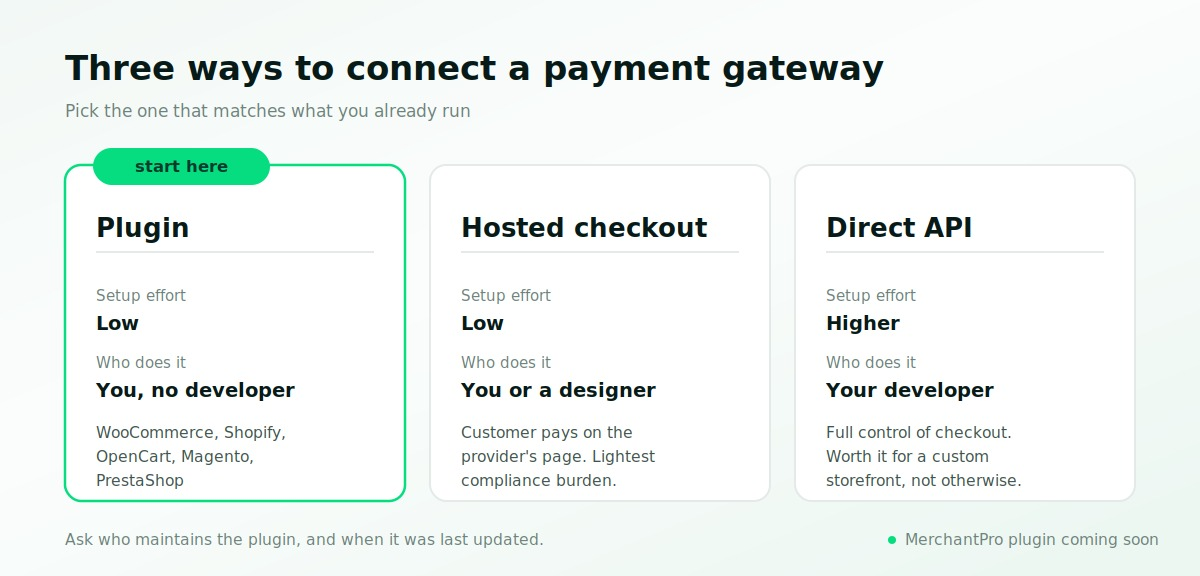
Masz do wyboru trzy realistyczne opcje, a wybór tej właściwej zależy od tego, z czego już korzystasz:
- Wtyczka. Jeśli Twój dostawca obsługuje daną platformę, wystarczy zainstalować wtyczkę i wprowadzić dane logowania. Może to oznaczać, że nie będzie konieczne żadne programowanie.
- Kasa zewnętrzna lub wbudowana. W przypadku kasy zewnętrznej klient jest przekierowywany na stronę płatności prowadzoną przez dostawcę – jest to najszybsze rozwiązanie i najmniej obciążające pod względem zgodności z przepisami. W przypadku kasy wbudowanej klient pozostaje na Twojej stronie, co zapewnia Ci większą kontrolę nad procesem realizacji transakcji, choć wiąże się to z nieco większym nakładem pracy przy konfiguracji.
- Rozwiązanie oparte na bezpośrednim API. Pełna kontrola nad procesem realizacji zamówienia, za co płaci się czasem pracy programistów. Opłacalne w przypadku niestandardowego interfejsu sklepu, w innych przypadkach trudno to uzasadnić.
Test jest prosty. Wymień nazwę swojej platformy, zapytaj, czy istnieje obsługiwana wtyczka, i zapytaj, kto ją utrzymuje. Wtyczka, którą dostawca aktualizuje wraz z każdą nową wersją platformy, to zupełnie inna sprawa niż ta tworzona przez społeczność, której nikt nie dotykał od dwóch lat.
W Paypercut tworzymy wtyczki dla platform WooCommerce, Shopify, OpenCart, Magento i PrestaShop, a także oferujemy hostowaną i osadzoną kasę oraz udokumentowany interfejs API. Wkrótce udostępnimy obsługę MerchantPro. Dzięki obsługiwanej wtyczce możesz uruchomić hostowaną kasę bez pomocy programisty.
Przed zatwierdzeniem sprawdź zawartość koszyka
Wykonaj płatność testową za pomocą kart, portfeli elektronicznych, linków płatniczych i kodów QR w wersji demonstracyjnej. Bez konta, bez podawania danych.
6. Waluty i sprzedaż zagraniczna
Jeśli obecnie prowadzisz sprzedaż wyłącznie w RON, obsługa wielu walut może nie być dla Ciebie priorytetem. Warto jednak sprawdzić, jakie opcje oferuje Twój dostawca, zanim zaczniesz przyjmować zamówienia z innych rynków europejskich.
W tym przypadku liczą się dwie rzeczy, a nie są one tym samym:
To, co klient widzi podczas finalizacji zamówienia. Jeśli Twój sklep rozlicza się w RON, klient nadal będzie widział cenę w RON, nawet jeśli dokonuje zakupu z Niemiec lub innego rynku. To, co można dostosować do lokalizacji, to język strony płatności, który dostosowuje się w zależności od kraju, z którego klient dokonuje zakupu.
Co trafia na Twoje konto. W tym przypadku obsługa walut ma większe znaczenie. Sprawdź, w jakich walutach możesz otrzymywać i dokonywać rozliczeń, czy każda waluta rozliczeniowa wymaga osobnego konta oraz co się dzieje, gdy konieczna jest konwersja.
Lorem ipsum dolor sit amet, consectetur adipiscing elit, sed do eiusmod tempor incididunt ut labore et dolore magna aliqua. Ut enim ad minim veniam, quis nostrud exercitation ullamco laboris nisi ut aliquip ex ea commodo consequat. Duis aute irure dolor in reprehenderit in voluptate velit esse cillum dolore eu fugiat nulla pariatur.
Jedna kwestia jest często błędnie interpretowana, więc dla jasności: rozliczenie odbywa się na jednym koncie dla każdej waluty, a nie na jednym koncie obejmującym kilka walut. Walutę rozliczeniową wybierasz podczas aktywacji konta. Jeśli planujesz przechowywać środki w więcej niż jednej walucie, zgłoś to podczas rejestracji, a nie później.
Prowadzisz sprzedaż na więcej niż jednym rynku?
Sprawdź, w jakich walutach możesz przyjmować płatności i rozliczać się, a następnie wybierz konfigurację dostosowaną do miejsc, w których obecnie prowadzisz sprzedaż.
7. Zgodność z przepisami, bezpieczeństwo i spory
To właśnie ten aspekt handlowcy biorą pod uwagę w najmniejszym stopniu – aż do momentu, gdy coś pójdzie nie tak.
Standard PCI DSS reguluje sposób postępowania z danymi kart płatniczych. W przypadku hostowanej lub wbudowanej funkcji realizacji transakcji dane te nigdy nie trafiają na Twój serwer, więc wystarczy wypełnienie kwestionariusza samooceny. Jeśli jednak sam tworzysz formularz do wprowadzania danych karty, obciążenie szybko rośnie. Zapytaj, do którego poziomu SAQ kwalifikuje się Twoja integracja.
Silne uwierzytelnianie klienta zgodnie z dyrektywą PSD2 oznacza weryfikację dwuskładnikową w przypadku większości internetowych płatności kartą w EOG. Wszyscy, którzy przestrzegają tych przepisów, stosują tę metodę, ale niektórzy robią to lepiej, a nieudolnie przeprowadzony etap 3D Secure powoduje utratę sprzedaży.
W naszym poradniku dotyczącym zwiększania współczynnika konwersji przy kasie wyjaśniono, gdzie dochodzi do tych strat.
W przypadku obciążeń zwrotnych sprawy trafiają na Twoje biurko. Sprawdź, jaka opłata obowiązuje za każdą sprawę sporną, kto gromadzi dowody oraz w jaki sposób dowiadujesz się o zgłoszeniu sporu.
Każdy dostawca, którego warto wziąć pod uwagę, odpowie na wszystkie trzy pytania bez owijania w bawełnę i poda poziom zgodności z PCI DSS oraz nazwę podmiotu, który go certyfikował. Jeśli otrzymasz w tej kwestii niejasne odpowiedzi, to już masz swoją odpowiedź.
Jak przeprowadzić to porównanie w ciągu jednego popołudnia
Oceń trzech wybranych dostawców według siedmiu kryteriów, przypisując im wagi odpowiednie dla prowadzonego przez Ciebie sklepu internetowego:
- Nowy sklep, pierwszy punkt dostępu. Wdrażanie, integracja, przejrzystość opłat. Rozliczenia i waluty mogą poczekać.
- Prowadzisz już sklep i zastanawiasz się nad zmianą dostawcy. Porównaj pełen zestaw opłat z rzeczywistym wolumenem transakcji, szybkością rozliczeń oraz tym, co wiąże się z tą zmianą. Zapytaj wprost, czy przewidywane są jakiekolwiek przerwy w działaniu.
- Już prowadzimy sprzedaż za granicą. Najważniejsze są waluty, opłaty transgraniczne i metody płatności dostosowane do poszczególnych rynków.
Nie musisz przechodzić na nowego dostawcę za jednym zamachem. Większość rumuńskich sprzedawców, którzy do nas trafiają, nie rezygnuje z dotychczasowego dostawcy od pierwszego dnia. Dodają drugiego, przekierowują do niego część ruchu i porównują obu dostawców na podstawie rzeczywistych transakcji, zanim podejmą decyzję. Trwa to dłużej, ale pozwala rozstrzygnąć kwestię na podstawie własnych danych, a nie prezentacji sprzedażowej.
Jeśli wyniki dwóch ofert są zbliżone, wybierz tę, w której podano konkretne liczby. Dostawca, który na tym etapie podaje tylko przedziały, rzadko podaje bardziej szczegółowe informacje po podpisaniu umowy.
Nie ma jednej najlepszej bramki płatniczej dla rumuńskiego sklepu internetowego, a każdy, kto twierdzi inaczej, po prostu próbuje coś sprzedać. Najlepsza dla Ciebie będzie ta, która uzyska najwyższy wynik w dwóch lub trzech aspektach, na których faktycznie opiera się Twoja działalność.
W jaki sposób Paypercut sprawdzi się w Twoim rumuńskim sklepie
W Rumunii działa wiele międzynarodowych platform. Niewiele z nich jest jednak dostosowanych do sposobów dokonywania płatności przez Rumunów – i właśnie od tego zaczęliśmy.
W odniesieniu do siedmiu powyższych punktów oto nasze stanowisko:
- Ceny. Opublikowane, nie podawane na zapytanie: 0,99% + 0,25 RON w przypadku kart Visa i Mastercard wydanych konsumentom z EOG, 2,69% + 0,25 RON w pozostałych przypadkach. Portfele elektroniczne kosztują tyle samo, co karty.
- Czego nie płacisz. Brak opłaty aktywacyjnej, brak minimalnej kwoty miesięcznej, brak opłat związanych z PCI lub bramką płatniczą, brak dopłat za transakcje międzynarodowe oraz brak opłat za wydanie zwrotu
- Waluty. RON oraz siedem innych walut europejskich, jedno konto rozliczeniowe dla każdej waluty
- Integracja. Wtyczki dla MerchantPro (wkrótce!), WooCommerce, Shopify, OpenCart, Magento i PrestaShop, a także hostowana kasowa oraz udokumentowany interfejs API
- Wypłaty. Bezpośrednio na konto firmowe, z którego już korzystasz – bez konieczności zakładania nowego konta
- Wdrażanie. W pełni cyfrowe, z dostępem do środowiska testowego już od pierwszego dnia, dzięki czemu można tworzyć rozwiązania jeszcze podczas trwania weryfikacji
Porównaj Paypercut z Twoim obecnym rozwiązaniem
Zarejestruj się w kilka minut dzięki w pełni cyfrowemu procesowi rejestracji i przetestuj cały proces realizacji transakcji w środowisku testowym, podczas gdy trwa weryfikacja Twojego konta.
Najczęściej zadawane pytania
Jakich opłat należy się spodziewać, porównując bramki płatnicze dla sklepów internetowych w Rumunii?
Należy liczyć się z co najmniej dwiema stawkami: jedną dla kart konsumenckich Visa i Mastercard wydanych w EOG oraz wyższą dla kart biznesowych i kart wydanych poza EOG. Następnie należy sprawdzić opłaty za obciążenia zwrotne, marże walutowe oraz wszelkie miesięczne opłaty za korzystanie z bramki płatniczej, opłaty związane z PCI lub opłaty za utrzymanie. Należy osobno zapytać, czy zwroty środków wiążą się z opłatą oraz czy zwracana jest pierwotna opłata transakcyjna, ponieważ dostawcy udzielają na te dwa pytania różnych odpowiedzi.
Czy potrzebuję bramki płatniczej obsługującej zarówno lokalne, jak i międzynarodowe metody płatności?
To zależy od tego, gdzie znajdują się Twoi klienci. W przypadku rumuńskich nabywców karty oraz Apple Pay i Google Pay pokrywają większość płatności internetowych, przy czym warto dodać lokalne metody płatności natychmiastowych, takie jak RoPay, w miarę ich upowszechniania się. Jeśli znaczna część zamówień pochodzi z zagranicy, potrzebujesz również dostawcy, który może wycenić transakcję w walucie klienta i rozliczyć ją w Twojej walucie.
Jak duże znaczenie ma szybkość rozliczeń przy porównywaniu dostawców?
Szybkość rozliczeń determinuje cykl obrotu kapitałem obrotowym, dlatego często ma większe znaczenie niż niewielka różnica w stawkach transakcyjnych. Szybsze otrzymanie płatności oznacza więcej gotówki do wykorzystania przy każdym zamówieniu. Ma to szczególne znaczenie w Rumunii, gdzie zamówienia z płatnością przy odbiorze już same w sobie opóźniają wpływy do momentu, gdy kurier dostarczy przesyłkę i dokona płatności.
Jak duży nakład pracy związany z integracją wiąże się ze zmianą bramki płatniczej?
W przypadku obsługiwanych platform, takich jak MerchantPro (wkrótce!), WooCommerce, Shopify, OpenCart, Magento czy PrestaShop, zmiana dostawcy polega na zainstalowaniu wtyczki i wprowadzeniu danych logowania. Stworzenie niestandardowego procesu realizacji transakcji w oparciu o bezpośrednie API zajmuje więcej czasu i wymaga zaangażowania programisty. Poproś dowolnego dostawcę o opisanie procesu migracji i poproś o pisemne potwierdzenie, czy wiąże się to z przestojem.
Czy potrzebuję obsługi wielu walut, jeśli prowadzę sprzedaż poza Rumunią?
Niekoniecznie. Możesz prowadzić sprzedaż dla klientów zagranicznych, naliczając opłaty w RON, a język strony płatności może nadal dostosowywać się do kraju klienta. Obsługa wielu walut przydaje się, jeśli chcesz pobierać opłaty lub dokonywać rozliczeń w innej obsługiwanej walucie. Sprawdź, jakie waluty obsługuje Twój dostawca i jak przebiega rozliczenie w przypadku każdej z nich. Jeśli Twoje potrzeby ulegną zmianie, zawsze możesz później dodać kolejne konto rozliczeniowe.