
W 2025 r. wartość europejskiego rynku płatności wyniosła około 550 mld euro i przewiduje się, że do 2031 r. będzie on nadal rósł w tempie prawie 15% rocznie — wzrost ten wynika w dużej mierze z trwającego przejścia z płatności gotówkowych na płatności cyfrowe.
W latach 2019–2024 udział płatności internetowych w ogólnej liczbie transakcji wzrósł z 7% do 21%, a ich udział w łącznej wartości płatności podwoił się.
Dla firm ta zmiana oznacza jedno: akceptowanie wielu opcji płatności online nie jest już kwestią wyboru, jeśli chcą pozostać konkurencyjne.
W tym celu zazwyczaj trzeba wybrać między agregatorem płatności a kontem handlowym.
Oba rozwiązania umożliwiają przyjmowanie płatności kartą oraz innych cyfrowych metod płatności, dlatego często są ze sobą porównywane.
Jednak na tym kończą się większość podobieństw.
Oba modele charakteryzują się zupełnie odmiennym podejściem do obsługi płatności, zarządzania kontami oraz wspierania firm w miarę ich rozwoju.
Aby pomóc Ci zdecydować, które rozwiązanie jest lepsze dla Twojej firmy, w niniejszym przewodniku przedstawiono szczegółowe porównanie agregatora płatności i konta handlowego, obejmujące sposób działania każdego z tych modeli oraz ich kluczowe różnice.
Najważniejsze wnioski
- Agregatory płatności umożliwiają firmom szybkie rozpoczęcie przyjmowania płatności
Agregator płatności pozwala firmom przyjmować płatności cyfrowe bez konieczności otwierania własnego konta akceptanta. Działasz w ramach wspólnego konta dostawcy, co oznacza szybsze uruchomienie usługi, minimalną ilość formalności oraz proste narzędzia płatnicze, dzięki którym możesz rozpocząć działalność w ciągu kilku dni. - Konta handlowe zapewniają większe możliwości dostosowania i kontroli
Konto handlowe jest tworzone specjalnie dla jednej firmy i zawiera unikalny identyfikator sprzedawcy. Ponieważ dostawca przed zatwierdzeniem przeprowadza szczegółową ocenę ryzyka, firmy często zyskują większą kontrolę nad ustawieniami płatności, harmonogramami wypłat oraz zarządzaniem ryzykiem. - Wybór odpowiedniej opcji zależy od modelu biznesowego i potrzeb w zakresie płatności
Nie ma jednej, uniwersalnie „lepszej” opcji. Wybór zależy zazwyczaj od takich czynników, jak wolumen transakcji, wymagania branżowe, plany rozwoju oraz stopień kontroli, jakiej potrzebujesz nad konfiguracją systemu płatności. - Agregatory płatności to idealne rozwiązanie dla nowoczesnych, elastycznych firm
Agregatory sprawdzają się szczególnie dobrze w przypadku start-upów, firm działających głównie w sieci, dostawców usług oraz przedsiębiorstw testujących nowe koncepcje. Oferują one szybką konfigurację, gotowe do użycia integracje oraz narzędzia płatnicze obsługujące wpłaty, rezerwacje, subskrypcje i płatności doraźne bez konieczności tworzenia skomplikowanej infrastruktury. - Paypercut sprawia, że agregacja płatności jest prosta i skalowalna
Jeśli szukasz szybkiego i elastycznego sposobu na przyjmowanie płatności, Paypercut oferuje kompleksową platformę, która w ramach jednej konfiguracji obsługuje karty, portfele cyfrowe, płatności QR oraz opcje „Kup teraz, zapłać później” (tam, gdzie są dostępne). Dzięki w pełni cyfrowemu procesowi rejestracji, obsłudze wielu walut oraz ujednoliconemu panelowi kontrolnemu firmy mogą szybko rozpocząć przyjmowanie płatności i zarządzać wszystkim z poziomu jednej platformy.
Czym jest agregator płatności?
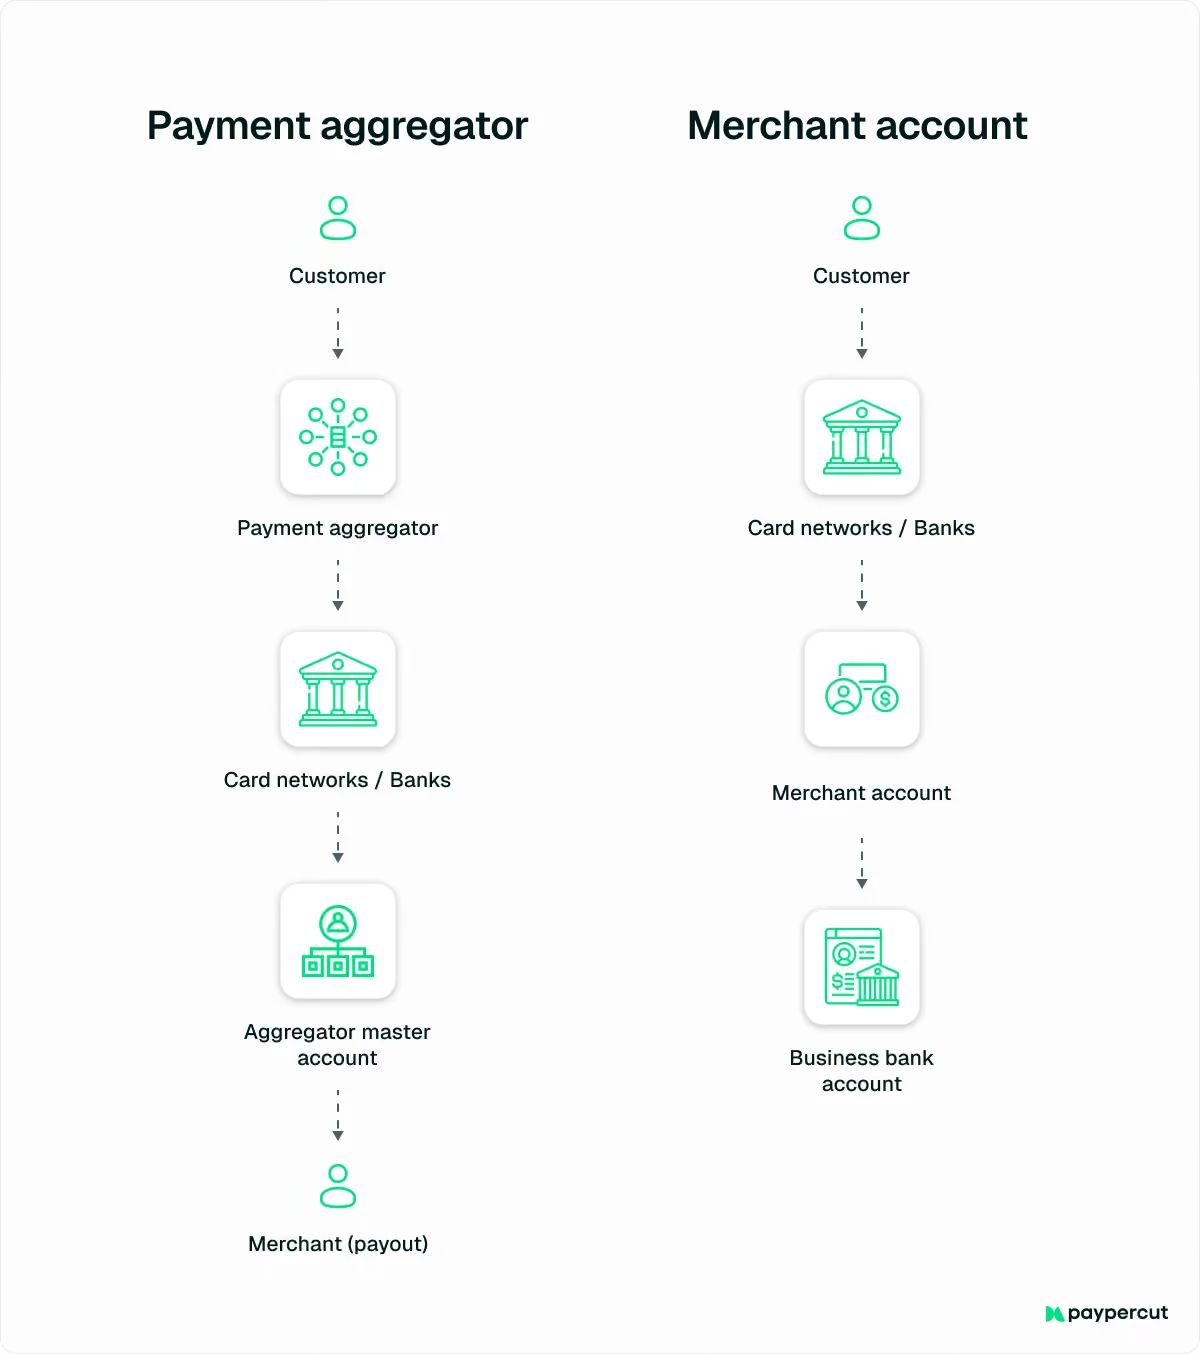
Agregator płatności to usługa, która umożliwia firmom przyjmowanie płatności cyfrowych bez konieczności otwierania własnego konta akceptanta.
Zamiast tego firma działa jako podsprzedawca w ramach głównego konta agregatora, z którego czasami korzystają tysiące innych sprzedawców.
Jeśli chodzi o przyjmowanie płatności, agregator pełni rolę pośrednika między Twoją firmą a podmiotem obsługującym płatności.
Kiedy więc klient dokonuje płatności na Twojej stronie internetowej lub stronie kasy, transakcja przechodzi najpierw przez system agregatora płatności. Agregator przetwarza płatność, a następnie przekazuje środki do Twojej firmy zgodnie z harmonogramem wypłat.
Czym jest konto handlowe?
Konto handlowe to specjalny rodzaj konta bankowego, które umożliwia firmom przyjmowanie płatności elektronicznych od klientów.
W przeciwieństwie do agregatora płatności, konto handlowe jest zakładane specjalnie dla Twojej firmy.
Po zatwierdzeniu konta otrzymasz unikalny identyfikator sprzedawcy (MID)— numer służący do identyfikacji i śledzenia Twoich transakcji.
Konto jest tworzone za pośrednictwem operatora płatności lub banku obsługującego transakcje i łączone z Twoją stroną internetową lub systemem realizacji transakcji za pomocą bramki płatniczej – rozwiązania technologicznego, które w bezpieczny sposób przekazuje dane dotyczące płatności między Twoim sklepem a bankami uczestniczącymi w transakcji.
Kiedy klient dokonuje płatności, transakcja jest najpierw autoryzowana przez jego bank. Środki są następnie tymczasowo zatrzymywane na koncie sprzedawcy, a następnie przelewane na jego zwykłe konto bankowe.
Agregator płatności a konto handlowe: 8 kluczowych różnic
Poniżej przedstawiamy osiem kluczowych różnic między agregatorem płatności a kontem handlowym, aby pomóc Ci zrozumieć, czym różnią się te dwa modele płatności i która opcja może lepiej odpowiadać potrzebom Twojej firmy.
1. Utworzenie konta i zatwierdzenie
W przypadku agregatora płatności konfiguracja konta przebiega zazwyczaj szybko i prosto.
Firmy rejestrują się za pomocą formularza internetowego, podają podstawowe dane firmy i przechodzą weryfikację KYC (Know Your Customer) – standardową procedurę weryfikacji tożsamości wymaganą w sektorze usług finansowych.
Ponieważ agregator działa w ramach wspólnego głównego konta akceptanta, firmy nie muszą ubiegać się o własny identyfikator akceptanta. Oznacza to, że nie ma konieczności przeprowadzania szczegółowej oceny ryzyka dla każdego akceptanta.
W wielu przypadkach firmy mogą zacząć przyjmować płatności wkrótce po rejestracji. Dzięki agregatorom, takim jak Paypercut, które oferują w pełni cyfrowy proces rejestracji, oznacza to, że weryfikacja następuje w ciągu kilku dni, a uruchomienie usługi – w ciągu kilku godzin od zatwierdzenia.
Założenie konta handlowego jest zupełnie inne, ponieważ proces ten wymaga indywidualnej oceny ryzyka. Obejmuje to:
- Analiza modelu biznesowego i branży
- Sprawdzanie przewidywanych wolumenów transakcji i średnich wartości zamówień
- Ocena ryzyka obciążeń zwrotnych i oszustw
- Weryfikacja rejestracji działalności gospodarczej i danych finansowych
W związku z tym proces zatwierdzania może potrwać kilka dni, a w przypadku wniosków wysokiego ryzyka, specjalistycznych lub złożonych – nawet kilka tygodni.
Po zatwierdzeniu Twoja firma otrzyma własny, dedykowany numer MID oraz konfigurację płatności dostosowaną specjalnie do jej działalności.
2. Poziom kontroli i możliwości dostosowania
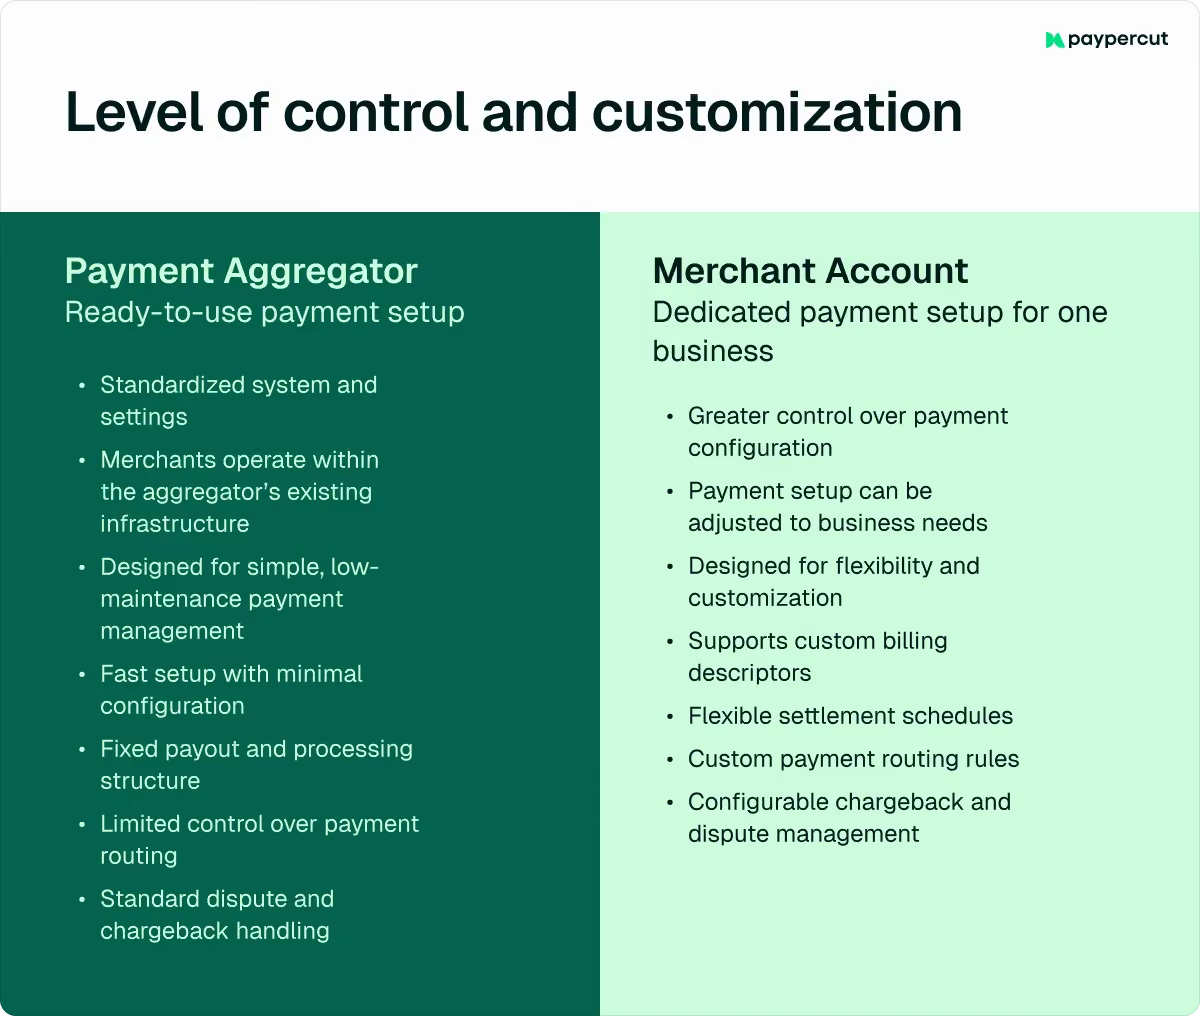
Agregatorzy płatności zapewniają gotową do użycia konfigurację płatności ze standardowymi ustawieniami, co oznacza, że sprzedawcy działają w ramach istniejącego systemu agregatora.
Taka struktura pozwala na uproszczenie płatności i ułatwia zarządzanie nimi, co sprawia, że rozwiązanie to jest odpowiednie dla firm poszukujących szybkiej i niewymagającej dużego nakładu pracy konfiguracji.
Jeśli chodzi o konto handlowe, zazwyczaj zapewnia ono większą kontrolę.
Ponieważ konto jest tworzone specjalnie dla jednej firmy, dostawcy mogą umożliwić większą elastyczność w konfiguracji płatności.
Może to obejmować:
- Niestandardowe opisy transakcji (nazwa widoczna dla klientów na wyciągu bankowym)
- Elastyczne harmonogramy rozliczeń wypłat
- Niestandardowe reguły kierowania płatności
- Konfigurowalne ustawienia zarządzania obciążeniami zwrotnymi i sporami
3. Handel elektroniczny i integracja platform
Agregatory płatności są często zaprojektowane tak, aby płynnie współpracować z popularnymi platformami e-commerce i narzędziami biznesowymi.
Wielu dostawców oferuje gotowe rozwiązania integracyjne dla platform takich jak Shopify, WooCommerce czy Magento, a także wtyczki i interfejsy API, które ułatwiają połączenie systemów płatności ze sklepami internetowymi, platformami handlowymi lub systemami fakturowania.
Dzięki temu firmy mogą wdrożyć funkcje płatnicze bez konieczności tworzenia skomplikowanych integracji technicznych.
Konta handlowe mogą również obsługiwać integrację z serwisami e-commerce i platformami, jednak proces ten często wymaga korzystania z oddzielnej bramki płatniczej lub dodatkowej konfiguracji.
Może to wymagać bardziej zaawansowanej konfiguracji technicznej oraz koordynacji działań między wieloma dostawcami, zanim system płatności będzie można w pełni zintegrować ze sklepem internetowym.
4. Terminy wypłat i rozliczenia środków
W przypadku agregatora płatności wypłaty zazwyczaj odbywają się zgodnie ze standardowym harmonogramem wypłat danego dostawcy.
Firmy zazwyczaj otrzymują środki codziennie, co tydzień lub zgodnie z ustalonym harmonogramem, w zależności od platformy i ustawień dotyczących wypłat.
Ponieważ jednak agregator zarządza płatnościami wielu sprzedawców w ramach jednego systemu, automatyczne kontrole ryzyka mogą czasami opóźnić wypłatę środków w trakcie weryfikacji transakcji.
Z drugiej strony konta handlowe przed zatwierdzeniem przechodzą pełną ocenę ryzyka, co oznacza, że po przeprowadzeniu transakcji przeprowadzanych jest mniej kontroli ryzyka. Zazwyczaj skutkuje to bardziej przewidywalnymi terminami wypłat.
Wielu dostawców przelewa środki na firmowe konto bankowe w ciągu jednego do dwóch dni roboczych od momentu dokonania transakcji, w zależności od banku obsługującego transakcję oraz metody płatności.
Termin rozliczenia można również ustalić lub wynegocjować w ramach umowy o prowadzenie konta handlowego.
5. Opłaty i koszty ogółem
Wybór między agregatorem płatności a kontem handlowym może wpłynąć na wysokość kosztów ponoszonych przez firmę w związku z obsługą płatności, zarówno na początku, jak i w dłuższej perspektywie.
W poniższej tabeli przedstawiono podział głównych składników kosztów przetwarzania płatności w przypadku agregatorów płatności i kont akceptantów:
⚠️Uwaga: Chociaż agregatory płatności często kojarzą się z prostym modelem rozliczeniowym typu „pay-as-you-go”, rzeczywista struktura kosztów może się różnić w zależności od dostawcy.
Niektóre platformy pobierają opłaty aktywacyjne, miesięczne opłaty abonamentowe lub dodatkowe opłaty za usługi, co z czasem może spowodować wzrost całkowitych kosztów.
Na przykład Paypercut stosuje przejrzysty model cenowy bez opłat aktywacyjnych, opłat miesięcznych ani kosztów obsługi, dzięki czemu firmy płacą wyłącznie za przetworzone transakcje.
6. Skalowalność i rozwój działalności
Wraz z rozwojem firm często wzrasta również liczba transakcji, średnia wartość zamówień oraz zasięg geograficzny. Model płatności, z którego korzystasz, może wpływać na to, jak łatwo poradzisz sobie z tym rozwojem.
Agregatory płatności ułatwiają szybkie rozpoczęcie przyjmowania płatności, jednak gwałtowny wzrost, taki jak znaczne skoki wolumenu lub transakcje o wyższej wartości, może spowodować konieczność przeprowadzenia dodatkowych weryfikacji lub nałożenia ograniczeń w miarę oceny aktywności przez dostawcę.
Konta handlowe są często wybierane przez firmy, które potrzebują wysoce spersonalizowanej konfiguracji płatności lub konkretnych warunków obsługi transakcji.
Ponieważ konto jest utworzone specjalnie dla jednej firmy, dostawcy mogą obsłużyć większy wolumen transakcji i dostosowywać parametry płatności w miarę rozwoju firmy.
7. Zapobieganie oszustwom i zarządzanie ryzykiem
W Europejskim Obszarze Gospodarczym wartość oszustw płatniczych wyniosła w 2024 r. 4,2 mld euro, co stanowi wzrost w porównaniu z 3,5 mld euro w 2023 r., co sprawia, że problem ten staje się coraz większym zmartwieniem dla przedsiębiorstw przyjmujących płatności internetowe.
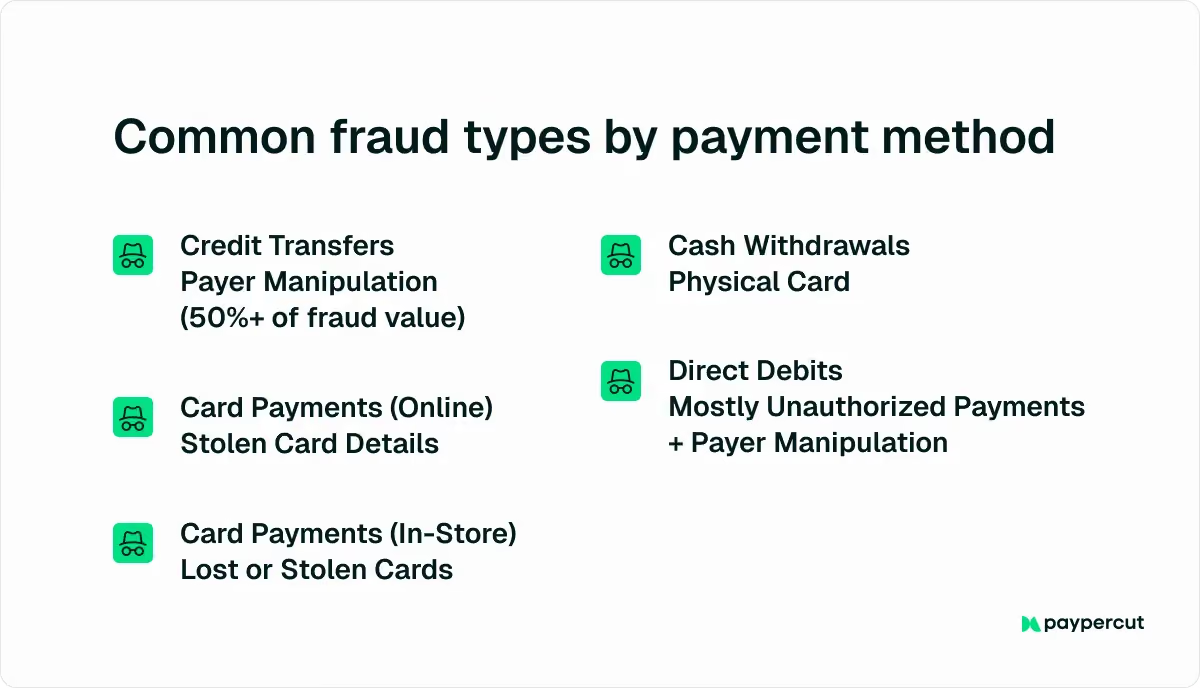
W przypadku agregatorów płatności zapobieganie oszustwom odbywa się głównie za pomocą zautomatyzowanych systemów monitorujących, w których algorytmy analizują transakcje pod kątem nietypowych wzorców.
W przypadku wykrycia podejrzanej aktywności dostawca może:
- Opóźnienie wypłat
- Wprowadź tymczasowe zamrożenie środków
- Zablokuj konto na czas sprawdzania aktywności
Środki te pomagają chronić platformę przed oszustwami, ale czasami mogą utrudniać dostęp do środków w trakcie procesu weryfikacji.
W przypadku konta handlowego zazwyczaj stosuje się bardziej zindywidualizowane podejście do ryzyka.
Ponieważ dostawca przeprowadza szczegółową ocenę ryzyka przed zatwierdzeniem konta, ma on pełniejszy obraz typowych wzorców transakcyjnych danej firmy.
W przypadku wykrycia nietypowej aktywności procesor płatności może zbadać sprawę wspólnie z akceptantem przed podjęciem działań, co może pomóc w rozwiązaniu problemów związanych z oszustwami przy jednoczesnym zapewnieniu ciągłości transakcji płatniczych.
8. Wsparcie i pomoc w zakresie obsługi konta
Modele obsługi różnią się znacznie w zależności od agregatora płatności.
Niektórzy dostawcy opierają się głównie na narzędziach samoobsługowych i systemach zgłoszeń, podczas gdy inni oferują dedykowane usługi wdrożeniowe oraz bezpośredni dostęp do specjalistów ds. płatności.
Wybór niezawodnego partnera pełniącego rolę agregatora może mieć ogromny wpływ na szybkość rozwiązywania problemów oraz zakres wsparcia, jakie otrzymują firmy.
Na przykład firma Paypercut stosuje w obsłudze klienta podejście, w którym na pierwszym miejscu stawia człowieka.
Firmy mogą kontaktować się bezpośrednio z prawdziwymi specjalistami ds. wsparcia, którzy znają się na przetwarzaniu płatności i rozumieją potrzeby rozwijających się przedsiębiorstw, zamiast polegać wyłącznie na zautomatyzowanych chatbotach lub dokumentacji samoobsługowej.
W przypadku konta handlowego obsługa klienta jest zazwyczaj dostosowana do indywidualnych potrzeb.
Ponieważ dostawca szczegółowo analizuje działalność firmy podczas procesu wdrażania, zespoły wsparcia często dysponują szerszym kontekstem dotyczącym konfiguracji systemu płatności danego sprzedawcy i mogą zapewnić bardziej dostosowaną do potrzeb pomoc w razie pojawienia się problemów.
Agregator płatności a konto handlowe: które rozwiązanie jest lepsze dla Twojej firmy?
Nie ma jednej odpowiedzi na pytanie, czy lepszym rozwiązaniem jest agregator płatności, czy konto handlowe. Każdy z tych modeli jest dostosowany do innych potrzeb biznesowych, a właściwy wybór zależy od tego, w jaki sposób Twoja firma przyjmuje płatności i jakie ma plany rozwoju.
Porównując te dwie opcje, decyzja zazwyczaj zależy od takich czynników, jak:
- Wielkość przedsiębiorstwa
- Wielkość obrotu
- Wymagania branżowe
- Poziom kontroli, jakiego potrzebujesz
Kiedy agregator płatności może być lepszym rozwiązaniem
Agregatory płatności sprawdzają się w przypadku firm, które poszukują szybkiego i prostego sposobu na rozpoczęcie przyjmowania płatności bez konieczności zarządzania skomplikowaną infrastrukturą płatniczą.
Oferują gotowe do użycia narzędzia, szybkie wdrożenie oraz elastyczne opcje płatności, co czyni je atrakcyjnymi dla wielu współczesnych firm, w tym:
- Start-upy i firmy na wczesnym etapie rozwoju
- Małe przedsiębiorstwa o niewielkim lub umiarkowanym wolumenie transakcji
- Sklepy internetowe lub dostawcy usług działający przede wszystkim w sieci
- Firmy testujące nowe produkty lub koncepcje biznesowe
- Sklepy typu pop-up, projekty tymczasowe lub działalność sezonowa
- Firmy usługowe, które przyjmują zaliczki, rezerwacje lub sporadyczne płatności
W szczególności Paypercut jest przeznaczony dla firm działających przede wszystkim w internecie, które przyjmują płatności za pośrednictwem wielu kanałów, a nie tylko poprzez tradycyjne kasy w sklepach internetowych.
Dzięki temu rozwiązanie to doskonale sprawdza się w takich firmach jak:
- Sklepy internetowe oferujące odzież, elektronikę, kosmetyki, artykuły gospodarstwa domowego lub produkty niszowe
- Restauracje, kawiarnie, piekarnie i firmy cateringowe przyjmujące rezerwacje, zaliczki lub płatności za imprezy
- Firmy z branży urody i wellness takie jak salony kosmetyczne, spa, studia fitness i programy coachingowe
- Firmy z branży transportowej i usługowej, w tym firmy kurierskie, wypożyczalnie i operatorzy dostawczy
- Organizacje non-profit i charytatywne zbierające darowizny online, podczas wydarzeń lub za pośrednictwem mediów społecznościowych poprzez linki płatnicze
Kiedy konto handlowe może być lepszym rozwiązaniem
Konta handlowe są często wybierane przez firmy, które potrzebują bardziej dostosowanych do własnych potrzeb rozwiązań płatniczych oraz przewidywalnych warunków przetwarzania transakcji, zwłaszcza w miarę jak operacje płatnicze stają się coraz bardziej złożone.
Może to obejmować:
- Znane sieci sklepów detalicznych i restauracji
- Przedsiębiorstwa prowadzące działalność w wielu lokalizacjach
- Marki prowadzące sprzedaż internetową na dużą skalę
- Platformy SaaS oparte głównie na modelach subskrypcyjnych
- Firmy z sektora B2B obsługujące duże faktury
- Platformy handlowe obsługujące płatności dla wielu sprzedawców
- Przedsiębiorstwa działające w branżach podlegających regulacjom lub charakteryzujących się podwyższonym ryzykiem
Zacznij korzystać z Paypercut
Chociaż agregatory płatności kojarzą się często ze start-upami i mniejszymi firmami, nowoczesne platformy płatnicze mogą obsługiwać również bardziej złożone operacje płatnicze. Paypercut współpracuje zarówno z rozwijającymi się firmami, jak i uznanymi sprzedawcami, oferując elastyczne konfiguracje płatności, lokalne metody płatności, obsługę wielu walut oraz dostosowane do indywidualnych potrzeb doradztwo oparte na specyfice każdej firmy.
Niezależnie od tego, czy uruchamiasz nowy sklep internetowy, wkraczasz na nowe rynki europejskie, czy też chcesz uprościć istniejącą infrastrukturę płatniczą, Paypercut pomoże Ci przyjmować płatności za pośrednictwem jednej platformy, nie tracąc przy tym elastyczności w miarę rozwoju Twojej firmy.
Jeśli uznasz, że to rozwiązanie jest odpowiednie dla Twojej firmy, Paypercut ułatwi Ci rozpoczęcie korzystania z niego.
Możesz założyć konto online w zaledwie kilka minut i przejść przez całkowicie cyfrowy proces weryfikacji.
Dzięki Paypercut zyskujesz również:
- Jedna platforma obsługująca wiele metod płatności — karty, portfele cyfrowe, płatności QR oraz różne opcje typu „Kup teraz, zapłać później”
- Ujednolicony panel do zarządzania płatnościami, subskrypcjami i raportowaniem w jednym miejscu
- Elastyczne opcje realizacji transakcji, w tym obsługa płatności na serwerze zewnętrznym, wbudowana obsługa płatności, Express Checkout oraz wtyczki e-commerce
Jeśli wciąż rozważasz różne opcje lub potrzebujesz porady dotyczącej najlepszego rozwiązania dla Twojej firmy, możesz również umówić się na 30-minutową konsultację z zespołem Paypercut, aby omówić swoje potrzeby w zakresie płatności oraz plany rozwoju.