


Powiedzmy sobie szczerze, konfiguracja płatności może szybko stać się kłopotliwa.
Aby w ogóle zacząć przyjmować płatności online, trzeba pogodzić się z koniecznością korzystania z usług różnych banków, bram płatniczych, procedur bezpieczeństwa i niekończących się przepisów dotyczących zgodności.
Jednak zrozumienie, czym jest agregator płatności, może uchronić cię przed całym tym chaosem.
W tym przewodniku wyjaśnimy, czym jest agregator płatności, jak działa i dlaczego coraz więcej firm korzysta z niego, aby płatności internetowe przebiegały płynniej i były bardziej niezawodne.
Najważniejsze wnioski
- Serwisy agregujące płatności sprawiają, że płatności cyfrowe są proste i szybkie
Umożliwiają one sprzedawcom obsługę kart płatniczych, portfeli elektronicznych oraz usług typu „kup teraz, zapłać później” za pośrednictwem jednej platformy, dbając o spełnienie wszystkich wymogów technicznych, bezpieczeństwa i zgodności z przepisami, dzięki czemu firmy mogą szybko rozpocząć przyjmowanie płatności bez konieczności zakładania wielu kont bankowych.
- Największe korzyści odnoszą małe i średnie przedsiębiorstwa, sklepy internetowe oraz platformy oparte na modelu subskrypcyjnym
Małe i średnie przedsiębiorstwa, sklepy internetowe oraz firmy stosujące modele płatności cyklicznych zyskują dzięki szybszemu wdrażaniu, niższym kosztom oraz zautomatyzowanemu rozliczaniu, co poprawia jakość obsługi klienta i zwiększa jego lojalność.
- Zwiększają bezpieczeństwo, jednocześnie obniżając koszty operacyjne
Aggregatorzy zajmują się weryfikacją transakcji pod kątem oszustw, zapewnieniem zgodności z normą PCI DSS oraz ochroną danych, pomagając firmom ograniczyć liczbę obciążeń zwrotnych i zaoszczędzić nawet 15% rocznie dzięki uproszczonemu zarządzaniu płatnościami.
- Odpowiedni agregator powinien być niezawodny, skalowalny i zgodny z przepisami
Warto szukać dostawców, którzy mogą pochwalić się sprawdzoną niezawodnością, łatwą integracją z interfejsem API, certyfikatami zgodności z przepisami oraz obsługą lokalnych metod płatności, aby zapewnić płynność transakcji i długoterminowy rozwój.
- Paypercut pomaga małym i średnim przedsiębiorstwom z Europy Środkowej i Wschodniej uprościć procesy płatnicze
Dzięki szybkiej rejestracji, integracji z usługami BNPL, funkcji cyklicznego rozliczania oraz obsłudze lokalnych walut, Paypercut stanowi kompleksowe rozwiązanie dla rozwijających się firm, które poszukują bezpiecznego, dostosowanego do lokalnych warunków i łatwego w obsłudze systemu zarządzania płatnościami.
Czym jest agregator płatności?
Agregator płatności to dostawca usług, który umożliwia sprzedawcom przyjmowanie wielu metod płatności online, takich jak karty kredytowe, karty debetowe i portfele elektroniczne, za pośrednictwem jednej platformy.
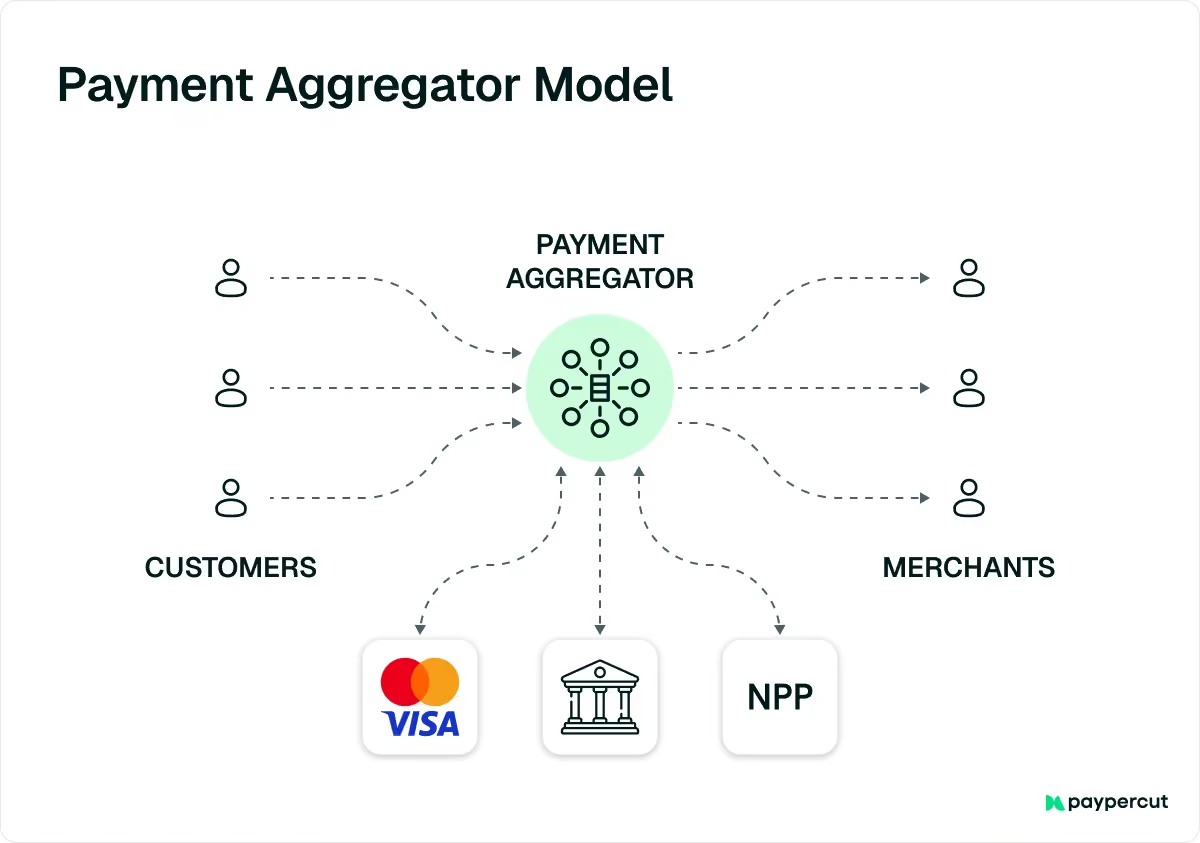
Usprawnia proces płatności poprzez zapewnienie zgodności z wymogami technicznymi i regulacyjnymi, umożliwiając firmom szybkie przyjmowanie płatności cyfrowych bez konieczności zakładania oddzielnych kont w różnych bankach lub u różnych operatorów płatniczych.
Jakie rodzaje firm korzystają z agregatorów płatności?
Agregatory płatności są wykorzystywane przez wiele różnych firm z różnych branż ze względu na swoją elastyczność i prostotę. Niektóre rodzaje działalności czerpią jednak z ich stosowania większe korzyści:
1. Firmy zajmujące się handlem elektronicznym
Sklepy internetowe i platformy e-commerce w dużym stopniu polegają na agregatorach płatności, aby realizować bezpieczne i płynne transakcje.
Agregatory ułatwiają obsługę kart kredytowych, portfeli elektronicznych i innych metod płatności internetowych dzięki jednej integracji, pomagając firmom usprawnić proces realizacji transakcji i poprawić jakość obsługi klienta.
Badania pokazują, że firmy zajmujące się handlem elektronicznym korzystające z usług agregatorów płatności odnotowują 23-procentowy spadek wskaźnika porzucania koszyków, dzięki szybszej realizacji transakcji i większemu zaufaniu na ekranach płatności.
2. Małe i średnie przedsiębiorstwa (MŚP)
Dla małych firm, start-upów i lokalnych usługodawców agregatory płatności stanowią szybki i niedrogi sposób na rozpoczęcie przyjmowania płatności cyfrowych.
Eliminują one konieczność zakładania tradycyjnych kont handlowych, których uruchomienie może być kosztowne i czasochłonne, dzięki czemu stanowią idealne rozwiązanie dla małych i średnich przedsiębiorstw, które cenią sobie prostotę i szybkość.
Około 65% małych firm korzysta obecnie z agregatorów płatności, w porównaniu z 35%, które polegają na tradycyjnych bramkach płatniczych
3. Twórcy aplikacji mobilnych
Twórcy aplikacji mobilnych, takich jak gry, aplikacje turystyczne, serwisy dostarczające jedzenie czy serwisy rezerwacji biletów, często korzystają z agregatorów płatności, aby umożliwić bezpieczne zakupy i transakcje w aplikacji. Dzięki temu użytkownicy mogą łatwo dokonywać płatności bezpośrednio w aplikacji, bez konieczności przekierowywania do innych stron.
4. Usługi oparte na subskrypcji
Firmy oparte na płatnościach cyklicznych, takie jak platformy streamingowe, przedsiębiorstwa oferujące oprogramowanie SaaS, serwisy członkowskie, przestrzenie coworkingowe i kluby fitness, korzystają z usług agregatorów płatności w celu zautomatyzowania rozliczeń abonamentowych i zarządzania przedłużeniami.
Wiele serwisów agregujących oferuje również wbudowane narzędzia do obsługi płatności cyklicznych, co pozwala ograniczyć nakład pracy ręcznej i zmniejszyć liczbę błędów w rozliczeniach.
W rzeczywistości firmy działające w modelu subskrypcyjnym, które korzystają z usług agregatorów płatności, odnotowują o 25% wyższy wskaźnik utrzymania klientówdzięki automatycznemu odnawianiu subskrypcji i mniejszej liczbie nieudanych płatności.
5. Platformy handlowe i platformy gospodarki współdzielenia
Platformy łączące kupujących i sprzedających, takie jak serwisy oferujące wspólne przejazdy, serwisy rezerwacji noclegów oraz portale z ofertami pracy dla freelancerów, korzystają z usług agregatorów płatności w celu obsługi złożonych procesów płatniczych.
Agregatory umożliwiają sprawne pobieranie płatności od klientów oraz przekazywanie środków wielu dostawcom lub usługodawcom.
6. Organizacje non-profit
Organizacje non-profit i charytatywne często korzystają z platform agregujących płatności, aby bezpiecznie przyjmować darowizny online. Platformy te upraszczają proces przekazywania darowizn i oferują funkcje raportowania, które pomagają organizacjom śledzić wpłaty oraz aktywność darczyńców.
Korzyści wynikające z korzystania z agregatora płatności
Agregator płatności oferuje wiele korzyści, które upraszczają i usprawniają proces przyjmowania płatności oraz zarządzanie nimi w firmach.
- Łatwa konfiguracja – firmy mogą szybko zarejestrować się i zacząć przyjmować płatności, często już w ciągu 2–3 dni, w porównaniu z 2–3 tygodniami, które zazwyczaj zajmuje założenie tradycyjnego konta handlowego.
- Płynny proces płatności – agregatory łączą różne metody płatności na jednej platformie, umożliwiając klientom dokonywanie płatności przy użyciu preferowanej przez nich opcji. Ta elastyczność zwiększa wygodę i może przyczynić się do wzrostu współczynników konwersji.
- Ekonomiczne rozwiązanie – agregatory płatności zazwyczaj wiążą się z niższymi kosztami początkowymi i eliminują konieczność inwestowania w specjalistyczny sprzęt lub oprogramowanie do obsługi płatności.
Pomagają one również firmom uniknąć zawierania bezpośrednich umów z wieloma podmiotami obsługującymi płatności, co pozwala zaoszczędzić nawet 15% rocznych kosztów operacyjnych dzięki niższym opłatom i uproszczonemu zarządzaniu.
- Szybsze uruchomienie – Firmy mogą w ciągu kilku dni zintegrować funkcje płatnicze ze swoimi stronami internetowymi lub aplikacjami, co znacznie skraca czas wprowadzenia produktu na rynek i pozwala na szybsze uruchamianie nowych wersji lub aktualizacji.
- Bezpieczeństwo i zgodność z przepisami – agregatorzy zarządzają poufnymi danymi płatniczymi i przestrzegają rygorystycznych standardów bezpieczeństwa, co zmniejsza obciążenia związane z zapewnieniem zgodności z przepisami dla przedsiębiorstw.
Ich zaawansowane systemy wykrywania oszustw pomagają ograniczyć liczbę obciążeń zwrotnych nawet o 30%, zapewniając zarówno ochronę, jak i spokój ducha.
- Dodatkowe funkcje – Wiele platform agregujących oferuje zaawansowane narzędzia, takie jak cykliczne rozliczenia, zarządzanie subskrypcjami, wykrywanie oszustw oraz szczegółowe raporty, pomagając firmom usprawnić działalność i podejmować decyzje w oparciu o dane.
- Możliwość skalowania wraz z rozwojem firmy – W miarę rozwoju Twojej firmy agregatory płatności z łatwością dostosowują się do większego wolumenu transakcji i zmieniających się modeli biznesowych, dzięki czemu sprawdzają się zarówno w przypadku start-upów, jak i dużych przedsiębiorstw.
Jak działają agregatory płatności
Skoro już wiesz, czym jest agregator płatności i jakie korzyści przynosi Twojej firmie, przyjrzyjmy się bliżej, jak to wszystko działa w praktyce:
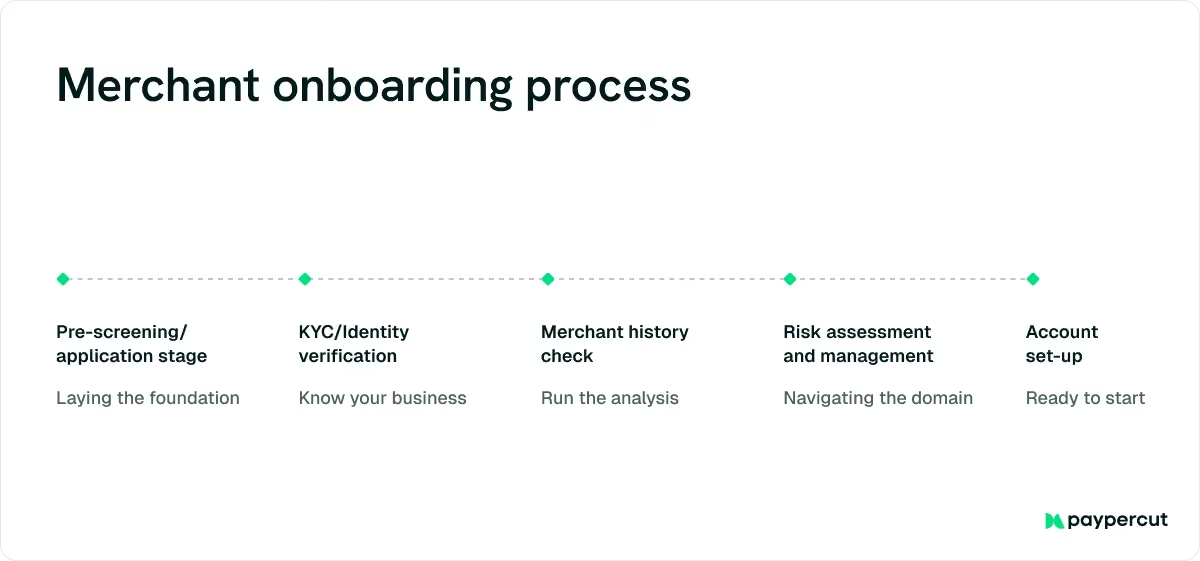
Krok 1: Rejestracja sprzedawcy
Aby rozpocząć przyjmowanie płatności internetowych, należy najpierw zarejestrować się u operatora obsługującego płatności.
Po zakończeniu procesu wdrożenia Twoje transakcje będą przechodzić przez rachunek węzłowy agregatora, prowadzony przez bank partnerski.
To konto węzłowe pełni rolę centralnej puli, do której trafiają płatności od klientów, zanim zostaną przekazane poszczególnym sprzedawcom.
Chociaż bank zarządza kontem centralnym, nie ma wglądu w szczegóły poszczególnych transakcji – widzi jedynie ogólne wpływy i wypływy.
Krok 2: Klient przechodzi do kasy
Kiedy klient przechodzi do kasy na Twojej stronie internetowej, zostaje przekierowany do okna płatności.
W tym miejscu wybierają preferowaną metodę płatności (karta kredytowa, UPI, portfel elektroniczny itp.) i wprowadzają swoje dane.
Następnie agregator płatności tokenizuje te poufne dane, aby zapewnić ich bezpieczeństwo, i przeprowadza wstępną kontrolę pod kątem oszustw w celu wykrycia podejrzanej aktywności.
Krok 3: Przetwarzanie transakcji w tle
Po dokonaniu płatności przez klienta agregator przekazuje szczegóły transakcji do swojego banku partnerskiego.
Bank ten przekazuje zlecenie płatnicze do odpowiedniej sieci kartowej ( takiej jak Visa lub Mastercard) za pośrednictwem podmiotu obsługującego płatności.
Krok 4: Weryfikacja pod kątem oszustwa przez sieć kart płatniczych
Następnie sieć kartowa przeprowadza dodatkowe kontrole pod kątem oszustw w oparciu o wcześniejsze transakcje klienta oraz wzorce ryzyka.
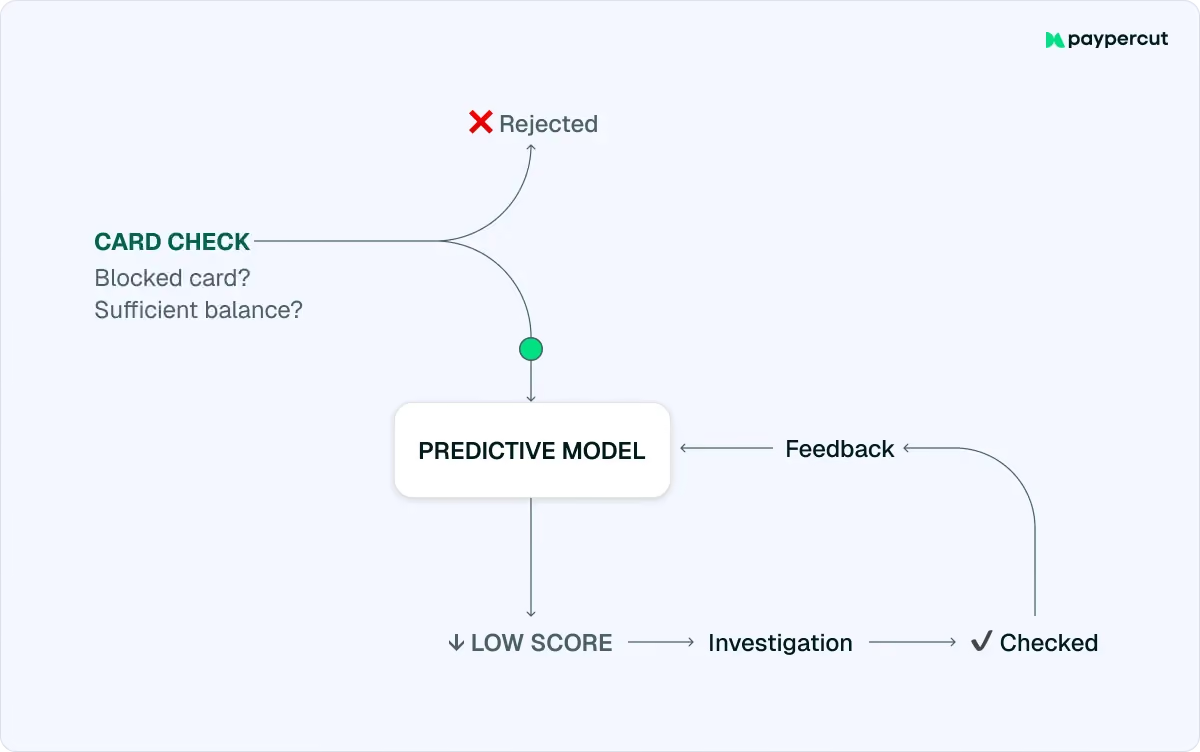
Niektóre sieci korzystają również z obszernych baz danych służących do wykrywania oszustw, aby identyfikować nietypowe zachowania. Jeśli wszystko wygląda w porządku, informacje o transakcji są przekazywane do banku, który wydał kartę klienta.
Krok 5: Bank klienta sprawdza wniosek i udziela odpowiedzi
Bank klienta otrzymuje szczegóły transakcji i sprawdza, czy:
- Klient ma wystarczające saldo, a
- Dane dotyczące płatności są prawidłowe.
Następnie bank wysyła odpowiedź – o zatwierdzeniu lub odrzuceniu wniosku – tą samą drogą:
Bank klienta → Sieć kartowa → Bank agregatora → Agregator płatności → Akceptant.
Gdy sprzedawca otrzyma informację o statusie, jest ona natychmiast wyświetlana klientowi.
Krok 6: Złożenie wniosku o środki finansowe
Jeśli transakcja zostanie zatwierdzona, bank partnerski agregatora zwraca się do banku klienta o przekazanie środków.
Środki te są następnie tymczasowo przechowywane na rachunku węzłowym do momentu rozliczenia.
Krok 7: Rozliczenie z akceptantem
W końcu, pod koniec dnia roboczego, agregator płatności przekazuje zebrane środki na konto akceptanta w formie jednej płatności obejmującej wszystkie pomyślnie zrealizowane transakcje.
Niektóre serwisy agregujące oferują również rozliczenia natychmiastowe lub w tym samym dniu, co pozwala na szybszy dostęp do środków.
Jak wybrać najlepszego agregatora płatności dla swojej firmy
Chociaż większość agregatorów oferuje podobne podstawowe usługi, to naprawdę liczy się to, jak dobrze działają, czy przestrzegają przepisów oraz czy potrafią dostosować się do Twoich potrzeb związanych z rozwojem działalności na całym świecie.
Oto, na co należy zwrócić uwagę:
✅ Niezawodność i wydajność
Wybierz agregatora, który ma udokumentowane osiągnięcia w zakresie dostępności, szybkości transakcji i bezpieczeństwa, aby zapewnić płynną obsługę płatności na wszystkich rynkach.
Można to sprawdzić pod adresem:
- Strona pokazująca stan serwisu agregującego lub jego dostępność
- Opinie klientów na sprawdzonych stronach, takich jak G2 czy Capterra
- Raporty branżowe lub badania porównawcze firm Forrester, Gartner lub IDC
✅ Łatwość integracji
Wybierz dostawcę oferującego przejrzystą dokumentację, solidne interfejsy API oraz gotowe do użycia wtyczki, które ułatwiają konfigurację i skracają czas wprowadzenia produktu na rynek.
Można to sprawdzić pod adresem:
- Dokumentacja dla programistówserwisu agregującego
- Ich środowisko testowe lub demonstracyjne służące do testowania integracji
- Opinie społeczności programistów na GitHubie, Stack Overflow lub forach poświęconych technologii fintech
✅ Zgodność z przepisami
Nawiąż współpracę z agregatorem, który przestrzega międzynarodowych standardów finansowych i dotyczących ochrony danych , takich jak PCI DSS, RODO oraz AML/KYC.
Można to sprawdzić pod adresem:
- Strona internetowa Rady ds. Standardów Bezpieczeństwa PCI poświęcona oficjalnym certyfikatom
- Raport SOC 2 lub podsumowania audytów dostępne są na żądanie u dostawcy
- Lokalne rejestry organów nadzoru finansowego lub rządowe bazy danych licencji
✅ Skalowalność
Upewnij się, że platforma płatnicza jest w stanie obsłużyć rosnący wolumen transakcji, nowe waluty i różne metody płatności w miarę globalnej ekspansji Twojej firmy.
Można to sprawdzić pod adresem:
- Studia przypadków lub historie sukcesów klientów agregatora
- Dokumentacja dotycząca limitów API i wydajności
- Referencje od obecnych klientów korporacyjnych o podobnej dynamice rozwoju
✅ Obsługa klienta i umowy SLA
Wybierz dostawcę oferującego całodobową, wielojęzyczną obsługę klienta oraz przejrzyste umowy dotyczące poziomu usług (SLA) w zakresie dostępności, czasu reakcji i rozwiązywania problemów.
Można to sprawdzić pod adresem:
- Przykładowa umowa SLA udostępniona przez agregatora
- Kanały obsługi klienta (czat, e-mail lub telefon)
- Opinie i oceny użytkowników na Trustpilot, G2 lub Capterra
✅ Funkcje dostosowane do potrzeb rynku
Współpracuj z agregatorem, który obsługuje lokalne preferencje płatnicze, waluty i alternatywne metody płatności, aby zaspokoić potrzeby klientów w każdym regionie.
Można to sprawdzić pod adresem:
- Lista metod płatności obsługiwanych przez agregatora
- Dane rynkowe i raporty dotyczące płatności, takie jak „Global Payments Report” firmy Worldpay czy Statista
- Mapa zasięgu operatora lub dokumentacja dotycząca lokalizacji
Ułatw sobie i swoim klientom dokonywanie płatności dzięki Paypercut
Skoro już wiesz, czym jest agregator płatności i jak działa, następnym krokiem jest wybór takiego, który naprawdę wesprze rozwój Twojej firmy.
Niezależnie od tego, czy prowadzisz sklep internetowy, aplikację mobilną czy serwis oparty na subskrypcji, musisz znaleźć rozwiązanie, które sprawi, że płatności będą proste, bezpieczne i wygodne zarówno dla Ciebie, jak i dla Twoich klientów.
Jeśli prowadzisz małą lub średnią firmę w Europie Środkowej lub Wschodniej i szukasz prostego, dostosowanego do lokalnych warunków i elastycznego rozwiązania do przyjmowania płatności, Paypercut to idealny wybór dla Ciebie.
Paypercut umożliwia sprzedawcom akceptowanie kart, portfeli elektronicznych oraz opcji „Kup teraz, zapłać później” (BNPL) za pośrednictwem jednej platformy, eliminując konieczność oddzielnych integracji lub umów.
To, co wyróżnia Paypercut, to jego agregator usług BNPL – pierwszy tego rodzaju w regionie – który łączy sprzedawców z wieloma dostawcami usług BNPL za pośrednictwem jednej platformy, zwiększając wskaźniki zatwierdzania wniosków i zapewniając większą elastyczność w transakcjach transgranicznych.
Oto, co Paypercut wnosi do Twojej firmy:
- Kompleksowa platforma płatnicza – zarządzaj płatnościami typu „kup teraz, zapłać później” (BNPL), kartami oraz portfelami cyfrowymi z poziomu jednego panelu. Otrzymuj rozliczenia w lokalnej walucie (BGN, RON, HUF, PLN, CZK, EUR i inne).
- Szybkie wdrożenie, zero kłopotów – zacznij działać w kilka minut dzięki prostym opcjom integracji za pośrednictwem API lub gotowych wtyczek dla WooCommerce, OpenCart i Shopify.
- Dostosowanie do lokalnych warunków – oferuj płatności w lokalnych walutach i językach, a proces realizacji transakcji dostosuj do zwyczajów i przepisów obowiązujących na danym rynku.
- Płatności cykliczne i abonamentowe – zautomatyzuj rozliczanie członkostw lub usług świadczonych cyklicznie, aby zaoszczędzić czas i zapewnić stały dopływ przychodów.
- Przejrzysty panel sprzedawcy – śledź płatności, wypłaty i wyniki w czasie rzeczywistym, aby zapewnić pełną przejrzystość.
- Stworzone z myślą o małych i średnich firmach – skorzystaj z przyjaznej pomocy przy wdrażaniu, przejrzystej dokumentacji oraz wsparcia prawdziwych ludzi, którzy poprowadzą Cię na każdym etapie.
Zacznij przyjmować płatności w inteligentny sposób.
Dołącz do Paypercut już dziś i zapewnij swoim klientom szybszą, bezpieczniejszą i prostszą obsługę płatności!
Najczęściej zadawane pytania:
1. Jaka jest różnica między bankiem płatniczym a agregatorem płatności?
Bank płatniczy to podlegająca regulacjom instytucja finansowa, która przyjmuje depozyty i umożliwia przeprowadzanie transakcji cyfrowych, ale nie może udzielać kredytów ani wydawać kart kredytowych.
Z kolei agregator płatności udostępnia platformę, która umożliwia akceptantom przyjmowanie płatności z wielu źródeł, takich jak karty, UPI i portfele elektroniczne, bez konieczności oddzielnej integracji z każdym bankiem.
2. Jaka jest różnica między bramką płatniczą a agregatorem płatności?
Brama płatnicza to bezpieczna technologia, która przekazuje dane dotyczące płatności klienta ze strony internetowej lub aplikacji do banku lub podmiotu obsługującego transakcje.
Agregator płatności idzie o krok dalej, łącząc wiele opcji płatności w jednym systemie, co ułatwia sprzedawcom zarządzanie wszystkimi transakcjami za pośrednictwem jednego interfejsu.
3. Jaka jest standardowa opłata pobierana przez agregatora płatności?
Agregatorzy płatności zazwyczaj pobierają opłaty od akceptantów na podstawie całkowitego wolumenu transakcji (wolumenu brutto). Ponieważ płatności są przetwarzane w ramach głównego konta agregatora, akceptanci mogą mieć niższe limity transakcyjne niż w przypadku dedykowanych kont akceptantów.