


Jeśli prowadzisz firmę oferującą usługi SaaS w Polsce, istnieje duże prawdopodobieństwo, że PayU było Twoim pierwszym dostawcą usług płatniczych. Twoi polscy klienci znają tę markę, proces realizacji transakcji wydaje im się znajomy, a ponadto umożliwia on abonentom opłacanie przedłużeń subskrypcji za pomocą BLIK-a, czego wielu dostawców wciąż nie jest w stanie zapewnić.
Gdy jednak liczba subskrybentów wzrośnie, trzeba wziąć pod uwagę znacznie więcej kwestii niż tylko to, czy płatność została zrealizowana. Trzeba zarządzać planami, radzić sobie z nieudanymi odnowieniami, obsługiwaniem klientów zmieniających plan na wyższy lub niższy, a być może także wkraczać na nowe rynki.
Jeśli więc zacząłeś rozglądać się za alternatywami dla PayU, najważniejsze różnice mają charakter raczej praktyczny: czy klienci nadal będą mogli przedłużać subskrypcję za pomocą BLIK, w jakim stopniu będziesz musiał samodzielnie zarządzać konfiguracją subskrypcji oraz ile faktycznie będzie kosztowało każde przedłużenie?
Najważniejsze wnioski
- Cykliczne opłaty BLIK stanowią jedną z największych różnic między dostawcami, zwłaszcza w przypadku polskich firm SaaS obsługujących lokalnych abonentów.
- Stripe i Paddle przejmują większą część zadań związanych z rozliczeniami, podczas gdy PayU, Tpay i Przelewy24 pozostawiają więcej logiki w Twoim produkcie.
- Stałe opłaty mogą mieć duży wpływ na tańsze plany, dlatego warto porównać rzeczywisty koszt każdego przedłużenia, a nie tylko cenę podaną w nagłówku.
- Paypercut to idealne rozwiązanie dla polskich zespołów SaaS rozszerzających swoją działalność w Europie, które chcą korzystać z cyklicznego rozliczania bez konieczności wdrażania skomplikowanego systemu rozliczeniowego.
Przegląd alternatyw dla PayU dla polskich firm SaaS
*Ceny sprawdzono w październiku 2026 r.
Paypercut: dla polskich zespołów SaaS prowadzących sprzedaż w całej Europie
W Polsce działa wiele platform płatniczych. Niewiele z nich jest jednak dostosowanych do sposobu rozwoju przedsiębiorstw z regionu Europy Środkowo-Wschodniej, które zazwyczaj rozszerzają swoją działalność na jeden sąsiedni rynek na raz.
Paypercut to platforma płatności internetowych stworzona właśnie w tym celu. W porównaniu z PayU różnica staje się widoczna, gdy dodajesz kolejny rynek: zachowujesz dotychczasową konfigurację płatności, zamiast zaczynać od nowa.
- BLIK w zakresie odnowień: brak publicznie dostępnej dokumentacji. BLIK obsługuje jednorazowe płatności przy finalizacji transakcji, natomiast dokumentacja serwisu Paypercut dotycząca subskrypcji opisuje obecnie odnowienia przy użyciu metod płatności wielokrotnego użytku.
- Narzędzia związane z subskrypcjami: plany, automatyczne przedłużanie, odzyskiwanie należności w przypadku nieudanych płatności oraz webhooki w ramach rozliczeń i wypłat.
- Ceny: 1,29% + 0,25 PLN dla kart konsumenckich z EOG i BLIK, 2,69% + 0,25 PLN dla pozostałych kart, zgodnie z opublikowanym cennikiem dla Polski.
- Na co należy zwrócić uwagę: dostępne są wyłącznie plany tygodniowe lub miesięczne, brak rozliczeń opartych na rzeczywistym zużyciu oraz brak wbudowanych raportów dotyczących MRR i wskaźnika rezygnacji.
Nie ma żadnych opłat aktywacyjnych, miesięcznych, związanych z PCI ani opłat za zwroty, a wypłaty trafiają na konto bankowe, z którego już korzystasz. Jeśli dopiero zaczynasz działalność, warto przyjrzeć się usłudze Paypercut dla start-upów.
Rozwiązanie to sprawdza się również najlepiej, gdy Twój startup potrzebuje dostawcy usług płatniczych obsługującego wiele rynków, dzięki czemu nie musisz od nowa wdrażać systemu płatności w każdym nowym kraju.
Stripe Billing: dla zespołów SaaS, które chcą mieć wbudowany moduł rozliczeniowy
Wiele osób zakładających firmy typu SaaS zaczyna od platformy Stripe, a powodem tego są jej narzędzia do rozliczeń.
W porównaniu z PayU, Stripe Billing eliminuje konieczność implementacji planów taryfowych, faktur i nieudanych płatności w kodzie źródłowym. Funkcje okresów próbnych, aktualizacji, rozliczeń proporcjonalnych oraz portal dla klientów są wbudowane w system.
- BLIK – informacje o odnowieniach: Funkcja jest dostępna dla kwalifikujących się kont Stripe, pod warunkiem aktywacji oraz spełnienia wymagań BLIK dotyczących płatności cyklicznych.
- Ceny: 1,5% + 1,00 PLN dla kart z EOG oraz 1,6% + 1,00 PLN dla BLIK, zgodnie z polskim cennikiem Stripe. Opłata za rozliczenie wynosi 0,7%.
- Na co należy zwrócić uwagę: stała opłata w wysokości 1,00 PLN w tanich planach miesięcznych. Operatorzy telekomunikacyjni, firmy ubezpieczeniowe i serwisy hazardowe nie mogą korzystać z cyklicznych płatności BLIK.
Paddle: dla zespołów, które wolą nie zajmować się podatkiem VAT
Paddle stanowi wyjątek. Jest to podmiot odpowiedzialny za transakcję, więc to właśnie Paddle dokonuje legalnej sprzedaży Twojego produktu klientowi.
Oznacza to, że Paddle zajmuje się rozliczeniami podatkowymi, fakturami, zwrotami i obciążeniami zwrotnymi. Dla niewielkiego zespołu sprzedającego oprogramowanie, produkty cyfrowe lub kursy online w wielu krajach oznacza to znaczne odciążenie w zakresie spraw administracyjnych.
Trzeba znaleźć kompromis między kosztami a kontrolą. Płacisz 5% + 0,50 USD za transakcję, a faktury wystawia Paddle, a nie ty.
Usługa BLIK ogranicza się również do jednorazowych zakupów w PLN. Użytkownicy usługi BLIK potrzebowaliby karty do przedłużenia subskrypcji.
Tpay: aby pozostać w lokalnej sieci dzięki odnowieniom BLIK
Jeśli chcesz zachować konfigurację podobną do PayU, Tpay jest najbardziej zbliżoną alternatywą.
Interfejs API polskiego operatora obsługuje płatności cykliczne BLIK (Płatności Powtarzalne BLIK). Abonenci, którzy dotychczas przedłużali subskrypcję za pomocą BLIK, mogą nadal to robić.
Podział obowiązków pozostaje bez zmian. Tpay pobiera opłatę, a Twoja aplikacja nadal zarządza subskrypcją.
Podano ceny za usługi cykliczne, więc poproś o jedną pisemną ofertę obejmującą zarówno przedłużenia usługi BLIK, jak i karty.
Czy wiesz, że… Według danych BLIK w pierwszej połowie 2026 r. liczba stałych płatności za pośrednictwem BLIK wzrosła dwudziestokrotnie, osiągając poziom 3,6 mln? Średnia kwota jednej płatności wyniosła 46 PLN, czyli mniej więcej tyle, ile kosztuje podstawowy plan SaaS.
Przelewy24: aktualne stawki w Polsce
Przelewy24 to jeden z największych operatorów płatniczych w Polsce, należący do włoskiej grupy Nexi. W przeciwieństwie do PayU, standardowe stawki tej firmy są widoczne od razu, bez konieczności ich sprawdzania.
W tabeli opłat serwisu Przelewy24 podano stawkę 1,29% + 0,30 PLN dla kart i BLIK. Obowiązuje opłata aktywacyjna w wysokości 59 PLN, która jest zwracana po wykonaniu 10 transakcji w ciągu pierwszych dwóch miesięcy.
W przypadku firmy działającej w modelu SaaS większe znaczenie niż stawka podana w reklamie ma jednak model cenowy oparty na płatnościach cyklicznych. Ceny za cykliczne rozliczenia są ustalane indywidualnie, więc stawka podana publicznie może nie być stawką obowiązującą przy przedłużeniu umowy.
W ofercie nie ma też informacji, czy obejmuje ona przedłużenie usługi BLIK, więc warto o to zapytać.
Jak porównać alternatywy dla PayU w przypadku firmy oferującej oprogramowanie jako usługę (SaaS)
Trzy pytania pozwolą zawęzić listę szybciej niż jakakolwiek strona z opisami funkcji.
Czy Twoi subskrybenci mogą przedłużyć subskrypcję za pomocą BLIK?
Większość dostawców obsługuje płatności BLIK przy finalizacji transakcji. Znacznie mniej z nich obsługuje płatności BLIK przy przedłużaniu subskrypcji, a to właśnie ma znaczenie w przypadku subskrypcji.
Oto, jak to działa w przypadku Twojego klienta. Wprowadza on kod BLIK tylko raz i zatwierdza transakcję w swojej aplikacji bankowej.
Następnie przedłużenia odbywają się bez podawania nowego kodu. W każdej chwili mogą anulować upoważnienie w swojej aplikacji bankowej.
Warto zapoznać się z dwoma ograniczeniami:
- Limity transakcji. W przypadku cyklicznych płatności BLIK mogą obowiązywać limity transakcji zależne od dostawcy i modelu, dlatego należy sprawdzić limit obowiązujący w przypadku danej integracji.
- Ograniczona dostępność w bankach. Nie wszystkie polskie banki obsługują jeszcze cykliczne płatności BLIK.
Usługa BLIK z płatnościami cyklicznymi może sprawdzić się w przypadku abonamentów miesięcznych, ale przed zaproponowaniem jej w przypadku planów o wyższej wartości należy sprawdzić limity transakcji oraz listę obsługiwanych banków. Jeśli opłata za przedłużenie przekroczy limit dostępny u Twojego dostawcy, klienci będą musieli skorzystać z innej metody płatności, takiej jak karta lub przelew bankowy.
Jeśli bank abonenta nie obsługuje cyklicznych płatności BLIK, konfiguracja płatności cyklicznej może się nie powieść. Przed przejściem do etapu BLIK należy wyświetlić listę obsługiwanych banków i zapewnić możliwość płatności kartą jako rozwiązanie awaryjne.
W jakim zakresie chcesz samodzielnie zarządzać logiką subskrypcji?
Sformułowanie „obsługuje płatności cykliczne” może oznaczać dwie zupełnie różne rzeczy i właśnie w tym miejscu wiele decyzji o zmianie dostawcy kończy się niepowodzeniem.
Warstwa rozliczeniowa przechowuje dane karty lub tokenu BLIK i pobiera środki na żądanie. Warstwa rozliczeniowa decyduje, kiedy należy wystosować żądanie i jakie działania mają nastąpić. W przypadku firmy działającej w modelu SaaS oznacza to:
- Plany miesięczne i roczne
- Okresy próbne, aktualizacje i proporcjonalne rozliczenie
- E-maile z ponownymi próbami i upomnienia
- Klienci aktualizujący dane swojej karty
- Raportowanie dotyczące MRR i wskaźnika rezygnacji
- PayU, Tpay i Przelewy24 skupiają się bardziej na pobieraniu płatności niż na dostarczaniu pełnego zestawu narzędzi rozliczeniowych typu SaaS, więc większa część logiki związanej z subskrypcjami może pozostać w Twoim produkcie.
- Stripe Billing i Paddle obsługują plany taryfowe, procesy rozliczeniowe oraz raportowanie przychodów.
- Paypercut zajmuje pozycję pośrednią: obsługuje plany, przedłużenia, ponowne próby i webhooki, ale nie oferuje rozliczeń według rzeczywistego zużycia ani analizy MRR i wskaźnika rezygnacji.
Ile faktycznie kosztuje jedno przedłużenie?
W przypadku niedrogiego planu SaaS stała opłata może mieć równie duże znaczenie jak podawana w nagłówku stawka procentowa. Przy miesięcznej subskrypcji za 49 PLN przedłużenie subskrypcji w serwisie Paypercut przy użyciu karty konsumenta z EOG kosztuje około 0,88 PLN. Ta sama płatność kartą w serwisie Stripe z funkcją Billing wynosi około 2,08 PLN.
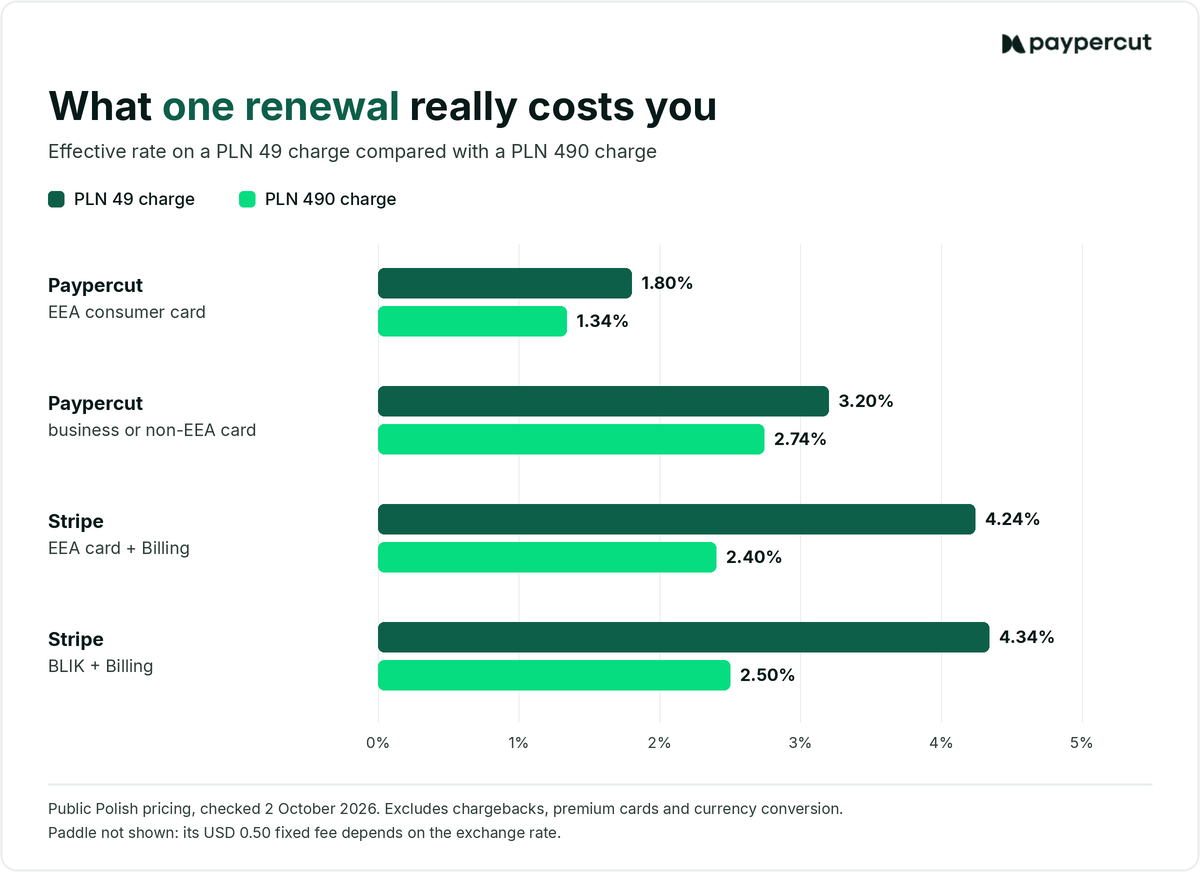
To nie jest porównanie na tej samej podstawie. Dodatkowe 0,7% w Stripe pokrywa koszty znacznie bardziej rozbudowanego systemu rozliczeniowego, podczas gdy Paypercut pozwala zatrzymać większą część przychodów w Twoim własnym produkcie. Chodzi o to, by porównać całkowity koszt każdego przedłużenia umowy, a nie tylko wartość procentową podaną na stronie z cennikiem.
A co z wymogami PSD2 dotyczącymi SCA i KSeF?
W przypadku subskrypcji kartowych procedura SCA ma zazwyczaj zastosowanie w momencie utworzenia lub zmiany subskrypcji, a nie przy każdym jej przedłużeniu.
Zgodnie z przepisami dyrektywy PSD2 wymagane jest zastosowanie wzmocnionego uwierzytelniania użytkownika (SCA), gdy płatnik tworzy, zmienia lub po raz pierwszy inicjuje serię transakcji cyklicznych o tej samej kwocie i na rzecz tego samego odbiorcy, jak potwierdza Europejski Urząd Nadzoru Bankowego.
W praktyce zwykłe przedłużenie umowy z stałą ceną zazwyczaj przebiega bez konieczności ponownego proszenia subskrybenta o uwierzytelnienie za pomocą 3-D Secure. Gdy warunki umowy ulegną zmianie, na przykład w przypadku przejścia na wyższy pakiet, może zaistnieć konieczność ponownego uwierzytelnienia.
KSeF jest niezależny od Twojego dostawcy usług płatniczych.
Obowiązkowe wystawianie faktur w systemie KSeF rozpoczęło się 1 lutego 2026 r. dla przedsiębiorstw, których sprzedaż brutto w 2024 r. przekroczyła 200 mln PLN, a 1 kwietnia 2026 r. dla większości pozostałych przedsiębiorstw.
Zgodnie z oficjalnym harmonogramem wdrażania KSeF najmniejsze przedsiębiorstwa, których miesięczny obrót brutto udokumentowany fakturami nie przekracza 10 000 PLN, pozostają tymczasowo zwolnione z tego obowiązku do 1 stycznia 2027 r.
Zatem to Twój system fakturowania lub księgowości obsługuje standard KSeF, a nie Twój dostawca usług płatniczych. Przejście z PayU na Stripe, Tpay, Przelewy24 lub Paypercut nie spowoduje, że ten obowiązek zniknie.
Wyjątkiem jest firma Paddle. Jako podmiot odpowiedzialny za transakcję wystawia ona faktury kupującemu, występując w roli sprzedawcy.
Jak przejść z PayU bez zakłóceń dla subskrybentów
Prawdziwym ryzykiem związanym ze zmianą dostawcy jest fala nieudanych odnowień w pierwszym miesiącu. Migracja przeprowadzana etapami znacznie zmniejsza prawdopodobieństwo wystąpienia takiej sytuacji.
Zacznij od zapisanych kart i nie zakładaj, że Twoje tokeny PayU zostaną przeniesione wraz z Tobą.
PayU dokumentuje proces importu danych od innych operatorów. Przed zaplanowaniem zmiany dostawcy należy uzyskać pisemne potwierdzenie, że PayU może wyeksportować przechowywane dane uwierzytelniające, a nowy dostawca będzie w stanie je zaimportować.
Cykliczne autoryzacje BLIK są powiązane z istniejącymi ustawieniami płatności, dlatego należy założyć, że w przypadku zmiany dostawcy subskrybenci mogą być zmuszeni do zatwierdzenia nowej umowy cyklicznej, chyba że funkcja przenoszenia numeru jest wyraźnie obsługiwana.
Plan pracy o niskim stopniu ryzyka:
- Przetestuj odnowienia w środowisku testowym nowego dostawcy.
- Najpierw kieruj nowych użytkowników do nowego dostawcy.
- Przenoś obecnych subskrybentów stopniowo. Poproś ich o aktualizację danych rozliczeniowych tylko w tych przypadkach, w których nie da się przenieść zapisanych danych uwierzytelniających lub upoważnień.
- Utrzymaj PayU w działaniu do momentu, aż ostatni abonent się wyprowadzi.
- Przed zamknięciem konta wyeksportuj pełną historię transakcji.
Zacznij od jednego planu lub segmentu klientów. Miesiąc rzeczywistych odnowień dostarczy Ci więcej informacji na temat terminów ponownych prób i działania webhooków niż jakikolwiek test w środowisku testowym.
Zawęź wyniki, korzystając z własnych danych z PayU
Dobrym punktem wyjścia są Twoje własne dane z PayU. Przejrzyj transakcje z ostatnich trzech miesięcy i odpowiedz na trzy pytania.
- W ilu przypadkach odnawiania usług korzystacie z BLIK? Jeśli abonenci BLIK stanowią znaczną część waszej bazy klientów, zacznijcie od dostawców obsługujących cykliczne płatności BLIK i przed migracją upewnijcie się, że funkcja ta jest dostępna dla waszego konta.
- W jakim stopniu logika rozliczeniowa jest już wbudowana w Twój produkt? Jeśli funkcje związane z planami, ponownymi próbami, proporcjonalnym rozliczaniem i aktualizacjami kart są już wdrożone, być może nie potrzebujesz Stripe Billing ani modelu „merchant-of-record”.
- Gdzie zamierzasz rozpocząć sprzedaż w następnej kolejności? Jeśli Polska jest Twoim jedynym rynkiem, warto przyjrzeć się bliżej serwisom Tpay i Przelewy24. Jeśli w planach masz wejście na inne rynki europejskie, porównaj, ile czasu zajęłoby skonfigurowanie nowych metod płatności przy każdej kolejnej ekspansji.
Jeśli w Twoich planach rozwoju uwzględniasz inne rynki europejskie, warto przyjrzeć się bliżej rozwiązaniu Paypercut. W miarę rozwoju firmy możesz korzystać z polskich metod płatności i narzędzi do obsługi cyklicznych subskrypcji na jednej platformie. Jeśli jednak potrzebujesz rozliczeń opartych na zużyciu lub wbudowanych narzędzi do analizy przychodów z modeli SaaS, nadal będziesz potrzebować dodatkowych narzędzi uzupełniających.
Przetestuj proces odnawiania subskrypcji, zanim przeniesiesz choćby jednego subskrybenta
Zarejestruj się, korzystając z w pełni cyfrowego procesu rejestracji, i skonfiguruj proces subskrypcji w środowisku testowym, podczas gdy trwa weryfikacja.
Najczęściej zadawane pytania
Czy dostawca usług płatniczych obsługuje BLIK obok płatności kartą dla klientów z Polski?
Wszystkie pięć rozwiązań oferuje możliwość płatności za pomocą BLIK obok kart przy finalizacji transakcji, choć Paddle ogranicza tę opcję do jednorazowych zakupów w PLN. Prawdziwą różnicą są płatności cykliczne. PayU, Stripe i Tpay obsługują cykliczne płatności za pomocą BLIK. Usługa płatności cyklicznych Paypercut obecnie uwzględnia zapisane karty i portfele cyfrowe, podczas gdy Paddle obsługuje BLIK wyłącznie w przypadku zakupów jednorazowych.
Czy alternatywne rozwiązania dla PayU oferują funkcję rozliczeń cyklicznych dostosowaną do wskaźników SaaS, a nie tylko do ogólnych subskrypcji?
Stripe Billing i Paddle oferują wbudowane funkcje związane z planami taryfowymi, proporcjonalnym rozliczaniem, windykacją i raportowaniem przychodów. PayU, Tpay i Przelewy24 obsługują płatności cykliczne, ale większą część logiki pozostawiają Twojemu produktowi. Paypercut obsługuje plany taryfowe, odnowienia i ponowne próby realizacji płatności, ale nie oferuje analizy MRR ani wskaźnika rezygnacji.
Czy rezygnacja z PayU zakłóci dotychczasowe płatności abonentów?
Nie musi tak być, jeśli przeprowadzisz migrację etapami. Upewnij się na piśmie, czy PayU może wyeksportować zapisane dane kart, i poproś abonentów BLIK o zatwierdzenie nowego upoważnienia. Najpierw przenieś nowych użytkowników, a następnie obecnych abonentów w momencie odnowienia umowy.
Jak wypadają opłaty za transakcje cykliczne w PayU w porównaniu z innymi dostawcami?
W przypadku abonamentu miesięcznego za 49 PLN koszt jednej odnowienia wynosi 0,88 PLN w systemie Paypercut przy użyciu karty konsumenckiej z EOG oraz około 2,08 PLN w systemie Stripe z funkcją Billing. Paddle pobiera opłatę w wysokości 5% plus 0,50 USD, ale obejmuje ona obsługę podatkową. PayU, Tpay i Przelewy24 podają ceny za transakcje cykliczne indywidualnie dla każdego sprzedawcy.
Czy to rozwiązanie spełnia wymogi dyrektywy PSD2 dotyczące wzmocnionego uwierzytelniania (SCA) oraz lokalne wymogi dotyczące fakturowania?
W przypadku cyklicznych płatności kartą o stałej kwocie zasada SCA ma zazwyczaj zastosowanie w momencie utworzenia lub zmiany umowy, a nie przy każdym jej odnowieniu. KSeF to odrębny system, który jest powiązany z konfiguracją fakturowania, a nie z dostawcą usług płatniczych. Paddle wyróżnia się tym, że wystawia faktury jako „merchant of record”.