
Aby akceptować płatności BLIK w Polsce, zazwyczaj należy włączyć tę funkcję za pośrednictwem dostawcy usług płatniczych lub banku, który już obsługuje BLIK, zamiast integrować się bezpośrednio z systemem BLIK. Cenę zamówienia podaje się w złotych, a klient zatwierdza płatność w swojej aplikacji bankowej.
Tak więc prawdziwa decyzja dotyczy tego, za pośrednictwem którego dostawcy to wdrożyć. Istnieją trzy realne opcje: polska bramka płatnicza, platforma międzynarodowa lub platforma regionalna stworzona z myślą o Europie Środkowej i Wschodniej.
Wszystkie trzy opcje umożliwiają korzystanie z BLIK, w zależności od wybranego dostawcy. Różnią się one ceną pojedynczego zamówienia, tym, gdzie trafiają Twoje złote, oraz tym, jakie dodatkowe możliwości oferuje dana konfiguracja.
Najważniejsze wnioski
- BLIK to jedna z najpopularniejszych metod płatności wśród polskich klientów sklepów internetowych.
- Płatności online za pomocą BLIK są realizowane w PLN i obsługiwane przez dostawcę usług płatniczych lub bank.
- Porównaj koszt pojedynczego zamówienia, a nie wartość procentową.
- Paypercut podaje kurs BLIK na poziomie 1,29% + 0,25 PLN, obok kart i portfeli elektronicznych.
Jak działa BLIK podczas realizacji transakcji w sklepie internetowym
BLIK to polski system płatności mobilnych, obsługiwany przez Polski Standard Płatności i zintegrowany z aplikacjami bankowymi polskich banków. W przypadku sklepu internetowego płatność za pomocą BLIK przebiega w czterech etapach.
- Klient wybiera opcję BLIK przy finalizacji transakcji. Pojawia się ona obok kart i portfeli jako kolejna metoda płatności.
- Otwierają aplikację bankową i kopiują sześciocyfrowy kod. Według serwisu BLIK kod ten jest jednorazowy i ważny przez dwie minuty.
- Wpisują kod podczas finalizacji zamówienia. Następnie ich bank wysyła powiadomienie push z prośbą o zatwierdzenie płatności.
- Potwierdzają to w aplikacji, a Ty otrzymujesz wynik. Klient zatwierdza płatność w swojej aplikacji bankowej, a Twój system płatności otrzymuje informację o statusie płatności.
Dla Ciebie, jako sprzedawcy, wynikają z tego dwie rzeczy.
Po pierwsze, płatności online za pomocą BLIK są rozliczane w złotych polskich. Ustawienia rozliczeniowe Twojego dostawcy to osobna kwestia: sprawdź, czy możesz otrzymywać PLN na swoje obecne konto, czy wymagane jest konto w PLN oraz czy ma zastosowanie przeliczenie waluty. W praktyce Twój sklep musi wyświetlać ceny w złotych, zanim opcja BLIK pojawi się przy kasie.
Po drugie, klient nigdy nie wpisuje danych karty. Uwierzytelnia się w aplikacji, której już ufa, co jest jednym z powodów, dla których BLIK cieszy się tak dużą popularnością.
Dlaczego polscy klienci oczekują, że przy kasie będzie dostępna usługa BLIK
Krótka odpowiedź brzmi: skala. BLIK nie jest już tylko jedną z wielu opcji przy przyjmowaniu płatności w Polsce. To metoda, którą polscy klienci sklepów internetowych wymieniają najczęściej.
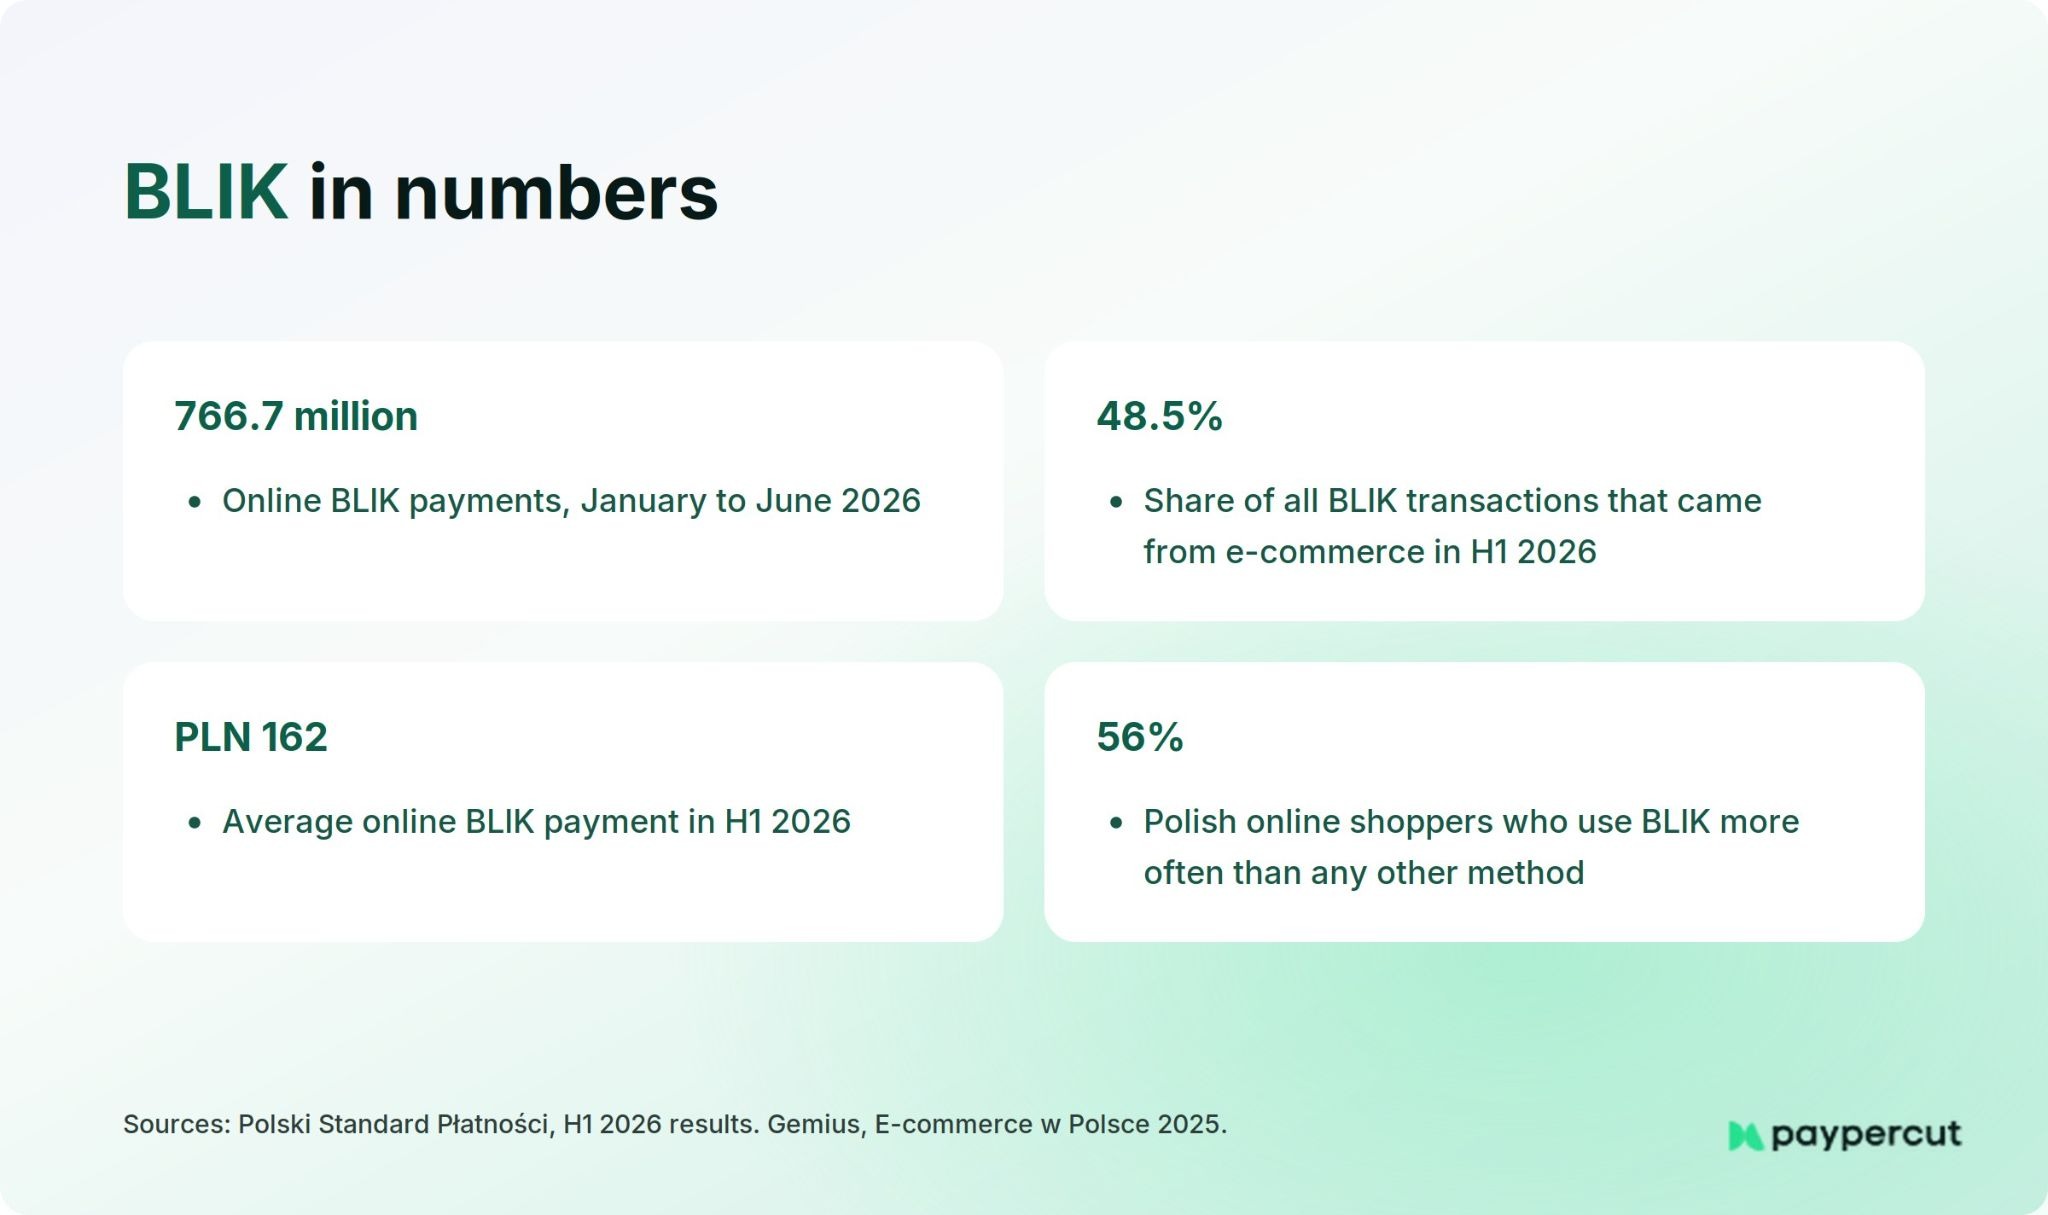
Z raportu z 2025 roku wynika, że 56% ankietowanych polskich klientów sklepów internetowych wskazało BLIK jako najczęściej stosowaną przez siebie metodę płatności, podczas gdy w przypadku szybkich przelewów bankowych odsetek ten wyniósł 20%.
Własne dane operatora wskazują na to samo. W sprawozdaniu za pierwsze półrocze 2026 r. firma Polski Standard Płatności podała:
- 766,7 mln płatności internetowych za pośrednictwem BLIK w okresie od stycznia do czerwca 2026 r., o wartości 124,5 mld PLN
- 48,5% wszystkich transakcji BLIK pochodziło z handlu elektronicznego
- Średnia kwota płatności internetowej wynosi 162 PLN
- 21,6 mln aktywnych użytkowników na koniec czerwca
- Dwudziestokrotny wzrost liczby cyklicznych płatności BLIK, do 3,6 miliona, oferowanych obecnie przez ponad 100 partnerów, w tym Allegro i OpenAI
Dla Ciebie oznacza to, że BLIK to opcja, którą warto rozważyć przy finalizacji transakcji, a nie tylko dodatkowa metoda płatności.
Jeśli polski klient dotrze do etapu finalizacji zamówienia i nie znajdzie tam metody płatności, z której zazwyczaj korzysta, będzie musiał wybrać inną formę płatności. Powoduje to utrudnienia właśnie w momencie, gdy próbujesz sfinalizować sprzedaż
Trzy sposoby dodania BLIK do procesu płatności
Poniżej przedstawiono porównanie trzech tras pod kątem czynników decydujących o wyborze. Podane poniżej ceny BLIK to opublikowane stawki standardowe, sprawdzone 29 września 2026 r.
Ścieżka 1: Polska bramka płatnicza
To oczywisty wybór, jeśli Polska stanowi cały twój rynek. Polskie platformy płatnicze obsługują BLIK od lat i oferują tę metodę w pakiecie z innymi metodami płatności, z których korzystają polscy klienci.
Weźmy na przykład serwis Przelewy24. Zgodnie z opublikowanym cennikiem prowizji za transakcje BLIK pobierana jest opłata w wysokości 1,29% + 0,30 PLN – taka sama stawka obowiązuje w przypadku przelewów internetowych, kart i portfeli elektronicznych. Obowiązuje opłata aktywacyjna w wysokości 59 PLN, która jest zwracana po zrealizowaniu 10 transakcji w ciągu pierwszych dwóch miesięcy; nie ma natomiast miesięcznej opłaty abonamentowej.
O szczegółach decydują drobne literki. Pierwsze cztery wypłaty w PLN miesięcznie na konto w polskim banku są bezpłatne, a każda kolejna kosztuje 0,99 PLN. Wypłata na konto w banku zagranicznym kosztuje 40 PLN. Opłaty za płatności cykliczne i płatności jednym kliknięciem są ustalane indywidualnie, a nie podawane w cenniku.
Jeśli prowadzisz sprzedaż również w Czechach, Rumunii lub Niemczech, sprawdź, jak daleko poza granice Polski sięga zasięg bramki płatniczej. W zależności od dostawcy i rynków, na których chcesz działać, może okazać się, że nadal potrzebujesz dodatkowej konfiguracji poza Polską.
Trasa 2: Międzynarodowa platforma
Ta opcja jest odpowiednia dla firm, które prowadzą już sprzedaż w kilku krajach, oferują produkty cyfrowe lub subskrypcje albo zatrudniają programistów, którzy chcą korzystać z jednego interfejsu API do wszystkich zadań.
Najbardziej przejrzystym opublikowanym przykładem jest Stripe. Na jego polskiej stronie z cennikiem opłata za BLIK wynosi 1,6% + 1,00 PLN. W dokumentacji wymieniono ponad 30 obsługiwanych lokalizacji biznesowych dla BLIK, w tym Wielką Brytanię, Stany Zjednoczone i większość krajów UE, więc do akceptowania tej metody płatności nie jest potrzebny polski podmiot ani polskie konto.
We wrześniu 2026 roku firma Polski Standard Płatności ogłosiła również, że BLIK dołączył do dynamicznych metod płatności oferowanych przez Stripe.
Wadą tego rozwiązania jest stała opłata. 1,00 PLN za zlecenie to ponad trzykrotność stałej opłaty pobieranej przez Przelewy24, więc różnica ta jest szczególnie odczuwalna w przypadku mniejszych koszyków. Platformy międzynarodowe zazwyczaj oferują też węższy wybór metod płatności dostosowanych do polskiego rynku niż lokalne bramki płatnicze.
Trasa 3: Regionalna platforma stworzona z myślą o Europie Środkowo-Wschodniej
Trzecia strategia plasuje się pomiędzy pozostałymi dwiema. Platforma regionalna traktuje Polskę jako jeden z kilku sąsiednich rynków, a nie jako jedyny rynek ani jako jeden z 40 krajów.
W tym przypadku chodzi o lokalne rozwiązania, takie jak BLIK na poszczególnych rynkach, lokalne waluty oraz wtyczki dla platform, z których faktycznie korzystają sklepy z regionu Europy Środkowo-Wschodniej. Zaletą tego podejścia jest to, że dodanie Polski nie wiąże się z koniecznością dodania nowego dostawcy, podobnie jak dodanie kolejnego rynku po Polsce.
Przykładem takiego rozwiązania jest Paypercut. W tej platformie płatności BLIK jest wyceniony na 1,29% + 0,25 PLN obok kart i portfeli elektronicznych w tej samej kasie, nie pobiera się żadnych dodatkowych opłat za aktywację nowej metody płatności ani wejście na nowy rynek, a środki są przekazywane na istniejące konto bankowe firmy.
Ile faktycznie kosztuje jedno zamówienie w BLIK
Podana w nagłówku wartość procentowa nie odzwierciedla pełnego kosztu. Liczy się to, jak opłata wygląda w przypadku zamówienia faktycznie złożonego przez klientów.
Należy przyjąć średnią wartość płatności internetowych firmy BLIK za pierwsze półrocze 2026 r.: 162 PLN. Przy takim koszyku:
- Prowizja Paypercut w wysokości 1,29% + 0,25 PLN wynosi około 2,34 PLN za zamówienie, czyli 1,44%
- Przelewy24 – 1,29% + 0,30 PLN, co daje około 2,39 PLN za zlecenie, czyli 1,48%
- Opłata Stripe w wysokości 1,6% + 1,00 PLN wynosi około 3,59 PLN za zamówienie, czyli 2,22%
Przy 500 zamówieniach w systemie BLIK miesięcznie daje to około 1 170 PLN w przypadku Paypercut, 1 195 PLN w przypadku Przelewy24 i 1 796 PLN w przypadku Stripe. Różnica między najniższą a najwyższą kwotą wynosi około 625 PLN miesięcznie, przy czym chodzi o tych samych klientów płacących w ten sam sposób.
Teraz obniż cenę koszyka do 40 PLN:
- Paypercut wynosi około 0,77 zł, czyli 1,92%
- W przypadku Przelewy24 wynosi to około 0,82 PLN, czyli 2,04%
- Kurs Stripe’a wynosi około 1,64 zł, czyli 4,1%
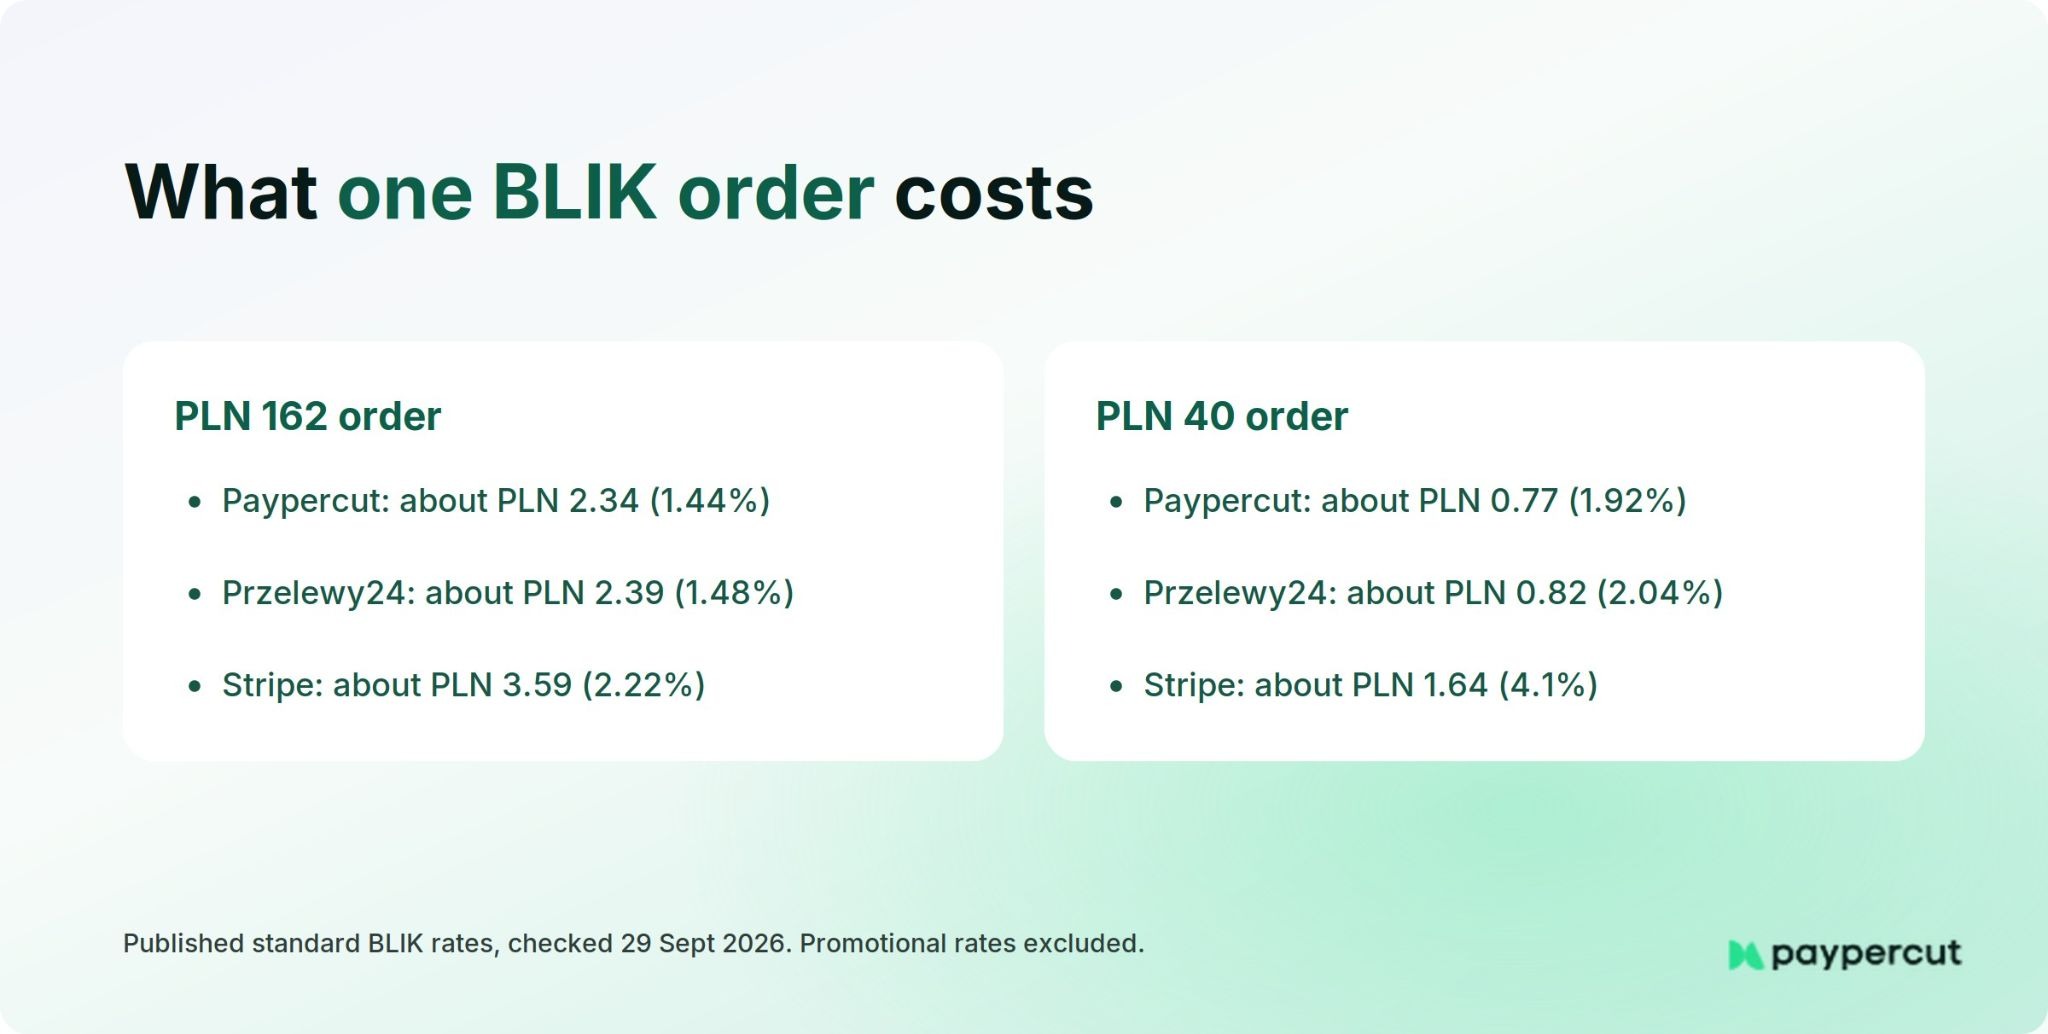
Im mniejszy jest Twój koszyk, tym większy udział w rzeczywistych kosztach transakcji ma opłata stała. W przypadku dużych koszyków znów dominuje opłata procentowa, a różnica się zmniejsza.
Następnie dodaj opłaty związane z kursem: opłaty aktywacyjne, opłaty za wypłatę oraz wszelkie opłaty za przewalutowanie złotych, jeśli Twoje konto jest prowadzone w innej walucie.
Dostawca, który oferuje niższe opłaty za pojedyncze zlecenie, może i tak okazać się droższy, jeśli każda wypłata na konto w Niemczech lub Bułgarii wiąże się ze stałą opłatą. Stripe podaje również dodatkową opłatę w przypadku konieczności przeliczenia waluty, dlatego sprzedawcy rozliczający się w walucie innej niż PLN powinni sprawdzić obowiązujący koszt przeliczenia.
*Ceny sprawdzono 29 września 2026 r. Stawki różnią się w zależności od kraju sprzedawcy, lokalizacji klienta, modelu biznesowego oraz wynegocjowanych warunków umowy. Nie uwzględniono stawek promocyjnych.
Czy jesteś gotowy, aby akceptować płatności BLIK?
Dodaj BLIK obok kart, Apple Pay i Google Pay dzięki jednemu rozwiązaniu płatniczemu stworzonemu z myślą o sprzedaży w regionie Europy Środkowo-Wschodniej.
Kwestie, które należy wyjaśnić przed włączeniem usługi BLIK
Niezależnie od tego, którą opcję wybierzesz, oto kwestie, które mogą sprawiać kłopoty po uruchomieniu serwisu, jeśli nikt wcześniej o nie nie zapytał – oprócz standardowych wskaźników zaufania, na które należy zwrócić uwagę przy wyborze dostawcy usług płatniczych.
Czy ceny są podane w PLN? Płatności online za pomocą BLIK są realizowane w złotych. Jeśli w Twoim sklepie domyślnie wyświetlane są ceny w EUR, musisz podać ceny w PLN dla polskich użytkowników, aby usługa BLIK była dostępna.
Z jakich usług BLIK korzystasz? „Obsługa BLIK” niekoniecznie oznacza, że dostępne są wszystkie funkcje BLIK. Zapytaj osobno o standardowy proces z kodem sześciocyfrowym, cykliczne płatności BLIK oraz usługę BLIK Płacę Później, ponieważ ich dostępność różni się w zależności od dostawcy i integracji.
Gdzie trafiają te złote? Zapytaj, czy środki w PLN są przelewane na konto w PLN, czy konto to może znajdować się poza Polską oraz ile kosztuje każda wypłata. To właśnie to pytanie najdobitniej odróżnia te trzy sposoby.
Jak przebiega proces zwrotu środków? Środki z BLIK są zwracane na konto bankowe klienta, a nie na kartę. Należy zapytać, czy dostawca pobiera opłatę za realizację zwrotu oraz czy pierwotna opłata transakcyjna zostanie zwrócona. Są to dwie różne kwestie. Na przykład Paypercut nie pobiera opłaty za realizację zwrotu, ale pierwotna opłata transakcyjna nie jest zwracana.
W jaki sposób rozpatrywane są kwestie związane z płatnościami? BLIK nie stosuje tej samej procedury obciążenia zwrotnego, co w przypadku płatności kartą, dlatego należy zapytać swojego dostawcę, w jaki sposób konkretnie w przypadku BLIK rozpatrywane są nieudane płatności, reklamacje klientów i inne kwestie związane z płatnościami.
Czy dostępna jest integracja z Twoją platformą? Jeśli korzystasz z WooCommerce, Shopify, PrestaShop lub Magento, sprawdź, czy dostawca oferuje aktualizowaną integrację z Twoją platformą oraz w jaki sposób BLIK jest w niej wyświetlany. Niektóre implementacje pozwalają na wpisanie kodu BLIK bezpośrednio w procesie realizacji zamówienia, podczas gdy inne przekierowują klienta na oddzielną stronę płatności.
Czy można przetestować BLIK przed uruchomieniem serwisu? Warto przeprowadzić testową transakcję BLIK w środowisku testowym, uwzględniając limit czasu i odrzucenie autoryzacji, zanim prawdziwi klienci będą mogli z niej skorzystać.
Czy można korzystać z BLIK równolegle z kartami i portfelami elektronicznymi? Tak. W jednym oknie płatności BLIK może być wyświetlany obok kart, Apple Pay i Google Pay. Sprawdź, czy Twój dostawca umożliwia Ci kontrolowanie, które metody płatności są wyświetlane polskim klientom oraz w jakiej kolejności.
Jak dodać BLIK bez konfigurowania systemu przeznaczonego wyłącznie dla Polski
Jeśli Polska jest jednym z wielu rynków, na których prowadzisz sprzedaż, lub rynkiem, który zamierzasz wkrótce dodać, jedną z opcji jest włączenie BLIK-a w ramach tej samej konfiguracji płatności, z której korzystasz na wszystkich rynkach. Właśnie na tym modelu opiera się Paypercut.
Załóżmy, że prowadzisz sklep internetowy w Rumunii lub Czechach, a Polska jest Twoim kolejnym rynkiem docelowym i zaczyna Ci już nie wystarczać system płatności obsługujący tylko jeden rynek.
W przypadku bramki płatniczej dostępnej wyłącznie w Polsce dodanie usługi BLIK może oznaczać zawarcie drugiej umowy, korzystanie z drugiego panelu użytkownika oraz konieczność uzgadniania drugiego zestawu wypłat.
Dzięki Paypercut kwalifikujący się sprzedawcy mogą włączyć usługę BLIK w ramach tej samej konfiguracji płatności, z której już korzystają na obsługiwanych rynkach.
W odniesieniu do powyższych pytań, oto stanowisko Paypercut:
- Opublikowane stawki BLIK. Opłata za BLIK wynosi 1,29% + 0,25 PLN. Jest to kwota niższa niż w przypadku zarówno Przelewy24, jak i Stripe w przypadku dwóch porównawczych zamówień: około 2,34 PLN przy zamówieniu o wartości 162 PLN oraz 0,77 PLN przy zamówieniu o wartości 40 PLN.
- Jedna konfiguracja dla wszystkich rynków. BLIK pojawia się obok kart, Apple Pay i Google Pay w tym samym procesie płatności online, dzięki czemu polscy klienci mogą korzystać ze swojej zwykłej metody płatności, a pozostała część procesu płatności pozostaje bez zmian
- Wypłaty na Twoje dotychczasowe konto bankowe. Nie trzeba zakładać nowego konta, a koszty wypłat są wliczone w opłatę transakcyjną
- Czego nie płacisz. Brak opłaty aktywacyjnej, brak minimalnej kwoty miesięcznej, brak opłat za PCI lub bramkę płatniczą oraz brak dopłat za transakcje międzynarodowe
- Wtyczki dla głównych platform e-commerce. Paypercut oferuje integrację z Shopify, WooCommerce, OpenCart, Magento i PrestaShop, a także opcje hostowanej kasy i API
Czy jesteś gotowy, aby akceptować płatności BLIK?
Dodaj BLIK obok kart, Apple Pay i Google Pay dzięki jednemu rozwiązaniu płatniczemu stworzonemu z myślą o sprzedaży w regionie Europy Środkowo-Wschodniej.
Najczęściej zadawane pytania
Czy potrzebuję polskiego konta bankowego, aby przyjmować płatności BLIK?
Nie zawsze. Płatności BLIK są zawsze rozliczane w PLN, ale niektórzy dostawcy akceptują BLIK w przypadku firm zarejestrowanych poza Polską. Na przykład Stripe wymienia ponad 30 obsługiwanych lokalizacji. Różnice dotyczą wypłat: sprawdź, czy możesz otrzymywać złote na konto poza Polską, czy dostawca dokonuje ich przeliczenia oraz ile kosztuje każda wypłata. Na przykład Przelewy24 pobiera opłatę w wysokości 40 PLN za każdą wypłatę na konto w banku zagranicznym.
Którzy dostawcy usług płatniczych obsługują BLIK w sklepach internetowych?
Polskie bramki płatnicze, takie jak Przelewy24, PayU i Tpay, oferują usługę BLIK, zazwyczaj obok szybkich przelewów bankowych i lokalnych opcji płatności ratalnych. Obsługują ją również międzynarodowe platformy, w tym Stripe i Adyen, a Paypercut uwzględnia BLIK w swoim cenniku. Przed podjęciem decyzji warto zapytać każdą z nich, które usługi BLIK są dostępne dla danego konta: sześciocyfrowy kod, płatności cykliczne oraz BLIK „Płacę Później” to odrębne funkcje.
Czy dodanie BLIK faktycznie zwiększa współczynnik konwersji przy kasie wśród polskich klientów?
Nie ma jednej wartości wzrostu konwersji, która miałaby zastosowanie do każdego sklepu. Firma Gemius ustaliła, że 56% ankietowanych polskich klientów sklepów internetowych korzysta z BLIK częściej niż z jakiejkolwiek innej metody płatności, co pokazuje, jak mocno ta metoda jest zakorzeniona na rynku. Bez BLIK klienci, którzy zazwyczaj z niego korzystają, muszą wybrać inną dostępną metodę płatności. To, czy wpłynie to na konwersję, zależy od Twojej grupy docelowej i procesu realizacji transakcji, dlatego porównaj własne dane dotyczące zakończenia transakcji przed i po dodaniu tej metody.
Czy mogę udostępnić usługę BLIK obok płatności kartą i portfeli cyfrowych w ramach tej samej procedury realizacji transakcji?
Tak. BLIK może funkcjonować równolegle z kartami, Apple Pay i Google Pay w ramach tej samej procedury płatności, dzięki czemu klienci korzystający z BLIK mogą wybrać tę opcję, podczas gdy inni nadal mają do dyspozycji znane im metody płatności.
Ile zazwyczaj kosztuje akceptowanie płatności BLIK jako akceptant?
Opublikowane we wrześniu 2026 r. standardowe stawki obejmują: Przelewy24 – 1,29% + 0,30 PLN, Stripe – 1,6% + 1,00 PLN oraz Paypercut – 1,29% + 0,25 PLN. Stała opłata ma największe znaczenie w przypadku małych koszyków. Warto również sprawdzić opłaty aktywacyjne, opłaty za wypłatę środków, opłaty za zwrot oraz koszty przeliczenia waluty, ponieważ łącznie mogą one przewyższyć niewielką różnicę w stawce.