


Czy zastanawiałeś się kiedyś, co lepiej sprawdzi się w Twojej firmie: bramka płatnicza czy agregator płatności?
Jeśli zajmujesz się konfiguracją płatności internetowych, łatwo jest pogubić się w żargonie i nie wiedzieć, którą opcję wybrać.
Prawda jest taka, że istnieje kilka istotnych różnic między nimi – od sposobu przetwarzania płatności po to, jak szybko otrzymujesz środki.
W tym artykule porównamy agregatory płatności z bramkami płatniczymi, aby pomóc Ci zrozumieć, która opcja najlepiej odpowiada Twoim potrzebom.
Agregator płatności a bramka płatnicza: przegląd
Zanim przejdziemy do szczegółowego omówienia kluczowych różnic między agregatorami płatności a bramkami płatniczymi, oto krótki przegląd tego, co Państwa czeka:
| Aspekt | ��� Payment Aggregator | 🔵 Bramka płatnicza |
|---|---|---|
| 1. Podstawowa funkcja | Łączy wielu dostawców usług płatniczych w jedną, ujednoliconą platformę, zapewniając kompleksowe funkcje płatnicze, takie jak rejestracja akceptantów, przechowywanie środków oraz rozliczanie transakcji. | Umożliwia bezpośrednią integrację z jednym dostawcą usług płatniczych w celu bezpiecznego przetwarzania transakcji między sprzedawcami a klientami. |
| 2. Rozporządzenie | Posiada licencję i podlega nadzorowi organów właściwych. Musi przestrzegać zasad dotyczących identyfikacji klientów (KYC), przeciwdziałania praniu pieniędzy (AML) oraz rachunków węzłowych. | Nie podlega bezpośrednim regulacjom. Należy przestrzegać standardu PCI-DSS oraz norm dotyczących bezpieczeństwa danych. |
| 3. Rejestracja sprzedawców | Sprzedawcy mogą rozpocząć działalność bez konieczności posiadania oddzielnego konta bankowego. Aggregator zajmuje się weryfikacją tożsamości (KYC) i konfiguracją. | Akceptanci muszą posiadać własne konto w banku obsługującym transakcje. |
| 4. Przepływy środków | Płatności klientów trafiają najpierw na konto agregatora, a następnie są przekazywane do akceptantów. | Płatności są przekazywane bezpośrednio z banku klienta na konto sprzedawcy. |
| 5. Usługi | Oferuje ujednolicony pulpit nawigacyjny, narzędzia analityczne oraz funkcje związane ze zwrotami i wypłatami. | Zapewnia interfejsy API i narzędzia do bezpiecznej autoryzacji płatności. |
| 6. Ceny | Opłaty są nieco wyższe, ponieważ obejmują one zapewnienie zgodności z przepisami, rozliczenia oraz obsługę techniczną. | Niższe opłaty transakcyjne, ale mogą obejmować koszty konfiguracji lub utrzymania. |
| 7. Ryzyko i zgodność z przepisami | Podejmuje większe ryzyko i zajmuje się obsługą obciążeń zwrotnych, weryfikacją tożsamości klientów (KYC) oraz zapobieganiem oszustwom. | Charakteryzuje się mniejszym ryzykiem i skupia się głównie na bezpieczeństwie danych. |
Czym jest agregator płatności?
Agregator płatności to firma z branży fintech, która pomaga przedsiębiorstwom w łatwym przyjmowaniu płatności elektronicznych.
W przeszłości uruchomienie możliwości przyjmowania płatności kartą kredytową wiązało się z długotrwałym procesem wymagającym współpracy z bankami, obejmującym weryfikację zdolności kredytowej i kontrolę zgodności z przepisami. Agregatorzy płatności upraszczają ten proces, przejmując od przedsiębiorstw obsługę tych technicznych i regulacyjnych etapów .
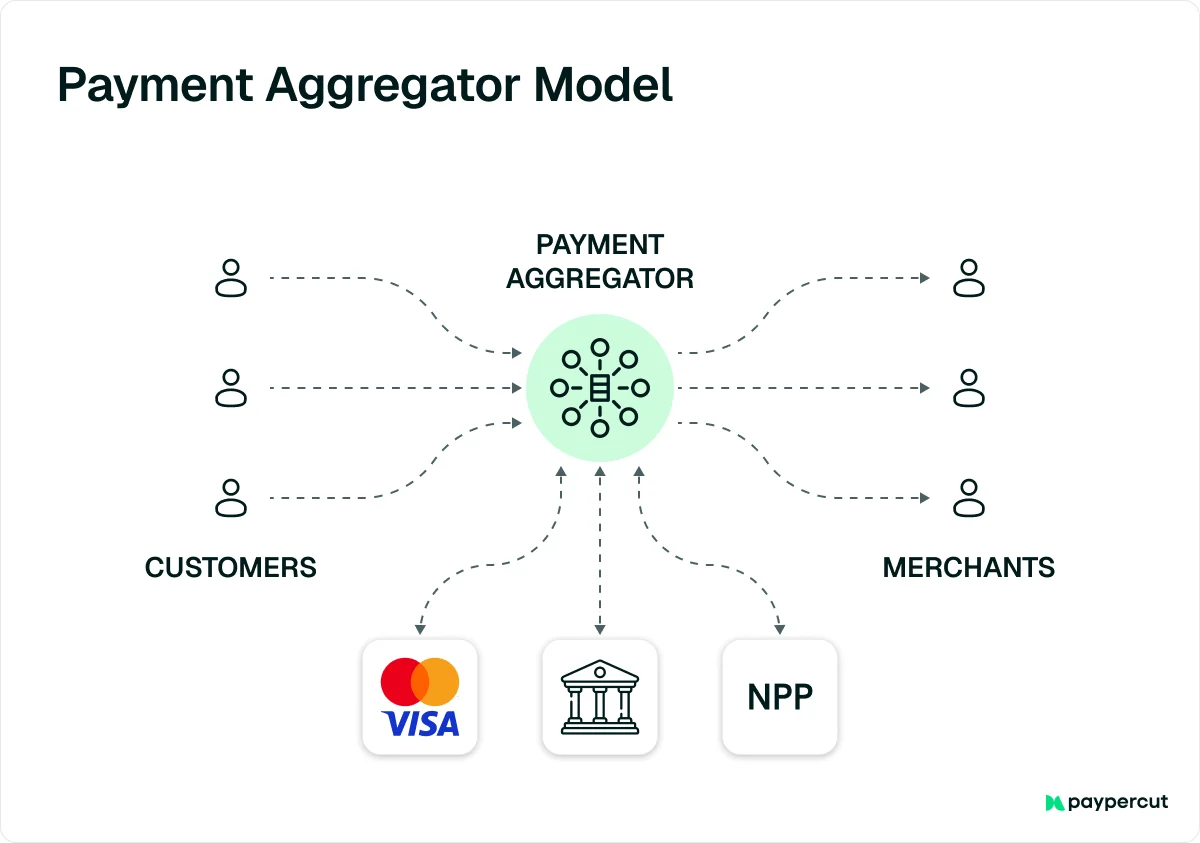
Dzięki temu firmy, zwłaszcza małe i średnie, mogą szybko i znacznie łatwiej zacząć przyjmować płatności.
Jak działa agregator płatności?
Agregator płatności zajmuje się wszystkim – od rejestracji użytkowników po przetwarzanie płatności i przelewy środków – tworząc proste, kompleksowe rozwiązanie.
Oto jak wygląda ten proces:
1. Zakładanie i weryfikacja konta
Firma rozpoczyna działalność od zarejestrowania się u agregatora płatności i przekazania podstawowych danych wraz z wymaganymi dokumentami. Następnie agregator weryfikuje tożsamość firmy, sprawdza zgodność z przepisami oraz ocenia ryzyko w celu zapobiegania oszustwom.
2. Integracja platform
Po zatwierdzeniu agregator udostępnia proste narzędzia integracyjne, takie jak interfejsy API lub wtyczki, umożliwiające połączenie ze stroną internetową lub aplikacją firmy. Dzięki temu klienci mogą w prosty sposób dokonywać płatności przy użyciu różnych metod, takich jak karty kredytowe, karty debetowe czy portfele elektroniczne.
3. Przetwarzanie transakcji
Kiedy klient dokonuje płatności, agregator w bezpieczny sposób rejestruje dane dotyczące płatności i przesyła je do odpowiedniego podmiotu obsługującego płatności lub banku. Następnie podmiot ten zatwierdza i finalizuje transakcję, przekazując środki z konta klienta na konto sprzedawcy.
4. Rozliczenie środków
Po przetworzeniu transakcji agregator zapewnia przelanie środków z banku na konto firmy. Chociaż dokładny termin może się różnić, większość firm otrzymuje płatności w ciągu kilku dni roboczych.
5. Dane i sprawozdawczość
Wiele platform agregujących płatności oferuje przydatne pulpity nawigacyjne i raporty zawierające dane dotyczące sprzedaży i transakcji. Dzięki tym informacjom firmy mogą łatwiejmonitorować wyniki i podejmować trafniejsze decyzje.
6. Dodatkowe funkcje i usługi
Niektóre platformy agregujące wykraczają poza podstawową obsługę płatności i oferują takie funkcje, jak cykliczne rozliczenia, zarządzanie subskrypcjami, ochrona przed oszustwami oraz obsługa klienta. Te dodatkowe narzędzia pomagają firmom zaoszczędzić czas i zapewnić klientom lepszą obsługę płatności.
Czym jest bramka płatnicza?
Bramka płatnicza to platforma technologiczna, która ułatwia przeprowadzanie elektronicznych transakcji finansowych między klientami a przedsiębiorstwami. Umożliwia ona zarówno sprzedawcom internetowym, jak i stacjonarnym bezpieczne przyjmowanie i przetwarzanie różnych metod płatności, takich jak karty kredytowe, karty debetowe i portfele elektroniczne.
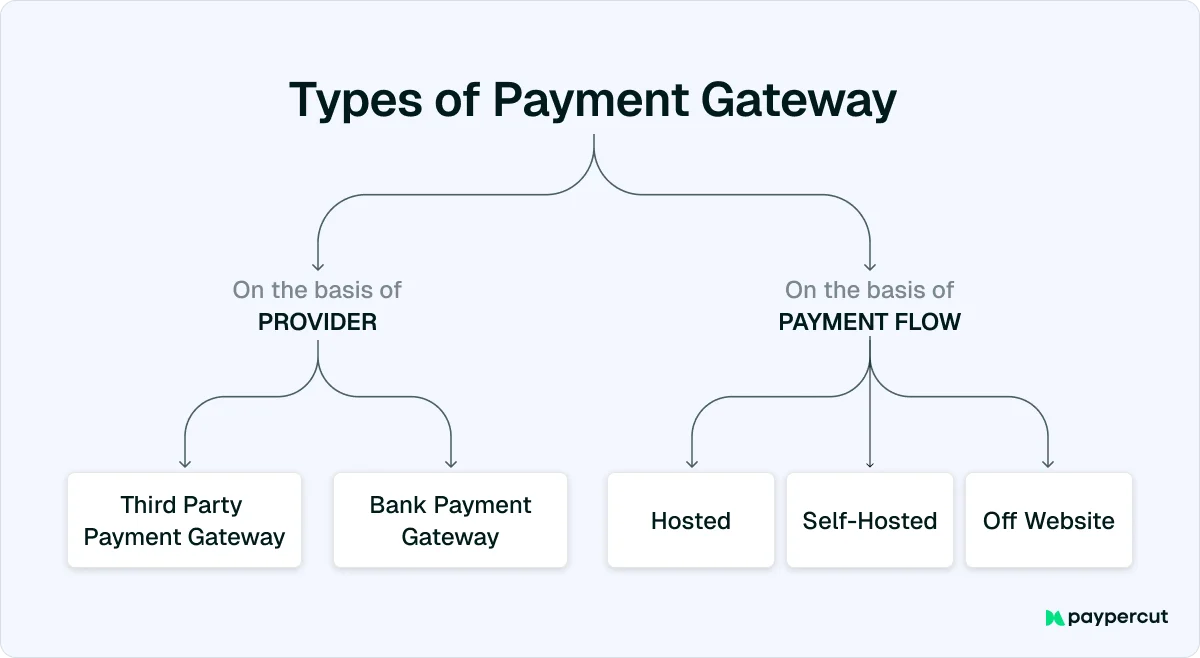
Brama płatnicza pełni rolę pomostu łączącego klienta, firmę i ich banki. Zapewnia ona szybką i bezpieczną realizację płatności, pobierając zazwyczaj niewielką opłatę za każdą transakcję.
Jak działa bramka płatnicza?
Brama płatnicza gwarantuje, że każda płatność jest bezpiecznie autoryzowana, weryfikowana i realizowana w ciągu kilku sekund.
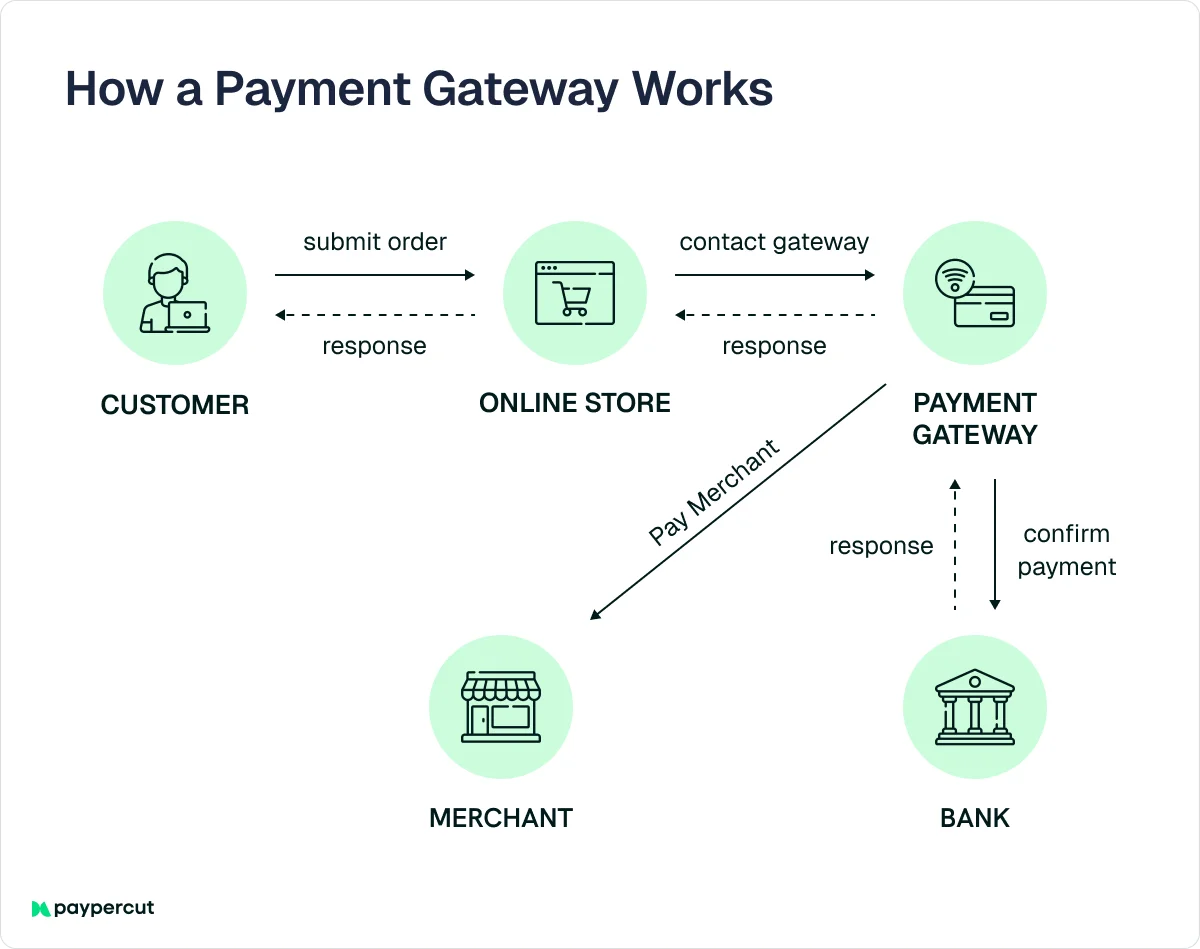
Oto jak wygląda ten proces:
1. Szczegóły dotyczące realizacji zamówienia i płatności
Klient wybiera produkty lub usługi, które chce kupić, i przechodzi do strony płatności. Podaje dane niezbędne do realizacji płatności, takie jak dane karty kredytowej lub dane logowania do portfela elektronicznego.
2. Szyfrowanie danych
Po przesłaniu danych dotyczących płatności bramka płatnicza szyfruje je przy użyciu protokołów SSL lub TLS. Szyfrowanie to chroni poufne informacje przed nieuprawnionym dostępem podczas przesyłania.
3. Przenieś na serwer firmowy
Zaszyfrowane dane dotyczące płatności są przesyłane na serwer firmy, gdzie są bezpiecznie przechowywane przed przekazaniem do bramki płatniczej. Dzięki temu informacje pozostają zabezpieczone przed przetworzeniem.
4. Przekazanie danych podmiotowi przetwarzającemu
Brama płatnicza odbiera zaszyfrowane dane transakcji i przekazuje je podmiotowi obsługującemu płatności oraz bankowi nabywającemu. Instytucje te zajmują się techniczną stroną realizacji płatności.
5. Autoryzacja transakcji
Bank obsługujący transakcję przesyła informacje o transakcji do banku wydającego kartę klienta lub podmiotu obsługującego płatności w celu weryfikacji. Bank wydający kartę sprawdza dane rachunku, potwierdza dostępność środków oraz weryfikuje metodę płatności.
6. Zatwierdzenie lub odrzucenie
Po zakończeniu weryfikacji bank wydający kartę lub podmiot przetwarzający transakcję zatwierdza ją lub odrzuca. Odpowiedź ta jest przekazywana z powrotem przez bank obsługujący kartę i bramkę płatniczą na serwer firmy.
7. Aktualizacja transakcji
Brama płatnicza przekazuje ostateczny status transakcji– zatwierdzona lub odrzucona – do strony internetowej lub aplikacji firmy. W przypadku zatwierdzenia firma realizuje zamówienie. W przypadku odrzucenia klient otrzymuje powiadomienie i może wybrać inną metodę płatności.
Agregator płatności a bramka płatnicza: główne różnice
Chociaż zarówno agregatory płatności, jak i bramki płatnicze umożliwiają przeprowadzanie transakcji cyfrowych, ich role, obowiązki regulacyjne oraz mechanizmy obsługi środków znacznie się od siebie różnią.
1. Podstawowa funkcja
Pierwsza zasadnicza różnica między nimi polega na konkretnych rolach, jakie pełnią w obsłudze płatności cyfrowych:
🔵 Bramka płatnicza
Bramka płatnicza, której głównym zadaniem jest przekazywanie danych i autoryzacja płatności, zapewnia bezpieczną komunikację między stroną płatności sprzedawcy a bankiem obsługującym transakcję.
Sprawdza poprawność danych karty lub UPI, bezpiecznie przesyła informacje oraz potwierdza, czy transakcja została zatwierdzona, czy odrzucona.
��� Payment Aggregator
Stanowi kompleksowe rozwiązanie płatnicze, wykraczające poza podstawową autoryzację. Agregator płatności nie tylko rejestruje akceptantów, ale także pobiera płatności, tymczasowo przechowuje środki na rachunku węzłowym oraz zarządza ostatecznymi rozliczeniami.
Obejmuje podstawowe funkcje bramki płatniczej, a jednocześnie wzbogaca ją o kluczowe elementy finansowe, operacyjne i związane z zapewnieniem zgodności z przepisami, co pozwala usprawnić cały proces płatności.
2. Wymóg regulacyjny
Druga istotna różnica między nimi polega na ich obowiązkach regulacyjnych oraz zakresie nadzoru sprawowanego nad nimi przez organy finansowe.
🔵 Bramka płatnicza
Zasadniczo nie podlega bezpośrednim regulacjom, ponieważ nie obsługuje ani nie przechowuje środków klientów.
Jego główne obowiązki w zakresie zgodności z przepisami dotyczą przestrzegania wytycznych PCI-DSS, zapewnienia solidnego szyfrowania danych oraz utrzymywania rygorystycznych standardów bezpieczeństwa w celu ochrony poufnych informacji dotyczących płatności.
��� Payment Aggregator
Ze względu na znacznie bardziej rygorystyczne wymogi regulacyjne podmiot świadczący usługi agregacji płatności musi uzyskać zezwolenie lub licencję od organów nadzoru finansowego.
Konieczne jest prowadzenie wyznaczonych rachunków węzłowych, przestrzeganie zasad KYC i AML oraz dotrzymywanie określonych terminów rozliczeń w celu zapewnienia przejrzystości i odpowiedzialności w zarządzaniu funduszami.
3. Relacje z partnerami handlowymi i proces wdrażania
Przyjrzyjmy się, w jaki sposób każdy model zarządza relacjami z partnerami handlowymi i ułatwia proces ich wdrażania:
🔵 Bramka płatnicza
Aby móc przyjmować płatności internetowe, sprzedawcy muszą posiadać własne konto handlowe w banku obsługującym transakcje.
Takie rozwiązanie jest zazwyczaj wybierane przez firmy o ugruntowanej pozycji na rynku i większym wolumenie transakcji, ponieważ zapewnia większą kontrolę i potencjalnie niższe koszty transakcyjne po uruchomieniu systemu.
��� Payment Aggregator
Agregator płatności umożliwia akceptantom rozpoczęcie przyjmowania płatności bez konieczności posiadania bezpośredniego konta akceptanta.
Agregator zajmuje się całym procesem wdrażania, w tym weryfikacją tożsamości klientów (KYC), kontrolą zgodności z przepisami oraz obsługą rozliczeń, co czyni go wygodnym rozwiązaniem dla małych i średnich przedsiębiorstw poszukujących szybkiego i uproszczonego dostępu do płatności cyfrowych.
4. Przepływ środków i rozliczenia
Kolejna istotna różnica polega na tym, w jaki sposób środki przepływają w ramach poszczególnych systemów oraz gdzie spoczywa odpowiedzialność za rozliczenia.
🔵 Bramka płatnicza
Środki są przekazywane bezpośrednio z banku wydającego kartę klienta na konto banku obsługującego akceptanta. Sama bramka płatnicza nigdy nie przechowuje ani nie zarządza środkami pieniężnymi. Służy jedynie do bezpiecznego przesyłania danych dotyczących płatności między zaangażowanymi stronami.
��� Payment Aggregator
W tym modelu środki są najpierw przekazywane na konto węzłowe lub escrow agregatora, gdzie są tymczasowo gromadzone przed wypłaceniem ich akceptantowi. Rozliczenie następuje po przeprowadzeniu odpowiedniego uzgodnienia, co gwarantuje dokładność, zgodność z przepisami i przejrzystość przepływu środków.
5. Integracja i usługi
Różnica polega tutaj na tym, w jaki sposób poszczególne modele integrują się z systemami akceptantów, obsługują funkcje płatnicze oraz zapewniają usługi o wartości dodanej.
🔵 Bramka płatnicza
Oferuje przede wszystkim narzędzia techniczne, takie jak interfejsy API, zestawy SDK i wtyczki, umożliwiające bezpieczne przetwarzanie kart i autoryzację transakcji.
Często jest on wdrażany bezpośrednio przez dużych sprzedawców lub działa w ramach infrastruktury zaplecza agregatora płatności, zapewniając płynny przebieg transakcji cyfrowych.
��� Payment Aggregator
Oferuje kompleksową platformę, która łączy funkcje bramy płatniczej z ujednoliconym panelem kontrolnym dla sprzedawców.
Zazwyczaj obejmuje to funkcje analityczne, obsługę sporów, zwroty kosztów, rozliczanie subskrypcji oraz automatyczne wypłaty, zapewniając kompleksowy zestaw usług, które upraszczają operacje płatnicze i zwiększają wydajność działalności.
6. Ceny i opłaty
Każdy model opiera się na odrębnej strukturze cenowej, która uwzględnia opłaty transakcyjne, koszty wdrożenia oraz zakres usług objętych ofertą.
🔵 Bramka płatnicza
Zazwyczaj oferuje niższe opłaty za transakcję, ponieważ skupia się wyłącznie na przetwarzaniu i autoryzacji. Jednak akceptanci mogą ponieść dodatkowe koszty związane z konfiguracją, integracją lub utrzymaniem, co sprawia, że rozwiązanie to jest bardziej odpowiednie dla firm o ugruntowanej pozycji, które są w stanie pokryć koszty początkowe.
��� Payment Aggregator
Zazwyczaj pobiera nieco wyższą stawkę prowizji dla akceptanta (MDR) za transakcję, ponieważ cena obejmuje nie tylko usługi bramki płatniczej, ale także zarządzanie zgodnością z przepisami, rozliczanie środków oraz obsługę klienta.
Większość agregatorów rezygnuje jednak z opłat konfiguracyjnych, oferując w ten sposób bardziej przystępną opcję dla małych i średnich przedsiębiorców.
7. Odpowiedzialność za ryzyko i zgodność z przepisami
Zarządzanie ryzykiem i zgodność z przepisami różnią się w obu modelach, zwłaszcza pod względem sposobu, w jaki każdy z nich radzi sobie z ekspozycją finansową, bezpieczeństwem danych i wypełnianiem obowiązków prawnych.
🔵 Bramka płatnicza
Wiąże się to z minimalnym ryzykiem finansowym, ponieważ firma nie obsługuje ani nie przechowuje środków klientów. Jej głównym zadaniem jest zapewnienie bezpieczeństwa transakcji poprzez szyfrowanie, narzędzia zapobiegające oszustwom oraz przestrzeganie standardów ochrony danych, takich jak PCI-DSS.
��� Payment Aggregator
Agregator płatności ponosi większą odpowiedzialność za kwestie operacyjne i zgodność z przepisami. Odpowiada za wykrywanie oszustw, obsługę obciążeń zwrotnych i zwrotów środków oraz prowadzenie dokumentacji dotyczącej zgodności z zasadami KYC i AML zarówno w odniesieniu do akceptantów, jak i klientów.
Jak wybrać odpowiednie rozwiązanie płatnicze dla swojej firmy
Przy podejmowaniu decyzji między bramką płatniczą a agregatorem płatności należy dokładnie przeanalizować poniższe czynniki, ponieważ właściwy wybór może mieć znaczący wpływ na to, jak sprawnie i bezpiecznie Twoja firma obsługuje płatności.
- Skala działalności – Zacznij od oceny wielkości i etapu rozwoju swojej firmy.
Mniejsze firmy lub start-upy często czerpią korzyści z korzystania z agregatora płatności ze względu na jego prostotę i szybką konfigurację, podczas gdy większe przedsiębiorstwa mogą preferować dedykowaną bramkę płatniczą, która zapewnia większą kontrolę i możliwości dostosowania.
- Liczba transakcji – Przeanalizuj przewidywaną miesięczną liczbę transakcji, aby ocenić opłacalność.
Dla firm obsługujących duże wolumeny transakcji bramki płatnicze mogą okazać się bardziej opłacalne w dłuższej perspektywie, podczas gdy agregatory są często bardziej opłacalne dla firm o mniejszej liczbie transakcji lub o nieregularnym natężeniu ruchu.
- Kwestie związane z integracją – należy rozważyć, na ile łatwo każda z opcji może zostać zintegrowana z istniejącymi systemami i platformami.
Jeśli Twój zespół techniczny dysponuje ograniczonymi zasobami, agregator z gotowymi wtyczkami lub interfejsami API może uprościć ten proces, podczas gdy bramka może wymagać większego nakładu pracy programistycznej, ale zapewnia większe możliwości dostosowania.
- Metody płatności – Upewnij się, że rozwiązanie obsługuje metody płatności najczęściej wybierane przez klientów, takie jak karty kredytowe, portfele elektroniczne czy przelewy bankowe. Zapewnienie wielu opcji płatności nie tylko poprawia komfort realizacji transakcji, ale może również zwiększyć współczynniki konwersji.
- Bezpieczeństwo – Nigdy nie należy lekceważyć kwestii bezpieczeństwa płatności. Upewnij się, że dostawca przestrzega rygorystycznych protokołów bezpieczeństwa oraz standardu PCI DSS, aby chronić dane klientów i zadbać o wiarygodność Twojej firmy.
- Koszty – Porównaj modele cenowe różnych dostawców, aby poznać całkowity koszt posiadania. Nie ograniczaj się tylko do podstawowych opłat transakcyjnych. Weź pod uwagę opłaty instalacyjne, miesięczne opłaty za utrzymanie oraz wszelkie ukryte koszty, które z czasem mogą wpłynąć na rentowność.
- Obsługa klienta – Wybierz dostawcę znanego z niezawodnej i sprawnej obsługi klienta.
Dostęp do kompetentnego wsparcia technicznego, zwłaszcza podczas wdrażania lub w razie problemów technicznych, może pomóc w uniknięciu przestojów i zapewnić płynne działanie zarówno Twojemu zespołowi, jak i klientom.
Poznaj Paypercut – Twojego partnera w zakresie płatności dostosowanych do lokalnych warunków
Wybór między bramką płatniczą a agregatorem płatności zależy ostatecznie od potrzeb Twojej firmy, jej skali oraz konfiguracji technicznej.
A co, gdybyś mógł połączyć wszystkie zalety obu rozwiązań – bezpieczne przetwarzanie płatności, łatwą integrację i lokalne metody płatności – w jednym miejscu?
Właśnie to oferuje Paypercut!
Jeśli prowadzisz małą lub średnią firmę i szukasz prostego, dostosowanego do lokalnych warunków rozwiązania do przyjmowania płatności oraz oferowania elastycznych opcji, takich jak „Kup teraz, zapłać później” (BNPL), Paypercut jest stworzony właśnie dla Ciebie.
Paypercut to dostosowany do lokalnych warunków system płatności internetowych stworzony z myślą o firmach z Europy Środkowej i Wschodniej.
Dzięki jednej integracji możesz akceptować płatności kartami (Visa, Mastercard), portfelami cyfrowymi (Apple Pay, Google Pay) oraz w systemie „kup teraz, zapłać później” (BNPL) – wszystko to w walutach obowiązujących na danym rynku, z wykorzystaniem lokalnych metod płatności i zgodnie z lokalnymi wymogami dotyczącymi rejestracji.
Oto, co Paypercut wnosi do Twojej firmy:
- Kompleksowa platforma płatnicza – zarządzaj płatnościami kartowymi, za pomocą portfeli elektronicznych oraz w systemie „kup teraz, zapłać później” (BNPL) z poziomu jednego, przejrzystego panelu. Obsługuj rozliczenia w lokalnej walucie (BGN, RON, HUF, PLN, CZK, EUR i inne) bez konieczności korzystania z usług wielu dostawców.
- Szybka rejestracja, brak zobowiązań – zacznij przyjmować płatności w mgnieniu oka, bez długoterminowych umów i ukrytych opłat konfiguracyjnych. Wystarczy kilka kroków, aby przejść weryfikację, zintegrować system i rozpocząć sprzedaż.
- Możliwości płynnej integracji – łatwe połączenie za pośrednictwem naszych interfejsów API REST lub gotowych wtyczek dla WooCommerce, OpenCart i Shopify.
- Dostosowane do lokalnych warunków rozwiązania – zapewnij procesy realizacji transakcji, które są dostosowane do języka Twoich klientów i odpowiadają ich preferencjom w zakresie płatności. Wszystko jest dostosowane do lokalnych warunków – od waluty i języka po kwestie zgodności z przepisami i rozliczenia.
- Agregator usług „Kup teraz, zapłać później” – uzyskaj dostęp do wielu dostawców takich usług za pośrednictwem jednego połączenia, zwiększając wskaźniki akceptacji wniosków i ułatwiając sprzedaż międzynarodową.
- Przejrzysty panel sprzedawcy – monitoruj wszystkie transakcje, wypłaty i opłaty w czasie rzeczywistym, aby uzyskać pełny wgląd i kontrolę.
- Miła i profesjonalna obsługa – skorzystaj z pomocy prawdziwych ludzi, którzy znają Twój rynek i poprowadzą Cię przez każdy etap konfiguracji i rozwoju.
Dołącz do Paypercut już dziś, aby zyskać lokalnego partnera, który pomoże Twojej firmie rozwijać się szybciej, sprzedawać w bardziej przemyślany sposób i zapewnić każdemu klientowi lepszą obsługę.