


„Kup teraz, zapłać później” (BNPL): jak to działa i przykłady [Przewodnik]
Szukasz lepszego sposobu na zwiększenie konwersji i zmniejszenie liczby porzuconych koszyków?
Sprzedawcy detaliczni oferujący opcje „Kup teraz, zapłać później” (BNPL) odnotowali wzrost średniej wartości zamówienia o 6,42%, jak wynika z najnowszych badań, ponieważ elastyczne plany płatności ułatwiają klientom sfinalizowanie zakupów.
Jednak wiele firm wciąż zastanawia się, jak właściwie działa model BNPL, ile to kosztuje i czy jest to rozwiązanie odpowiednie dla ich klientów.
W tym przewodniku wyjaśnimy, czym jest BNPL, jak działa i dlaczego tak szybko zmienia oblicze przyszłości handlu detalicznego.
Najważniejsze wnioski
- BNPL przyczynia się do wzrostu sprzedaży i konwersji klientów
Oferowanie opcji „Kup teraz, zapłać później” (BNPL) może zwiększyć współczynniki konwersji o 30% i podnieść średnią wartość zamówienia. Dzięki podziałowi większych zakupów na mniejsze raty klienci czują się pewniej, finalizując transakcję.
- Pozwala dotrzeć do młodszych klientów, dla których technologie cyfrowe są priorytetem
Usługi typu „kup teraz, zapłać później” cieszą się dużą popularnością wśród klientów z pokolenia Z i pokolenia milenialsów , z których ponad połowa już z nich korzysta. Osoby z tych grup demograficznych preferują elastyczne metody płatności bez konieczności posiadania kredytu i często wybierają sprzedawców oferujących opcje typu „kup teraz, zapłać później”.
- Sprzedawcy zyskują dzięki płatnościom z góry i mniejszym ryzyku
Firmy otrzymują od dostawcy usług BNPL pełną kwotę płatności od razu, co poprawia płynność finansową i zmniejsza ryzyko oszustw lub niewypłacalności. Dostawca przejmuje obowiązki związane z finansowaniem i windykacją, co upraszcza działalność operacyjną.
- Usługi typu „kup teraz, zapłać później” pomagają przyciągnąć klientów z powrotem i budować ich lojalność
Elastyczne opcje płatności sprawiają, że zakupy są łatwiejsze i bardziej przystępne cenowo, co zachęca klientów do ponownych odwiedzin. Może to zwiększyć liczbę powtórnych zakupów oraz wartość klienta w całym okresie współpracy, zwłaszcza w takich kategoriach jak moda, elektronika i artykuły gospodarstwa domowego.
- Uprość wdrożenie modelu BNPL dzięki kompleksowemu rozwiązaniu Paypercut
Paypercut umożliwia oferowanie kart płatniczych, portfeli elektronicznych oraz usług BNPL za pośrednictwem jednej integracji. Jako pierwszy tego rodzaju agregator usług BNPL w Europie Środkowej i Wschodniej, zapewnia dostęp do wielu dostawców, oferuje lokalne rozliczenia oraz wsparcie ze strony prawdziwych ludzi, pomagając w szybszym rozwoju bez dodatkowych komplikacji.
Czym jest opcja „Kup teraz, zapłać później” (BNPL)?
„Kup teraz, zapłać później” (BNPL) to elastyczne rozwiązanie płatnicze, które pozwala klientom nabywać produkty lub usługi bez konieczności uiszczania pełnej kwoty z góry. Zamiast tego całkowity koszt dzieli się na mniejsze, stałe raty rozłożone w czasie, często bez odsetek i opłat, o ile płatności są dokonywane terminowo.
Na przykład klient kupujący produkt za 100 euro może zapłacić 25 euro przy kasie, a następnie dokonać trzech kolejnych wpłat po 25 euro co dwa tygodnie lub co miesiąc.
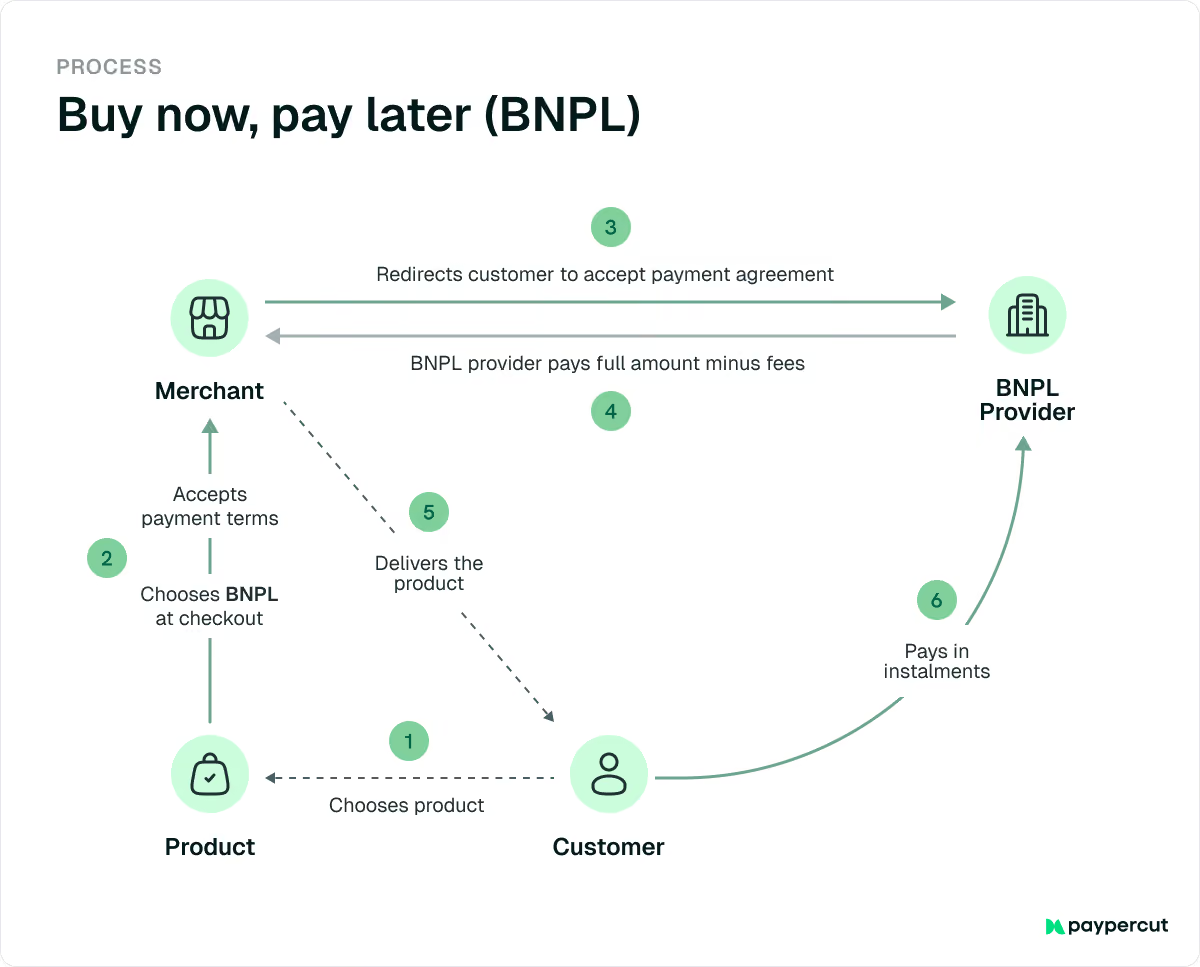
Dla sprzedawców usługa BNPL zapewnia płynną obsługę. Otrzymujesz z góry pełną kwotę płatności (pomniejszoną o ewentualne opłaty).
Jednocześnie dostawca usług BNPL zajmuje się finansowaniem, obsługą rat oraz windykacją należności, dzięki czemu możesz skupić się na prowadzeniu i rozwijaniu swojej działalności.
Jak działa BNPL?
Skoro już wiesz, na czym polega opcja „Kup teraz, zapłać później”, przyjrzyjmy się, jak to właściwie działa:
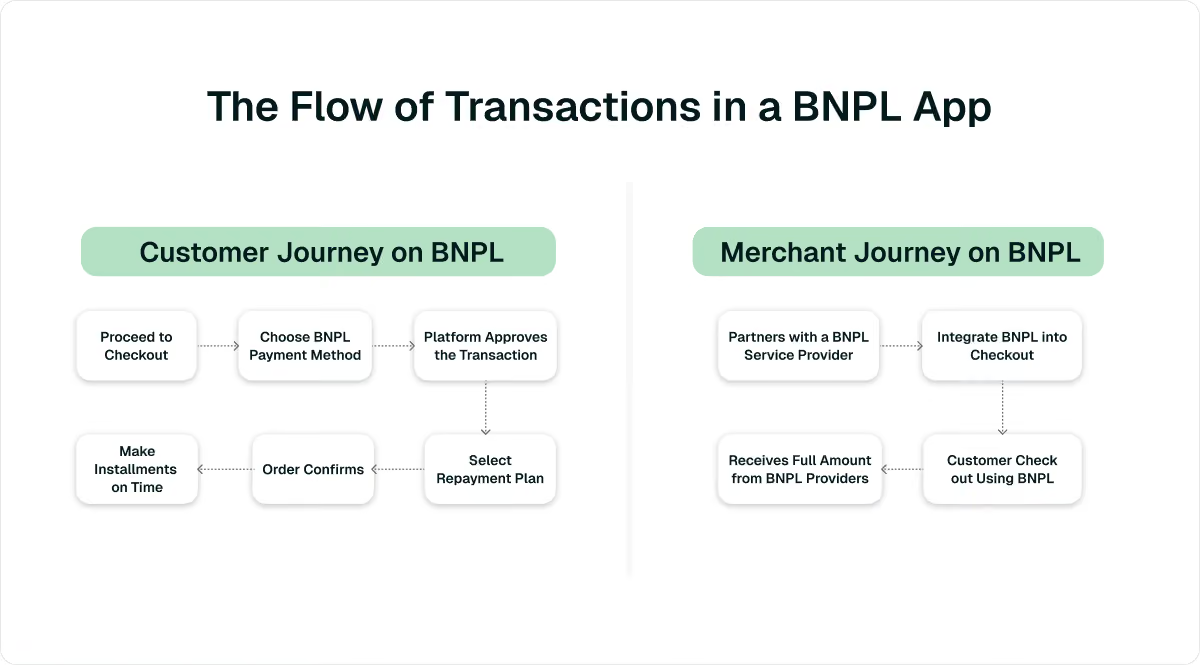
Krok 1: Klient wybiera opcję „Kup teraz, zapłać później” podczas finalizacji zamówienia
Gdy klienci będą gotowi do sfinalizowania zakupu, zobaczą opcję „Kup teraz, zapłać później” wśród dostępnych metod płatności, obok znanych rozwiązań, takich jak karty kredytowe czy PayPal.
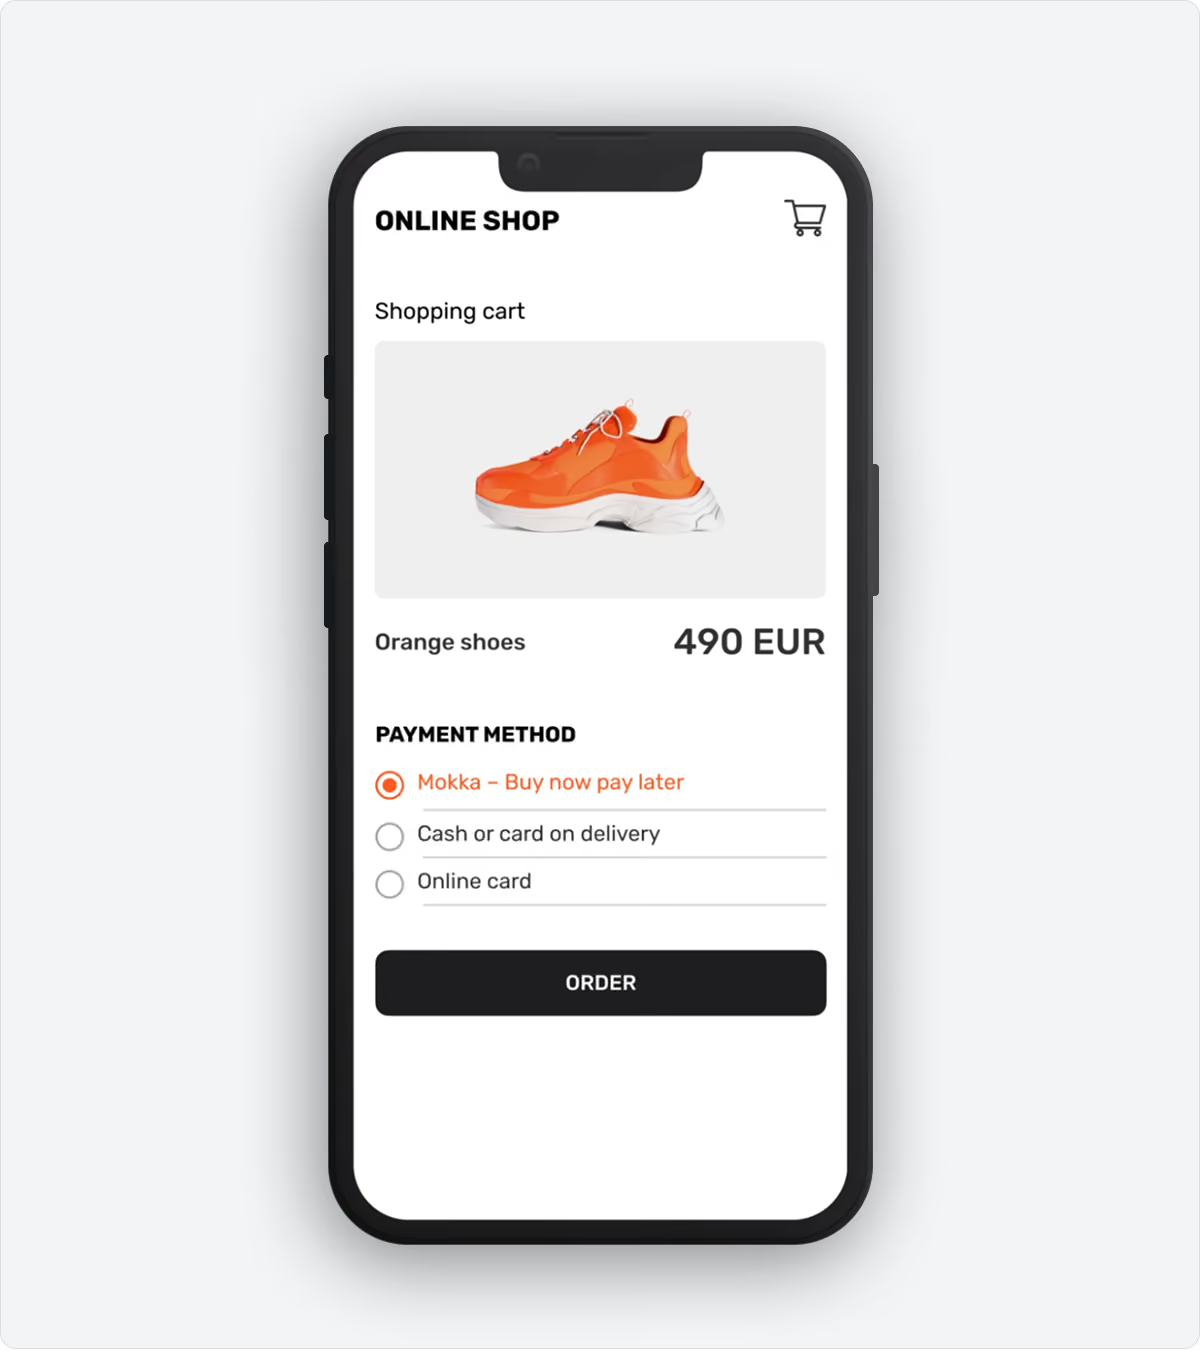
Wybierając tę opcję, klienci mogą wybierać spośród różnych ofert ratalnych. Na przykład:
- Oferta 1: 3 raty
- Oferta 2: 5 rat
- Oferta 3: 10 rat
Krok 2: Szybka akceptacja
Po wybraniu opcji BNPL klient jest zazwyczaj proszony o zarejestrowanie się lub zalogowanie na platformie dostawcy. Następnie dostawca przeprowadza szybką weryfikację, aby potwierdzić, czy klient kwalifikuje się do pokrycia kwoty zakupu.
Jedną z głównych zalet modelu BNPL jest niski próg dostępu, ponieważ nie wymaga on wypełniania długich wniosków ani szczegółowej weryfikacji zdolności kredytowej. W większości przypadków decyzja o zatwierdzeniu zapadają niemal natychmiast, co pozwala klientom sfinalizować zakup w ciągu kilku sekund.
Krok 3: Dokonanie pierwszej wpłaty
Po zatwierdzeniu wniosku klient zazwyczaj wpłaca zaliczkę, wynoszącą często około 25% całkowitej wartości zakupu.
Na przykład, jeśli produkt kosztuje 200 euro, klient może wpłacić z góry 50 euro jako pierwszą z czterech rat. Ta początkowa wpłata jest zazwyczaj pobierana z karty debetowej, karty kredytowej lub konta bankowego powiązanego z kontem BNPL klienta.
Krok 4: Sprzedawca otrzymuje zapłatę z góry
Dostawca usług BNPL wypłaca sprzedawcy pełną kwotę zakupu (pomniejszoną o niewielką opłatę manipulacyjną) wkrótce po dokonaniu transakcji. Oznacza to, że Twoja firma nie musi czekać, aż klient ureguluje wszystkie raty.
Krok 5: Klient uiszcza pozostałe raty na rzecz dostawcy usług BNPL
Po dokonaniu pierwszej wpłaty klient reguluje pozostałe raty na rzecz dostawcy usług BNPL zgodnie z ustalonym harmonogramem.
Są one często zautomatyzowane, a przypomnienia lub możliwość śledzenia płatności są dostępne w aplikacji dostawcy. O ile płatności są dokonywane terminowo, zazwyczaj nie nalicza się odsetek ani dodatkowych opłat.
Krok 6: Zakończenie i korekty po sprzedaży
Po spłaceniu wszystkich rat zgodnie z harmonogramem spłaty kredyt zostaje całkowicie spłacony. Jeśli klient zwróci produkt lub otrzyma zwrot pieniędzy, procedura może się nieco różnić, ale zazwyczaj:
- Sprzedawca współpracuje z dostawcą usług BNPL w celu dostosowania planu spłat.
- Pozostałe raty mogą zostać anulowane.
- Możliwe jest zwrot już wpłaconych kwot.
Z punktu widzenia klienta wszystkie sprawy załatwia się za pośrednictwem aplikacji lub platformy dostawcy usług BNPL, gdzie może on przeglądać aktualizacje i śledzić wszelkie zmiany dotyczące swoich płatności.
Popularne modele BNPL i przykłady
Rozwiązanie „Kup teraz, zapłać później” (BNPL) nie jest uniwersalnym rozwiązaniem. Występuje w kilku formach, dostosowanych do różnych potrzeb klientów i rodzajów zakupów.
Przyjrzyjmy się najpopularniejszym modelom BNPL, ich działaniu oraz konkretnym przykładom marek i platform, które przyczyniły się do ich popularności.
1. Pay-in-4 / Krótkoterminowe plany ratalne
Jest to najbardziej znany model „Kup teraz, zapłać później”. Łączna kwota zakupu jest dzielona na cztery równe raty: jedną płatną przy finalizacji transakcji, a pozostałe trzy co dwa tygodnie w okresie od sześciu do ośmiu tygodni.
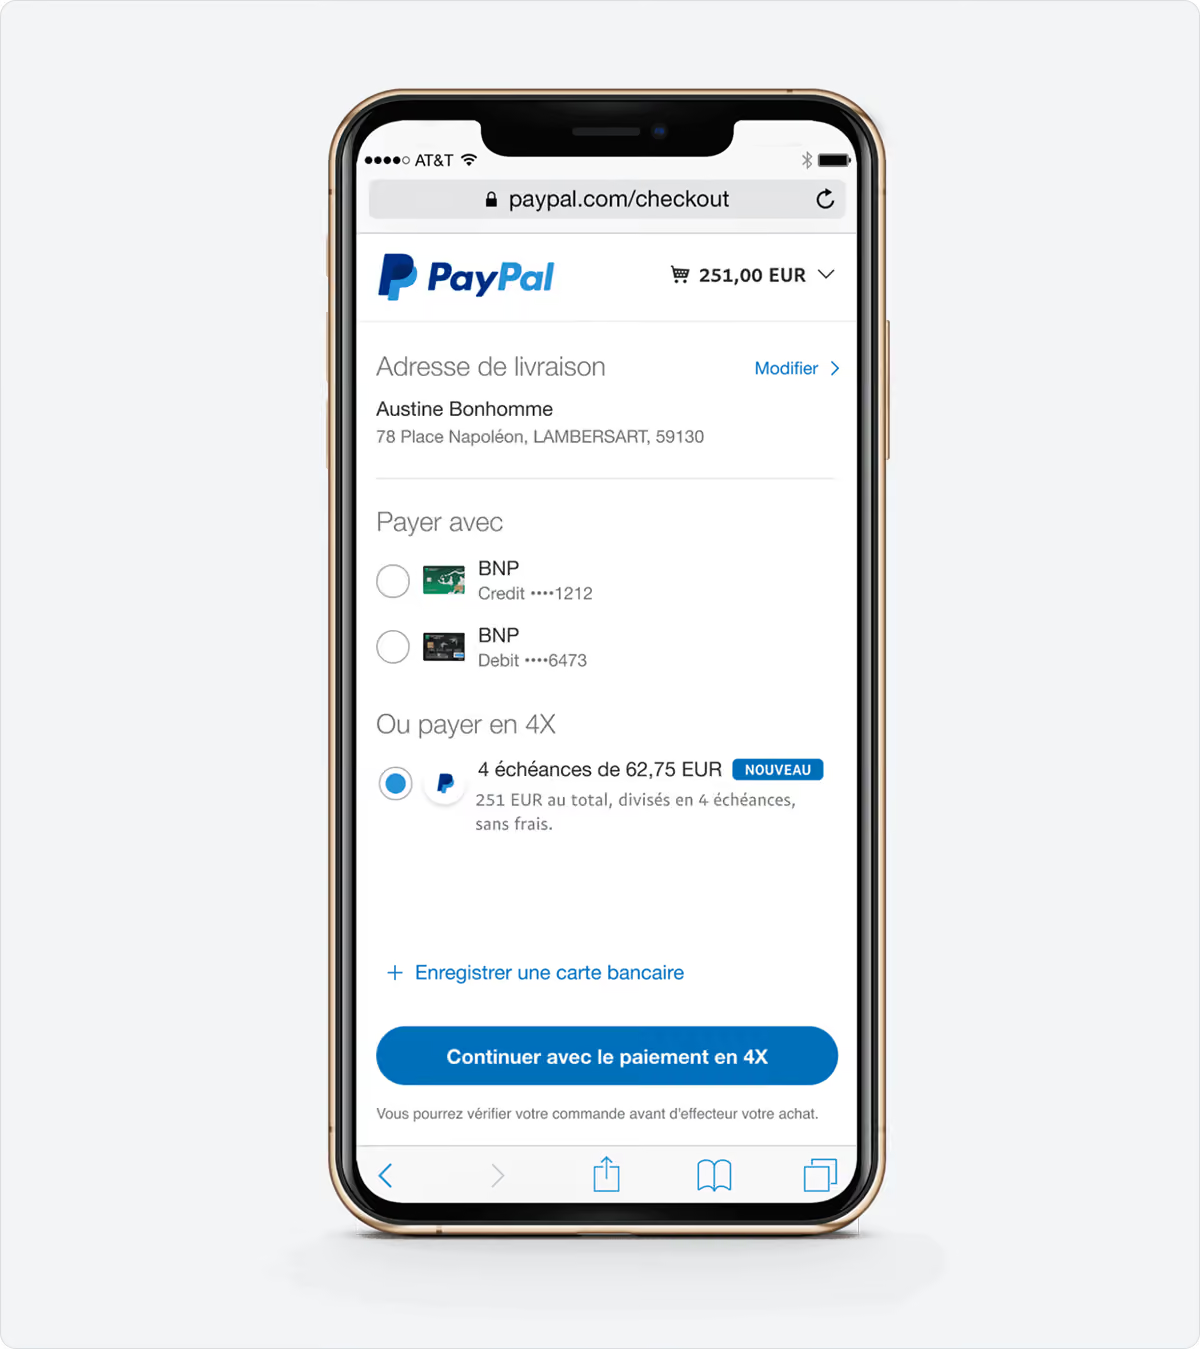
Plany te są zazwyczaj nieoprocentowane, o ile raty są spłacane terminowo, co czyni je szczególnie atrakcyjnymi w przypadku niewielkich i średnich zakupów, takich jak odzież, kosmetyki czy sprzęt elektroniczny.
📌 Przykład
PayPo ( Polska) umożliwia klientom rozłożenie płatności za zakupy na kilka rat, w zależności od wartości zamówienia, zazwyczaj od 3 do 12 rat. Na przykład zamówienie o wartości 600 euro można opłacić w ratach po 150 euro miesięcznie przez cztery miesiące, bez odsetek, o ile płatności są dokonywane terminowo.
2. Płatność z odroczonym terminem (płatność odroczona)
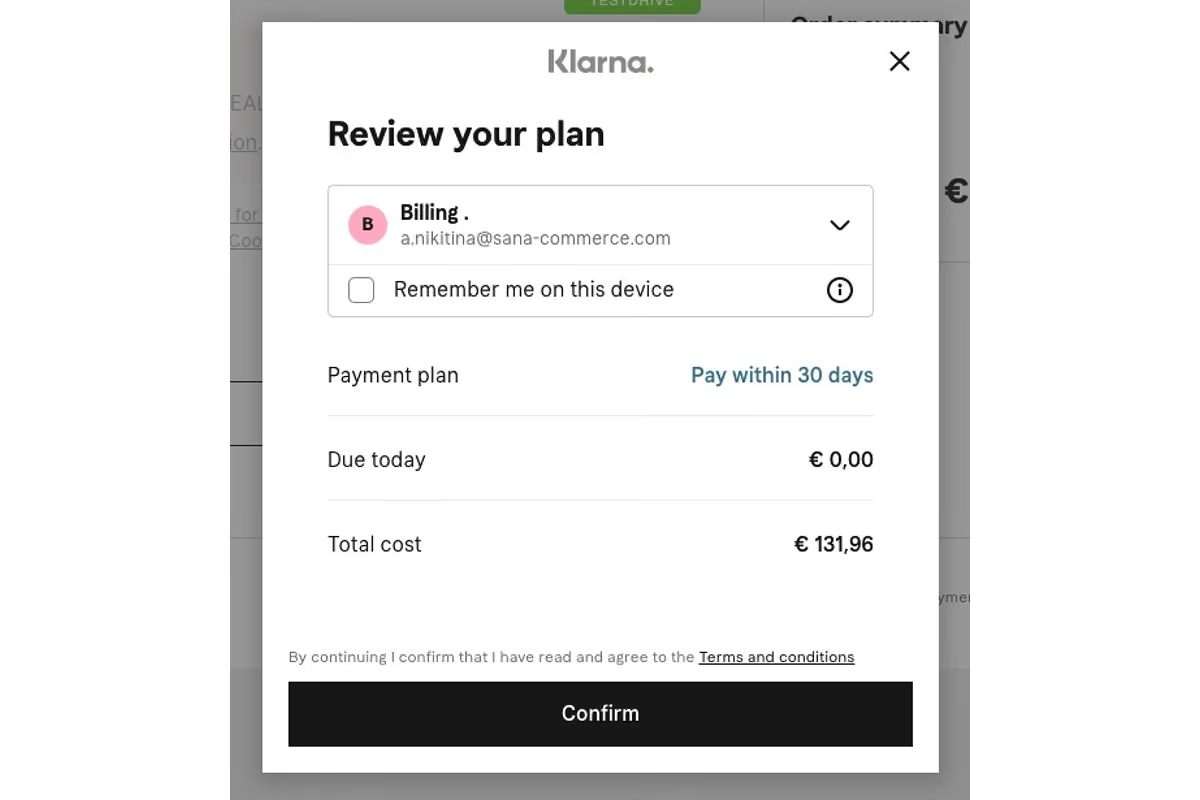
W tym modelu klienci otrzymują towary od razu, ale mają możliwość uregulowania pełnej kwoty później, zazwyczaj w ciągu 14–30 dni.
Działa to jak krótkoterminowa linia kredytowa, która pozwala klientom „wypróbować produkt przed zakupem”, dzięki czemu jest to rozwiązanie szczególnie przydatne przy zakupach odzieży lub artykułów wyposażenia wnętrz.
Płatności dokonane w terminie są nieoprocentowane, jednak po upływie terminu płatności mogą zostać naliczone opłaty za opóźnienie.
📌 Przykład
Program „Zapłać za 30 dni” firmy Klarna pozwala klientom zamawiać produkty, wypróbować je i zapłacić dopiero wtedy, gdy zdecydują się je zatrzymać.
3. Długoterminowe plany finansowe
W tym modelu okres spłaty wynosi od 3 do 24 miesięcy ( lub dłużej), co sprawia, że idealnie nadaje się on do zakupów droższych produktów, takich jak sprzęt elektroniczny, meble czy wycieczki.
Plany te mogą obejmować odsetki lub stałe opłaty, w zależności od zdolności kredytowej klienta oraz umowy zawartej między sprzedawcą a dostawcą usług BNPL.
📌 Przykład
Twisto (Czechy, Polska) oferuje elastyczne plany ratalne przy większych zakupach. Dzięki funkcji Twisto Splátky klienci mogą rozłożyć płatności na okres od 3 do 12 miesięcy w przypadku zakupów o wartości powyżej 1000 CZK.
4. Subskrypcja / Kredyt odnawialny BNPL
Ta wersja usługi BNPL działa jak cyfrowa linia kredytowa, umożliwiając użytkownikom dokonywanie wielu zakupów do określonego limitu i spłacanie salda w ratach. Najlepiej sprawdza się w przypadku osób często robiących zakupy, które cenią sobie elastyczność i wygodę.
Klienci często dokonują minimalnych płatności tygodniowych lub miesięcznych i mogą zostać obciążeni odsetkami lub opłatami za prowadzenie rachunku, jeśli saldo nie zostanie spłacone.
📌 Przykład
Mokka ( Polska, Rumunia, Bułgaria) działa na tej zasadzie. Użytkownicy otrzymują limit wydatków (np. 1000 euro), który można wykorzystać przy wielu zakupach. W miarę spłaty saldo odnawia się, zapewniając stały dostęp do środków i elastyczne możliwości robienia zakupów u partnerów handlowych.
4 główne zalety usług BNPL
Opcja „Kup teraz, zapłać później” szybko stała się ulubioną metodą płatności wśród klientów oraz cennym narzędziem dla sprzedawców. Przyjrzyjmy się głównym zaletom tej opcji:
1. Wzrost sprzedaży i współczynnika konwersji
W przypadku firm opcja „kup teraz, zapłać później” (BNPL) może znacznie zwiększyć współczynniki konwersji i średnią wartość koszyka, łagodząc szok związany z wysoką kwotą płatności z góry. W rzeczywistości sprzedawcy oferujący opcję BNPL często odnotowują o 30% wyższe wskaźniki konwersji.
2. Pozyskiwanie nowych klientów
Oferowanie opcji „kup teraz, zapłać później” pozwala sprzedawcom dotrzeć do klientów, którzy w innym przypadku mogliby nie zdecydować się na zakup, w tym do młodszych konsumentów preferujących alternatywne rozwiązania zamiast kart kredytowych.
W rzeczywistości 64% przedstawicieli pokolenia Z i 75% millenialsów korzystało z BNPL, co wskazuje, że elastyczne opcje płatności są bardzo atrakcyjne dla tych młodszych grup demograficznych.
3. Natychmiastowa pełna płatność i lepszy przepływ środków pieniężnych
W ramach usługi BNPL sprzedawcy otrzymują od dostawcy pełną kwotę z góry, zamiast czekać na spłatę wszystkich rat. Poprawia to płynność finansową i eliminuje ryzyko braku płatności ze strony klienta, ponieważ ryzyko to przejmuje firma oferująca usługę BNPL.
4. Ochrona przed oszustwami i mniejsze ryzyko dla sprzedawców
Dostawcy usług BNPL sami ponoszą większość ryzyka związanego z oszustwami i brakiem płatności, dzięki czemu sprzedawcy nie ponoszą nieoczekiwanych strat. Korzystają oni również z wbudowanych mechanizmów wykrywania oszustw i oceny ryzyka kredytowego, aby ograniczyć liczbę obciążeń zwrotnych, co sprawia, że płatności stają się bardziej przewidywalne.
Wyzwania i zagrożenia związane z modelem BNPL
Żadne rozwiązanie finansowe nie jest idealne, a model „Kup teraz, zapłać później” (BNPL) wiąże się z pewnymi wyzwaniami i potencjalnymi wadami. Zarówno sprzedawcy, jak i klienci powinni zapoznać się z tymi kluczowymi zagrożeniami przed skorzystaniem z opcji „Kup teraz, zapłać później”:
- Wyzwania związane z integracją i certyfikacją – Wdrożenie rozwiązania BNPL wymaga czasu, zasobów technicznych oraz podjęcia działań zapewniających zgodność z przepisami, aby zagwarantować płynną i bezpieczną integrację.
- Niejasne warunki różnych dostawców – ponieważ wielu dostawców usług BNPL stosuje różne opłaty i warunki, sprzedawcy mogą mieć trudności z porównaniem dostępnych opcji i wyborem odpowiedniego partnera.
- Zachęcanie do zaciągania kredytów konsumenckich – model BNPL może wprawdzie zwiększyć sprzedaż, ale może również prowadzić do nadmiernego zadłużania się klientów i niewypłacalności, co stwarza ryzyko utraty reputacji oraz wywiera presję w zakresie zgodności z nowymi przepisami UE.
Jak wybrać rozwiązanie BNPL dostosowane do swoich potrzeb?
Wybór odpowiedniego dostawcy usług typu „Kup teraz, zapłać później” zależy od rodzaju sprzedawanych produktów, ich cen oraz grona klientów. Oceniając dostawców, należy wziąć pod uwagę następujące kwestie:
1. Elastyczność spłat
Usługi typu „kup teraz, zapłać później” różnią się pod względem struktury płatności. Niektóre z nich umożliwiają klientom spłatę w ciągu kilku tygodni, podczas gdy inne rozkładają płatności na kilka miesięcy, a nawet lat.
- Jeśli Twoje produkty są droższe, poszukaj dostawcy, który oferuje dłuższe terminy spłaty, na przykład miesięczne raty rozłożone na sześć miesięcy.
- Jeśli średnia wartość transakcji jest niższa, krótszy plan, np. cztery raty rozłożone na sześć tygodni, może sprawić, że dla klientów będzie to prostsze i łatwiejsze do ogarnięcia.
2. Limity wydatków
Każdy dostawca ustala własne progi kredytowe, a klienci mają również indywidualne limity ustalone na podstawie ich historii kredytowej i profilu kredytowego.
Wybierz dostawcę, którego limity odpowiadają typowej wielkości Twoich zamówień, aby zapewnić klientom wystarczający limit kredytowy na sfinalizowanie zakupów.
3. Zasięg regionalny
Zastanów się, gdzie znajdują się Twoi klienci. Niektórzy dostawcy usług BNPL koncentrują się na konkretnych regionach, podczas gdy inni działają na skalę globalną.
Być może będziesz potrzebować więcej niż jednego dostawcy, aby dotrzeć do wszystkich swoich rynków. Warto również wybrać najpopularniejszą opcję w każdym regionie. Na przykład Twisto dominuje w Czechach, podczas gdy Klarna cieszy się największą popularnością w Niemczech i krajach skandynawskich.
Jak skonfigurować opcję „Kup teraz, zapłać później” w procesie realizacji transakcji?
Skoro już wiesz, czym jest BNPL, łatwo zrozumiesz, dlaczego stało się to tak istotnym elementem współczesnych zakupów.
Jednak dla wielu małych i średnich przedsiębiorców wdrożenie tej technologii nadal wydaje się skomplikowane. Biorąc pod uwagę konieczność współpracy z wieloma dostawcami, zarządzanie integracjami technicznymi oraz radzenie sobie z opłatami, coś, co powinno być motorem wzrostu, może szybko stać się obciążeniem operacyjnym.
Właśnie dlatego stworzyliśmy Paypercut!
Dzięki jednej, płynnej integracji Paypercut umożliwia akceptantom przyjmowanie płatności kartami, portfelami cyfrowymi oraz opcjami typu „Kup teraz, zapłać później” za pośrednictwem jednej bezpiecznej platformy.
Jako pierwszy agregator usług „kup teraz, zapłać później” (BNPL) w Europie Środkowej i Wschodniej, Paypercut zapewnia dostęp do wielu sprawdzonych dostawców tych usług jednocześnie, pomagając dotrzeć do większej liczby klientów, zwiększyć wskaźniki akceptacji wniosków oraz bez trudu rozszerzać działalność poza granice kraju.
Przejrzysty model rozliczeniowy Paypercut oparty na opłatach za transakcję, elastyczne warunki oraz wsparcie zapewniane przez prawdziwych ludzi sprawiają, że możesz oferować nowoczesne opcje płatności bez zbędnych komplikacji i długoterminowych zobowiązań.
W jaki sposób Paypercut pomaga w rozwoju Twojej firmy
🢢 Jedna integracja, wiele opcji BNPL – natychmiastowe połączenie z kilkoma dostawcami usług BNPL za pośrednictwem jednego interfejsu API lub wtyczki, co zwiększa wskaźniki akceptacji i zapewnia klientom większą elastyczność.
🢢 Lokalne płatności i rozliczenia – Prowadź działalność bez przeszkód w Bułgarii, Grecji, Rumunii, Czechach i innych krajach, korzystając z rozliczeń w walucie lokalnej, aby ograniczyć ryzyko walutowe.
🢢 Brak zobowiązań, model płatności zgodnie z rzeczywistym zużyciem – bez opłat instalacyjnych i umów, płacisz jedynie niewielki procent od każdej transakcji.
🢐 Elastyczne opcje płatności – obsługuj płatności kartą, Apple Pay, Google Pay, cykliczne rozliczenia oraz BNPL – wszystko na jednej platformie.
🢢 Opcje BNPL finansowane przez sprzedawców – oferuj płatności ratalne nawet na rynkach, na których nie ma lokalnych dostawców, zachowując przy tym pełną kontrolę nad ryzykiem i procesem zatwierdzania.
🟢 Możliwości zarobkowe dla partnerów – Zarabiaj, pozyskując nowych sprzedawców w ramach programu partnerskiego Paypercut.
🢐 Wsparcie techniczne i prosta konfiguracja – skorzystaj z indywidualnej pomocy przy wdrażaniu, intuicyjnych pulpitów nawigacyjnych oraz wtyczek dla WooCommerce, OpenCart i Shopify.
Skontaktuj się z nami już dziś i ulepsz swój proces realizacji transakcji dzięki elastycznym opcjom BNPL!
Najczęściej zadawane pytania:
Czy metody płatności typu „Kup teraz, zapłać później” mają wpływ na zdolność kredytową klientów?
Większość usług typu „Kup teraz, zapłać później” (BNPL) nie ma znaczącego wpływu na ocenę kredytową klientów, o ile płatności są regulowane terminowo. Jednak zaległości w płatnościach lub szczegółowe kontrole zdolności kredytowej przeprowadzane przez niektórych dostawców mogą negatywnie wpłynąć na historię kredytową i obniżyć ocenę kredytową.
W jaki sposób usługi typu „Kup teraz, zapłać później” generują zyski?
Dostawcy usług typu „kup teraz, zapłać później” czerpią przychody zarówno od sprzedawców, jak i od klientów. Firmy zazwyczaj uiszczają opłaty za uruchomienie usługi oraz opłaty transakcyjne, natomiast klienci mogą ponosić koszty odsetek lub opłaty za opóźnienia w płatnościach, jeśli nie dokonają płatności w terminie.
Co się stanie, jeśli klient nie dokona płatności w ramach opcji „Kup teraz, zapłać później”?
Brak spłaty raty w ramach usługi „kup teraz, zapłać później” może skutkować zablokowaniem konta oraz dodatkowymi opłatami lub podjęciem działań windykacyjnych. Ciągłe zaległości w spłatach mogą również zostać zgłoszone do biur informacji kredytowej, co może negatywnie wpłynąć na ocenę kredytową.