


Czy wiesz, że około jedna trzecia europejskich małych firm nadal nie akceptuje kart kredytowych ani debetowych, tracąc w ten sposób znaczną część potencjalnej sprzedaży?
Jeśli nadal nie oferujesz tej metody płatności, to znaczy, że traci się wielu potencjalnych klientów i znaczne przychody.
Dobra wiadomość jest taka, że skonfigurowanie systemu do obsługi kart kredytowych jest znacznie prostsze, niż większość ludzi sądzi, a przy odpowiednim podejściu można szybko i bezpiecznie rozpocząć przyjmowanie płatności.
W tym artykule dowiesz się, jak przyjmować płatności kartą kredytową i jak zorganizować swoją działalność, aby sprzedaż przebiegała szybciej i łatwiej.
Najważniejsze wnioski
- Akceptowanie kart kredytowych pozwala poszerzyć grono klientów
Wraz ze spadkiem popularności płatności gotówkowych przyjmowanie płatności kartą pozwala Twojej firmie utrzymać konkurencyjność, sprostać oczekiwaniom klientów i wykorzystać więcej okazji sprzedażowych.
- Płatności kartą zwiększają przychody i poprawiają wydajność
Klienci zazwyczaj wydają więcej, płacąc kartą kredytową, a płatności cyfrowe poprawiają płynność finansową dzięki szybszym wpływom środków i automatycznemu śledzeniu transakcji.
- Wybierz metodę płatności dostosowaną do sposobu prowadzenia sprzedaży
Różne narzędzia sprawdzają się w różnych rodzajach działalności. Systemy POS warto wykorzystywać do obsługi sprzedaży stacjonarnej, bramki płatnicze online do handlu elektronicznego, a czytniki mobilne do obsługi płatności w terenie, np. na targowiskach lub przy dostawach.
- Zrozumienie kwestii opłat i zgodności z przepisami ma zasadnicze znaczenie
Opłaty manipulacyjne wynoszą zazwyczaj od 1,5% do 3,5% od każdej transakcji. Aby zadbać o zyski i bezpieczeństwo, należy zwracać uwagę na przejrzystość cennika, zgodność z normą PCI DSS oraz brak ukrytych kosztów.
- Paypercut ułatwia rozliczanie płatności kartą kredytową rozwijającym się firmom
Paypercut, stworzony z myślą o małych i średnich przedsiębiorstwach w Europie Środkowej i Wschodniej, oferuje szybką rejestrację, lokalne rozliczenia, opcje BNPL oraz wszystkie popularne metody płatności w ramach jednej, łatwej w obsłudze platformy.
Metody płatności kartą kredytową
Współczesne firmy mogą przyjmować płatności kartą kredytową na kilka sposobów. To, która metoda (lub kombinacja metod) będzie dla Ciebie najlepsza, zależy od tego, w jaki sposób i gdzie nawiązujesz kontakt z klientami.
| Metoda | Najlepsze dla | Zalety | Wady |
|---|---|---|---|
| Osobiście (w punkcie sprzedaży) | Handel detaliczny, branża hotelarska i gastronomiczna | Szybko, bezpiecznie, z myślą o kliencie | Koszt sprzętu |
| Płatności internetowe | Handel elektroniczny, rezerwacje | Globalny zasięg, automatyzacja | Nieco wyższe ryzyko oszustwa |
| Płatności mobilne | Rynki, dostawy | Przenośny, niskie koszty wdrożenia | Zależy od siły sygnału |
1. Płatności osobiste (w punkcie sprzedaży)
Jeśli prowadzisz sklep stacjonarny lub świadczysz usługi wymagające bezpośredniego kontaktu z klientem, prawdopodobnie będziesz potrzebować czytnika kart lub systemu kasowego (POS) przy kasie. Systemy te mogą mieć różną formę – od prostych terminali na ladzie po kompletne rozwiązania obejmujące kasy fiskalne i funkcje zarządzania zapasami.
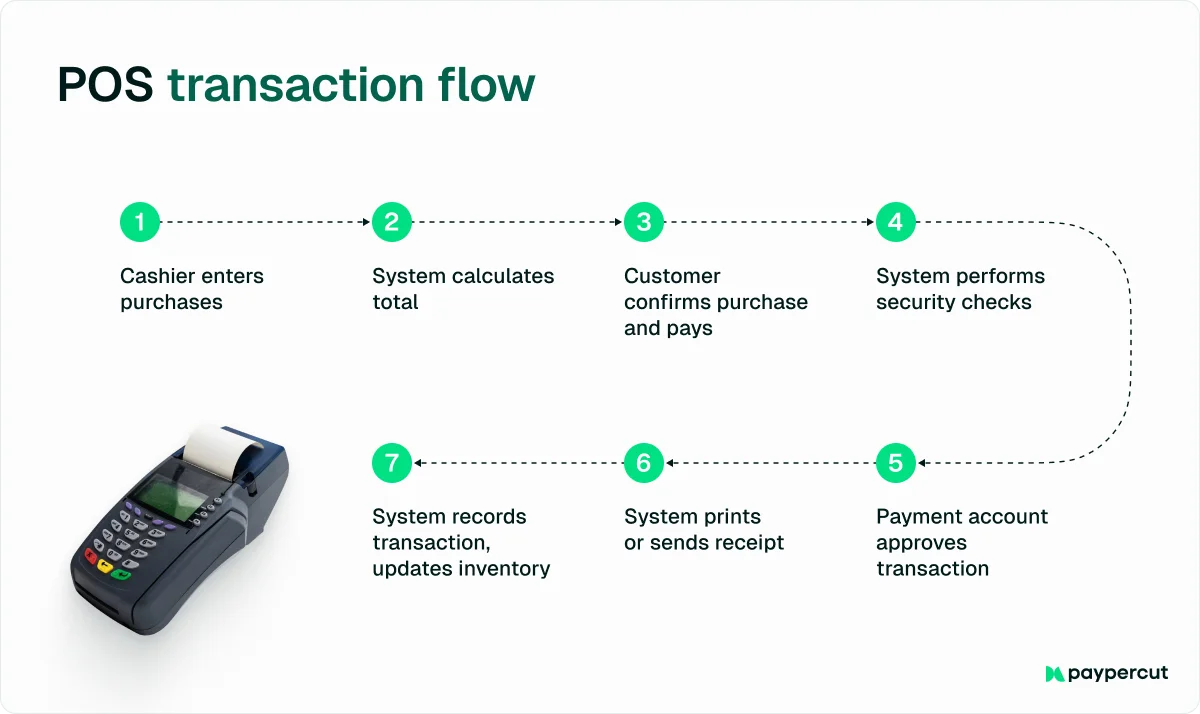
Najważniejsze kwestie:
- Obsługuj wszystkie formy płatności: wybierz sprzęt obsługujący karty z paskiem magnetycznym, chipem (EMV) oraz zbliżeniowe, aby nigdy nie musieć odmówić obsłużenia klienta.
- Postaw na niezawodność: Przewodowe łącze internetowe jest zazwyczaj najbardziej stabilnym rozwiązaniem, zwłaszcza dla firm o dużym natężeniu ruchu.
- Dostosuj się do natężenia ruchu: możesz zainstalować jeden lub kilka terminali, w zależności od liczby obsługiwanych klientów.
2. Płatności internetowe (e-commerce)
Jeśli sprzedajesz produkty lub usługi za pośrednictwem strony internetowej lub aplikacji mobilnej, będziesz potrzebować integracji z bramką płatniczą lub systemem przetwarzania płatności online, aby obsługiwać transakcje cyfrowe.
Może to być platforma e-commerce z wbudowanymi funkcjami płatności lub oddzielna usługa bramki płatniczej, która udostępnia bezpieczną stronę płatności w Twojej witrynie.
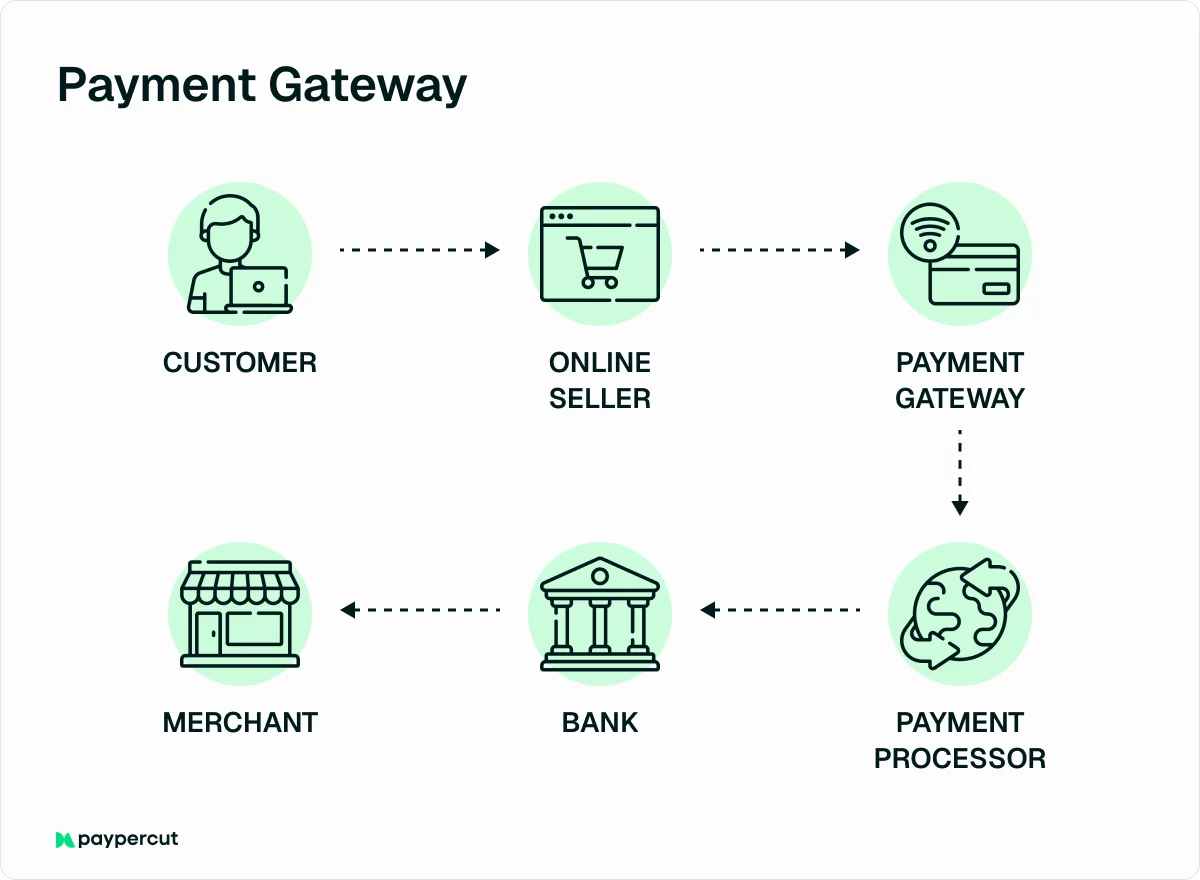
Klienci wystarczy, że wprowadzą dane karty i dane rozliczeniowe na Twojej stronie internetowej lub w aplikacji, aby sfinalizować zakup.
3. Płatności mobilne (smartfon/tablet)
Dla firm prowadzących działalność w terenie, takich jak food trucki, sprzedawcy na targowiskach, wykonawcy lub sklepy detaliczne, które chcą przyspieszyć obsługę przy kasach, mobilne czytniki kart kredytowych stanowią doskonałe rozwiązanie.
Czytnik mobilny to niewielkie urządzenie, które podłącza się do smartfona lub tabletu – bezpośrednio za pomocą kabla lub przez Bluetooth.
Dzięki aplikacji mobilnej do obsługi punktów sprzedaży (POS) możesz przesuwać, wkładać lub zbliżać karty i realizować transakcje wszędzie tam, gdzie masz zasięg sieci komórkowej lub Wi-Fi.
📌 Uwaga – upewnij się, że Twój czytnik obsługuje wszystkie potrzebne Ci formy płatności. Niektóre podstawowe modele mogą obsługiwać wyłącznie transakcje z użyciem karty, podczas gdy inne obsługują również płatności chipowe i zbliżeniowe.
Przewodnik krok po kroku: Jak skonfigurować płatności kartą kredytową w swojej firmie
Skoro znasz już główne sposoby przyjmowania płatności kartą kredytową oraz związane z nimi korzyści, przyjrzyjmy się, jak skonfigurować swoją firmę.
Krok 1: Oceń potrzeby swojej firmy
Zacznij od ustalenia, w jaki sposób chcesz przyjmować płatności i jakiego wolumenu transakcji się spodziewasz. Zadaj sobie pytanie:
- Czy potrzebujesz terminala stacjonarnego, kasy internetowej, płatności mobilnych, czy może wszystkich trzech?
- Jaka jest średnia wartość transakcji i miesięczny wolumen sprzedaży?
Te wskazówki pomogą Ci wybrać odpowiedniego dostawcę usług płatniczych. Jeśli na przykład prowadzisz nową firmę lub Twoja działalność charakteryzuje się niewielkim wolumenem transakcji, postaw na prostotę i niskie koszty początkowe. Jeśli natomiast obsługujesz dużą liczbę transakcji, priorytetem powinny być niższe opłaty transakcyjne.
Krok 2: Znajdź i wybierz dostawcę usług płatniczych
Twój operator płatności (zwany również dostawcą usług handlowych) to firma, która obsługuje transakcje kartami kredytowymi, zapewniając bezpieczny transfer środków z karty klienta na konto Twojej firmy.
Wybór odpowiedniej firmy to poważna sprawa, ponieważ powierzasz jej swoje finanse.
Oto, na co warto zwrócić uwagę, porównując różne opcje:
- Opłaty: Sprawdź stawki za obsługę wniosków oraz ewentualne opłaty miesięczne lub roczne.
- Umowy: Należy sprawdzić, czy zawierają długoterminowe zobowiązania lub kary za wypowiedzenie.
- Rodzaje płatności: Upewnij się, że obsługują one potrzebne Ci metody płatności.
- Renoma i rzetelność: przeczytaj opinie, aby upewnić się, że firma zapewnia solidną obsługę klienta.
Krok 3: Załóż konto handlowe lub konto usługowe
Istnieją dwa główne sposoby rozpoczęcia przyjmowania płatności kartą kredytową, a wybór odpowiedniego z nich zależy od rodzaju wybranego dostawcy usług płatniczych.
Opcja 1: Tradycyjne konto handlowe
Jest to specjalny rodzaj rachunku bankowego, na którym tymczasowo gromadzone są środki pochodzące ze sprzedaży kartą kredytową, zanim zostaną one przelane na firmowe konto bankowe.
- Wniosek należy złożyć za pośrednictwem operatora płatności lub banku.
- W formularzu zazwyczaj prosi się o podanie danych firmy, w tym numeru EIN, rodzaju działalności oraz szacowanego wolumenu sprzedaży.
- Większość wniosków rozpatruje się w ciągu jednego lub dwóch dni, zwłaszcza w przypadku wniosków składanych online.
Opcja 2: Dostawca usług płatniczych (PSP)
Jeśli korzystasz z kompleksowej platformy, takiej jak Paypercut lub Stripe, nie potrzebujesz osobnego konta handlowego.
Wystarczy zarejestrować się na ich platformie, a oni zajmą się wszystkim, co dotyczy obsługi płatności. Usługodawca przetwarza transakcje klientów, bezpiecznie przechowuje środki, a następnie przelewa je bezpośrednio na Twoje firmowe konto bankowe.
Krok 4: Zdobądź i skonfiguruj sprzęt lub oprogramowanie do obsługi kart płatniczych
Jak już wspomnieliśmy, każda metoda płatności ma swój własny zestaw narzędzi. Twój operator płatności pomoże Ci w wyborze odpowiedniego sprzętu lub oprogramowania, takiego jak terminal kartowy, czytnik mobilny czy bramka płatnicza.
Większość nowoczesnych systemów jest łatwa w instalacji i obsłudze. Wystarczy postępować zgodnie z instrukcjami konfiguracji dostawcy, przetestować kilka transakcji i już można bezpiecznie przyjmować płatności.
Krok 5: Zapewnij zgodność z wymogami bezpieczeństwa
Zanim zaczniesz przetwarzać płatności, upewnij się, że Twój system jest bezpieczny i zgodny z branżowymi standardami.
Głównym wymogiem jest zgodność z PCI DSS – zestawem zasad mających na celu zapewnienie bezpieczeństwa danych kart kredytowych. Większość podmiotów obsługujących płatności przeprowadzi Cię przez ten etap, który może obejmować:
- Wypełnienie kwestionariusza samooceny zgodności z normą PCI
- Sprawdź, czy Twój sprzęt i oprogramowanie posiadają certyfikat PCI
Oprócz zgodności z normą PCI:
- Należy ustalić jasne wewnętrzne zasady określające, kto ma dostęp do systemów płatniczych.
- Zachowaj ostrożność w obchodzeniu się z danymi klientów i nigdy nie przechowuj samodzielnie poufnych danych kart płatniczych. System Twojego operatora płatności powinien zajmować się całym procesem szyfrowania i bezpiecznym przechowywaniem danych.
- Aby zapewnić bezpieczeństwo, należy na bieżąco aktualizować sprzęt i oprogramowanie (np. korzystać z czytników kart chipowych EMV i szyfrowanych połączeń).
Opłaty za obsługę kart kredytowych
Chociaż akceptowanie kart płatniczych może zwiększyć sprzedaż i ułatwić życie klientom, wiąże się to z pewnymi opłatami. Oto zestawienie najczęstszych opłat:
Opłaty transakcyjne (procentowa + stała)
Za każdą przyjętą płatność kartą kredytową pobierana jest opłata manipulacyjna. Opłata ta zazwyczaj składa się z procentu wartości transakcji oraz niewielkiej stałej kwoty za każdą transakcję.
Opłaty manipulacyjne wynoszą zazwyczaj od 0,5% do 1,5% za transakcję, w zależności od kilku czynników:
- Rodzaj karty: Obsługa kart premium lub kart z programem lojalnościowym zazwyczaj wiąże się z wyższymi kosztami.
- Sposób realizacji transakcji: Transakcje realizowane osobiście poprzez przeciągnięcie karty zazwyczaj wiążą się z niższymi opłatami niż płatności wprowadzane ręcznie lub internetowe, ponieważ ryzyko oszustwa jest mniejsze.
- Umowa dotycząca procesora: Na wysokość stawki wpływają również konkretna umowa i model cenowy.
Oprócz prowizji procentowej większość operatorów pobiera opłatę ryczałtową – zazwyczaj wynoszącą od 0,10 do 0,30 euro za transakcję.
Modele cenowe
Różni dostawcy usług płatniczych stosują różne modele cenowe. Najczęściej spotykane modele to:
- Stawka ryczałtowa: za każdą transakcję płacisz tę samą kwotę, zazwyczaj stanowiącą stały procent plus niewielką stałą opłatę. Jest to rozwiązanie proste i przewidywalne, dzięki czemu doskonale sprawdza się w przypadku mniejszych firm, choć stawka ta jest często nieco wyższa niż w przypadku innych modeli.
- Model rozliczeniowy „interchange plus”: Płacisz rzeczywistą opłatę interchange (ustaloną przez Visa lub Mastercard) powiększoną o niewielką marżę pobieraną przez operatora płatności. Model ten jest przejrzysty i może być opłacalny dla firm obsługujących duże wolumeny transakcji, choć odczytanie go na wyciągach jest nieco bardziej skomplikowane.
- Ceny wielopoziomowe: Transakcje są podzielone na kategorie, takie jak „kwalifikowane”, „średnio kwalifikowane” i „niekwalifikowane”, z których każda ma inne stawki. Rozwiązanie to jest mniej przejrzyste i często w sumie okazuje się droższe, dlatego wiele małych firm preferuje ceny ryczałtowe lub oparte na stawkach interchange plus.
Inne opłaty, które mogą mieć zastosowanie:
- Miesięczna opłata za obsługę – Niektórzy dostawcy pobierają stałą opłatę miesięczną, wynoszącą zazwyczaj od 3,50 do 25 euro, za prowadzenie konta lub obsługę klienta. Wielu dostawców usług płatniczych oferujących stałą opłatę reklamuje się hasłem „bez opłat miesięcznych”, dlatego przed rejestracją zawsze warto to sprawdzić.
- Opłata za bramkę płatniczą – Jeśli akceptujesz płatności internetowe, możesz ponosić oddzielną opłatę za bezpieczną sieć służącą do przesyłania danych dotyczących płatności. Wielu współczesnych europejskich dostawców włącza obecnie tę usługę do swoich standardowych stawek za obsługę transakcji, co całkowicie eliminuje oddzielne opłaty za bramkę płatniczą.
- Opłata za zgodność z PCI – Podmioty przetwarzające płatności mogą pobierać opłatę roczną lub miesięczną (często w wysokości 5–20 euro miesięcznie) w zamian za pomoc w utrzymaniu wymaganych standardów bezpieczeństwa płatności. Niektórzy nakładają karę za „niezgodność”, jeśli nie wykonasz wymaganych czynności, dlatego warto zapytać, jak podchodzą do kwestii zgodności z PCI.
- Opłata instalacyjna lub aktywacyjna – większość dostawców rezygnuje z tej opłaty, aby pozostać konkurencyjnym, ale zawsze warto o to zapytać.
- Opłaty związane z konkretnymi transakcjami – mogą zostać naliczone niewielkie opłaty za zwroty (około 0,25–0,50 euro) oraz za obciążenia zwrotne (często 10–25 euro za każdą sprawę). Prowadzenie dokładnej dokumentacji i sprawna obsługa klienta mogą pomóc zminimalizować te dodatkowe koszty.
Korzyści wynikające z akceptowania kart kredytowych
Dla większości małych i średnich przedsiębiorstw wprowadzenie płatności kartą kredytową stanowi ważny krok w kierunku rozwoju i zwiększenia zadowolenia klientów. Oto kilka kluczowych korzyści:
- Dostęp do większej liczby klientów – Korzystanie z gotówki gwałtownie spada. W latach 2019–2024 udział gotówki w transakcjach realizowanych w stacjonarnych punktach sprzedaży spadł z 72% do 52% pod względem wartości.
Akceptowanie kart kredytowych pozwala nadążyć za tymi zmianami, spełniać oczekiwania klientów i zwiększyć sprzedaż.
- Wyższa sprzedaż i większe kwoty zakupów – Badania pokazują, że akceptowanie kart kredytowych może znacznie zwiększyć przychody, ponieważ klienci zazwyczaj wydają więcej, płacąc kartą, a nie są ograniczeni kwotą gotówki, jaką mają przy sobie.
- Lepszy przepływ środków i większa wydajność – dzięki przyjmowaniu płatności kartą środki trafiają bezpośrednio na Twoje konto bankowe w ciągu jednego lub dwóch dni, co poprawia przepływ środków w porównaniu z oczekiwaniem na wpłaty gotówkowe lub czekowe.
Usprawnia to również księgowość i działalność operacyjną dzięki automatycznemu śledzeniu transakcji, łatwiejszemu sporządzaniu raportów oraz ograniczeniu ręcznej obsługi gotówki.
- Większy profesjonalizm i lepsza obsługa klienta – Akceptowanie kart kredytowych i debetowych zwiększa wiarygodność Twojej firmy i wzbudza zaufanie klientów do Twojego profesjonalizmu.
Zapewnia to również płynniejszy i wygodniejszy proces płatności, który gwarantuje zadowolenie klientów.
Jak wybrać odpowiedniego partnera w zakresie płatności
Kiedy już zrozumiesz, jak przyjmować płatności kartą kredytową i z czym wiąże się ich wdrożenie, kolejnym krokiem jest wybór odpowiedniego partnera do ich obsługi.
Wybrany przez Ciebie dostawca usług płatniczych ma kluczowe znaczenie dla tego, jak szybko otrzymujesz płatności, jakie opłaty ponosisz oraz jak płynny będzie proces realizacji transakcji przez Twoich klientów.
Wybierając dostawcę, warto poszukać takiego, który oferuje:
- Przejrzyste i przewidywalne ceny – jasno określone opłaty bez ukrytych kosztów i skomplikowanych umów.
- Szybkie i niezawodne wypłaty – błyskawiczne przelewy na konto firmowe, które zapewniają stabilny przepływ środków.
- Bezpieczeństwo i zgodność z przepisami – systemy zgodne z normą PCI DSS oraz zabezpieczenia przed oszustwami zapewniające ochronę danych wrażliwych.
- Elastyczne opcje integracji – łatwa konfiguracja, niezależnie od tego, czy prowadzisz sprzedaż stacjonarną, internetową, czy też obie formy jednocześnie.
- Obsługa lokalna i rozliczenia – Możliwość przyjmowania płatności i rozliczania środków w lokalnej walucie.
- Możliwości rozwoju – obsługa nowoczesnych metod płatności, takich jak portfele cyfrowe oraz opcja „Kup teraz, zapłać później” (BNPL).
Jednak nie każdy dostawca usług płatniczych naprawdę rozumie potrzeby lokalnych firm i właśnie w tym zakresie Paypercut wyróżnia się na tle konkurencji.
Paypercut, stworzony specjalnie z myślą o małych i rozwijających się firmach w Europie Środkowej i Wschodniej, łączy w jednej, prostej platformie płatności kartą, portfele cyfrowe oraz opcję „Kup teraz, zapłać później” (BNPL).
Eliminuje typowe przeszkody związane z płatnościami internetowymi, oferując rozliczenia lokalne, elastyczne opcje integracji oraz przejrzysty model rozliczeniowy oparty na faktycznym zużyciu.
Oto, co wyróżnia Paypercut:
- Szybka i prosta rejestracja – zacznij korzystać z usługi w ciągu kilku minut, bez wiążących umów i długotrwałych procesów zatwierdzania, przy konkurencyjnych stawkach (1,29% + 0,05 EUR za transakcję)
- Kompleksowa platforma płatnicza – obsługuj karty Visa i Mastercard, Apple Pay, Google Pay, a nawet opcję „Kup teraz, zapłać później” (BNPL) dzięki jednej integracji.
- Dostosowane do lokalnych warunków – korzystaj z rozliczeń w lokalnej walucie (BGN, RON, HUF, PLN, CZK, EUR i inne) oraz z metod płatności dostosowanych do Twojego rynku.
- Elastyczne opcje integracji – skorzystaj z gotowych wtyczek dla WooCommerce, OpenCart lub Shopify, wbuduj proces płatności Paypercut bezpośrednio w swoją stronę internetową lub akceptuj szybkie płatności za pośrednictwem linków płatniczych i kodów QR.
- Agregator usług BNPL – Jako pierwszy agregator usług BNPL w Europie Środkowej i Wschodniej, Paypercut umożliwia połączenie z wieloma dostawcami usług BNPL za pomocą jednej integracji, zwiększając sprzedaż bez dodatkowych komplikacji.
- Płatności cykliczne i abonamentowe – zautomatyzuj rozliczanie członkostw lub usług świadczonych cyklicznie, aby zaoszczędzić czas i zapewnić stały dopływ przychodów.
- Przejrzysty panel sprzedawcy – śledź płatności, wypłaty i wyniki w czasie rzeczywistym, aby zapewnić pełną przejrzystość.
Chcesz w prosty sposób zacząć przyjmować płatności kartą?
Zacznij korzystać z Paypercut już dziś i zapewnij swoim klientom bezpieczne, nowoczesne opcje płatności!