
Wielu sprzedawców internetowych traci sprzedaż nie dlatego, że ich produkty nie spełniają oczekiwań lub ceny są zbyt wysokie, ale dlatego, że systemy płatności przy finalizacji transakcji nie są dostosowane do klientów, którym faktycznie sprzedają swoje produkty.
Instytut Baymard ustalił, że klienci porzucają ponad 70% koszyków w sklepach internetowych przed sfinalizowaniem zakupu. Większość tych rezygnacji wynika z problemów związanych z płatnościami: braku dostępnych metod płatności, nieudanych transakcji oraz doświadczeń związanych z płatnościami, które nie spełniają oczekiwań klientów.
Aby pomóc Ci zająć się najpierw właściwymi kwestiami, przedstawiamy cztery kluczowe decyzje, które naprawdę mają znaczenie przy optymalizacji procesu płatności w sklepach internetowych w 2026 roku.
Najważniejsze wnioski
- Większość problemów związanych z płatnością przy finalizacji zamówienia wynika z samych metod płatności
Porzucone koszyki często wynikają z braku opcji płatności, nieudanych transakcji lub nieprawidłowego działania procesu 3D Secure, a nie ze słabej użyteczności. Zrozumienie tej różnicy pozwala ustalić, co należy naprawić w pierwszej kolejności.
- Europa Środkowo-Wschodnia nie stanowi jednego rynku
To, co sprawdza się w polskim e-commerce, niekoniecznie sprawdzi się w Rumunii czy na Węgrzech. Metody płatności, dostawcy usług „kup teraz, zapłać później” oraz oczekiwania klientów różnią się między poszczególnymi krajami na tyle, że uzasadnione jest stworzenie odrębnej konfiguracji dla każdego z nich.
- Wybór sposobu realizacji transakcji to decyzja biznesowa, a nie techniczna
Rozwiązania kasowe typu „hosted”, „embedded” i „plugin” są dostosowane do sklepów o różnej wielkości i na różnych etapach rozwoju. Wybór niewłaściwego rozwiązania na wczesnym etapie oznacza konieczność ponownego rozważania decyzji, która powinna zostać podjęta raz i to w sposób przemyślany.
- Większość klientów korzystających z urządzeń mobilnych rezygnuje z zakupu na etapie płatności, a nie przed nim
Formularze wprowadzania danych karty, przekierowania w ramach systemu 3D Secure oraz wolno ładujące się strony płatności to prawdziwi winowajcy w przypadku urządzeń mobilnych.
- Zarządzanie płatnościami na rynkach Europy Środkowo-Wschodniej nie musi wiązać się z koniecznością zarządzania wieloma integracjami
Paypercut zapewnia sprzedawcom dostęp do lokalnych metod płatności, wielu dostawców usług „kup teraz, zapłać później” (BNPL) oraz elastycznych opcji realizacji transakcji w ramach jednej konfiguracji, dzięki czemu wejście na nowy rynek nie wiąże się z koniecznością budowania wszystkiego od podstaw.
Co tak naprawdę oznacza optymalizacja procesu płatności przy finalizacji transakcji w e-commerce
Optymalizacja procesu płatności w sklepie internetowym polega na zidentyfikowaniu i usunięciu konkretnych punktów w procesie płatności, w których klienci rezygnują z zakupów i opuszczają stronę.
Oto jak to wygląda w praktyce: klient znajduje Twój produkt, dodaje go do koszyka i przechodzi do kasy. Następnie ma miejsce jedna z poniższych sytuacji:
- Szukają swojej ulubionej metody płatności, ale jej nie widzą.
- Próbują dokonać płatności, ale transakcja nie dochodzi do skutku.
- Strona płatności otwiera się na nieznanej stronie, na której nie ma żadnych rozpoznawalnych logo systemów płatności, więc klienci postanawiają nie ryzykować.
We wszystkich trzech przypadkach transakcja nie doszła do skutku, a większość sprzedawców internetowych nigdy nie dowiaduje się, dlaczego tak się stało.
Różni się to od ogólnej optymalizacji procesu realizacji transakcji, która obejmuje takie obszary, jak pola formularza, szybkość działania strony oraz realizacja transakcji przez gości. W tym przypadku skupiamy się konkretnie na etapie płatności: na tym, jakie metody płatności oferujesz, w jaki sposób je prezentujesz, jak radzisz sobie z niepowodzeniami oraz czy Twoja konfiguracja odpowiada rzeczywistym oczekiwaniom klientów na poszczególnych rynkach.
Dla sklepów internetowych w Europie Środkowo-Wschodniej ta ostatnia kwestia ma szczególne znaczenie. Preferencje dotyczące płatności różnią się znacznie w poszczególnych krajach, a odpowiednie dostosowanie systemu płatności do każdego rynku ma bezpośredni wpływ na przychody.
Dlaczego klienci rezygnują z zakupów na etapie płatności
Badania pokazują, że przeciętna witryna e-commerce ma 39 możliwych do usunięcia problemów związanych z procesem realizacji transakcji, a ich naprawienie może zwiększyć współczynnik konwersji przy kasie nawet o 35%.
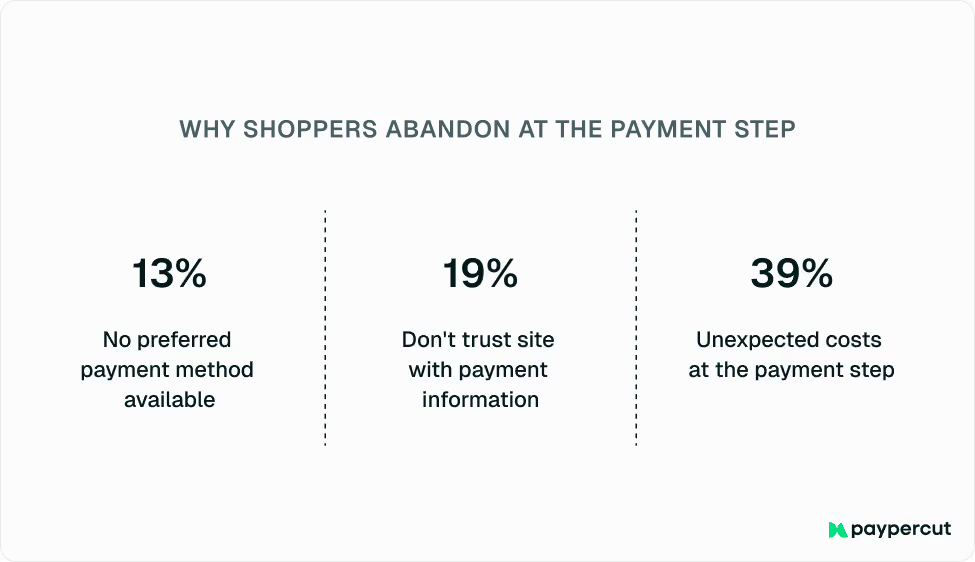
W przypadku sprzedawców internetowych znaczna część tych problemów dotyczy konkretnie płatności:
- 13% klientów rezygnuje z zakupów, ponieważ nie jest dostępna ich preferowana metoda płatności.
- 19% użytkowników opuszcza stronę, ponieważ nie ufają jej w kwestii swoich danych płatniczych.
- 39% użytkowników rezygnuje, gdy na etapie płatności pojawiają się nieprzewidziane koszty.
Do tego dochodzą jeszcze problemy związane z nieudanymi płatnościami, które stanowią odrębną i często niewidoczną trudność. Odrzucone transakcje kartowe, nieudane uwierzytelnienie w systemie 3D Secure oraz blokady związane z wysokim ryzykiem mogą spowodować utratę klientów, którzy byli gotowi do dokonania płatności.
Nie są one wyświetlane osobno w standardowych narzędziach analitycznych, więc problem pozostaje niewidoczny, dopóki ktoś nie zacznie go celowo szukać.
Wskaźnik pomyślnych płatności powyżej 95% stanowi punkt odniesienia dla sprawnie działającego procesu realizacji transakcji w handlu elektronicznym. Jeśli wskaźnik ten jest niższy, każda odrzucona transakcja oznacza utratę przychodów.
Jaki jest dobry współczynnik konwersji w koszyku?
Nie ma jednej uniwersalnej wartości odniesienia, ponieważ współczynniki konwersji różnią się w zależności od branży, kategorii produktów, typu urządzenia i rynku.
Większość sprzedawców monitoruje trzy powiązane ze sobą wskaźniki:
- Wskaźnik finalizacji transakcji: Odsetek klientów, którzy rozpoczynają proces finalizacji transakcji i dokonują zakupu
- Wskaźnik porzucania koszyka: odsetek klientów, którzy dodają produkty do koszyka, ale nie finalizują zakupu
- Wskaźnik pomyślnych płatności: odsetek prób transakcji, które zostały pomyślnie zatwierdzone
Nawet niewielki wzrost współczynnika konwersji na etapie finalizacji zamówienia może mieć znaczący wpływ na przychody, ponieważ klienci, którzy dochodzą do tego etapu, wykazują już silną chęć dokonania zakupu.
Jak prawidłowo skonfigurować płatności przy finalizacji transakcji w sklepie internetowym
Większość problemów związanych z płatnościami przy finalizacji zamówienia da się rozwiązać. Jednak sposób rozwiązania zależy od platformy, konfiguracji sklepu oraz rynków, na których prowadzisz działalność.
Oto cztery czynniki, od których zależy, czy płatności przy finalizacji zamówienia faktycznie działają:
1. Sprawdź, na którym etapie procesu płatności tracisz klientów
Pierwszym krokiem jest odróżnienie sytuacji, w których klienci rezygnują z płatności, od ogólnych przypadków porzucania koszyka. Większość narzędzi analitycznych pokazuje, w którym miejscu klienci opuszczają stronę, ale nie wyjaśnia, dlaczego.
Oto jak poprawnie odczytywać dane:
- Sprawdź swój lejek sprzedażowy krok po kroku: rezygnacje przed dokonaniem płatności zazwyczaj wskazują na problemy z przejrzystością cen lub tworzeniem konta. Liczba rezygnacji na etapie płatności to wskaźnik, na który należy zwrócić uwagę przed wprowadzaniem jakichkolwiek zmian w innych obszarach.
- Pobierz dane od dostawcy usług płatniczych: Analizy dotyczące procesu realizacji transakcji nie pokazują wskaźników odrzuconych transakcji ani nieudanych prób uwierzytelnienia, ale informacje te znajdziesz na panelu dostawcy usług płatniczych. Sprawdź, które metody płatności klienci wybierają i porzucają najczęściej.
- Porównaj wskaźnik porzucania koszyka ze wskaźnikiem pomyślnych płatności: wysoki wskaźnik porzucania koszyka łatwo jest błędnie zinterpretować. Większość sklepów zakłada, że strona finalizacji zamówienia wymaga poprawek: prostsze formularze, mniej kroków, lepszy układ. Jeśli jednak wskaźnik pomyślnych płatności również jest niski, problemem nie jest sama strona. Klienci dochodzą do etapu płatności i rezygnują, ponieważ transakcja się nie powiodła lub nie ma tam ich preferowanej metody płatności, a zmiana wyglądu strony finalizacji zamówienia tego nie rozwiąże.
- Poszukaj wzorców w poszczególnych rynkach: jeśli prowadzisz sprzedaż w wielu krajach Europy Środkowo-Wschodniej, sprawdź, czy na konkretnych rynkach występują skoki liczby porzuconych koszyków. Jeśli tak, przyjrzyj się, jakie metody płatności wybierają klienci na danym rynku i na którym etapie rezygnują z zakupu.
2. Wybierz odpowiedni rodzaj procesu realizacji transakcji dla swojego sklepu
Rodzaj procesu realizacji transakcji, z którego korzystasz, decyduje o tym, w jaki sposób płatności są prezentowane klientom. Większość sprzedawców internetowych podejmuje tę decyzję jednorazowo, na etapie konfiguracji, i nie zmienia jej w miarę rozwoju firmy.
Istnieją trzy główne opcje. Wybór odpowiedniej zależy od wielkości Twojego sklepu, zasobów technicznych oraz etapu rozwoju, na którym się znajdujesz:
Zanim podejmiesz decyzję, weź pod uwagę następujące kwestie:
- Nie musisz na stałe decydować się na jeden rodzaj. Rozpoczęcie od hostowanej bramki płatności, a następnie przejście na bramkę osadzoną nie wymaga przebudowywania konfiguracji płatności.
- Jeśli prowadzisz sprzedaż na wielu rynkach Europy Środkowo-Wschodniej, upewnij się, że Twój dostawca automatycznie obsługuje lokalne metody płatności i waluty we wszystkich trzech rodzajach procesów realizacji transakcji.
- Rodzaj procesu realizacji transakcji może wpływać na sposób wyświetlania opcji BNPL na etapie płatności. Przed podjęciem decyzji skonsultuj się ze swoim dostawcą, aby dowiedzieć się, w jaki sposób usługa BNPL integruje się z poszczególnymi rodzajami procesu realizacji transakcji.
3. Dostosuj strukturę płatności do warunków panujących na rynku
Oferowanie wielu metod płatności nie wystarczy, jeśli nie są one dostosowane do Twojego rynku. Większość poradników dotyczących procesu płatności ogranicza się do wskazówki „dodaj lokalne metody płatności”. W regionie Europy Środkowo-Wschodniej ta rada jest zbyt ogólna, by można było ją zastosować w praktyce.
Preferencje dotyczące płatności w krajach Europy Środkowo-Wschodniej znacznie się różnią w zależności od kraju, a proces realizacji transakcji, który przynosi dobre wyniki na jednym rynku, może nie sprawdzić się na innym:
Oprócz metod dostępności warto również zwrócić uwagę na wskaźniki akceptacji. Klient, który przy kasie wybiera opcję BNPL i którego wniosek zostanie odrzucony przez jednego z dostawców, często całkowicie rezygnuje z zakupu, zamiast przejść na płatność kartą. Właściciele sklepów rzadko dostrzegają to w swoich danych — jest to po prostu kolejna utracona sprzedaż.
Połączenie z wieloma dostawcami usług BNPL za pośrednictwem jednej integracji oznacza, że klienci, których wnioski zostały odrzucone, otrzymują oferty od innych dostawców w czasie rzeczywistym. To właśnie stanowi różnicę między utraconą sprzedażą a odzyskaną.
4. Stwórz proces realizacji transakcji, który faktycznie działa na urządzeniach mobilnych
„Dostosowanie do urządzeń mobilnych” to nie to samo, co „optymalizacja pod kątem urządzeń mobilnych”. Aby proces realizacji zamówienia był dostosowany do urządzeń mobilnych, wystarczy, że strona poprawnie się załaduje na telefonie i będzie czytelna na mniejszym ekranie. Optymalizacja pod kątem urządzeń mobilnych oznacza natomiast, że klienci mogą faktycznie sfinalizować płatność bez żadnych poważnych problemów, które skłoniłyby ich do przejścia na wersję na komputery stacjonarne. Sklepy internetowe, które ignorują tę różnicę, tracą sprzedaż na ostatnim etapie.
W Europie Środkowo-Wschodniej 60–70% ruchu w handlu elektronicznym pochodzi z urządzeń mobilnych. Jednak odsetek porzuconych koszyków na urządzeniach mobilnych wynosi na całym świecie około 80%, co stanowi znacznie wyższy wskaźnik niż w przypadku komputerów stacjonarnych. Wynika to z faktu, że większość procesów realizacji transakcji została zaprojektowana z myślą o komputerach stacjonarnych, a dopiero później dostosowana do urządzeń mobilnych.
W warstwie płatności kwestia ta sprowadza się do trzech czynników:
- Portfele cyfrowe a ręczne wprowadzanie danych karty: Apple Pay i Google Pay pozwalają dokonać płatności jednym dotknięciem. Obsługują one 53% globalnych transakcji w handlu elektronicznym, jednak wiele mobilnych systemów płatności nadal domyślnie wyświetla formularz karty, w którym klienci muszą wpisać 16 cyfr na małym ekranie.
- 3D Secure na urządzeniach mobilnych: kody OTP tracą ważność, zanim klienci zdążą je sprawdzić. Przekierowania z aplikacji bankowej nie zawsze zapewniają płynny powrót do strony płatności. Przekroczenie limitu czasu uwierzytelniania powoduje przerwanie transakcji, które były o kilka sekund od zakończenia.
- Szybkość ładowania strony płatności: Każdy skrypt zewnętrzny na stronie finalizacji transakcji wydłuża czas ładowania. Przy niestabilnym połączeniu mobilnym powolna strona płatności powoduje utratę klientów szybciej niż jakikolwiek inny element procesu.
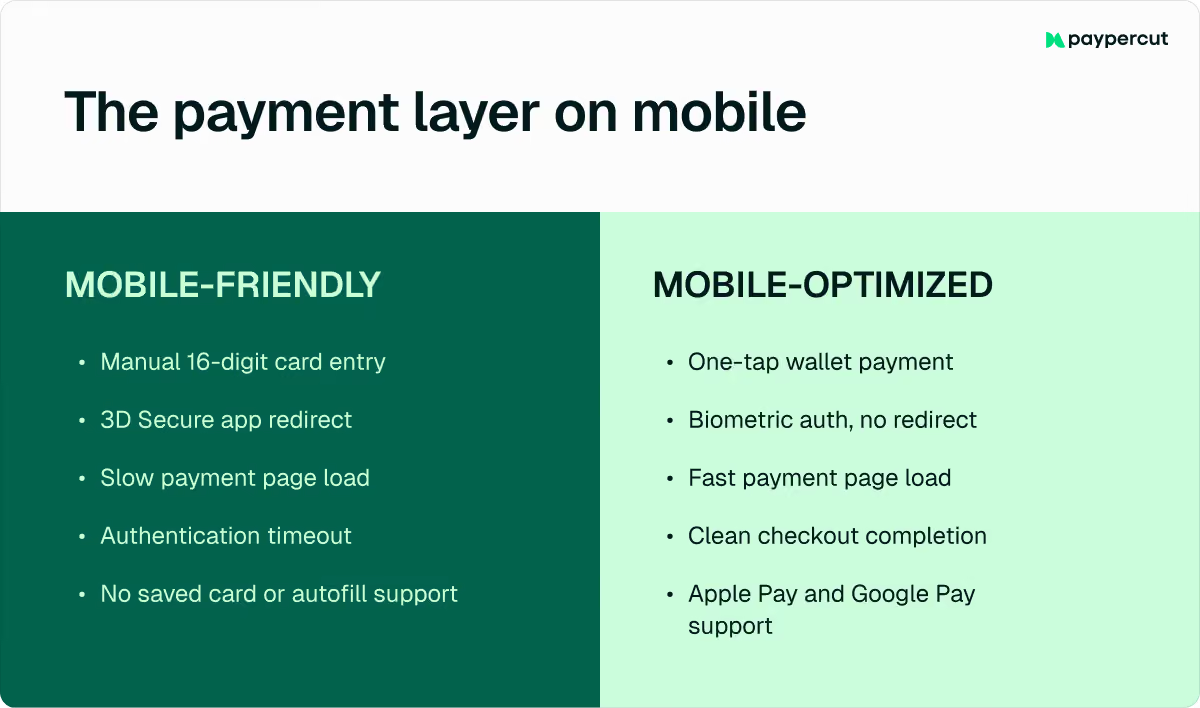
Praktyczna weryfikacja: Otwórz własny proces płatności na urządzeniu z systemem Android ze średniej półki, korzystając z połączenia mobilnego, a nie w emulatorze przeglądarki. To, co programiści widzą podczas testów, rzadko pokrywa się z tym, czego doświadczają klienci na prawdziwym urządzeniu.
Lista kontrolna dotycząca optymalizacji procesu płatności w sklepie internetowym
Zanim zmienisz wygląd strony płatności, sprawdź najpierw warstwę płatności:
- Sprawdź wskaźnik skuteczności płatności
- Przegląd metod płatności w podziale na rynki
- Przetestuj proces realizacji transakcji na prawdziwym urządzeniu mobilnym
- Sprawdź, czy usługa 3D Secure działa bez zarzutu na urządzeniach mobilnych
- Mierz liczbę porzuconych koszyków w podziale na metody płatności
Dzięki temu możesz oddzielić ogólne utrudnienia związane z procesem realizacji zamówienia od problemów dotyczących konkretnie płatności, co pozwoli Ci rozwiązać te kwestie, które faktycznie powodują spadek liczby zrealizowanych zamówień.
W jaki sposób Paypercut pomaga sprzedawcom internetowym zoptymalizować proces płatności przy finalizacji zamówienia
Sprzedaż na wielu rynkach Europy Środkowo-Wschodniej często wiąże się z koniecznością radzenia sobie z różnymi metodami płatności, walutami, dostawcami usług oraz oczekiwaniami klientów w poszczególnych krajach. Dla poszczególnych rynków dostępne są różne integracje, w każdym kraju działają odrębni dostawcy usług BNPL, a ponadto brakuje spójnego obrazu sytuacji na wszystkich tych rynkach.
Paypercut został stworzony, aby wyeliminować tę złożoność. Jedna integracja zapewnia dostęp do rodzajów kas, metod płatności i dostawców usług BNPL, które faktycznie odpowiadają Twoim rynkom, bez konieczności ponownego konfigurowania systemu przy każdej ekspansji.
Obejmuje to:
- Kasa hostowana, kasa osadzona oraz bezpłatne wtyczki dla WooCommerce, Shopify, OpenCart, PrestaShop, Magento i MerchantPro — wszystko obsługiwane z jednego konta
- Lokalne metody płatności i waluty są stosowane automatycznie w zależności od rynku, dzięki czemu proces realizacji transakcji jest dostosowany do oczekiwań klientów w poszczególnych krajach
- Wielu dostawców usług „kup teraz, zapłać później” (BNPL) w ramach jednej integracji. Jeśli klient nie uzyska akceptacji od jednego dostawcy, automatycznie otrzymuje alternatywne oferty bez konieczności opuszczania strony płatności
Wypłaty trafiają bezpośrednio na Twoje istniejące konto bankowe. Nie ma żadnych opłat za uruchomienie ani umów wiązanych, a proces rejestracji odbywa się całkowicie online.
Zacznij korzystać z Paypercut, aby znaleźć odpowiednią konfigurację płatności dla swojego sklepu, lub umów się na 30-minutową konsultację z naszym zespołem, aby uzyskać spersonalizowane porady.
Najczęściej zadawane pytania
Jakie metody płatności powinien oferować sklep internetowy?
Odpowiednia kombinacja zależy od rynku. Większość sklepów powinna akceptować karty, portfele cyfrowe, takie jak Apple Pay i Google Pay, oraz odpowiednie lokalne metody płatności. Na niektórych rynkach usługa „kup teraz, zapłać później” (BNPL) może również zwiększyć współczynnik konwersji przy kasie, zapewniając klientom większą elastyczność w momencie zakupu.
Jak często należy sprawdzać ustawienia płatności przy kasie?
Przynajmniej należy dokonać przeglądu konfiguracji za każdym razem, gdy wkracza się na nowy rynek lub gdy jeden z głównych dostawców usług płatniczych w danym regionie aktualizuje swoją ofertę. Preferencje dotyczące płatności ulegają zmianom, pojawiają się nowe lokalne metody płatności, a konfiguracja, która sprawdzała się w zeszłym roku, może wymagać dostosowania, aby zachować konkurencyjność.
Czy mogę oferować usługę BNPL bez konieczności zmiany całego dostawcy usług płatniczych?
Tak. Agregator usług BNPL firmy Paypercut działa jako samodzielny produkt, dzięki czemu można dodać wielu dostawców usług BNPL do istniejącej procedury realizacji transakcji za pomocą jednej integracji, bez konieczności zmiany obecnej konfiguracji płatności.
Czym jest PSD2 i jaki ma wpływ na procesy płatności w sklepach internetowych?
PSD2 to rozporządzenie UE, które nakłada wymóg silnego uwierzytelniania klientów przy płatnościach kartą w Internecie. Dla sprzedawców internetowych oznacza to, że większość transakcji wymaga weryfikacji w ramach systemu 3D Secure.
W przypadku urządzeń mobilnych nieprawidłowo zaimplementowane procesy 3D Secure (wygasłe kody OTP, przekierowania w aplikacjach bankowych, które nie kończą się prawidłowo) należą do najczęstszych przyczyn rezygnacji z płatności, których sprzedawcy internetowi nie śledzą oddzielnie od ogólnego wskaźnika porzucania koszyka.