
Aby przyjmować płatności kartą online w Bułgarii, Twoja firma musi posiadać konto akceptanta udostępnione przez bank lub platformę płatniczą. Niektórzy dostawcy otwierają dla Twojej firmy dedykowane konto akceptanta, podczas gdy inni przetwarzają płatności za pośrednictwem własnej infrastruktury i przekazują środki bezpośrednio na istniejące konto bankowe Twojej firmy.
Szacuje się, że w 2025 r. wartość sprzedaży internetowej w Bułgarii wyniesie ponad 2,69 mld euro, co oznacza wzrost o 15% w ujęciu rok do roku, a Bułgarskie Stowarzyszenie Handlu Elektronicznego przewiduje utrzymanie dwucyfrowego tempa wzrostu do 2026 r.
Od momentu przyjęcia przez Bułgarię euro 1 stycznia 2026 r. lokalne przedsiębiorstwa prowadzą działalność w euro, co eliminuje konieczność przeliczania BGN na EUR i upraszcza wiele transakcji krajowych oraz transakcji w strefie euro. Przeliczanie walut może nadal mieć zastosowanie w przypadku przyjmowania lub rozliczania płatności w innych walutach.
W niniejszym przewodniku znajdziesz wszystkie niezbędne informacje dotyczące otwarcia konta handlowego w Bułgarii, dzięki czemu będziesz mógł bez obaw rozpocząć działalność i zacząć przyjmować płatności bez zbędnych opóźnień.
Najważniejsze wnioski
- Wybrana trasa ma wpływ na wszystko
Otwarcie konta handlowego w banku trwa dłużej i wiąże się z większą ilością formalności. Dzięki dostawcy usług płatniczych większość firm może rozpocząć działalność w ciągu kilku dni, całkowicie online.
- Przed złożeniem wniosku należy przygotować dokumenty
Brak polis na stronie internetowej lub niekompletne dokumenty tożsamości to najczęstsze przyczyny opóźnień w rozpatrywaniu wniosków. Załatwienie tych spraw na samym początku pozwala uniknąć wielu niepotrzebnych korespondencji.
- Banki i dostawcy usług płatniczych stosują różne systemy opłat, a różnice te się sumują
Banki często pobierają opłaty za uruchomienie usługi oraz opłaty miesięczne oprócz kosztów transakcji. W przypadku dostawcy usług płatniczych (PSP) zazwyczaj płaci się wyłącznie za pomyślnie zrealizowane transakcje, bez żadnych kosztów uruchomienia ani zobowiązań do korzystania z usługi przez określony czas.
- Rodzaje działalności obarczone wyższym ryzykiem podlegają bardziej rygorystycznym wymogom
Niektóre modele biznesowe mogą wymagać dodatkowej weryfikacji w zależności od sprzedawanych produktów, modelu realizacji zamówień, ryzyka związanego ze zwrotami, struktury płatności cyklicznych oraz przewidywanego ryzyka obciążeń zwrotnych. Twój dostawca może poprosić o dodatkowe dokumenty przed zatwierdzeniem konta.
- Odpowiednie skonfigurowanie płatności już od pierwszego dnia pozwoli Ci zaoszczędzić czas w przyszłości
W pełni cyfrowy proces wdrażania, brak opłat konfiguracyjnych oraz obsługa kart, portfeli elektronicznych i usług BNPL w ramach jednej integracji. Paypercut został stworzony z myślą o małych i średnich przedsiębiorstwach z regionu Europy Środkowo-Wschodniej, które chcą szybko rozpocząć działalność i przyjmować płatności w całej Europie.
Czym jest konto handlowe i jak działa?
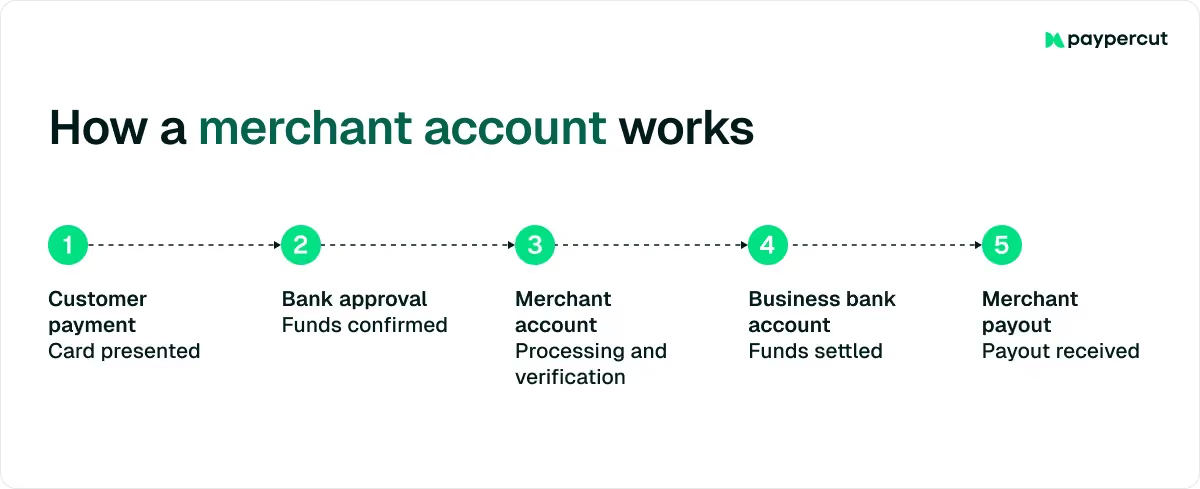
W przeciwieństwie do zwykłego firmowego konta bankowego konto handlowe służy nie tylko do przechowywania środków. Obsługuje ono samą transakcję (autoryzację, przetwarzanie i rozliczenie), przekazując płatność od klienta do Ciebie.
W praktyce oznacza to, że gdy klient płaci kartą, jego bank sprawdza, czy na koncie są dostępne środki, i zatwierdza transakcję. Następnie płatność przechodzi przez sieć kartową i trafia na konto akceptanta, gdzie jest tymczasowo zatrzymywana przed przelaniem na firmowe konto bankowe.
Kto potrzebuje konta handlowego w Bułgarii?
Jeśli chcesz przyjmować płatności kartą przez Internet, potrzebujesz rozwiązania do obsługi płatności. Dzięki platformie takiej jak Paypercut środki trafiają bezpośrednio na Twoje dotychczasowe konto bankowe, więc nie ma potrzeby otwierania osobnego konta. Rozwiązanie to obejmuje większość rodzajów działalności, w tym:
- Sklepy internetowe sprzedające produkty fizyczne i realizujące wysyłkę do klientów
- Firmy usługowe pobierające zaliczki lub pełną opłatę przed rozpoczęciem prac
- Branża hotelarska i gastronomiczna firmy z branży gastronomicznej oferujące rezerwacje online lub zamówienia z wyprzedzeniem
- Zdrowie, uroda i dobre samopoczucie studia przyjmujące rezerwacje i płatności za pośrednictwem swojej strony internetowej
- Sprzedawcy produktów cyfrowych oferujący pliki do pobrania, subskrypcje lub kursy online
Warto zauważyć, że 45,7% ankietowanych bułgarskich firm z branży e-commerce odnotowało wzrost przychodów z działalności internetowej w 2025 r., a ponad połowa z nich jest obecnie w dużym stopniu uzależniona od kanałów cyfrowych jako głównego źródła przychodów.
Jeśli Twoja firma obsługuje wyłącznie płatności gotówkowe lub przelewy bankowe, być może nie potrzebujesz go w tej chwili. Jednak coraz więcej klientów w Bułgarii woli korzystać z internetowych metod płatności, takich jak karty i portfele elektroniczne, więc bez konta handlowego nie będziesz w stanie zrealizować takich transakcji.
Dwa sposoby założenia konta handlowego w Bułgarii
Wybrana ścieżka ma wpływ na to, jak szybko możesz rozpocząć działalność, ile formalności trzeba załatwić oraz jakie metody płatności możesz zaoferować.
1. Za pośrednictwem bułgarskiego banku
Większość banków wymaga, aby klient posiadał już u nich konto firmowe i złożył wniosek osobiście.
Ta procedura zazwyczaj wiąże się z koniecznością przedłożenia dokumentów poświadczonych notarialnie oraz dłuższym czasem oczekiwania na zatwierdzenie, który może sięgać nawet kilku tygodni. Jest to rozsądna opcja, jeśli utrzymujesz już dobre relacje z bankiem lub korzystasz z jego usług w innych celach biznesowych, takich jak kredyty, obsługa listy płac czy płatności podatku VAT.
2. Za pośrednictwem dostawcy usług płatniczych (PSP)
W przypadku dostawcy usług płatniczych (PSP) cały proces odbywa się całkowicie online, weryfikacja tożsamości klienta (KYC) ma charakter cyfrowy, a większość firm może rozpocząć działalność w ciągu kilku dni.
PSP łączy Twój sklep z sieciami kartowymi (Visa, Mastercard) i zarządza przepływem środków między bankiem klienta a Twoim. Ponadto dostawcy usług płatniczych (PSP) zazwyczaj obsługują od razu szerszy zakres metod płatności – wszystko to w ramach jednej konfiguracji i bez konieczności zawierania oddzielnych umów dla każdej z nich.
Dla większości małych i średnich przedsiębiorstw w Bułgarii jest to szybsze i bardziej praktyczne rozwiązanie.
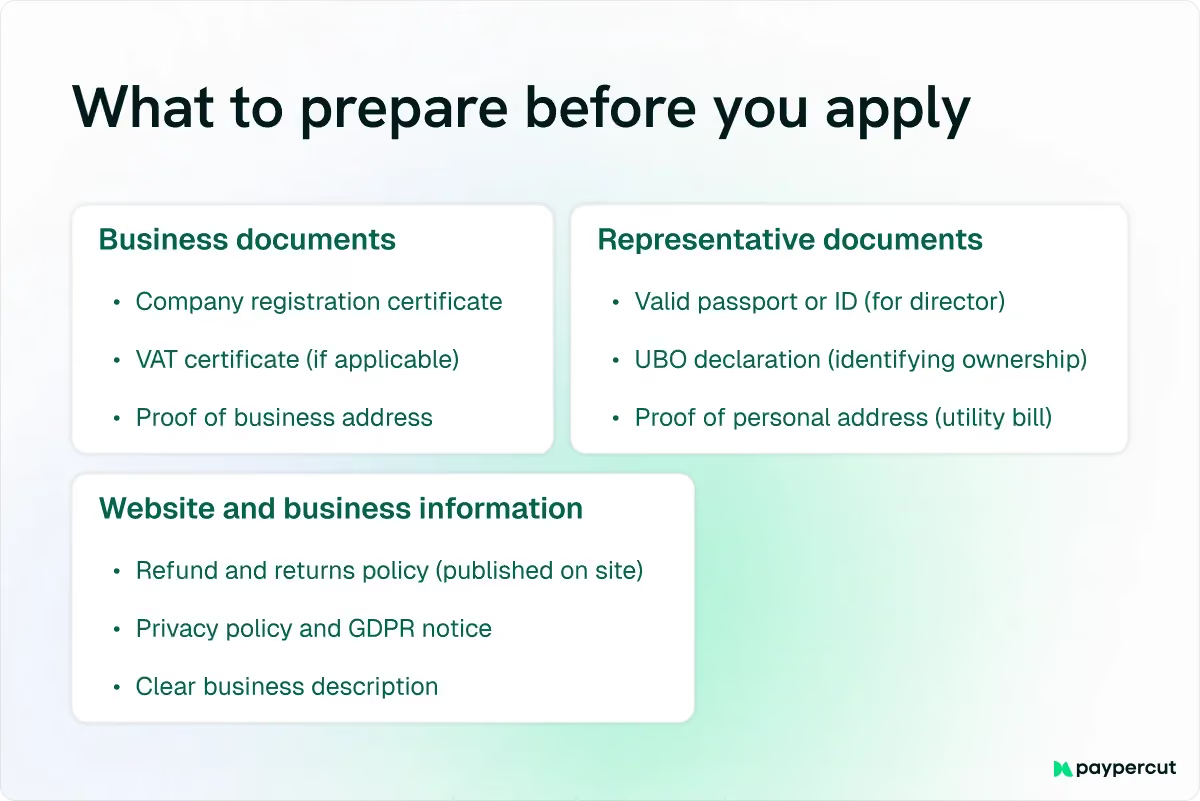
Jakie dokumenty są potrzebne?
Dokładna lista różni się w zależności od banku i dostawcy usług płatniczych, ale poniżej przedstawiono standardowe wymagania obowiązujące u większości dostawców:
Dokumenty biznesowe:
- Zaświadczenie o rejestracji spółki (Wyciąg z rejestru handlowego / numer UIC lub EIK)
- Zaświadczenie o rejestracji jako płatnik podatku VAT, jeśli dotyczy
- Statut lub dokumenty założycielskie
- Potwierdzenie zarejestrowanego adresu siedziby firmy
- Dane rachunku bankowego do wypłaty rozliczeń
Przykładowe dokumenty:
- Ważny paszport lub dowód osobisty właściciela firmy lub dyrektora
- Potwierdzenie adresu zamieszkania (rachunek za media lub wyciąg z konta bankowego, zazwyczaj nie starszy niż trzy miesiące)
- Oświadczenie dotyczące rzeczywistego właściciela (UBO), wskazujące każdą osobę posiadającą co najmniej 25% udziałów w przedsiębiorstwie
Informacje o stronie internetowej i firmie:
Zanim proces wdrażania zostanie zakończony, strona internetowa sklepu internetowego powinna w jasny sposób zawierać:
- Oficjalna nazwa firmy, adres i dane kontaktowe
- Przejrzyste opisy i ceny produktów lub usług
- Warunki sprzedaży
- Sposoby dostawy, koszty i przewidywane terminy
- Zasady dotyczące zwrotów, refundacji i anulowania zamówień
- Informacje dotyczące prawa konsumenta do odstąpienia od umowy, o ile ma to zastosowanie
- Polityka prywatności i polityka dotycząca plików cookie
- Waluta transakcji
- Akceptowane metody płatności
- Wszelkie warunki dotyczące płatności cyklicznych lub subskrypcji
Informacje te powinny być łatwo dostępne, zanim klient sfinalizuje zakup.
Najczęstsze przyczyny odrzucenia wniosków
Sprawdzenie tych kwestii przed złożeniem wniosku pozwala zaoszczędzić sporo czasu, dlatego koniecznie upewnij się, że:
- Niekompletne lub nieważne dokumenty tożsamości przedłożone przez właściciela lub dyrektora przedsiębiorstwa
- Brak polityki zwrotów lub polityki prywatności na Państwa stronie internetowej w momencie składania wniosku
- Rozbieżność między zadeklarowaną działalnością gospodarczą a faktycznie sprzedawanymi produktami lub usługami
- Niejasne informacje dotyczące faktycznego właściciela (UBO), w przypadku gdy udział w własności wynoszący co najmniej 25% nie jest odpowiednio udokumentowany
Jak otworzyć konto handlowe w Bułgarii: przewodnik krok po kroku
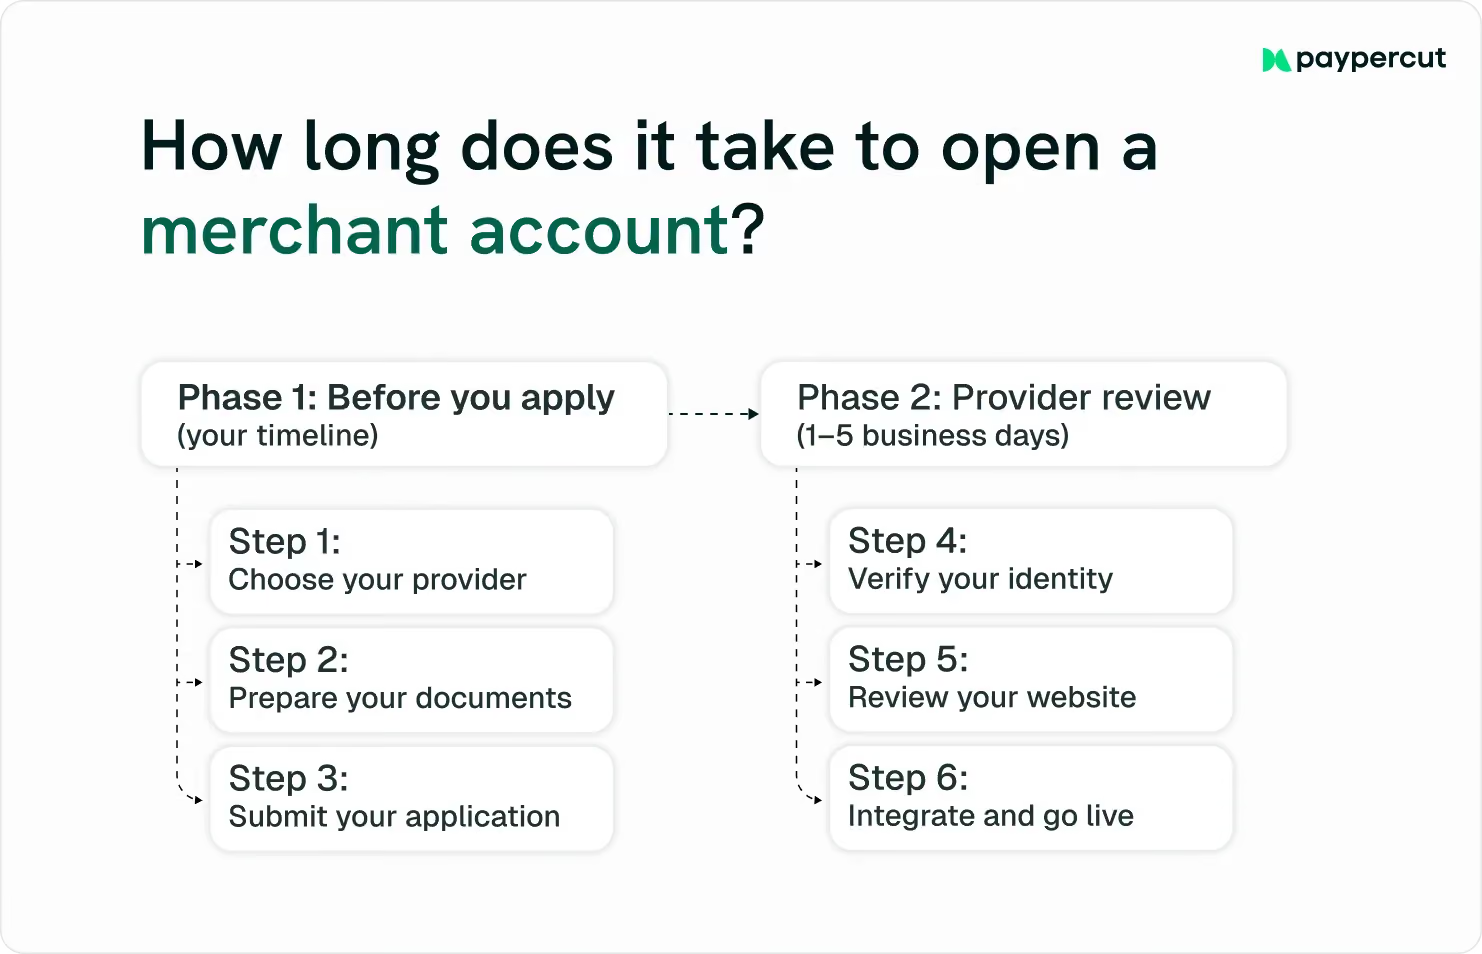
Poniższe kroki opisują procedurę PSP, która jest najbardziej praktycznym rozwiązaniem dla bułgarskich małych i średnich przedsiębiorstw. W przypadku korzystania z usług banku proces jest podobny, ale będzie wymagał osobistych wizyt i może potrwać dłużej.
Krok 1: Wybierz dostawcę usług płatniczych
Zacznij od znalezienia dostawcy, który już prowadzi działalność w Bułgarii, obsługuje transakcje w euro oraz oferuje metody płatności, z których faktycznie korzystają Twoi klienci: karty, portfele elektroniczne oraz – najlepiej – opcję „Kup teraz, zapłać później” (BNPL).
Jeśli planujesz rozszerzyć działalność, zastanów się również, czy dostawca jest w stanie obsłużyć inne rynki europejskie oraz ile pracy technicznej wymaga integracja.
Niektórzy dostawcy oferują gotowe wtyczki do platform e-commerce, takich jak WooCommerce i Shopify, co oznacza, że możesz podłączyć swój sklep bez konieczności prowadzenia prac programistycznych.
Krok 2: Przygotuj dokumenty
Przed złożeniem wniosku przygotuj zaświadczenie o rejestracji firmy, dokumenty tożsamości, informacje o faktycznym właścicielu (UBO) oraz dane konta bankowego, na które będą przekazywane wypłaty.
Twoja strona internetowa również musi być w porządku. Przed złożeniem wniosku upewnij się , że zasady dotyczące zwrotów, polityka prywatności oraz regulamin są jasno opublikowane. Brakujące lub niejasne zasady na stronie internetowej to częste przyczyny dodatkowych pytań podczas procesu rejestracji.
Krok 3: Skonfiguruj proces realizacji transakcji pod kątem płatności kartą
Przed uruchomieniem serwisu upewnij się, że klienci dokładnie rozumieją, w jaki sposób będą dokonywać płatności i na co się zgadzają. Powinieneś:
- Wyświetl akceptowane metody płatności na stronie produktu, w koszyku lub przed ostatnim etapem płatności
- W miejscach, gdzie dostępne są te opcje, należy stosować oficjalne znaki akceptacji kart Visa, Mastercard, Apple Pay i Google Pay
- Nie wolno odtwarzać, zniekształcać ani modyfikować logo marek płatniczych
- Przed dokonaniem płatności należy wyświetlić ostateczną kwotę, podatki, koszty dostawy oraz walutę transakcji
- Zapewnij dostęp do zasad dotyczących zwrotów, refundacji i anulowania zamówień na stronie finalizacji zamówienia
- Pozwól klientom sprawdzić i poprawić swoje zamówienie przed dokonaniem płatności
- Użyj jasnego przycisku płatności, np. „Zapłać 49,00 €”, zamiast niejasnego napisu, takiego jak „Kontynuuj”
- Wyświetlaj przyciski portfela tylko wtedy, gdy urządzenie i przeglądarka klienta je obsługują
- W przypadku niepowodzenia płatności kartą należy wyświetlać jasne komunikaty z wyjaśnieniem przyczyny
Gdy klienci od razu widzą dostępne metody płatności, ostateczną cenę i najważniejsze zasady, są bardziej skłonni do podjęcia decyzji o zakupie i uniknięcia porzucenia koszyka z powodu nieoczekiwanych informacji.
Krok 4: Złóż wniosek
Wypełnij internetowy formularz rejestracyjny dostawcy, podając dane swojej firmy, załączając dokumenty oraz opisując, czym się zajmujesz i jaki jest przewidywany miesięczny wolumen sprzedaży.
Jeśli dopiero zaczynasz, podaj jak najdokładniejsze szacunki. Usługodawcy oceniają ryzyko na podstawie wielkości transakcji, a jeśli rzeczywista wielkość transakcji znacznie przewyższa zadeklarowaną, może to spowodować wszczęcie kontroli.
Krok 5: Zakończ weryfikację tożsamości
Większość dostawców usług płatniczych stosuje cyfrowy proces weryfikacji tożsamości (KYC), w ramach którego użytkownik potwierdza swoją tożsamość za pomocą smartfona, zazwyczaj poprzez zeskanowanie dokumentu tożsamości i wypełnienie krótkiego formularza weryfikacyjnego. Zazwyczaj zajmuje to zaledwie kilka minut.
Krok 6: Analiza strony internetowej i ocena ryzyka
Dostawca dokonuje przeglądu Twojej strony internetowej i modelu biznesowego w celu sprawdzenia, czy spełniają one jego wymagania dotyczące wdrożenia, ryzyka, akceptacji płatności oraz systemów kartowych. Przegląd ten nie zastępuje niezależnej porady prawnej ani doradztwa w zakresie zgodności z przepisami.
W przypadku standardowych rodzajów działalności ten etap zazwyczaj przebiega szybko. Jeśli jednak prowadzisz działalność w kategorii obarczonej wyższym ryzykiem, takiej jak towary cyfrowe, suplementy lub usługi abonamentowe, możesz zostać poproszony o dostarczenie dodatkowych dokumentów.
Krok 7: Wdrożenie i uruchomienie
Po zatwierdzeniu otrzymasz dane dostępowe do systemu płatności i będziesz mógł podłączyć swój sklep za pomocą wtyczki lub interfejsu API. Wystarczy przeprowadzić kilka transakcji testowych, aby sprawdzić, czy proces płatności działa poprawnie.
Wypłaty są przekazywane bezpośrednio na istniejące konto bankowe firmy, zazwyczaj w ciągu kilku dni roboczych od każdej transakcji, więc nie ma potrzeby otwierania osobnego konta ani zmiany obecnych ustawień bankowych.
Koszty i opłaty, z którymi należy się liczyć
Wysokość opłat zależy od tego, czy korzystasz z usług banku, czy dostawcy usług płatniczych (PSP), oraz od tego, jakie metody płatności chcesz akceptować. Oto najważniejsze kwestie, o których należy pamiętać:
- Opłaty transakcyjne: procent od każdej zrealizowanej płatności, czasami z niewielką stałą opłatą za każdą transakcję
- Opłaty za założenie lub aktywację: jednorazowa opłata pobierana przez niektóre banki przy otwieraniu rachunku
- Opłaty miesięczne lub opłaty za prowadzenie rachunku: cykliczna opłata za utrzymanie aktywnego statusu rachunku, powszechnie stosowana przez banki
- Rezerwa obrotowa: zazwyczaj stanowi 5–10% wartości transakcji i jest utrzymywana przez 90–180 dni jako zabezpieczenie na wypadek obciążeń zwrotnych; rozwiązanie to jest częściej stosowane w przypadku przedsiębiorstw o wyższym ryzyku
- Opłaty za przeliczenie waluty: Obowiązują w przypadku realizacji płatności w walutach innych niż waluta rozliczeniowa
Dzięki platformie płatniczej Paypercut większość z tych warunków nie ma zastosowania. Nie ma opłat za uruchomienie, nie ma minimalnych kwot miesięcznych ani umów wiążących. Płacisz wyłącznie za każdą pomyślnie zrealizowaną transakcję.
Zacznij przyjmować płatności online w Bułgarii dzięki Paypercut
Założenie konta handlowego nie musi być skomplikowane. Paypercut jest przeznaczony dla małych i średnich przedsiębiorstw z Europy Środkowej i Wschodniej i oferuje w pełni cyfrowy proces rejestracji: wystarczy złożyć wniosek online, zweryfikować tożsamość za pomocą telefonu, a większość firm rozpoczyna działalność w ciągu kilku dni.
Dzięki jednej integracji możesz przyjmować:
- Karty debetowe i kredytowe (Visa i Mastercard)
- Portfele cyfrowe, w tym Apple Pay i Google Pay
- „Kup teraz, zapłać później” (tam, gdzie usługa jest dostępna) za pośrednictwem agregatora BNPL firmy Paypercut – pierwszego tego rodzaju rozwiązania w Europie Środkowo-Wschodniej
- Linki do płatności i kody QR do przyjmowania płatności bez konieczności przechodzenia przez pełny proces realizacji transakcji
- Szybka płatność umożliwiające płatności jednym kliknięciem bezpośrednio na stronie produktu; klienci korzystający z obsługiwanych portfeli Apple Pay lub Google Pay nie muszą ręcznie wprowadzać danych karty
Ceny są przejrzyste i oparte na modelu „pay-per-transaction”: 1,29% + 0,10 € w przypadku kart Visa/Mastercard konsumentów z EOG, 2,69% + 0,10 € w przypadku wszystkich pozostałych kart oraz 5% za każdą zatwierdzoną transakcję BNPL.
Nowi klienci spełniający warunki, którzy do 31 lipca 2026 r. zakończą proces rejestracji i zaakceptują Warunki dla akceptantów Paypercut, mogą uzyskać zwolnienie z opłat transakcyjnych Paypercut od pierwszych 1 000 euro przetworzonego obrotu. Limit bezpłatnych transakcji można wykorzystać w ciągu 12 miesięcy od aktywacji konta. Obowiązują pełne warunki promocji.
Jeśli planujesz sprzedawać poza Bułgarią, ta sama konfiguracja sprawdza się na wielu rynkach europejskich, więc nie musisz zaczynać od zera za każdym razem, gdy wchodzisz na rynek nowego kraju.
Gotowy, żeby zacząć?
Zarejestruj się w Paypercut i już dziś zacznij przyjmować płatności w Bułgarii lub umów się na bezpłatną rozmowę telefoniczną z naszym zespołem, aby znaleźć rozwiązanie najlepiej dopasowane do potrzeb Twojej firmy.
Najczęściej zadawane pytania
Czy osoba niebędąca rezydentem może otworzyć konto handlowe w Bułgarii?
Tak, choć możliwość skorzystania z tej usługi zależy od kilku czynników. Niektórzy dostawcy usług płatniczych mogą obsługiwać firmy zarejestrowane w innych krajach EOG, ale możliwość ta zależy od jurysdykcji firmy, struktury własnościowej, modelu biznesowego, rynków docelowych oraz zakresu licencji danego dostawcy.
Właściciele niebędący rezydentami mogą również zostać poproszeni o przedstawienie dodatkowych dokumentów potwierdzających tożsamość lub pochodzenie środków.
Jaki jest próg VAT dla sprzedawców internetowych w Bułgarii?
Zasady i progi rejestracji jako płatnik VAT w Bułgarii uległy zmianie w związku z przejściem na euro i zależą od rodzaju oraz miejsca dostaw. Przed dokonaniem rejestracji należy zasięgnąć informacji u księgowego lub w Krajowej Agencji Podatkowej w celu potwierdzenia aktualnego progu krajowego oraz wszelkich obowiązujących wymogów dotyczących rejestracji w przypadku transakcji transgranicznych.
Czy za pośrednictwem bułgarskiego konta handlowego mogę przyjmować płatności w różnych walutach?
Tak, choć zależy to od operatora. Paypercut obsługuje przepływy płatnicze na wielu rynkach oraz wypłaty w obsługiwanych walutach rozliczeniowych, w zależności od rynku, na którym działa sprzedawca, oraz jego konfiguracji handlowej. Banki zazwyczaj oferują bardziej ograniczony wybór walut i mogą pobierać opłaty za przewalutowanie w przypadku transakcji w walutach innych niż euro.
Co mam zrobić, jeśli mój wniosek o otwarcie konta handlowego zostanie odrzucony?
Większość dostawców poinformuje Cię, czego brakowało lub co zostało zgłoszone jako nieprawidłowość, więc przyczyna odrzucenia wniosku stanowi dobry punkt wyjścia. Typowe działania naprawcze obejmują aktualizację zasad obowiązujących na stronie internetowej, doprecyzowanie opisu działalności lub dostarczenie dodatkowych dokumentów potwierdzających tożsamość. Po rozwiązaniu problemu możesz złożyć wniosek ponownie u tego samego dostawcy lub spróbować skorzystać z usług innego.