


Sposób, w jaki płacimy za zakupy, szybko się zmienia, a model „Kup teraz, zapłać później” (BNPL) stanowi sedno tej transformacji.
To, co zaczęło się jako prosta opcja płatności, przekształciło się w globalny ruch, który na nowo definiuje sposób, w jaki konsumenci dokonują zakupów, a firmy prowadzą sprzedaż.
W 2026 roku model BNPL to już nie tylko odroczone płatności. To wygoda, poczucie bezpieczeństwa i kontrola nad finansami.
W tym artykule przyjrzymy się najważniejszym trendom w obszarze „Kup teraz, zapłać później”, które na nowo definiują przyszłość handlu detalicznego i finansów konsumenckich.
Najważniejsze wnioski
BNPL przechodzi od bycia trendem do statusu globalnego standardu
Rozwiązanie „Kup teraz, zapłać później” przekształciło się z niszowego narzędzia z branży fintech w powszechną metodę płatności, której globalny wolumen transakcji ma według prognoz przekroczyć 560 miliardów dolarów do 2026 roku. Konsumenci cenią je za elastyczność, przejrzystość i łatwość dostępu, dzięki czemu stało się ono nieodzownym elementem procesów realizacji transakcji w sklepach internetowych na całym świecie.
Europa stanowi główny ośrodek rozwoju w zakresie wdrażania modelu „kup teraz, zapłać później”
Europa generuje obecnie około jednej czwartej światowych przychodów z usług BNPL, a przodują w ich wdrażaniu takie kraje jak Szwecja, Niemcy i Francja. Europa Środkowa i Wschodnia (CEE) staje się kolejnym obszarem rozwoju, oferując sprzedawcom niewykorzystany potencjał do pozyskiwania nowych klientów poprzez wdrożenie opcji BNPL w procesie realizacji transakcji.
- BNPL rozszerza swoją działalność na nowe sektory i kanały
Rozwiązanie, które początkowo powstało z myślą o handlu detalicznym, obecnie zyskuje popularność w branżach turystycznej, medycznej, remontowej, a nawet w sklepach stacjonarnych dzięki portfelom mobilnym i kartom wirtualnym. Użytkownicy usług BNPL w modelu wielokanałowym wydają nawet o 72% więcej na jedną transakcję, co pokazuje, jak skuteczne są elastyczne opcje płatności w zwiększaniu sprzedaży i budowaniu lojalności klientów.
- Regulacje i odpowiedzialne udzielanie kredytów wyznaczają kierunek kolejnego etapu
Wraz z rozwojem modelu BNPL w całej Europie nasila się nadzór regulacyjny w ramach nowej dyrektywy w sprawie kredytu konsumenckiego (CCD2). Wiąże się to z zaostrzeniem standardów dotyczących oceny zdolności kredytowej i przejrzystości, co sprzyja zrównoważonemu rozwojowi oraz wzmacnia zaufanie konsumentów do dostawców usług BNPL.
- Sprzedawcy potrzebują spójnych rozwiązań, aby pozostać konkurencyjnymi
W obliczu wielu dostawców usług BNPL, przepisów dotyczących zgodności z przepisami oraz wyzwań związanych z integracją firmy potrzebują prostszego sposobu na zarządzanie tym wszystkim. Paypercut rozwiązuje ten problem, łącząc sprzedawców z wieloma opcjami BNPL za pomocą jednej, łatwej w obsłudze integracji, pomagając dotrzeć do większej liczby klientów, zwiększyć liczbę konwersji i bez wysiłku rozszerzać działalność na nowe rynki.
Szybki globalny rozwój modelu BNPL
Usługa BNPL przekształciła się z niewielkiej opcji oferowanej przez firmy z branży fintech w popularną globalną metodę płatności, zmieniając sposób, w jaki ludzie na całym świecie robią zakupy i zarządzają swoimi płatnościami.
Wzrost rynku światowego
Rynek usług typu „kup teraz, zapłać później” (BNPL) odnotowuje stały wzrost, napędzany rozwojem handlu elektronicznego oraz rosnącym zainteresowaniem konsumentów elastycznymi opcjami płatności.
- Oczekuje się, że wielkość światowego rynku BNPL, mierzona całkowitą wartością sprzedaży brutto (GMV), osiągnie 560,1 mld dolarów w 2026 r., co oznacza roczny wzrost o 13,7%.
- W latach 2021–2024 branża odnotowała wysoki średni roczny wskaźnik wzrostu (CAGR) na poziomie 21,7%, co świadczy o szybkim upowszechnianiu się tej technologii na różnych rynkach.
- Prognozuje się, że w latach 2025–2030 tempo wzrostu spowolni do około 10% w ujęciu średniorocznym, co wskazuje na utrzymujący się popyt na całym świecie oraz dojrzewający rynek.
Rosnąca popularność na całym świecie
Z roku na rok coraz więcej konsumentów decyduje się na usługę „kup teraz, zapłać później” (BNPL), przyciąganych jej wygodą, przejrzystością i łatwością dostępu.
- Szacuje się, że do 2027 r. liczba użytkowników usług BNPL na świecie przekroczy 900 milionów do 2027 roku, w porównaniu z 360 milionami w 2022 r. – co oznacza wzrost o 157% w ciągu pięciu lat.
- Wiodącą rolę w upowszechnianiu tej formy płatności odgrywają Europa, region Azji i Pacyfiku oraz Ameryka Łacińska, a Szwecja, Australia i kraje skandynawskie osiągają dwucyfrowy udział w płatnościach internetowych.
Czynniki napędzające wzrost
- Rozwój handlu elektronicznego: Rosnąca popularność zakupów internetowych i mobilnych w naturalny sposób sprzyja rozwojowi modelu BNPL jako preferowanej formy płatności, zapewniającej szybką i elastyczną obsługę transakcji.
- Integracja z technologiami fintech: Nowoczesne interfejsy API ułatwiają sprzedawcom bezpośrednie wdrażanie rozwiązań BNPL w ich systemach płatniczych, usprawniając proces wdrażania i poprawiając jakość obsługi klienta.
- Zmieniające się preferencje konsumentów: Coraz więcej osób decyduje się na nieoprocentowane raty i szybką akceptację wniosków, ponieważ model „Kup teraz, zapłać później” wydaje się prostszy niż tradycyjny kredyt. Ponieważ warunki spłaty są jasne, a przy mniejszych zakupach nie są wymagane szczegółowe kontrole zdolności kredytowej, rozwiązanie to postrzegane jest jako łatwy i przejrzysty sposób płacenia.
- Większa kontrola nad finansami: Usługi typu „kup teraz, zapłać później” (BNPL) są atrakcyjne dla osób, które cenią sobie elastyczność i przejrzystość w zakresie codziennych wydatków. Dzięki temu czują się pewniej i mają większą kontrolę nad swoimi finansami przy podejmowaniu decyzji.
BNPL w Europie: zyskuje na popularności na całym kontynencie
W miarę jak konsumenci coraz chętniej wybierają elastyczność i wygodę, a sprzedawcy poszukują sposobów na zwiększenie sprzedaży, model BNPL stał się jednym z najbardziej dynamicznych trendów w dziedzinie płatności na kontynencie.
Rozwijający się rynek
Systemy typu „kup teraz, zapłać później” (BNPL) szybko stają się kluczowym elementem sposobów dokonywania płatności w całej Europie, zyskując na popularności zarówno na rynkach o ugruntowanej pozycji, jak i na tych, które wciąż się rozwijają.
- W 2024 roku na Europę przypadała jedna czwarta (25,9%) światowych przychodów z tytułu usług BNPL, co plasowało ją na drugim miejscu po regionie Azji i Pacyfiku.
- Oczekuje się, że łączna wartość płatności w systemie BNPL osiągnie poziom prawie 293,7 mld dolarów do 2030 r.. Przy takim tempie wzrostu europejski rynek BNPL ma szansę niemal podwoić swoją wielkość w ciągu najbliższych kilku lat.
- Na czele tej tendencji stoją kraje Europy Północnej i Zachodniej. W krajach takich jak Szwecja, gdzie powstała firma Klarna i gdzie działają inni pionierzy tej branży, wskaźniki korzystania z usług BNPL przekraczają 23–24% transakcji e-commerce.
- Większe rynki, takie jak Niemcy i Francja, szybko nadrabiają zaległości, ponieważ konsumenci coraz chętniej korzystają z elastycznych opcji płatności.
- BNPL stanowi około 9% wszystkich transakcji e-commerce w Europie, co oznacza, że prawie co dziesiąty euro wydany w sieci wykorzystuje model płatności z odroczonym terminem. Oczekuje się, że udział ten osiągnie około 11% w 2025 r., a niektóre prognozy przewidują nawet wyższy wzrost, do 14% w ciągu kilku lat.

Europa Środkowa i Wschodnia: kolejny obszar wzrostu gospodarczego
Chociaż Europa Środkowa i Wschodnia (CEE) znajduje się wciąż na wczesnym etapie wdrażania modelu BNPL, to właśnie tam obserwuje się jedne z najbardziej dynamicznych tendencji wzrostowych.
- Na większości rynków Europy Środkowo-Wschodniej usługi typu „kup teraz, zapłać później” stanowią mniej niż 5% transakcji w handlu elektronicznym, co stanowi około połowy średniej europejskiej. Jednak ta różnica wskazuje na znaczne możliwości ekspansji w miarę wzrostu świadomości i rozszerzania działalności dostawców usług fintech.
- Polska wyróżnia się jako jeden z pierwszych liderów: około 64% konsumentów korzystało z opcji BNPL lub rat, a rynek ten wzrósł w 2022 r. o 181% w ujęciu rok do roku, osiągając warto ść 2,1 mld PLN w zakresie zakupów finansowanych.
- Lokalni innowatorzy, tacy jak PayPo, Twisto i Allegro Pay, przodują w tej dziedzinie, inspirując falę start-upów działających w modelu „kup teraz, zapłać później” w Rumunii, Czechach i krajach bałtyckich.
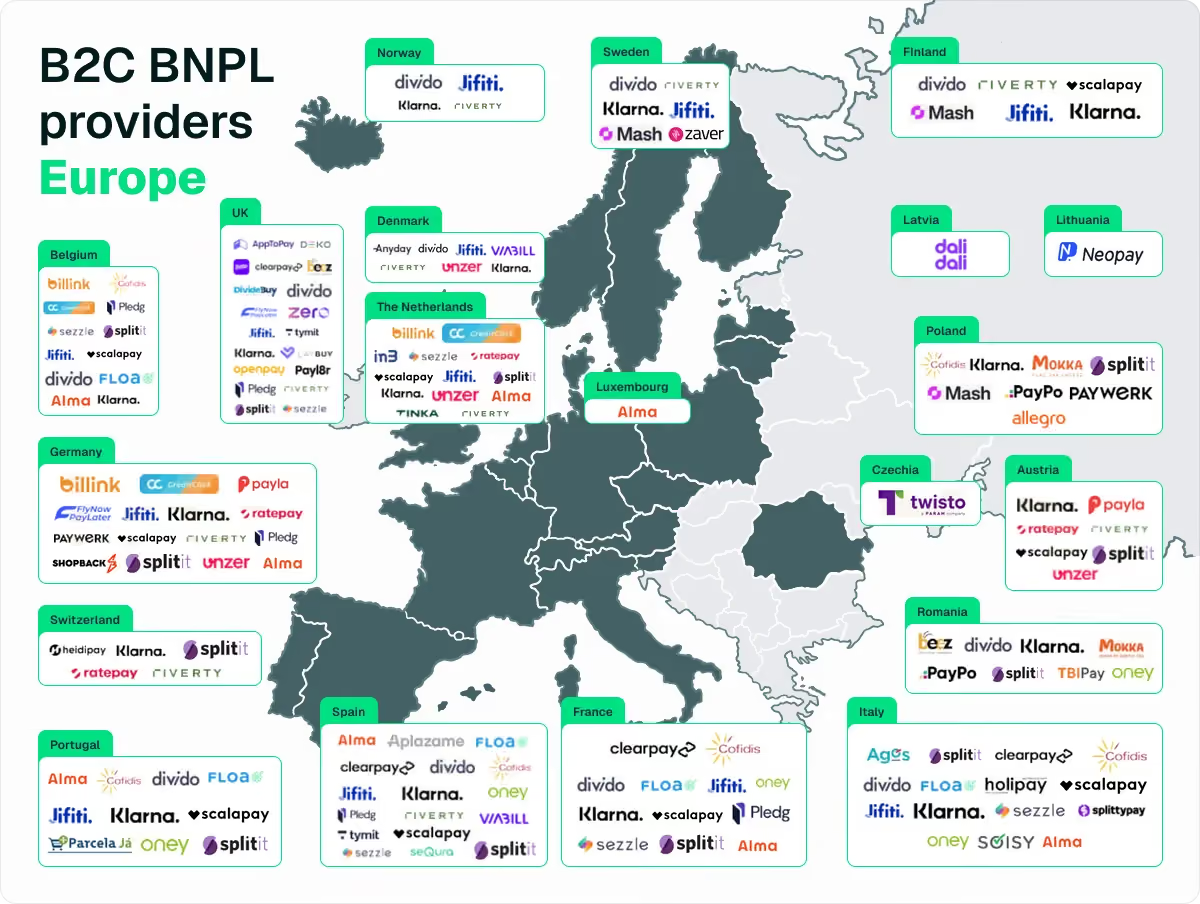
- Dla małych przedsiębiorstw w Europie Środkowo-Wschodniej te europejskie trendy wskazują, że opcja „kup teraz, zapłać później” (BNPL) staje się dla wielu klientów czymś oczywistym. Młodsi konsumenci w całej Europie (w tym w Europie Środkowo-Wschodniej) coraz częściej oczekują, że opcja BNPL będzie dostępna przy kasie jako standardowa opcja, podobnie jak w przypadku płatności kartą lub portfeli elektronicznych.
Trendy kształtujące przyszłość modelu BNPL do 2026 roku
Nowe zmiany nieustannie przekształcają sposób funkcjonowania modelu „kup teraz, zapłać później” oraz postrzeganie tego rozwiązania. Oto kilka kluczowych trendów na rok 2025, które mają wpływ na przyszłość modelu BNPL:
1. Ekspansja na nowe sektory
Usługi typu „Kup teraz, zapłać później” (BNPL) zyskały popularność przede wszystkim w handlu detalicznym i e-commerce, obejmując branżę modową, elektroniczną oraz zakupy internetowe. Jednak w 2025 roku model BNPL wykroczył daleko poza tradycyjny handel detaliczny, wkraczając do wielu nowych branż, takich jak:
- Rezerwacje podróży – Linie lotnicze i platformy turystyczne umożliwiają obecnie klientom rozłożenie kosztów lotów, hoteli lub kompletnych pakietów wakacyjnych na przystępne raty.
- Zabiegi medyczne i stomatologiczne – Firmy medyczne i z branży fintech oferują elastyczne plany płatności na zabiegi planowe lub kosmetyczne, co zmniejsza obciążenie finansowe pacjentów.
- Opieka weterynaryjna – Właściciele zwierząt domowych mogą rozłożyć na raty koszty nieprzewidzianych lub rutynowych wizyt u weterynarza.
- Prace remontowe – od renowacji po zakup nowych urządzeń – właściciele domów mogą teraz łatwiej sfinansować modernizacje.
2. Usługi BNPL w sklepach stacjonarnych i w modelu wielokanałowym
Najwięksi dostawcy usług „kup teraz, zapłać później” (BNPL) rozszerzają swoją działalność poza kasy internetowe, zapewniając płynny proces płatności zarówno w sklepach internetowych, jak i stacjonarnych.
Obecnie klienci mogą korzystać z opcji „kup teraz, zapłać później” w sklepach stacjonarnych poprzez:
- Karty wirtualne lub numery jednorazowe – dostawcy tacy jak Klarna generują unikalne dane karty, które podczas realizacji transakcji działają tak samo jak karta kredytowa lub debetowa.
- Integracja z portfelami mobilnymi – opcje BNPL można teraz dodać do Apple Pay lub Google Pay, dzięki czemu klienci mogą po prostu przyłożyć telefon do czytnika w butiku lub sklepie detalicznym i zapłacić później.
Badania pokazują, że użytkownicy usług BNPL w modelu wielokanałowym wydają około 72% więcej na transakcję niż zwykli klienci sklepów internetowych.
3. Konsolidacja i partnerstwa
Rynek usług typu „kup teraz, zapłać później” (BNPL) wchodzi w fazę dojrzałości, co przejawia się konsolidacją, nawiązywaniem partnerstw strategicznych oraz integracją ekosystemów. Do najważniejszych trendów należą:
- Fuzje i przejęcia – Więksi gracze przejmują mniejszych konkurentów, aby umocnić swoją pozycję. Na przykład w Europie Środkowej i Wschodniej czeska firma Twisto została najpierw przejęta przez australijską spółkę Zip Co, a następnie przez turecką firmę Param.
- Partnerstwa strategiczne – dostawcy usług BNPL nawiązują współpracę z platformami e-commerce (takimi jak Shopify i WooCommerce), firmami telekomunikacyjnymi oraz innymi markami, aby poszerzyć swój zasięg i usprawnić integrację.
- Platformy agregujące – Nowe platformy agregujące usługi BNPL, takie jak Paypercut, umożliwiają sprzedawcom nawiązanie współpracy z wieloma dostawcami usług BNPL za pośrednictwem jednej integracji, co ułatwia wdrożenie tych rozwiązań i zwiększa elastyczność.
4. Zadłużenie konsumentów i odpowiedzialne udzielanie kredytów
Wraz z gwałtownym rozwojem modelu BNPL wzrosła uwaga ze strony organów regulacyjnych i organizacji konsumenckich, które niepokoi wzrost poziomu zadłużenia.
- Rośnie liczba opóźnień w spłatach – szacuje się, że na całym świecie 34–41% użytkowników usług BNPL przyznało się do co najmniej jednego opóźnienia w spłacie w ciągu ostatniego roku, a wśród użytkowników z pokolenia Z odsetek ten wzrasta do około 51%. Opóźnienia te często skutkują naliczaniem opłat za zwłokę i mogą świadczyć o rosnących trudnościach finansowych wśród młodszych lub mniej doświadczonych kredytobiorców.
- Zwrot w kierunku odpowiedzialnego udzielania kredytów – W miarę jak model BNPL staje się coraz bardziej powszechny, zarówno organy regulacyjne, jak i dostawcy usług kładą większy nacisk na odpowiedzialne udzielanie kredytów. Chcą mieć pewność, że klienci rozumieją, na co się zgadzają, są w stanie spłacać raty i nie są nakłaniani do zaciągania zbyt dużych „łatwych” kredytów.
5. Zmiany regulacyjne na horyzoncie
Rosnąca dbałość o odpowiedzialne udzielanie kredytów znajduje obecnie odzwierciedlenie w przepisach prawnych. Wraz z rozwojem modelu BNPL organy regulacyjne w całej Europie podejmują działania mające na celu zapewnienie zrównoważonego rozwoju tej branży.
Zgodnie ze zaktualizowaną dyrektywy w sprawie kredytu konsumenckiego (CCD2), której wdrożenie przewiduje się na koniec 2025 r., BNPL formalnie zostanie objęte regulacjami dotyczącymi kredytu konsumenckiego, co wprowadzi wymogi dotyczące weryfikacji zdolności kredytowej, przejrzystych warunków oraz potencjalnych limitów opłat za opóźnienia w spłacie lub odsetek.
Na szczeblu krajowym niektóre państwa już podejmują działania w tym kierunku. Na przykład polskie nowelacje ustawy o walce z lichwą z 2023 r. nakładają na dostawców usług BNPL obowiązek zgłaszania się do organu nadzoru finansowego i przestrzegania limitów oprocentowania, tak jak w przypadku banków.
6. Większy nacisk na edukację finansową
Oprócz wprowadzania nowych regulacji dostawcy usług BNPL kładą większy nacisk na edukację konsumentów i podnoszenie świadomości finansowej. Celem jest promowanie odpowiedzialnego korzystania z tych usług oraz przedstawienie BNPL jako narzędzia do mądrego planowania budżetu, a nie jako przyczyny nadmiernych wydatków.
- Wskazówki w aplikacji – Wiele aplikacji typu „kup teraz, zapłać później” oferuje obecnie przypomnienia o wydatkach, powiadomienia o płatnościach oraz spersonalizowane analizy, które pomagają użytkownikom skuteczniej zarządzać spłatami.
- Partnerstwa na rzecz dobrej kondycji finansowej – Niektórzy dostawcy nawiązują współpracę z programami edukacji finansowej oraz platformami edukacyjnymi z branży fintech, aby pomóc konsumentom w wyrobieniu lepszych nawyków związanych z zarządzaniem pieniędzmi.
- Odpowiedzialny branding – należy spodziewać się, że coraz więcej firm oferujących usługi BNPL będzie promować się jako „bezpieczni i przejrzyści” dostawcy, podkreślając takie cechy jak limity wydatków, zasady postępowania w trudnych sytuacjach oraz elastyczne opcje spłaty.
W głębi umysłu konsumenta: dlaczego klienci uwielbiają BNPL
Model „Kup teraz, zapłać później” (BNPL) zyskał w Europie ogromną popularność, ponieważ odpowiada współczesnym oczekiwaniom klientów: zapewnia wygodę, przejrzystość i większą kontrolę nad wydatkami.
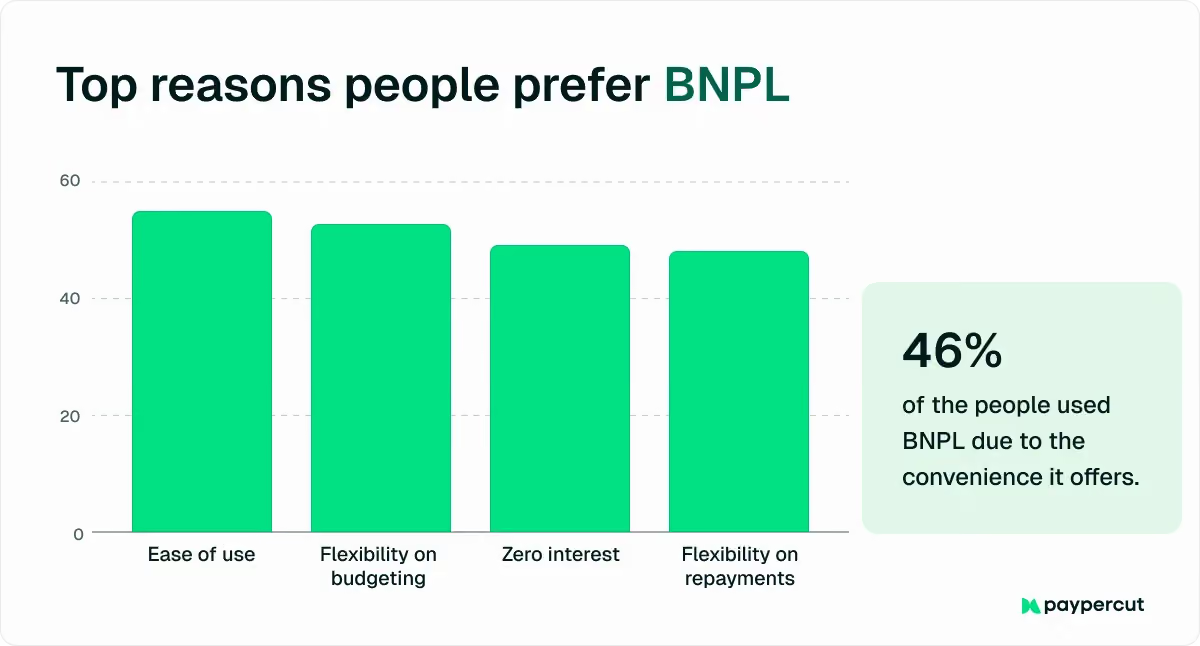
Oto, co decyduje o jego atrakcyjności:
- Wygoda przede wszystkim: dzięki BNPL klienci mogą od razu rozłożyć płatności na łatwe do spłacenia raty, bez konieczności wypełniania długich wniosków czy przechodzenia przez proces weryfikacji zdolności kredytowej. Cały proces przebiega bez wysiłku – wystarczy kilka kliknięć przy finalizacji zamówienia, a plan spłaty jest jasny i przejrzysty.
- Zaleta braku odsetek: Wiele europejskich serwisów BNPL oferuje możliwość spłaty w krótkim terminie bez odsetek, pod warunkiem terminowego uregulowania należności. W porównaniu z tradycyjnymi kartami kredytowymi o wysokim oprocentowaniu wydaje się to rozsądniejszym i tańszym sposobem robienia zakupów.
- Psychologia oszczędnościowa: Zapłacenie teraz 50 euro zamiast 200 euro z góry sprawia, że większe lub nieplanowane zakupy wydają się mniej zniechęcające. Takie podejście oparte na małych krokach ułatwia podjęcie decyzji o dodaniu produktu do koszyka.
- Dominacja młodych użytkowników: pokolenie millenialsów i pokolenie Z stanowią główną grupę docelową usług BNPL, zwłaszcza osoby w wieku 25–34 lat. Są to osoby dorastające w erze cyfrowej, które wolą zarządzać płatnościami za pośrednictwem aplikacji niż korzystać z tradycyjnych systemów kredytowych.
- Kontrola i przejrzystość: dostawcy usług BNPL wyraźnie podają warunki, takie jak „4 raty po 25 euro, bez opłat”, zapewniając klientom pełną przejrzystość. Ta jasność od samego początku pomaga im planować wydatki i uniknąć niespodzianek.
- Zmieniające się podejście do finansów: młodsi Europejczycy podchodzą ostrożnie do długoterminowego zadłużenia i postrzegają model „kup teraz, zapłać później” (BNPL) raczej jako sposób na krótkoterminowe planowanie budżetu niż jako zaciąganie pożyczki.
- Ulga finansowa: W obliczu rosnących kosztów utrzymania rozłożenie płatności na kolejne wypłaty pozwala zachować elastyczność. To, co zaczęło się jako nawyk z czasów pandemii, przekształciło się w trwałą preferencję w zakresie wydatków.
Poznaj Paypercut: jedna platforma do zarządzania wszystkimi opcjami BNPL
Wraz z rozwojem rynku usług „kup teraz, zapłać później” (BNPL) sprzedawcy w Europie Środkowej i Wschodniej poszukują inteligentniejszych i prostszych sposobów na oferowanie elastycznych opcji płatności bez konieczności żonglowania wieloma integracjami lub dostawcami. Właśnie tu z pomocą przychodzi Paypercut .
Paypercut pomaga małym i średnim przedsiębiorstwom przyjmować płatności online za pomocą kart, portfeli cyfrowych, kodów QR oraz wielu dostawców usług BNPL dzięki jednej integracji.
Jako pierwszy agregator usług „kup teraz, zapłać później” (BNPL) w Europie Środkowej i Wschodniej, Paypercut zapewnia dostęp do wielu sprawdzonych dostawców tych usług jednocześnie, pomagając dotrzeć do większej liczby klientów, zwiększyć wskaźniki akceptacji wniosków oraz bez trudu rozszerzać działalność poza granice kraju.
Dzięki braku opłat konfiguracyjnych, braku umów wiążących oraz obsłudze klienta, w której na pierwszym miejscu stawia się człowieka, Paypercut ułatwia sprzedawcom rozpoczęcie oferowania usług BNPL w ciągu kilku dni, przy zachowaniu pełnej kontroli nad przepływem środków.
Co oferuje Paypercut:
🢢 Jedna integracja, wiele opcji BNPL – połącz się natychmiast z kilkoma dostawcami usług BNPL za pomocą jednego interfejsu API lub wtyczki, zwiększając wskaźniki zatwierdzania wniosków i zapewniając swoim klientom większą elastyczność płatności.
🢢 Lokalne płatności i rozliczenia – Prowadź działalność bez przeszkód w Bułgarii, Grecji, Rumunii, Czechach i innych krajach dzięki rozliczeniom w walucie lokalnej, które minimalizują ryzyko walutowe.
🢢 Brak zobowiązań, model płatności zgodnie z rzeczywistym zużyciem – bez opłat instalacyjnych i umów, płacisz jedynie niewielki procent od każdej transakcji.
🢢 Funkcje BNPL finansowane przez sprzedawców – oferuj plany ratalne nawet na rynkach, na których nie ma lokalnych dostawców usług BNPL, zachowując przy tym pełną kontrolę nad ryzykiem i kryteriami zatwierdzania.
🢢 Możliwości uzyskania przychodów dla partnerów – Zdobądź dodatkowe dochody, polecając lub pozyskując nowych sprzedawców w ramach programu partnerskiego Paypercut.
🢢 Indywidualne wsparcie i łatwa konfiguracja – skorzystaj z dedykowanej pomocy przy wdrażaniu, intuicyjnych pulpitów nawigacyjnych oraz gotowych do użycia wtyczek dla WooCommerce, OpenCart i Shopify.
Zacznij już dziś, aby wprowadzić do swojego sklepu proste i elastyczne płatności typu „kup teraz, zapłać później”.