


Czy wiesz, że ponad 57% europejskich konsumentów skorzystało już z usługi „Kup teraz, zapłać później” (BNPL)?
Dzięki tej opcji płatności, która umożliwia klientom zakup produktów, na które w innym przypadku nie mogliby sobie pozwolić przy płatności z góry, sprzedawcy mogą wyeliminować bariery finansowe i wykorzystać popyt, który w przeciwnym razie zostałby utracony.
Jeśli więc zastanawiasz się nad wprowadzeniem opcji „Kup teraz, zapłać później ” jako formy płatności, oto 5 najważniejszych korzyści płynących z tego rozwiązania, które pomogą Ci zrozumieć, jaką wartość może ono wnieść do Twojej firmy.
Najważniejsze wnioski:
- BNPL pomaga zwiększyć sprzedaż i średnią wartość zamówienia
Gdy klienci mają możliwość rozłożenia płatności na raty, chętniej dokonują zakupów i wydają więcej. Sprzedawcy oferujący opcję „kup teraz, zapłać później” odnotowują średnio 20-procentowy wzrost całkowitej sprzedaży oraz spadek liczby porzuconych koszyków.
- Elastyczne formy płatności budują lojalność klientów i przyciągają młodsze pokolenie
Pokolenie millenialsów i pokolenie Z wolą rozłożyć płatność na raty zamiast korzystać z kart kredytowych. Oferowanie opcji „kup teraz, zapłać później” (BNPL) nie tylko przyciąga te grupy, ale także zachęca do ponownych zakupów i poleceń wśród znajomych.
- BNPL zmniejsza ryzyko dla sprzedawców
Dostawcy zajmują się weryfikacją zdolności kredytowej, obsługą rat oraz zapobieganiem oszustwom, dzięki czemu sprzedawcy otrzymują płatności z góry i mają mniej spraw związanych z obciążeniami zwrotnymi lub sporami do załatwienia.
- Analizy dostarczane przez dostawców usług BNPL pozwalają podejmować trafniejsze decyzje
Panele kontrolne BNPL dostarczają informacji na temat współczynników konwersji, trendów w spłatach oraz zachowań klientów, pomagając sprzedawcom w udoskonalaniu strategii cenowych, produktowych i marketingowych w celu osiągnięcia lepszych wyników.
- Paypercut sprawia, że integracja z usługami BNPL jest prosta i skalowalna
Zamiast zajmować się wieloma dostawcami, Paypercut łączy Twój sklep z kilkoma opcjami BNPL za pomocą jednej, prostej integracji. Zyskujesz dostęp do dostosowanych do lokalnych warunków płatności, elastycznych warunków oraz szybszej konfiguracji, a wszystko to przy jednoczesnym zapewnieniu płynnego procesu realizacji transakcji.
Czym jest opcja „Kup teraz, zapłać później”?
„Kup teraz, zapłać później” to opcja płatności, która pozwala klientom na natychmiastowy zakup produktów i rozłożenie płatności na mniejsze, ustalone raty.
Może to być dla Ciebie skuteczne narzędzie do zwiększenia sprzedaży, poprawy współczynników konwersji oraz pozyskania nowych klientów, którzy preferują elastyczne opcje płatności.
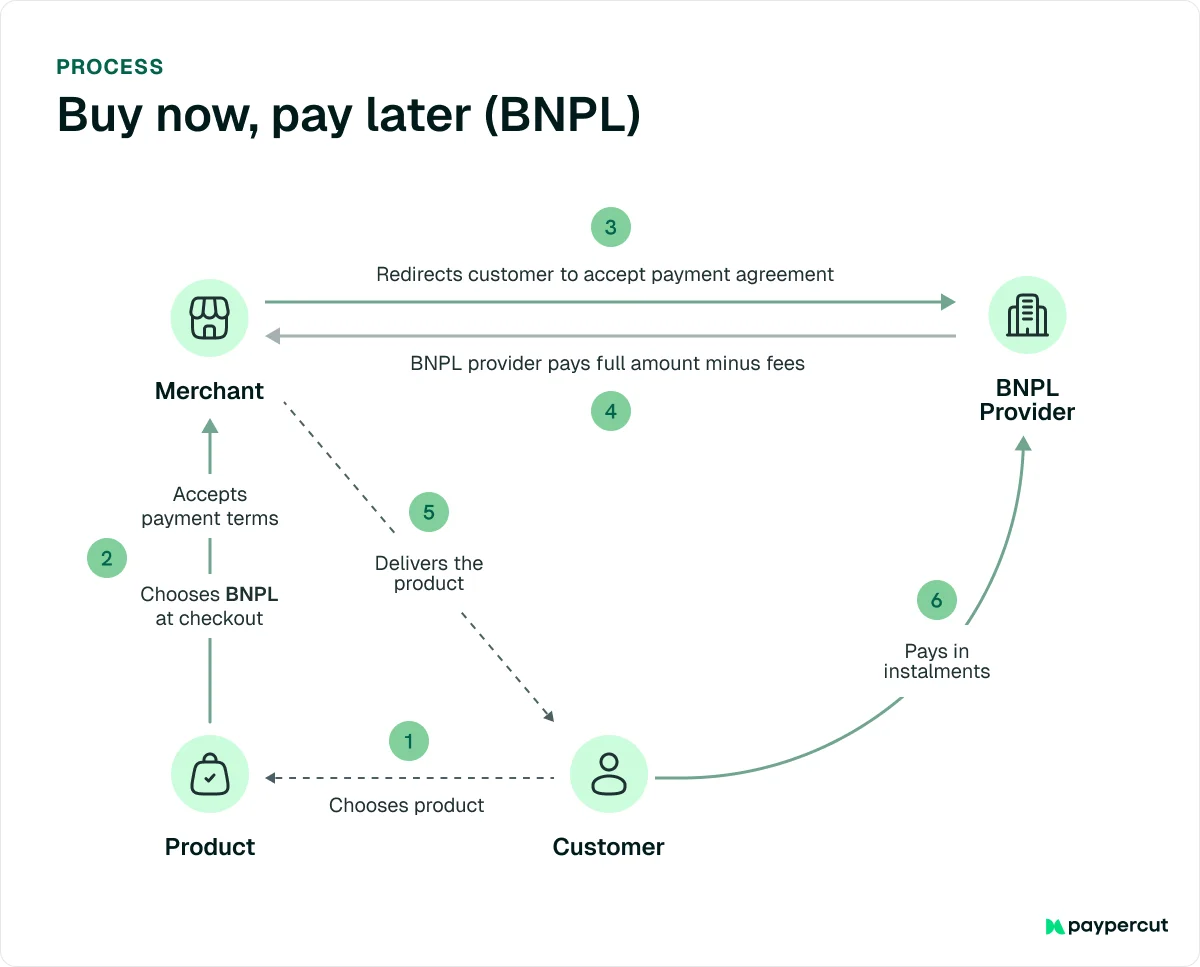
Sprzedawcy zyskują na tym, otrzymując z góry pełną kwotę od dostawcy usług BNPL, podczas gdy dostawca przejmuje ryzyko związane ze spłatą i pobiera raty od klienta w miarę upływu czasu.
Jak działa opcja „Kup teraz, zapłać później”?
Akceptowanie płatności typu „kup teraz, zapłać później” (BNPL) to prosty proces, który można bez problemu zintegrować z większością platform handlowych i systemów realizacji transakcji. Oto, jak to zazwyczaj wygląda:
1. Zarejestruj się u dostawcy usług BNPL – Na początek załóż konto u dostawcy usług BNPL. Niektórzy dostawcy mogą pobierać niewielką opłatę rejestracyjną lub opłatę za uruchomienie konta podczas rejestracji.
2. Włącz opcję BNPL do procesu realizacji transakcji online – jako sprzedawca dodajesz opcję BNPL jako metodę płatności na stronie realizacji transakcji w swojej witrynie, obok istniejących metod, takich jak karty kredytowe czy portfele elektroniczne. Dzięki temu klienci zyskują możliwość rozłożenia płatności na raty bez konieczności opuszczania strony sklepu.
3. Proces weryfikacji klienta – Gdy klient wybiera opcję „kup teraz, zapłać później” (BNPL), dostawca przeprowadza szybką, nieformalną weryfikację zdolności kredytowej w celu potwierdzenia kwalifikowalności i zapobiegania oszustwom. Trwa to zazwyczaj zaledwie kilka sekund i nie ma wpływu na ocenę kredytową klienta.
4. Klient finalizuje zakup – Po zatwierdzeniu klient zostaje przekierowany z powrotem na stronę płatności, aby potwierdzić szczegóły zamówienia, takie jak dane dotyczące wysyłki, i sfinalizować transakcję.
5. Otrzymujesz płatność – Po sfinalizowaniu transakcji otrzymujesz od dostawcy usługi BNPL pełną kwotę transakcji z góry. W zależności od warunków dostawcy może wystąpić niewielkie opóźnienie przed zaksięgowaniem środków.
6. Operator BNPL zarządza spłatami – Od tego momentu operator BNPL przejmuje kontrolę, zarządzając ratami klienta i bezpośrednio zajmując się wszelkimi zaległymi lub opóźnionymi płatnościami.
5 korzyści z opcji „Kup teraz, zapłać później” dla sprzedawców
Oferowanie opcji BNPL może przynieść sprzedawcom znaczące korzyści, wykraczające poza zwykłe zwiększenie elastyczności płatności dla klientów. Oto niektóre z najważniejszych zalet:
1. Wzrost sprzedaży i średniej wartości zamówienia
Gdy klienci mają możliwość rozłożenia płatności na raty, chętniej finalizują zakup, zwłaszcza w przypadku droższych produktów, które mogą wydawać się zbyt kosztowne
Ta dodatkowa elastyczność nie tylko ogranicza liczbę porzuconych koszyków, ale także zachęca klientów do większych wydatków.

W rzeczywistości sprzedawcy oferujący opcje BNPL odnotowują średnio 20% do 30% wzrost całkowitej sprzedaży.
💡 Przykład: Allegro
Allegro, największa platforma handlowa w Europie Środkowej i Wschodniej, postawiła sobie za cel zwiększenie elastyczności zakupów oraz poprawę wskaźników finalizacji transakcji.
Do 2024 roku z usługi „kup teraz, zapłać później” – Allegro Pay – skorzystało ponad 2,2 mln użytkowników; w ramach tej usługi udzielono kredytów o wartości 10,8 mld zł, a wartość brutto transakcji (GMV) wyniosła 16,5 mld zł.
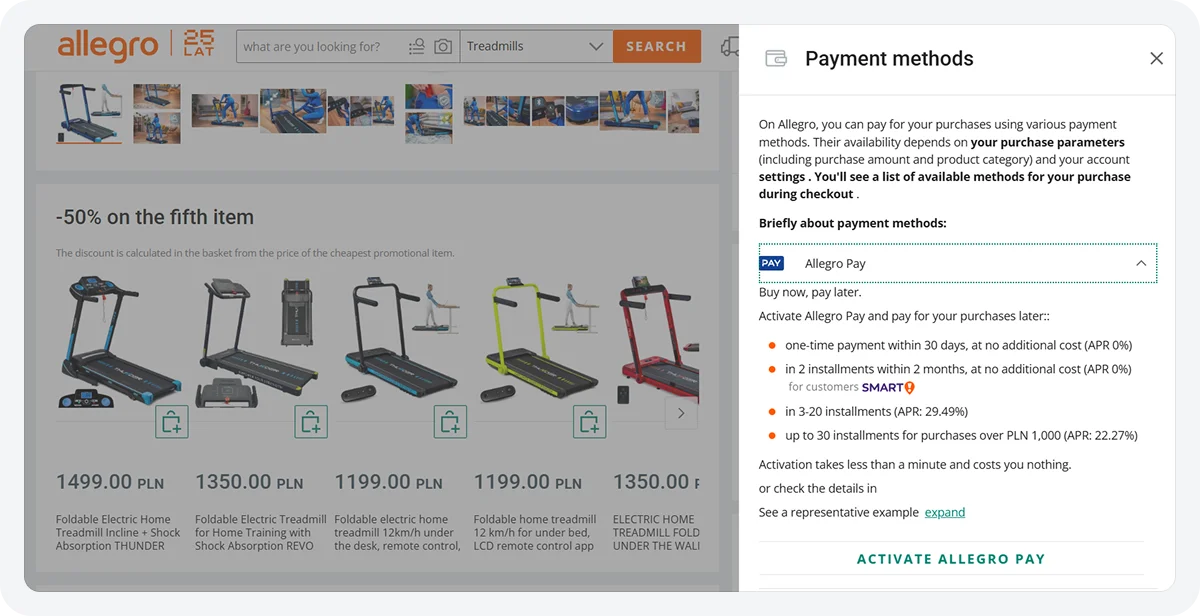
Aby ocenić wpływ tej usługi, firma Allegro przeprowadziła wewnętrzne testy porównawcze, w których zestawiono klientów mających dostęp do usługi BNPL z tymi, którzy takiego dostępu nie mieli. Wyniki wykazały, że użytkownicy usługi BNPL wygenerowali o około 35% większą wartość GMV niż grupa kontrolna.
2. Lojalność klientów
Elastyczne opcje płatności pomagają również budować silniejsze i trwalsze relacje z klientami. Klienci, którzy wiedzą, że mogą zapłacić w sposób dostosowany do ich budżetu, chętniej powrócą, aby dokonać kolejnych zakupów, i polecą Twoją firmę innym.
Oferowanie opcji „kup teraz, zapłać później” może również wyróżnić Cię na tle konkurencji. Gdy klienci porównują podobne produkty na dwóch stronach internetowych, elastyczna opcja płatności może okazać się czynnikiem decydującym, który zapewni Ci sprzedaż i lojalność klientów.
💡 Wskazówki dotyczące budowania lojalności klientów dzięki BNPL
- Przedstawiaj usługę „kup teraz, zapłać później” jako korzyść dla klientów – zaprezentuj ją jako wygodne rozwiązanie, a nie tylko jako metodę płatności. Podkreśl, w jaki sposób ułatwia ona klientom robienie zakupów i zapewnia im większą elastyczność.
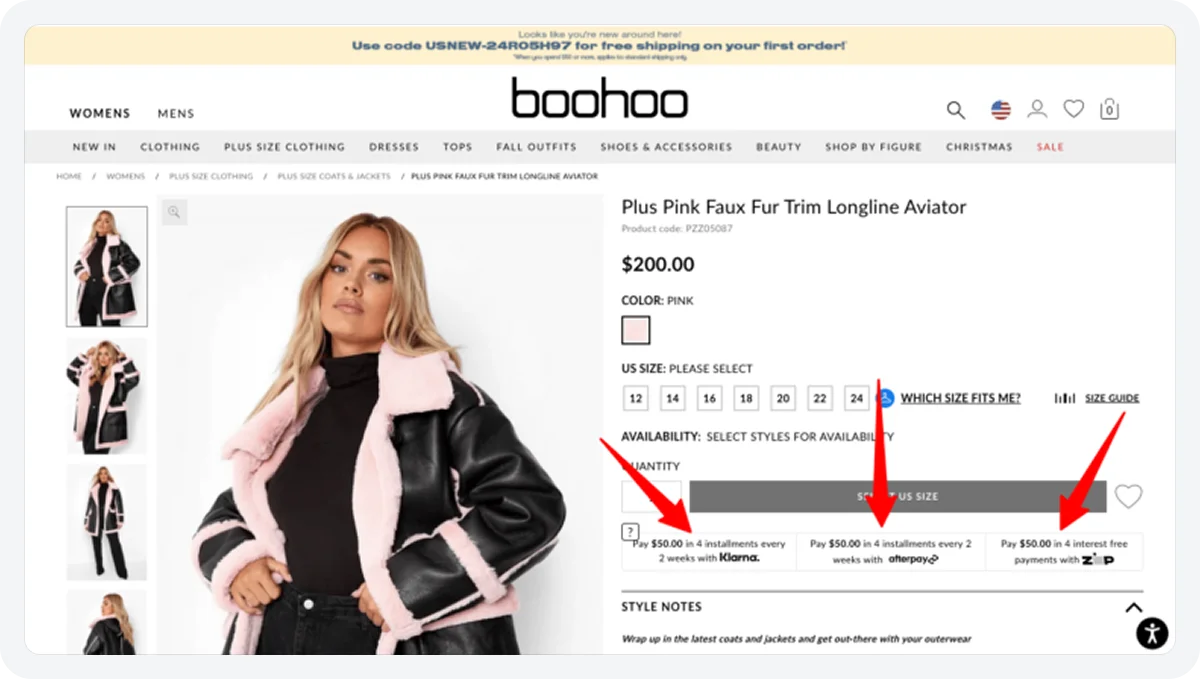
- Zaprezentuj opcję BNPL na wczesnym etapie procesu zakupowego – umieść informacje o BNPL na stronach produktów i w reklamach, aby klienci od razu wiedzieli, że dostępne są elastyczne opcje płatności.
- Zainteresuj ponownie użytkowników usług BNPL dzięki spersonalizowanym wiadomościom – wysyłaj dostosowane do potrzeb przypomnienia lub oferty, aby zachęcić do ponownych zakupów i sprawić, by Twoja marka pozostała w pamięci klientów.
- Zintegruj usługę BNPL ze swoim programem lojalnościowym – umożliw klientom korzystającym z BNPL gromadzenie punktów lub nagród, podkreślając w ten sposób, że każdy zakup, niezależnie od sposobu płatności, wnosi dodatkową wartość.
3. Przyciągnąć uwagę młodszych klientów
Młodsi klienci, a zwłaszcza przedstawiciele pokolenia millenialsów i pokolenia Z, masowo korzystają z opcji „Kup teraz, zapłać później”.
Ponieważ młodsi konsumenci częściej robią zakupy w Internecie, mają mniejsze oszczędności i rzadziej korzystają z kart kredytowych, oferowanie elastycznych opcji płatności pomaga dotrzeć do tej cennej grupy i zwiększa prawdopodobieństwo, że wybiorą właśnie Twoją markę.
💡 Przykład: PayPo (Polska)
PayPo, wiodąca polska platforma typu „Kup teraz, zapłać później”, cieszy się szczególną popularnością wśród młodszych klientów, dla których urządzenia mobilne są podstawowym narzędziem zakupowym.
Z raportu Instytutu Badawczego CASE z 2023 r. wynika, że 75% użytkowników BNPL w Polsce ma mniej niż 44 lata, a 64% nie posiada karty kredytowej.
Dane branżowe wskazują również, że opcja „kup teraz, zapłać później” jest najczęściej wykorzystywana przy zakupach odzieży i sprzętu elektronicznego, które cieszą się szczególną popularnością wśród młodszych konsumentów internetowych.
4. Mniejsze ryzyko obciążeń zwrotnych i oszustw
Współpraca z dostawcą usług BNPL pomaga chronić Twoją firmę przed kosztownymi obciążeniami zwrotnymi i oszustwami.
Ponieważ Twój partner BNPL zajmuje się finansowaniem, obsługą płatności i weryfikacją zdolności kredytowej, to często to on ponosi ryzyko kredytowe i ryzyko oszustwa związane z każdą transakcją, dzięki czemu możesz skupić się na sprzedaży, a nie na sporach.
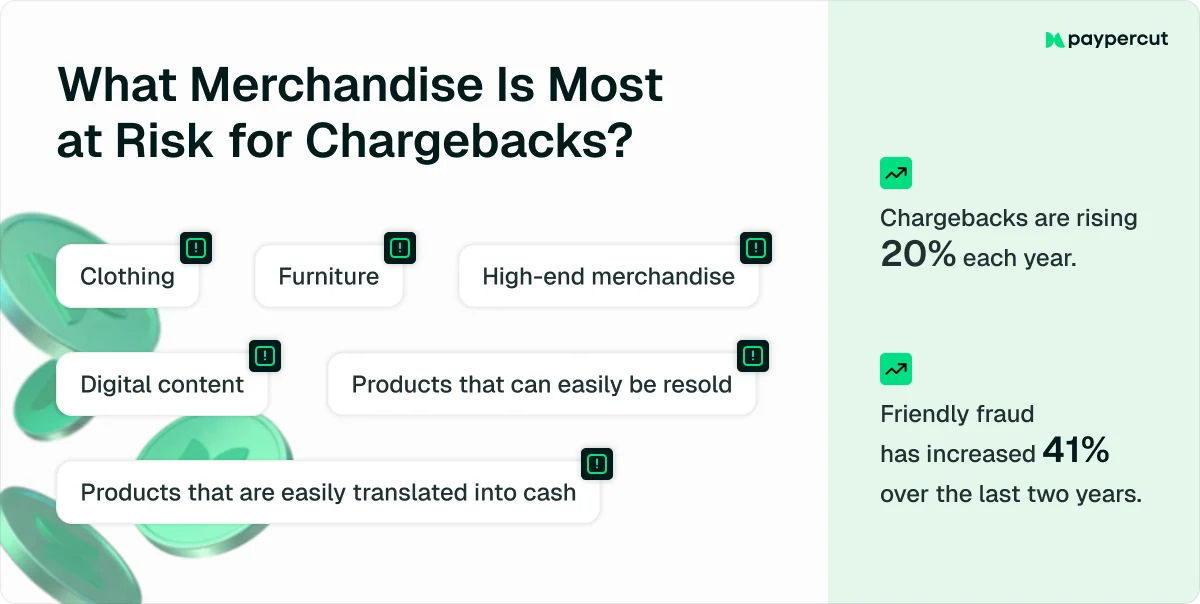
Przenosząc tę odpowiedzialność na dostawcę usług BNPL, zyskujesz pewność, że transakcje są sprawdzane, weryfikowane i bezpiecznie przetwarzane w tle.
Należy jednak pamiętać, że nadal ważne jest, aby współpracować z zaufanym i bezpiecznym dostawcą. Zanim dokonasz wyboru, upewnij się, że:
- Zapoznaj się z niezależnymi raportami i recenzjami – zwróć uwagę na dane dotyczące wydajności, certyfikaty bezpieczeństwa oraz opinie klientów na temat niezawodności dostawcy i skuteczności jego systemów zapobiegania oszustwom.
- Oceń stosowane przez nich technologie zapobiegania oszustwom – upewnij się, że korzystają z zaawansowanych narzędzi do oceny ryzyka, szyfrowania oraz wykrywania oszustw w czasie rzeczywistym.
- Sprawdź zgodność z przepisami – upewnij się, że Twój dostawca przestrzega lokalnych i unijnych przepisów finansowych oraz norm dotyczących ochrony danych.
5. Lepsze analizy konwersji i wnioski
Większość dostawców usług BNPL oferuje rozbudowane panele kontrolne i analizy w czasie rzeczywistym, które dostarczają cennych informacji na temat zachowań zakupowych klientów, w tym takich wskaźników jak średnia wartość zamówienia (AOV), trendy w spłatach oraz współczynniki konwersji.
Te informacje pomogą Ci:
- Określ, które produkty cieszą się największą popularnością wśród użytkowników usług BNPL.
- Zrozumienie wartości klienta w całym okresie współpracy (LTV) oraz zachowań związanych z ponownymi zakupami.
- Udoskonal strategie marketingowe i zoptymalizuj proces realizacji transakcji, aby zwiększyć współczynnik konwersji.
Solidny dostawca usług BNPL powinien dostarczać praktyczne informacje dotyczące kluczowych obszarów działalności:
| Obszar analiz | Co można monitorować | Dlaczego to ma znaczenie |
|---|---|---|
| Zachowania klientów | Wskaźnik popularności usług BNPL – użytkownicy powracający a nowi użytkownicy | Zidentyfikuj lojalnych klientów korzystających z opcji „kup teraz, zapłać później” (BNPL) i skutecznie kieruj do nich swoje działania |
| Wyniki sprzedaży | Średnia wartość koszyka (AOV), współczynnik konwersji i liczba sfinalizowanych transakcji | Zobacz, jak BNPL przyczynia się do wzrostu sprzedaży i zmniejsza liczbę porzuconych koszyków |
| Informacje o produkcie | Najpopularniejsze produkty i kategorie pod względem wykorzystania usługi BNPL | Należy skoncentrować promocje na produktach, które cieszą się największym zainteresowaniem w ramach modelu BNPL |
| Tendencje w zakresie spłat | Płatności terminowe a opóźnione – wzorce ryzyka | Monitorowanie terminowości spłat oraz wyników partnerów |
| Wpływ działań marketingowych | Przypisanie kanałów i zaangażowanie w usługę BNPL według źródła | Zoptymalizuj wydatki na reklamę i wyeksponuj usługę BNPL w kanałach o najwyższym współczynniku konwersji |
O czym powinni pamiętać sprzedawcy, oferując usługę „kup teraz, zapłać później”
Chociaż programy typu „kup teraz, zapłać później” mogą zwiększyć sprzedaż i przyciągnąć nowych klientów, ważne jest – zwłaszcza w przypadku małych lub rozwijających się firm – aby wyjść poza same korzyści i zrozumieć potencjalne wady oraz sposoby radzenia sobie z nimi.
Warto zwrócić uwagę na:
1. Opłaty transakcyjne
Dostawcy usług typu „kup teraz, zapłać później” pobierają od sprzedawców opłatę za każdą transakcję,wynoszącą zazwyczajod 3% do 6%, co stanowi kwotę wyższą niż standardowe opłaty za obsługę kart kredytowych.
- W przypadku przedsiębiorstw o niskiej marży wyższe opłaty mogą znacznie obniżyć rentowność.
- Z biegiem czasu nawet niewielkie różnice w kosztach transakcyjnych mogą mieć znaczący wpływ na wyniki finansowe.
💡 Jak sobie z tym poradzić
- Dokładnie porównaj dostawców: przed wyborem partnera oferującego usługę „kup teraz, zapłać później” zapoznaj się z cennikiem, terminami rozliczeń i warunkami umowy.
- Negocjuj stawki: Wielu dostawców jest skłonnych dostosować ceny do indywidualnych potrzeb, jeśli wolumen transakcji jest duży lub rośnie.
- Ustal minimalne progi zakupowe: stosuj opcję „kup teraz, zapłać później” tylko w przypadku zamówień powyżej określonej wartości, aby mieć pewność, że opłaty się opłacają.
- Uwzględnij opłaty w cenach: Nieznacznie dostosuj ceny produktów lub koszty wysyłki, aby zrównoważyć dodatkowe koszty.
2. Wyższy wskaźnik zwrotów w przypadku zakupów pod wpływem impulsu
Dzięki BNPL klienci mogą bez większego wahania kliknąć przycisk „Kup”, co może również skutkować większą liczbą zwrotów. Każdy zwrot wpływa na marże zysku, zwłaszcza że opłaty za BNPL zazwyczaj nie podlegają zwrotowi po zrealizowaniu transakcji.
💡 Jak sobie z tym poradzić
- Wyraźnie przedstaw zasady zwrotów: upewnij się, że klienci zapoznają się z warunkami zwrotów przed dokonaniem zakupu.
- Zachęcaj do przemyślanych zakupów: korzystaj z funkcji takich jak „zapisz na później” lub szczegółowych informacji o produkcie, aby ograniczyć impulsywne decyzje.
- Śledź dane dotyczące zwrotów: ustal, które produkty lub promocje generują najwięcej zwrotów w ramach usług BNPL, i odpowiednio dostosuj swoją strategię.
- Wprowadź środki zabezpieczające: rozważ oferowanie opcji „kup teraz, zapłać później” wyłącznie w przypadku produktów o niskim wskaźniku zwrotów lub wyższych marżach zysku.
3. Wyzwania związane z integracją i funkcjonowaniem
Wprowadzenie opcji „kup teraz, zapłać później” (BNPL) do procesu realizacji transakcji nie zawsze jest szybkim i prostym procesem. W zależności od platformy e-commerce, bramki płatniczej i systemów wewnętrznych mogą pojawić się problemy techniczne, trudności z uzgodnieniem transakcji lub opóźnienia w realizacji zamówień, których rozwiązanie wymaga czasu.
💡 Jak sobie z tym poradzić
- Przeprowadź test przed uruchomieniem: przetestuj usługę BNPL na niewielkiej gamie produktów lub ograniczonej grupie odbiorców, aby wykryć ewentualne usterki w procesie realizacji transakcji, luki w śledzeniu zamówień lub opóźnienia w przetwarzaniu przed pełnym wdrożeniem.
- Ściśle współpracuj ze swoim dostawcą: ustal, w jaki sposób obsługiwane są zwroty kosztów, obciążenia zwrotne i wypłaty, aby Twoje działy finansowy i obsługi klienta mogły szybko reagować w razie pojawienia się problemów.
- Zintegruj system BNPL z istniejącymi systemami: zadbaj o to, by dane z systemu BNPL płynnie trafiały do narzędzi do zarządzania zapasami, księgowości i CRM, co pozwoli zachować dokładność danych i ograniczyć do minimum prace ręczne.
- Zbieraj opinie klientów: W ciągu pierwszych kilku miesięcy uważnie słuchaj, co klienci mówią o swoich doświadczeniach z usługą BNPL – drobne poprawki dotyczące użyteczności mogą zapobiec poważniejszym problemom przy finalizacji transakcji w przyszłości.
Korzystaj z usług wielu dostawców usług BNPL za pośrednictwem jednej platformy
Chociaż wdrożenie opcji „Kup teraz, zapłać później” może być dobrym posunięciem dla każdego sprzedawcy, obsługa wielu dostawców i integracji w różnych regionach często powoduje niepotrzebne komplikacje.
To, co zaczyna się jako prosty sposób na zwiększenie sprzedaży, może szybko przerodzić się w gąszcz umów, wtyczek i opłat, które pochłaniają czas i uwagę.
To właśnie tam wkracza wkracza do akcji.
Jako pierwszy agregator usług BNPL w Europie Środkowej i Wschodniej, Paypercut umożliwia oferowanie kart, portfeli cyfrowych oraz usług BNPL za pośrednictwem jednej integracji.
Rozwiązanie to łączy Twój sklep jednocześnie z wieloma lokalnymi i globalnymi dostawcami, upraszcza rozliczenia oraz ułatwia rozwijanie działalności poza granicami kraju
W jaki sposób Paypercut może Ci pomóc:
🢢 Jedna integracja, wiele opcji BNPL – natychmiastowe połączenie z kilkoma dostawcami usług BNPL za pośrednictwem jednego interfejsu API lub wtyczki, co zwiększa wskaźniki akceptacji i zapewnia klientom większą elastyczność.
🢢 Lokalne płatności i rozliczenia – Prowadź działalność bez przeszkód w Bułgarii, Grecji, Rumunii, Czechach i innych krajach, korzystając z rozliczeń w walucie lokalnej, aby ograniczyć ryzyko walutowe.
🢢 Brak zobowiązań, model płatności zgodnie z rzeczywistym zużyciem – bez opłat instalacyjnych i umów, płacisz jedynie niewielki procent od każdej transakcji.
🢢 Opcje BNPL finansowane przez sprzedawców – oferuj płatności ratalne nawet na rynkach, na których nie ma lokalnych dostawców, zachowując przy tym pełną kontrolę nad ryzykiem i procesem zatwierdzania.
🟢 Możliwości zarobkowe dla partnerów – Zarabiaj, pozyskując nowych sprzedawców w ramach programu partnerskiego Paypercut.
🢐 Elastyczne opcje płatności – obsługuj płatności kartą, Apple Pay, Google Pay, cykliczne rozliczenia oraz BNPL – wszystko na jednej platformie.
🢐 Wsparcie techniczne i prosta konfiguracja – skorzystaj z indywidualnej pomocy przy wdrażaniu, intuicyjnych pulpitów nawigacyjnych oraz wtyczek dla WooCommerce, OpenCart i Shopify.
Zarejestruj się już dziś i przekonaj się, jak Paypercut może pomóc Ci w oferowaniu inteligentniejszych i bardziej elastycznych metod płatności, które zwiększają sprzedaż i upraszczają proces realizacji transakcji.