
Jeśli przeglądasz stronę Viva.com i zastanawiasz się, co jeszcze jest dostępne na rynku, szczera odpowiedź brzmi: podstawowa stawka za transakcję kartą rzadko jest tym, co skłania sprzedawców do podjęcia decyzji.
Najważniejsze dla nich jest to, gdzie trafią pieniądze, jakie lokalne metody płatności i opcje ratalne mogą zaoferować oraz co stanie się z ich strukturą organizacyjną, gdy zaczną sprzedawać poza Grecją.
Oto porównanie tych trzech aspektów w przypadku poszczególnych opcji.
Najważniejsze wnioski
- Porównaj całkowity koszt, a nie tylko podaną stawkę transakcyjną.
- Sprawdź, czy wypłaty trafiają do dostawcy usług czy na Twoje obecne konto bankowe.
- Wśród alternatywnych rozwiązań znajdują się Revolut Business, myPOS, Worldline, Everypay, Paypercut, Stripe, Mollie i Adyen, oferujące trzy różne modele działania.
- Przed zmianą dostawcy upewnij się, że obsługuje on płatności ratalne kartą Greek.
Alternatywy dla portfela Viva, pogrupowane według modeli
Platformy z wbudowanym kontem działają na zasadzie serwisu Viva.com: akceptacja płatności, stan konta, numer IBAN i karta w jednym produkcie. Minusem jest konieczność uzgadniania stanu jeszcze jednego konta, jeśli dotychczasowy bank pozostaje Twoim głównym. Opłaty za plan i przelewy są różne, więc należy je sprawdzać indywidualnie.
Greckie banki i lokalni operatorzy akceptujący karty to sprawdzone od dawna rozwiązanie. Worldline Greece oferuje sklepom internetowym możliwość rozłożenia płatności na maksymalnie 48 nieoprocentowanych rat oraz dynamiczną konwersję walut dla posiadaczy kart spoza strefy euro, natomiast firma Everypay, posiadająca licencję Banku Grecji, twierdzi, że obsługuje ponad 700 akceptantów i oferuje lokalnemu ekosystemowi bankowemu swoje usługi akceptacyjne w ramach modelu „white label”.
Ważną rolę odgrywa tu również lokalna struktura metod płatności, ponieważ greccy klienci nadal oczekują dostępu do różnych sposobów rozliczeń. W ramach tej grupy różnice dotyczą czasu rejestracji, tego, czy ceny są podawane na żądanie, a nie publikowane, oraz zakresu dostępnych funkcji samoobsługi.
Europejskie platformy dokonują wypłat na konto bankowe, z którego już korzystasz. Usługodawca może nadal prowadzić wewnętrzne saldo rozliczeniowe, ale nie musisz koniecznie posiadać oddzielnego konta bieżącego i samodzielnie przelewać z niego środków.
Zazwyczaj oferują one połączenie rozwiązań typu „hosted checkout” lub „embedded checkout”, interfejsów API oraz wtyczek, podczas gdy trendy w zakresie płatności w całej Europie są w coraz większym stopniu kształtowane przez portfele elektroniczne, płatności natychmiastowe oraz rozwiązania typu „embedded checkout”.
Co jeszcze warto porównać oprócz opłaty
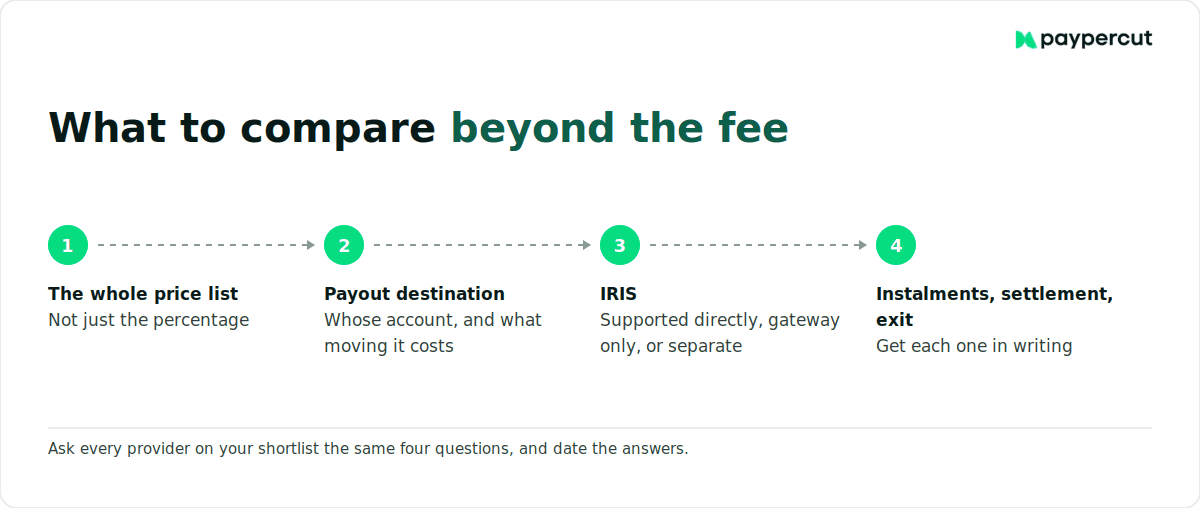
1. Cały cennik, a nie procent
Zgodnie z opublikowanym cennikiem serwisu Viva.com opłaty za transakcje kartami konsumenckimi krajowymi i z EOG wynoszą 2,19% + 0,24 €, natomiast w przypadku kart firmowych, brytyjskich i międzynarodowych obowiązuje model Interchange++ oraz dodatkowa opłata w wysokości 0,40%, jeśli karta została wydana poza EOG. Poniżej znajdują się pozycje, które decydują o miesięcznej kwocie całkowitej:
- Dodatkowa opłata w wysokości 0,35%, która może mieć zastosowanie w przypadku niektórych oficjalnych wtyczek do handlu elektronicznego
- 0,03 euro za każdą próbę uwierzytelnienia w systemie 3-D Secure
- Zwroty kosztów w wysokości opłat za obsługę płatności powiększonych o 0,30 €, anulowanie rezerwacji bezpłatne
- 20 euro za przegraną sprawę
- Plany taryfowe dla handlu elektronicznego, od planu „Zero” za 0,00 €, z minimalną opłatą miesięczną w wysokości 4,99 €, aż do 19,99 € miesięcznie
- Poziomy wsparcia z oddzielnymi cenami: czat z AI – bezpłatny, czat z konsultantem – 4,99 € miesięcznie, czat, rozmowy telefoniczne i wideorozmowy – 19,99 € miesięcznie
Nic z tego nie jest ukrywane, a opublikowanie tych informacji to coś, czego nie są w stanie zapewnić liczne inne rozwiązania. Jednak w przypadku sklepu opartego na wtyczkach, korzystającego z płatnego pakietu wsparcia, całkowity koszt to nie tylko 2,19% + 0,24 €.
Co należy zrobić: weź liczbę zamówień z ostatniego miesiąca, średnią wartość koszyka, wskaźnik zwrotów oraz udział kart zagranicznych i firmowych, a następnie porównaj te dane z pełną ofertą każdego dostawcy. Jeśli dostawca nie chce wspólnie z tobą przeanalizować tych danych, to już coś ci to mówi.
Weź pod uwagę liczbę zamówień z ostatniego miesiąca, średnią wartość koszyka, wskaźnik zwrotów oraz udział kart zagranicznych i firmowych, a następnie porównaj te dane z pełną ofertą każdego dostawcy. Jeśli dostawca nie zechce przeanalizować tych danych razem z tobą, to już coś ci to mówi.
2. Gdzie trafiają pieniądze i ile kosztuje ich transfer
W serwisie Viva.com rozliczenie następuje w czasie rzeczywistym na Twoim koncie Viva.com. Dalsze przekazywanie środków stanowi oddzielną usługę podlegającą opłacie: wychodzące przelewy SEPA są wycenione na 0,80 €, przy czym w ramach każdego planu przewidziano ograniczoną liczbę takich przelewów, natomiast grecki numer IBAN z nieograniczoną liczbą bezpłatnych przelewów przychodzących wiąże się z miesięczną opłatą w wysokości 10,00 € lub brakiem opłaty miesięcznej przy opłacie za każdy przelew przychodzący.
Niektórzy sprzedawcy wolą właśnie takie rozwiązanie. Natychmiastowy dostęp do środków stanowi prawdziwą zaletę, a karta biznesowa powiązana z saldem jest przydatna.
Inni uważają, że wprowadza to dodatkowy etap, za który nikt nie ponosi odpowiedzialności: saldo, które trzeba monitorować, przelew, który trzeba zainicjować, oraz drugie konto, które trzeba uzgodnić. Jest to wybór strukturalny, więc lepiej samemu o tym zdecydować, niż po prostu to przejąć.
3. IRIS
Od 1 grudnia 2025 r. akceptacja usług natychmiastowych płatności między rachunkami, takich jak IRIS, jest obowiązkowa w przypadku transakcji B2C w Grecji. Firma DIAS podaje, że w 2025 r. wolumen transakcji w ramach IRIS Commerce wzrósł o 70,8% w ujęciu rok do roku, a usługa ta jest akceptowana przez około 1,2 mln terminali POS i 70 000 sklepów internetowych.
Warunki integracji mogą się różnić, dlatego warto zapytać, w jaki sposób zapewniana jest obsługa systemu IRIS: czy platforma obsługuje go bezpośrednio, pełni rolę technicznej bramki, podczas gdy użytkownik zawiera umowę z greckim bankiem obsługującym system IRIS, czy też wymaga od użytkownika oddzielnego uruchomienia systemu IRIS.
Greckie firmy z sektora B2C nadal muszą, w razie potrzeby, korzystać z rozwiązania zgodnego z IRIS równolegle z Paypercut.
4. Raty, terminy rozliczeń i wyjście z programu
Trzy krótkie pytania – i te same trzy pytania dla każdego dostawcy z Twojej listy kandydatów.
- Raty. Jakie greckie karty, ile rat, w jakiej cenie. „Tak” pod warunkiem, że zostaną podane szczegóły, a nie po prostu „tak”. Jest to jedyna pozycja na liście dotycząca konkretnie Grecji i nie jest to rzecz oczywista.
- Rozliczenie. Dwie liczby i jeden cel: ile dni to potrwa, czy za wypłatę pobierana jest opłata oraz czy pieniądze trafią na Twoje konto bankowe, czy też na saldo, które sam przenosisz.
- Wyjście. Minimalny okres obowiązywania umowy, opłata za wcześniejsze rozwiązanie umowy oraz eksport pełnej historii transakcji. Zapytaj o to przy zawieraniu umowy.
Czy w ogóle warto rezygnować z serwisu Viva.com?
Czasami nie, i warto to jasno powiedzieć.
W skład Grupy Viva.com wchodzi Vivabank – instytucja kredytowa posiadająca licencję i podlegająca nadzorowi Banku Grecji – a J.P. Morgan posiada mniejszościowy udział w grupie. Grupa ta jawnie publikuje swoje stawki. W jednym miejscu oferuje karty, IRIS, Klarna, portfele elektroniczne, linki płatnicze oraz płatności stacjonarne, z rozliczeniem w czasie rzeczywistym na konto Viva.com, grecki numer IBAN oraz firmową kartę debetową.
W przypadku sklepu prowadzącego sprzedaż wyłącznie w Grecji, który chce korzystać z usług jednego dostawcy zarówno w przypadku sprzedaży internetowej, jak i stacjonarnej, i nie ma nic przeciwko obsłudze części swoich operacji bankowych w ramach platformy, zmiana dostawcy może nie być opłacalna.
Najczęstszymi powodami zmiany banku są wypłaty na rzecz dotychczasowego banku, inne potrzeby związane z ratami lub rozszerzenie działalności poza granice Grecji.
Zmiana bez zakłócania procesu realizacji zamówienia
Zakres prac technicznych może być stosunkowo niewielki. Należy zachować większą ostrożność w kwestiach umownych i operacyjnych.
Na obsługiwanej platformie e-commerce dodanie drugiego dostawcy może być tak proste, jak zainstalowanie i skonfigurowanie wtyczki. Niestandardowe procesy realizacji zamówień, subskrypcje i zapisane metody płatności mogą wymagać większego nakładu pracy programistów, dlatego przed oszacowaniem kosztów migracji należy sprawdzić cały przebieg procesu zamówienia i rozliczeń.
Dotyczy to również samego procesu płatności, ponieważ nawet drobne utrudnienia podczas finalizacji transakcji mogą szybko przełożyć się na spadek współczynnika konwersji.
Sekwencja o niskim ryzyku jest taka sama w obu przypadkach:
- Zintegruj nowego dostawcę i przeprowadź transakcje testowe w jego środowisku testowym, podczas gdy proces weryfikacji jest jeszcze w toku
- Jeśli Twoja infrastruktura obsługuje wielu dostawców lub routing, pozostaw dotychczasowego dostawcę w użyciu równolegle i przekieruj część rzeczywistego ruchu do nowego dostawcy
- Porównaj te dwa elementy na podstawie własnych transakcji, a nie na podstawie prezentacji sprzedażowej
- Po sprawdzeniu, że nowy proces działa, zmień ustawienia domyślne i wyeksportuj całą historię przed zamknięciem czegokolwiek
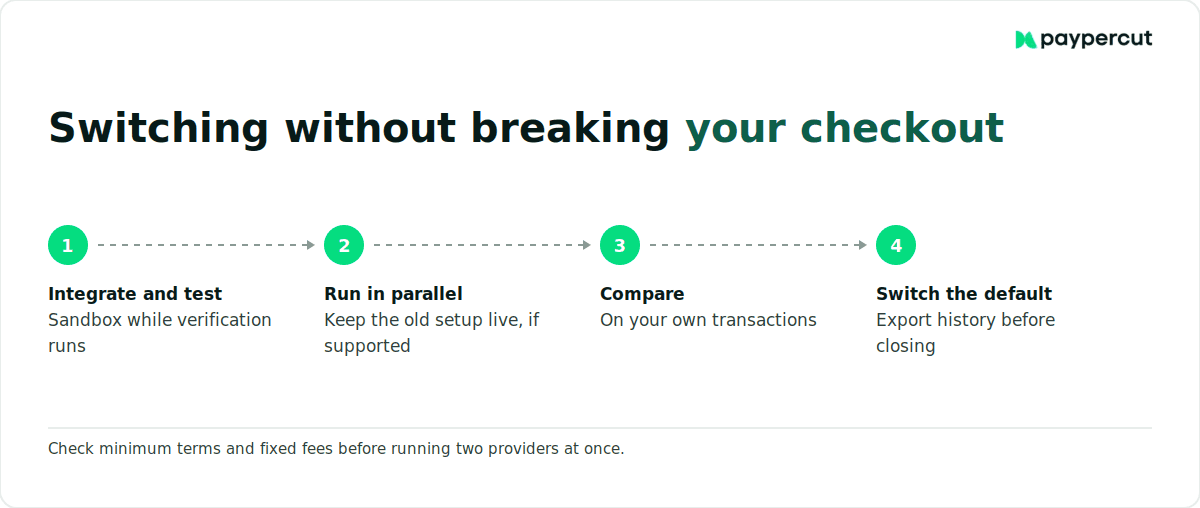
Stopniowe przechodzenie na nowy system zmniejsza ryzyko wykrycia problemów związanych z rozliczeniami lub uzgodnieniami po całkowitym wycofaniu starej konfiguracji. Najpierw sprawdź minimalne warunki i opłaty stałe, ponieważ równoległe korzystanie z usług dwóch dostawców nadal może wiązać się z kosztami.
Która alternatywa dla Viva Wallet pasuje do danego greckiego sklepu?
Prowadzisz sprzedaż wyłącznie w Grecji, głównie w postaci małych koszyków, i chcesz korzystać z usług jednego dostawcy zarówno w sklepie internetowym, jak i stacjonarnym. Pozostań przy obecnym dostawcy lub porównaj oferty dostawców z grupy „wbudowane konto”, którzy obsługują oba kanały sprzedaży w Grecji.
Płatności ratalne pozwalają na obsługę większych koszyków zakupowych. Zacznij od greckich banków i lokalnych podmiotów obsługujących transakcje kartowe. Greckie banki i lokalne podmioty obsługujące transakcje kartowe oferują obecnie najlepiej udokumentowane wsparcie dla płatności ratalnych (δόσεις) realizowanych za pomocą greckich kart.
Już teraz realizujesz wysyłki za granicę lub zaczniesz to robić w ciągu roku. Zacznij od platform europejskich. Zwróć uwagę na to, jak rozwiązanie sprawdza się na rynku drugim i trzecim, ponieważ przebudowa procesu realizacji transakcji dla każdego nowego kraju to kosztowna opcja w tym kontekście.
Jesteście sklepem tworzonym przez programistów, charakteryzującym się nietypowym przebiegiem procesów. Porównajcie Stripe i Adyen pod kątem dokumentacji i ekosystemu, a także weźcie pod uwagę, że szczegóły dotyczące Grecji trzeba będzie sprawdzić punkt po punkcie.
Jeśli dwie opcje mają zbliżone wyniki, wybierz tę, w której podano konkretne liczby. Dane liczbowe, które możesz porównać z własnymi wynikami z poprzedniego miesiąca, mają większą wartość niż przedział wartości.
Jak Paypercut wypada na tle innych rozwiązań
Paypercut to rozwiązanie stworzone z myślą o greckich sklepach, które chcą, aby procesy płatnicze pozostały proste w miarę rozszerzania działalności poza granice Grecji.
Zamiast otwierać kolejne konto bieżące u dostawcy usług płatniczych, wypłaty trafiają na konto firmowe, z którego już korzystasz. Zamiast od nowa konfigurować system płatności na każdym rynku, możesz korzystać z tej samej procedury realizacji transakcji na wszystkich obsługiwanych rynkach europejskich.
- Opublikowane stawki. 1,29% + 0,10 € w przypadku kart Visa i Mastercard dla klientów indywidualnych z EOG oraz 2,69% + 0,10 € w przypadku kart Visa i Mastercard dla klientów biznesowych z EOG oraz kart Visa i Mastercard spoza EOG. W przypadku Apple Pay i Google Pay obowiązują te same stawki jak dla kart.
- Mniej opłat związanych z transakcją. Brak opłaty aktywacyjnej, minimalnej opłaty miesięcznej ani abonamentu, opłaty za obsługę, opłaty za zgodność z PCI, miesięcznej opłaty za bramkę płatniczą ani dopłaty za transakcje międzynarodowe. Zwroty nie wiążą się z żadnymi dodatkowymi opłatami, choć pierwotna opłata transakcyjna nie podlega zwrotowi.
- Wypłaty na Twoje obecne konto bankowe. Środki z płatności trafiają na konto firmowe, z którego już korzystasz, bez konieczności otwierania dodatkowego konta bieżącego, z którego trzeba by przelewać pieniądze.
- Jedna konfiguracja dla wszystkich rynków. Korzystaj z tego samego systemu płatności online na wszystkich obsługiwanych rynkach europejskich, z możliwością rozliczeń w lokalnych walutach oraz lokalnych formach płatności na wybranych rynkach.
- Usługi BNPL w ramach jednej integracji. Dodaj wielu dostawców usług BNPL poprzez jedną konfigurację – o ile jest to możliwe i pod warunkiem uzyskania zgody dostawcy – za opłatą w wysokości 5% od każdej zatwierdzonej transakcji (opłata ryczałtowa), przy czym sprzedawca otrzymuje płatność z góry.
Jeśli bezodsetkowe raty na greckich kartach mają kluczowe znaczenie dla Twojej sprzedaży, przed zmianą upewnij się, że usługa ta jest nadal obsługiwana.
Zastrzeżenie: Ceny, opłaty, cechy produktów i dostępność, o których mowa w niniejszym artykule, zostały sprawdzone w dniu 18 września 2026 r. i mogą ulec zmianie w przyszłości. Przed podjęciem decyzji zalecamy potwierdzenie aktualnych cen i warunków bezpośrednio u poszczególnych dostawców.
Skonfiguruj płatności, które będą Ci towarzyszyć na kolejnym rynku
Zarejestruj się online, korzystając z w pełni cyfrowego procesu rejestracji, i twórz w środowisku testowym, podczas gdy trwa weryfikacja Twojego konta.
Najczęściej zadawane pytania
Co warto porównać między aplikacją Viva Wallet a innymi dostawcami usług płatniczych w Grecji?
Porównaj pełny cennik, a nie tylko stawkę podaną w nagłówku, a następnie porównaj model operacyjny. Zsumuj opłaty za plany, dopłaty za wtyczki, opłaty za 3-D Secure, koszty zwrotów i obciążeń zwrotnych oraz wszelkie opłaty za przelewy, porównując je z własnymi wydatkami z ostatniego miesiąca. Następnie zapytaj, gdzie następuje rozliczenie, jak obsługiwany jest system IRIS, czy obsługiwane są raty przy płatnościach kartami greckimi oraz co stanie się z konfiguracją, jeśli zaczniesz prowadzić sprzedaż poza Grecją.
Czy rezygnacja z Viva Wallet jest skomplikowana dla istniejącego sklepu internetowego?
Prace techniczne mogą być niewielkie. W przypadku obsługiwanej platformy e-commerce może to oznaczać zainstalowanie i skonfigurowanie wtyczki; niestandardowe procesy realizacji transakcji, subskrypcje i zapisane metody płatności wymagają więcej czasu programisty. Najwięcej problemów wynika z warunków umowy, dlatego przed podjęciem decyzji należy sprawdzić minimalny okres obowiązywania umowy, opłaty za wcześniejsze rozwiązanie umowy oraz możliwość eksportu danych. Najbezpieczniejszym rozwiązaniem jest równoległe korzystanie z usług obu dostawców przez krótki okres, a następnie zmiana domyślnego dostawcy po sprawdzeniu, że nowy proces działa prawidłowo.
Czy alternatywni dostawcy usług płatniczych obsługują te same lokalne greckie metody płatności, co Viva Wallet?
Nie dzieje się to automatycznie i właśnie to należy przede wszystkim sprawdzić. Karty stanowią podstawę; obsługa portfeli elektronicznych, takich jak Apple Pay i Google Pay, nadal wymaga weryfikacji ze strony dostawcy oraz odpowiedniej integracji. W przypadku sprzedaży B2C w Grecji wymagana jest akceptacja IRIS, a warunki integracji różnią się w zależności od dostawcy, dlatego należy zapytać każdego z nich, czy obsługuje IRIS bezpośrednio, pełni rolę bramki płatniczej w ramach umowy z greckim bankiem obsługującym IRIS, czy też pozostawia klientowi samodzielne zarządzanie tym systemem. Największe różnice dotyczą nieoprocentowanych rat przy płatnościach greckimi kartami, a najjaśniejsze warunki oferują greckie banki i lokalni akceptanci.
Jak zazwyczaj wypadają opłaty w serwisie Viva Wallet na tle innych dostawców?
Viva.com publikuje swoje stawki, co umożliwia porównanie: opłaty za krajowe karty konsumenckie oraz karty z krajów EOG obsługiwane online wynoszą 2,19% + 0,24 €, natomiast w przypadku kart firmowych i kart spoza EOG obowiązuje model Interchange++. Banki obsługujące transakcje zazwyczaj podają stawki indywidualnie, więc często nie da się ich oszacować wyłącznie na podstawie publicznie dostępnych cenników. Niektóre europejskie platformy publikują standardowe stawki za transakcje kartowe, podczas gdy inne ustalają je w zależności od profilu akceptanta. Należy porównywać całkowity koszt na jedno średnie zamówienie, a nie wartości procentowe.
Na co należy zwrócić uwagę w kwestii szybkości rozliczeń, porównując alternatywy dla Viva Wallet?
Poproś na piśmie o podanie standardowego harmonogramu w postaci liczby dni. Następnie zadaj dwa dodatkowe pytania: czy sama wypłata wiąże się z opłatą oraz czy pieniądze trafiają bezpośrednio na Twoje firmowe konto bankowe, czy też na saldo, z którego musisz je samodzielnie przelać. Miejsce docelowe ma równie duże znaczenie jak szybkość, ponieważ saldo przechowywane przez dostawcę wymaga dodatkowego etapu uzgadniania, którego nie ma w przypadku bezpośredniej wypłaty.