
Jeśli szukasz alternatywy dla ePay w Bułgarii, nie zaczynaj od opłat transakcyjnych. Zacznij od tego, co faktycznie chcesz zmienić.
ePay.bg obsługuje zarówno płatności z konta za pośrednictwem profilu ePay lub Microaccount, jak i bezpośrednie płatności kartą za pośrednictwem ePay World. Oznacza to, że całkowita zmiana systemu nie zawsze jest najlepszym rozwiązaniem.
Dla wielu sklepów internetowych bardziej przydatne jest porównanie serwisu ePay World z innymi metodami przyjmowania płatności kartą, przy jednoczesnym zachowaniu dostępności ePay dla klientów, którzy już korzystają z metod opartych na kontach.
Najważniejsze wnioski
- ePay.bg obsługuje dwie różne funkcje: płatności od klientów posiadających konto ePay oraz zwykłe płatności kartą za pośrednictwem ePay World.
- W przypadku płatności za pośrednictwem Profile, Microaccount i B-Pay firma ePay pobiera opłatę w wysokości 1%, przy czym minimalna kwota opłaty wynosi 0,10 €, natomiast klienci mogą ponosić oddzielną opłatę.
- Głównymi alternatywami są Paypercut, myPOS, Stripe oraz wirtualny terminal płatniczy oferowany przez bank.
- Większość sklepów musi jedynie zmienić sposób obsługi kart, a nie całą konfigurację.
- Możesz korzystać z usług drugiego dostawcy równolegle z ePay.bg i podjąć decyzję dopiero po sprawdzeniu, z jakich metod płatności korzystają klienci.
Czym właściwie jest ePay.bg
Serwis ePay.bg został uruchomiony w 1999 roku i jest obsługiwany przez spółkę Ipay AD. Usługi płatnicze podlegające regulacjom są świadczone przez EasyPay AD, instytucję pieniądza elektronicznego posiadającą licencję Bułgarskiego Banku Narodowego, a „Microaccount” to instrument płatniczy EasyPay otwierany za pośrednictwem strony ePay.bg. System posiada status dostawcy usług poziomu 1 i, jak podaje, od 2007 roku posiada najwyższy certyfikat bezpieczeństwa Visa i Mastercard.
Ma to dla Ciebie znaczenie ze względu na nawyk, który się za tym kryje. Usługi konsumenckie tej firmy obejmują codzienne płatności, takie jak rachunki za media, mandaty drogowe, podatki i przelewy, a także doładowywanie konta Microaccount gotówką w punkcie EasyPay oraz dokonywanie płatności w bankomacie za pośrednictwem B-Pay.
Dzięki temu, jako sprzedawca, zyskujesz szereg możliwości otrzymywania płatności od osób korzystających z tego systemu:
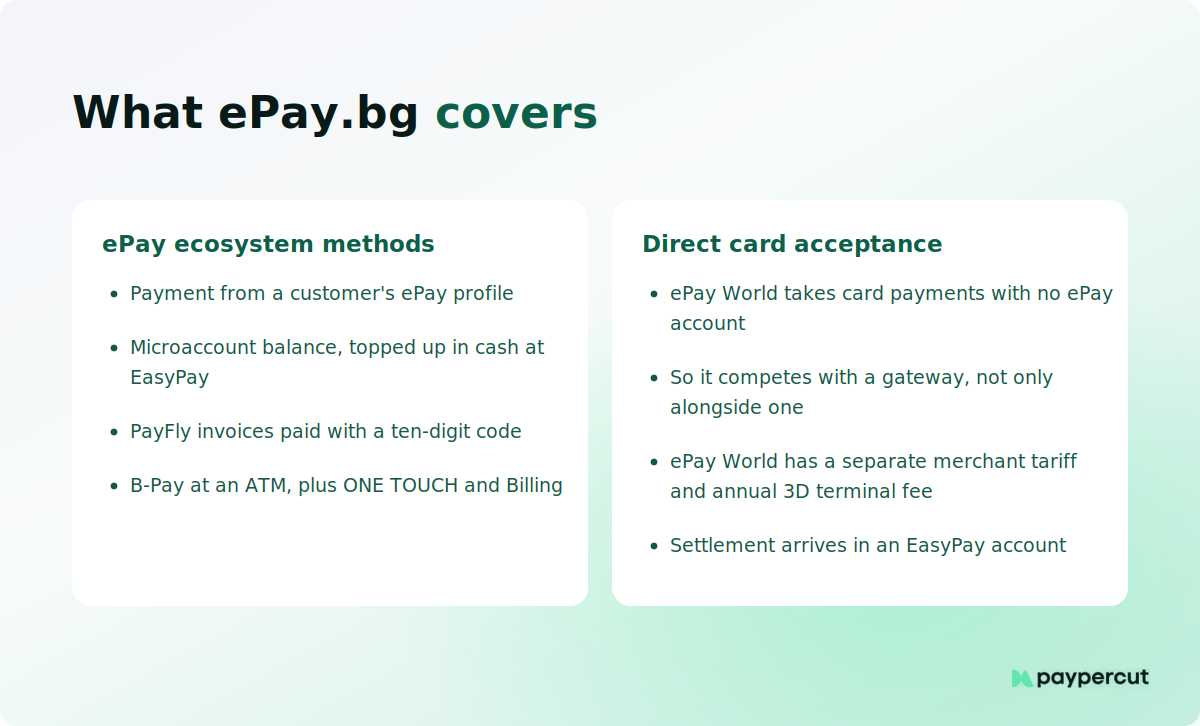
- Płatności z profilu ePay klienta przy użyciu zarejestrowanej karty lub środków z mikrokonta
- Bezpośrednie płatności kartą w serwisie ePay World, w ramach których klient dokonuje płatności kartą bez konieczności posiadania konta w serwisie ePay
- PayFly – usługa, w ramach której wysyłana jest faktura, którą klient opłaca za pomocą dziesięciocyfrowego kodu
- ONE TOUCH – interfejs płatniczy do obsługi kart zapisanych w systemie oraz płatności cyklicznych
- Rozliczenia opłat cyklicznych
- Wypłata gotówki w sieci punktów EasyPay, w zależności od warunków umowy
- Wpis w publicznym katalogu firm, który sam w sobie stanowi kanał promocyjny
Dwa z nich mają największe znaczenie przy porównywaniu dostawców. Metody oparte na kontach docierają do klientów, którzy posiadają już profil ePay lub mikrokonto. ePay World dociera do wszystkich pozostałych użytkowników za pośrednictwem kart. To, która z tych dwóch metod obsługuje Twoje zamówienia, decyduje o tym, gdzie należy szukać dalej.
Jak działają dwa rodzaje opłat w systemie ePay
W przypadku płatności za profil i mikrokonto poniżej przedstawiono pełne zestawienia obu stron, dzięki czemu można wpisać do nich własne kwoty.
Koszty. Zgodnie z taryfą dla akceptantów ePay z 2026 r.od płatności dokonywanych za pośrednictwem Microaccount, kartą poprzez profil ePay klienta lub za pośrednictwem B-Pay pobierana jest opłata akceptanta w wysokości 1%, z minimalną kwotą 0,10 €, która jest potrącana w momencie zaksięgowania płatności na Twoim koncie EasyPay. Twoja umowa może zawierać dodatkowe warunki, dlatego należy zapoznać się z nią wraz z opublikowaną taryfą.
ePay World to odrębna firma. Jej cennik dla akceptantów na rok 2026 przewiduje roczną opłatę w wysokości 81,81 euro za terminal 3D, przy czym opłaty za każdą transakcję są ustalane oddzielnie w przypadku bezpośredniej akceptacji kart.
Ile płaci klient. Osobno firma ePay publikuje cennik dla klientów dokonujących płatności na rzecz sprzedawców internetowych za pośrednictwem swojego profilu w serwisie ePay. Stan na wrzesień 2026 r.:
W przypadku płatności jednorazowych, w których klient wpisuje dane karty bez korzystania z profilu ePay, obowiązują inne stawki, a kwota jest wyświetlana przed potwierdzeniem. W tym momencie klient może zrezygnować z transakcji.
Wynikają z tego trzy konsekwencje, z których wszystkie mają charakter raczej handlowy niż techniczny.
Zanim zaczniesz cokolwiek porównywać, przeanalizuj obie strony. Oferta bramki płatniczej z prowizją w wysokości 1,30% nie jest bezpośrednio porównywalna z opłatą handlową ePay wynoszącą 1%, ponieważ w ramach usługi ePay może zostać naliczona oddzielna opłata ponoszona przez klienta. Porównaj najpierw bezpośrednie koszty handlowe, a następnie uwzględnij kwotę, którą klient widzi przy finalizacji transakcji.
Opłata po stronie klienta stanowi zarówno zdarzenie konwersji, jak i koszt. Kupujący widzi opłatę w momencie dokonywania płatności i może ją odrzucić. Działa to inaczej niż stawka, która pojawia się po cichu na wyciągu, i nie pojawia się w żadnym arkuszu kalkulacyjnym porównującym stawki dla akceptantów.
Karty zagraniczne to kolumna z wysokimi opłatami. Karta wydana poza UE wiąże się z opłatą w wysokości 2,90% po stronie klienta, a w przypadku nabywcy korporacyjnego korzystającego z karty Visa Business – 2,00%. Jeśli znaczna część zamówień pochodzi z zagranicy, to właśnie tę pozycję należy sprawdzić w pierwszej kolejności.
Nie oznacza to jednak, że ePay jest złym wyborem. Oznacza to po prostu, że jest to rozwiązanie, które bardzo dobrze sprawdza się w przypadku niektórych grup klientów, a w przypadku innych – zupełnie nie, i właśnie tego rodzaju kwestie warto sprawdzić na podstawie własnych danych dotyczących zamówień, zamiast o nich dyskutować.
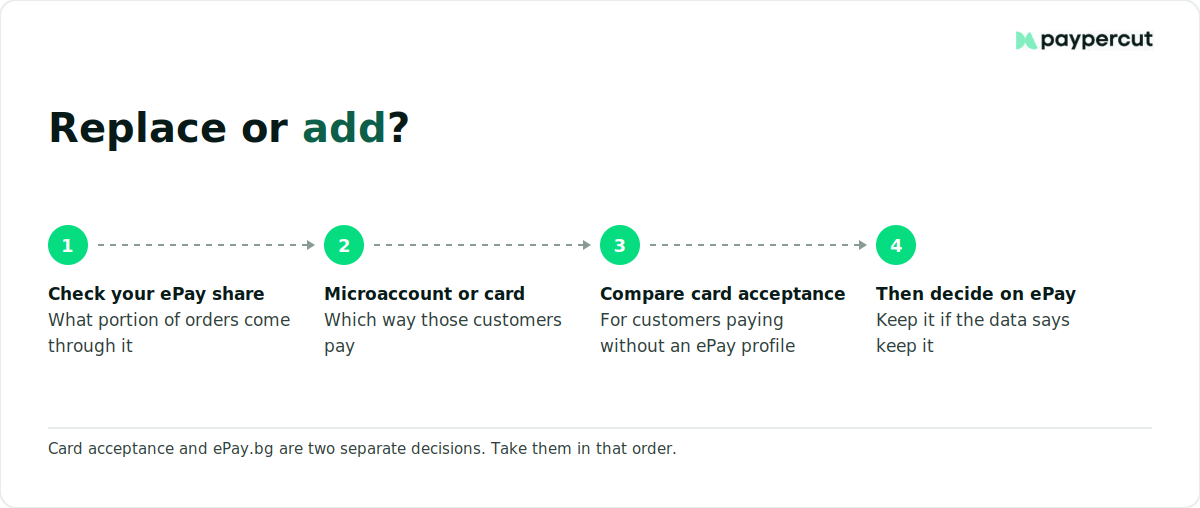
Czy należy zastąpić ePay.bg, czy też dodać kolejnego dostawcę?
Zacznij od akceptacji kart
ePay World obsługuje już płatności kartą, więc jest to raczej porównanie na równych zasadach, a nie luka w Państwa systemie. Sprawdzają Państwo, czy inny dostawca oferuje korzystniejsze warunki finansowe, lepsze metody realizacji transakcji lub lepsze raporty dla klientów, którzy trafiają na stronę z reklamy na telefonie i nie posiadają konta w ePay.
Następnie należy podjąć decyzję w kwestii podejścia opartego na kontach
Często najlepszym rozwiązaniem jest po prostu to zachować, a odpowiedź znajdziesz w swoich danych. Jaki odsetek Twoich zamówień pochodzi z ePay, czy ci klienci to stali klienci i czy płacą za pomocą mikrokonta i profilu, czy kartą?
Metody oparte na kontach, charakterystyczne dla ePay, to elementy, których inna bramka płatnicza nie będzie w stanie odtworzyć: Microaccount, sieć gotówkowa EasyPay, PayFly oraz B-Pay. Jeśli znaczna część Twoich zamówień pochodzi właśnie z tych źródeł, rezygnacja z ePay pozbawi tych klientów dotychczasowej ścieżki płatności, co może skutkować utratą części tych zamówień.
Jeśli prawie wszystkie transakcje są realizowane jako zwykłe płatności kartą, porównujesz dwa rodzaje konfiguracji kart i decyzja sprowadza się po prostu do tego, która z nich jest tańsza i działa lepiej.
Jeśli prawie wszystkie transakcje są realizowane jako zwykłe płatności kartą, porównujesz dwa rodzaje konfiguracji kart i decyzja sprowadza się po prostu do tego, która z nich jest tańsza i działa lepiej.
Przegląd alternatyw dla serwisu ePay.bg
Jeśli chcesz zmienić sposób obsługi kart płatniczych, warto porównać cztery główne opcje.
1. Wirtualny terminal płatniczy banku
Twój bank bezpośrednio zapewnia Ci obsługę i udostępnia wirtualny terminal płatniczy wydany przez bank, często z wykorzystaniem infrastruktury BORICA. UniCredit Bulbank, UBB, DSK, Postbank i Fibank oferują różne wersje tego rozwiązania.
Jeśli Twoja działalność jest prosta, a Twoimi klientami są Bułgarzy, bank może zaproponować konkurencyjne warunki w zakresie krajowych kart konsumenckich, choć zależą one od konkretnego banku i wielkości obsługiwanych transakcji. Sprawdź kwestie związane z oprocentowaniem: ile czasu zajmuje proces weryfikacji wniosku w przypadku firmy takiej jak Twoja, jak w rzeczywistości wygląda proces realizacji transakcji oraz w jaki sposób odpowiadają na pytania dotyczące planu działania.
2. Firma z branży fintech działająca w oparciu o konta
myPOS jest najbardziej przejrzystym przykładem spośród bułgarskich podmiotów i publikuje swoje stawki, co sprawia, że stanowi przydatny punkt odniesienia. Według danych z września 2026 r. jego stawki online wynoszą 1,30% + 0,10 € dla krajowych kart konsumenckich oraz kart z EOG, 2,50% + 0,10 € dla kart American Express oraz 2,90% + 0,10 € dla wszystkich pozostałych kart konsumenckich i biznesowych, bez opłaty miesięcznej.
Należy zauważyć, że opłata ta jest wykazana jako opłata transakcyjna po stronie akceptanta, co pozwala w prosty sposób oszacować koszty ponoszone przez akceptanta.
Kolejną kwestią jest to, dokąd trafiają pieniądze. Firma myPOS przechowuje środki z płatności kartowych na wielowalutowym rachunku pieniądza elektronicznego z irlandzkim numerem IBAN, zamiast przelewać je na istniejące konto bankowe firmy. Warto to porównać z rozwiązaniem ePay, w którym wpływy trafiają na konto płatnicze EasyPay, a następnie są przelewane na wskazane przez Ciebie konto bankowe.
3. Regionalna platforma płatnicza
Kategoria ta obejmuje internetowe platformy płatnicze skierowane do europejskich sprzedawców, w tym platformy zapewniające obsługę klienta, podczas gdy regulowane usługi płatnicze są realizowane przez licencjonowanych partnerów. Przykładem z Bułgarii jest Paypercut, którego stawki są podane do wiadomości publicznej; zostały one przedstawione w końcowej części poniżej.
Kupujesz dostęp do następujących usług: informacje o lokalnych zwyczajach płatniczych, nowoczesne metody płatności, takie jak Apple Pay i Google Pay, rozliczenia w walutach, w których prowadzisz sprzedaż, oraz integrację, która nadal działa nawet po dodaniu kolejnego rynku.
To rozwiązanie ma największy sens, gdy czynnikiem decydującym są metody płatności lub ekspansja zagraniczna, a nie tylko poszukiwanie najniższej stawki.
4. Globalna platforma
Usługi Stripe są ogólnodostępne dla bułgarskich przedsiębiorstw od 2020 roku, a firma publikuje swoje stawki. Według stanu na wrzesień 2026 r. opłaty za standardowe karty z Europejskiego Obszaru Gospodarczego (EOG) wynoszą 1,5% + 0,25 €, za karty premium z EOG – 2,8% + 0,25 €, za karty z Wielkiej Brytanii – 2,5% + 0,25 €, a za inne karty międzynarodowe – 3,15% + 0,25 €, z dodatkowymi 2% w przypadku konieczności przeliczenia waluty.
Interfejs API i narzędzia do rozliczeń są doskonałe, a dla firmy oferującej usługi w modelu SaaS z planami abonamentowymi może to wystarczyć, by podjąć decyzję. W przypadku bułgarskiego sprzedawcy detalicznego, który obsługuje niemal wyłącznie bułgarskich klientów, pojawia się pytanie, czy ten globalny zasięg uzasadnia cenę i narzędzia, za które płaci.
Właśnie dlatego warto porównać Stripe z innymi dostawcami usług płatniczych w Bułgarii pod kątem tych samych aspektów, które mają wpływ na Twoją codzienną działalność: kosztów, rozliczeń, lokalnych metod płatności, integracji i wsparcia.
Ważna jest również konfiguracja, ponieważ wybór między dedykowanym kontem handlowym a modelem opartym na platformie wpływa na sposób obsługi relacji z akceptantem oraz przepływu środków.
Na czym właściwie polega ta zmiana
Jest to mniej ryzykowne, niż obawia się większość sprzedawców, a ryzyko nie ma charakteru technicznego.
Jeśli dostawca oferuje gotową integrację z Twoją platformą e-commerce, konfiguracja może sprowadzać się po prostu do zainstalowania rozwiązania i wprowadzenia danych logowania. Najczęściej spotykane platformy to WooCommerce, OpenCart, Shopify, Magento i PrestaShop. Stworzenie niestandardowego procesu realizacji zamówienia w oparciu o API wymaga czasu programisty, więc należy to uczciwie uwzględnić w budżecie.
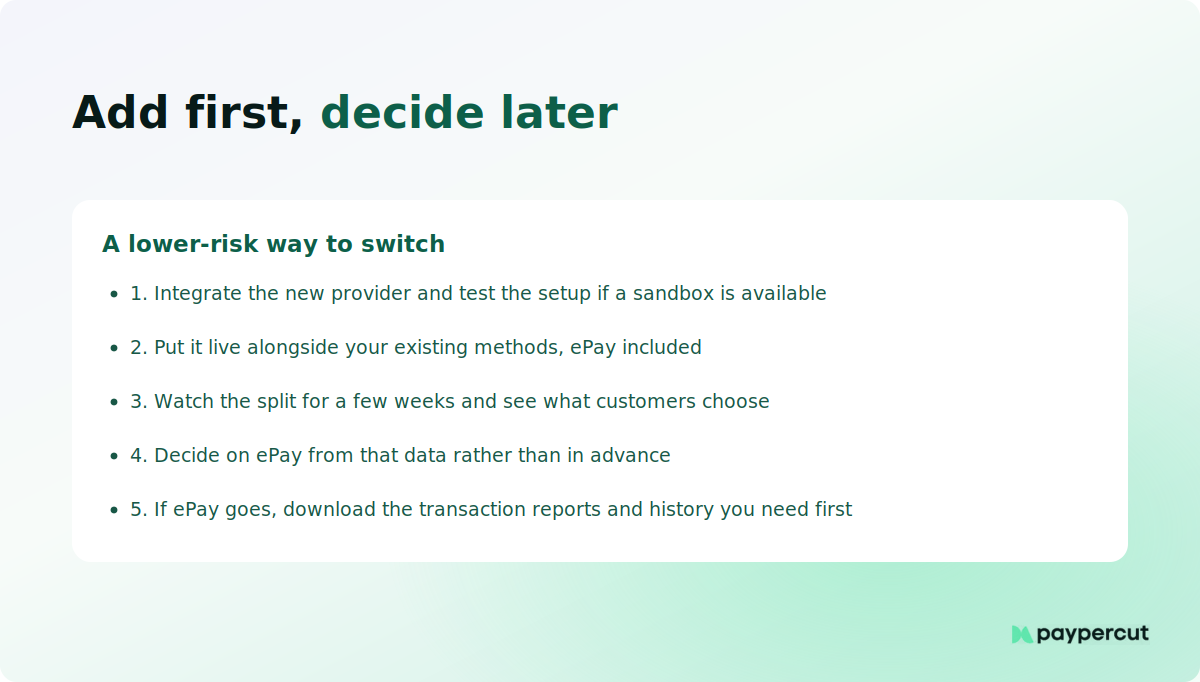
Ponieważ włączenie obsługi kart i wyłączenie ePay to odrębne decyzje, można je wykonać w określonej kolejności:
- Zintegruj nowego dostawcę i, jeśli oferuje on środowisko testowe, przetestuj konfigurację podczas trwania procesu weryfikacji.
- Wprowadź to do użytku równolegle z dotychczasowymi metodami płatności, w tym ePay.
- Obserwuj podział przez kilka tygodni. Którą metodę faktycznie wybierają klienci?
- Na podstawie tych danych zdecyduj się na ePay, a nie z góry.
- Jeśli ta opcja zostanie zachowana, będzie to jedna z kilku dostępnych metod. Jeśli zostanie usunięta, najpierw pobierz potrzebne raporty transakcyjne i historię.
Zanim się zarejestrujesz, zapytaj o warunki wypowiedzenia umowy. Minimalny okres obowiązywania umowy, opłata za wcześniejsze wypowiedzenie oraz możliwość wyeksportowania pełnej historii transakcji to trzy kwestie, których wyjaśnienie nic teraz nie kosztuje, a później może okazać się bardzo ważne.
Co zmieniło wprowadzenie euro
1 stycznia 2026 r. ceny krajowe i rozliczenia w Bułgarii zostały przestawione na euro, a krajowe przelewy w euro odbywają się w ramach szerszej infrastruktury SEPA. Obowiązkowe podawanie cen w dwóch walutach zakończyło się 8 sierpnia 2026 r., więc w Twoim sklepie nie ma już konieczności podawania obu kwot. Jeśli pobierasz opłaty i rozliczasz się w EUR, sprzedaż na rzecz innego klienta z obszaru euro nie wymaga już przeliczania kwoty z BGN na EUR.
Co się nie zmieniło: Twój dostawca nadal ustala marżę walutową dla każdej płatności w walucie innej niż waluta rozliczeniowa, więc poproś o podanie tej marży w postaci konkretnej kwoty. A karta wydana poza EOG nadal kosztuje więcej – niezależnie od tego, czy jest to euro, czy nie – i niezależnie od tego, kto pokrywa tę opłatę.
Gdzie Paypercut może funkcjonować równolegle z ePay.bg lub zamiast niego
Jeśli zastanawiasz się, czy Twoja obsługa kart płatniczych mogłaby działać lepiej, to właśnie do tego służy Paypercut. Dla bułgarskich sprzedawców:
- Opublikowane stawki dla akceptantów: 1,29% + 0,05 € dla kart Visa i Mastercard konsumentów z EOG oraz 2,69% + 0,05 € dla wszystkich pozostałych kart – informacje te można znaleźć na stronie z cennikiem, zanim skontaktujesz się z kimkolwiek. Stawki sprawdzono we wrześniu 2026 r. i różnią się one w zależności od kraju akceptanta, wielkości obrotów oraz struktury płatności.
- Opłata za obciążenie zwrotne w wysokości 15 euro za każdą sprawę sporną; nie pobiera się oddzielnej opłaty za dokonanie zwrotu środków, jednak pierwotna opłata transakcyjna nie podlega zwrotowi.
- Bez opłaty aktywacyjnej, bez minimalnej kwoty miesięcznej, bez dodatkowych opłat za zabezpieczenia lub zgodność z przepisami oraz bez dodatkowych opłat za samą sprzedaż na innym rynku europejskim.
- Wypłaty na konto firmowe, z którego już korzystasz. Nie musisz otwierać ani uzgadniać stanu żadnego dodatkowego konta.
- Karty, Apple Pay, Google Pay, linki płatnicze i kody QRoraz BNPL w ramach jednej integracji, z hostowaną i osadzoną kasą oraz udokumentowanym interfejsem API.
- Na wszystkich obsługiwanych rynkach europejskich obowiązuje ten sam model działania, więc dodanie Grecji czy Rumunii nie oznacza wprowadzenia drugiego dostawcy.
Nie ma w tym nic, co uniemożliwiałoby Ci pozostawienie opcji ePay.bg przy finalizacji zamówienia dla klientów, którzy ją preferują.
Zastrzeżenie: Ceny, opłaty, cechy produktów i dostępność, o których mowa w niniejszym artykule, zostały sprawdzone w dniu 18 września 2026 r. i mogą ulec zmianie w przyszłości. Przed podjęciem decyzji zalecamy potwierdzenie aktualnych cen i warunków bezpośrednio u poszczególnych dostawców.
Porównaj to ze swoimi obecnymi warunkami
Zarejestruj się w kilka minut dzięki w pełni cyfrowemu procesowi rejestracji i przetestuj cały proces realizacji transakcji w środowisku testowym, podczas gdy trwa weryfikacja Twojego konta.
Najczęściej zadawane pytania
Co warto porównać między serwisem ePay.bg a innymi dostawcami usług płatniczych w Bułgarii?
Porównaj całkowity koszt po obu stronach procesu płatności. Płacisz ePay opłatę handlową w wysokości 1%, minimum 0,10 €, od płatności realizowanych za pośrednictwem profilu, konta Microaccount i B-Pay, a Twój klient może ponieść dodatkowe koszty w zależności od sposobu zasilania konta. Następnie porównaj, co nie stanowi opłaty: które metody są dostępne, gdzie trafiają Twoje pieniądze i ile dni upływa do wypłaty środków.
Czy rezygnacja z serwisu ePay.bg jest skomplikowana dla istniejącego sklepu internetowego?
Zazwyczaj nie, a być może w ogóle nie będzie trzeba zmieniać dostawcy. Jeśli dany dostawca oferuje integrację z Twoją platformą, konfiguracja sprowadza się do zainstalowania tej integracji i podania danych logowania. Stworzenie niestandardowego interfejsu API wymaga czasu programisty. Najbezpieczniejszym rozwiązaniem jest dodanie nowego dostawcy obok ePay.bg, obserwowanie, co wybierają klienci, a dopiero potem podjęcie decyzji. Przed podjęciem ostatecznej decyzji sprawdź minimalne warunki umowy.
Czy alternatywni dostawcy usług płatniczych obsługują te same lokalne bułgarskie metody płatności, co ePay.bg?
Nie do końca. Karty, Apple Pay i Google Pay są powszechnie obsługiwane, a ePay obsługuje zwykłe płatności kartą za pośrednictwem ePay World. To, czego inny dostawca nie będzie w stanie odtworzyć, to specyficzne dla ePay rozwiązania po stronie kont: Microaccount, kasy EasyPay, PayFly i B-Pay. Jeśli znaczna część Twoich klientów płaci w ten sposób, dodaj innego dostawcę, zamiast rezygnować z ePay.bg.
Jak zazwyczaj wypadają opłaty w serwisie ePay.bg na tle innych dostawców?
Weź pod uwagę obie strony. Taryfa dla akceptantów ePay przewiduje opłatę w wysokości 1%, minimum 0,10 €, za płatności z konta Microaccount, z profilu oraz za pośrednictwem B-Pay. Z kolei klient nie ponosi żadnych opłat przy płatnościach z konta Microaccount, a opłata wynosi od 0,40% do 0,50% w przypadku większości bułgarskich kart konsumenckich oraz 2,90% w przypadku kart wydanych poza UE. Inni dostawcy publikują stawki po stronie akceptanta, np. myPOS – 1,30% + 0,10 € w przypadku płatności online. Stwórz własną strukturę zamówień.
Na co należy zwrócić uwagę w kwestii szybkości rozliczeń, porównując alternatywy dla serwisu ePay.bg?
Poproś o pisemne potwierdzenie standardowego harmonogramu wypłat wyrażonego w liczbie dni. Następnie zapytaj, czy w przypadku Twojej działalności obowiązuje rezerwa i na jak długo, czy za wypłatę pobierana jest opłata oraz czy środki trafiają bezpośrednio na Twoje konto bankowe, czy też na saldo u dostawcy, z którego musisz je samodzielnie przelać. Terminy rozliczeń determinują cykl obrotu kapitału obrotowego.