



Płatności ratalne eliminują jedną z największych przeszkód przy finalizacji transakcji: szok cenowy.
Zamiast tracić klientów w momencie zakupu, dajesz im możliwość podjęcia decyzji bez konieczności płacenia z góry całej kwoty.
Dla Ciebie jako sprzedawcy oznacza to dotarcie do większej liczby kupujących bez konieczności obniżania cen.
Popularność płatności ratalnych rośnie. W latach 2021–2024 europejski rynek usług „kup teraz, zapłać później” (BNPL) rozwijał się w tempie 20,6%, a do 2030 r. jego wartość ma osiągnąć 293,7 mld USD. Elastyczne opcje płatności są standardem w większości kategorii handlu elektronicznego w Europie Środkowo-Wschodniej, a klienci oczekują ich dostępności. Sprzedawcy, którzy ich nie oferują, tracą sprzedaż na rzecz tych, którzy to robią.
W niniejszym przewodniku szczegółowo wyjaśniono , jak przyjmować płatności ratalne. Dowiesz się również, jakie korzyści dla Twojej firmy może przynieść wdrożenie tej metody płatności oraz z jakimi wyzwaniami możesz się spotkać.
Najważniejsze wnioski
- Płatności ratalne pozwalają zwiększyć sprzedaż bez obniżania cen.
Podział płatności na mniejsze raty sprawia, że Twoje produkty stają się dostępne dla większej liczby klientów i pozwala zwiększyć średnią wartość koszyka.
- Współpraca z zewnętrznym dostawcą pozwala zaoszczędzić czas i ograniczyć ryzyko.
Zamiast samodzielnie tworzyć systemy do śledzenia płatności, zapewniania zgodności z przepisami i windykacji, możesz skorzystać z usług dostawcy, który zajmie się tym wszystkim za Ciebie. Wielu z nich wypłaca Ci również całą kwotę z góry.
- Przejrzystość buduje zaufanie i ogranicza spory.
Przed dokonaniem zakupu należy jasno przedstawić warunki spłaty, harmonogramy, opłaty i kary. Jest to nie tylko wymóg prawny, ale także pozwoli ograniczyć liczbę reklamacji i obciążeń zwrotnych ze strony klientów.
- Odpowiednia platforma eliminuje obciążenia operacyjne związane z płatnościami ratalnymi.
Paypercut umożliwia podłączenie wielu dostawców usług BNPL z całej Europy i zarządzanie nimi za pośrednictwem panelu administracyjnego. Ułatwia również konfigurację dzięki wtyczkom dla popularnych platform, w pełni cyfrowemu procesowi wdrażania oraz wsparciu regionalnych ekspertów.
Jak działają płatności ratalne?
Z punktu widzenia klienta proces ten jest prosty. Za kulisami odbywa się jednak szereg czynności mających na celu zarządzanie ryzykiem i windykację należności.
W Europie można albo samodzielnie zarządzać ratami, albo skorzystać z usług instytucji finansowej, która zajmie się tym za Ciebie.
Proces realizacji płatności ratalnych przez akceptanta przebiega zazwyczaj w następujący sposób:
- Warunki umowy: Klient decyduje się na płatność ratalną podczas finalizacji zamówienia i wybiera harmonogram, np. tygodniowy lub miesięczny. Przed potwierdzeniem zapoznaje się z warunkami, w tym z całkowitym kosztem, harmonogramem oraz odsetkami lub opłatami.
- Ocena zdolności kredytowej: W niektórych przypadkach, np. w przypadku planów spłat o stałej wysokości wraz z odsetkami, instytucja finansowa ma prawny obowiązek ocenić zdolność klienta do spłaty kredytu oraz wywiązania się z zobowiązań umownych.
- Płatność początkowa: Sprzedawcy często wymagają wpłaty zaliczki w przypadku zakupów o wysokiej wartości, co może mieć wpływ na wysokość rat i odsetek.
- Płatności automatyczne: Klient otrzymuje zakupiony produkt lub usługę. Obciążasz klienta automatycznie zgodnie z ustalonym harmonogramem. Płatności ustają po pokryciu pełnej kwoty.
Odsetki są powszechną praktyką w przypadku większych zakupów rozłożonych na dłuższy okres — stanowią one rekompensatę za opóźnienie w płatności i związane z tym ryzyko.
Oprócz ceny podstawowej, opłat manipulacyjnych i odsetek klient może być również zobowiązany do uiszczenia kar za opóźnienia w płatnościach lub anulowanie zamówienia.
Płatności ratalne a „Kup teraz, zapłać później” (BNPL): Jaka jest różnica?
Płatności ratalne to szerokie pojęcie obejmujące wszelkie rozwiązania, w ramach których klient rozlicza się za zakupy w ratach. Sposób ich organizacji, podmiot finansujący oraz podmiot ponoszący ryzyko mogą się różnić.
„Kup teraz, zapłać później” to forma płatności ratalnej, która zazwyczaj jest krótkoterminowa, nieoprocentowana i zintegrowana z procesem realizacji transakcji. W większości przypadków klient rozkłada płatność na trzy (Pay in 3) lub cztery raty (Pay in 4) rozłożone na tygodnie lub miesiące.
W zależności od wybranej platformy i modelu BNPL możesz otrzymać pełną kwotę płatności z góry, a kwestie związane z finansowaniem, zatwierdzaniem wniosków i windykacją płatności będą załatwiane w Twoim imieniu. Niektóre platformy umożliwiają jednak samodzielne zarządzanie finansowaniem, jeśli potrzebujesz większej kontroli nad procesami płatniczymi.

Rodzaje płatności ratalnych
Zapoznaj się z popularnymi rodzajami planów ratalnych, pamiętaj jednak, że nie wykluczają się one wzajemnie:
Jak przyjmować płatności ratalne — przygotowanie, konfiguracja i najlepsze praktyki
Sposób skonfigurowania płatności ratalnych zależy od tego, czy zdecydujesz się obsługiwać je samodzielnie, czy też skorzystasz z usług zewnętrznego dostawcy.
Prowadzenie ich we własnym zakresie pozwala na nieco niższe opłaty transakcyjne i większą kontrolę, ale wiąże się też ze znacznie większym nakładem pracy, zarówno na początku, jak i w dalszej perspektywie. Musisz:
- Śledź każdą płatność i uzgadniaj je ręcznie
- Dbaj o zgodność z lokalnymi przepisami dotyczącymi kredytów konsumenckich
- Sprawdź samodzielnie, czy dany klient spełnia wymagania
- Zabezpiecz się przed ryzykiem związanym z przepływami pieniężnymi w przypadku opóźnień w płatnościach lub niewywiązania się z zobowiązań przez klientów
- W przypadku braku płatności samodzielnie zajmuj się windykacją należności
Dla większości małych i średnich przedsiębiorstw czynności te stanowią ogromne obciążenie administracyjne, które odwraca ich uwagę od podstawowej działalności.
Współpraca z zewnętrznym dostawcą pozwala Ci pozbyć się większości tych obowiązków. Zyskujesz dostęp do funkcji płatności ratalnych bez konieczności budowania własnej infrastruktury, a w wielu przypadkach otrzymujesz pełną kwotę z góry, podczas gdy to dostawca ponosi ryzyko. Oto jak zacząć:
1. Wybierz odpowiedniego dostawcę
Zapoznaj się z lokalną ofertą i dokładnie rozważ, czy odpowiada ona Twoim potrzebom.
Skup się na tym, co ma największe znaczenie dla Twojej firmy, np. na opłatach, obsługiwanych rynkach, stopniu złożoności konfiguracji oraz akceptowanych metodach płatności. Jeśli prowadzisz sprzedaż w wielu krajach, sprawdź, czy dostawca obsługuje je wszystkie, czy też będziesz musiał samodzielnie łączyć poszczególne integracje.
Niezależnie od tego, co wybierzesz, upewnij się, że dostawca:
- Spełnia wymagania standardów bezpieczeństwa danych w branży kart płatniczych (PCI DSS)
- Jest zgodny z lokalnymi przepisami dotyczącymi ochrony danych, tj. z ogólnym rozporządzeniem o ochronie danych (RODO)
- Zbiera głównie pozytywne recenzje na różnych platformach i forach
- Zapewnia wysokiej jakości wsparcie, które pozwala szybko rozwiązywać problemy
Agregator usług BNPL, taki jak Paypercut, może zaoszczędzić Ci kłopotów. Zamiast integrować się z każdym dostawcą z osobna, wystarczy połączyć się z Paypercut, aby uzyskać dostęp do wielu sprawdzonych opcji BNPL za pośrednictwem jednego panelu konfiguracyjnego i pulpitu nawigacyjnego – bez wiążących umów.
2. Zintegruj dostawcę z procesem realizacji transakcji
Po podpisaniu umowy z dostawcą kolejnym krokiem jest połączenie go ze swoim sklepem. Wielu dostawców oferuje wtyczki do popularnych platform, takich jak WooCommerce, Shopify i OpenCart. Dzięki wtyczkom wdrożenie przebiega szybko i bezproblemowo, nawet dla użytkowników o ograniczonej wiedzy technicznej.
Jeśli Twoja platforma nie jest obsługiwana, będziesz potrzebować zasobów programistycznych do integracji z API — uwzględnij to w harmonogramie i budżecie.
Gdy integracja będzie gotowa, dodaj opcję płatności ratalnej do procesu realizacji zamówienia i odpowiednio zaktualizuj interfejs.
Ważne jest również to, w jaki sposób i gdzie przedstawiasz tę opcję. Jeśli klienci zobaczą opcję płatności ratalnej dopiero przy finalizacji zamówienia, większość potencjału konwersji zostanie już zaprzepaszczona. Pokaż im ją wcześniej – na stronach produktów lub obok ceny – aby od samego początku mieli poczucie, że jest to opcja przystępna cenowo.
Ponadto jak najszybciej połącz system z oprogramowaniem księgowym. Ręczne uzgadnianie transakcji ratalnych w różnych narzędziach może szybko stać się uciążliwe, jeśli pominiesz ten krok.

3. Jasno określ warunki
Zastanów się, które opcje płatności ratalnej najlepiej pasują do Twoich marż i wartości zamówień. Ustal minimalne progi, jeśli opłaty za transakcję nie uzasadniają przyjmowania małych zamówień. Zastanów się, czy warto wymagać wpłaty zaliczki w przypadku droższych produktów, ponieważ zmniejsza to ryzyko i pozwala szybciej uzyskać środki pieniężne.
Na stronie płatności podaj wszystkie szczegóły dotyczące opcji płatności ratalnej. Twoi klienci powinni zapoznać się z warunkami, harmonogramem, opłatami, oprocentowaniem oraz ewentualnymi karami przed dokonaniem zakupu. Przejrzystość buduje zaufanie i ogranicza późniejsze spory.
Nie zapomnij dodać do przycisku „Zamów” informacji o „obowiązku zapłaty”, aby zachować zgodność z przepisami UE i zabezpieczyć swoje prawa na wypadek, gdyby klient nie dokonał płatności.
Po sfinalizowaniu zakupu prześlij klientowi harmonogram płatności wraz z potwierdzeniem zakupu lub fakturą.
4. Dostosuj swoje procesy pracy
Zaktualizuj swoje wewnętrzne procesy, aby dostosować je do nowego schematu płatności, w tym zarządzanie zamówieniami, procedury zwrotów oraz sprawozdawczość.
Warto stworzyć artykuł w bazie wiedzy lub sekcję z często zadawanymi pytaniami, aby ułatwić dostęp do informacji. Przeszkol pracowników, aby potrafili odpowiadać na zapytania i rozwiązywać problemy, a tym samym zapewniać klientom dostęp do informacji i ich zadowolenie.
Pamiętaj, aby zaktualizować swoją Politykę prywatności. Zgodnie z prawem masz obowiązek poinformować, że udostępniasz dane klientów dostawcy w celu realizacji płatności.
Po uruchomieniu tej opcji promuj ją na stronach produktów, w koszyku oraz przy finalizacji zamówienia. Opcja płatności ratalnej sprzyja konwersji, jeśli klienci wiedzą, że jest dostępna.
Zalety przyjmowania płatności ratalnych
Płatności ratalne są korzystne zarówno dla Ciebie, jak i dla Twoich klientów. Oto, czego możesz się spodziewać po wdrożeniu tej metody:
Wzrost liczby konwersji
Wysokie ceny budzą wahania, nawet jeśli produkt jest wart swojej ceny. Podział kwoty na mniejsze raty zmniejsza poczucie zobowiązania przy finalizacji zakupu. To „może później” zamienia się w „no dobrze, zróbmy to”.
W miarę jak Twoje produkty staną się dostępne dla szerszego grona klientów, powinieneś zauważyć wyraźny wzrost współczynników konwersji.
Wyższa średnia wartość zamówienia
Gdy klienci mają możliwość rozłożenia kosztów na raty, chętniej wybierają produkty z wyższej półki i dodają do koszyka dodatkowe pozycje. RBC Capital Markets szacuje, że model BNPL zwiększa średnią wartość koszyka o 30–50%. Inne badanie wskazuje, że klienci korzystający z BNPL wydają o 6% więcej podczas zakupów internetowych.
Utrzymanie konkurencyjności
Coraz więcej firm oferuje obecnie elastyczne opcje płatności. Jeśli Twój system płatności nie obsługuje płatności ratalnych, klienci, którzy tego oczekują, znajdą konkurenta, który to umożliwia. W Europie Środkowo-Wschodniej, gdzie płatności ratalne są popularne, ich oferowanie nie jest już sposobem na uzyskanie przewagi nad konkurencją, a raczej warunkiem koniecznym do utrzymania się na rynku.
Kiedy spłata w ratach może nie być opłacalna
Płatności ratalne nie są gwarancją sukcesu dla każdego sprzedawcy.
Jeśli średnia wartość zamówienia wynosi poniżej 30–40 euro, opłaty za transakcję mogą pochłonąć większą część marży niż przyniesie to wzrost konwersji.
Produkty o wysokim wskaźniku zwrotów również utrudniają realizację procesów. Zwrot kosztów zakupu ratalnego wymaga więcej czynności i zajmuje więcej czasu niż zwrot kosztów pojedynczej płatności kartą.
A jeśli Twoja baza klientów nadal w dużym stopniu korzysta z płatności za pobraniem lub przelewów bankowych, wdrożenie nowych rozwiązań może przebiegać wolniej niż się spodziewasz. Jeśli nie masz pewności, warto najpierw przeprowadzić test na niewielką skalę.
Oto krótki przewodnik pomagający w podjęciu decyzji:
- Średnia wartość koszyka powyżej 50 € → rozważ opcję „kup teraz, zapłać później” (BNPL) lub raty
- Średnia wartość koszyka poniżej 30 euro → zazwyczaj nie opłaca się ponosić opłat
- Wysoki odsetek zwrotów → zachowaj ostrożność (zwroty stają się bardziej skomplikowane)
- Transgraniczne → korzystaj z usług zewnętrznych dostawców, a nie z własnych zasobów
Kwestie, które należy wziąć pod uwagę przy wdrażaniu płatności ratalnych
Korzyści płynące z wprowadzenia płatności ratalnych są oczywiste, ale przed podjęciem decyzji warto wziąć pod uwagę następujące zastrzeżenia:
- Luki w przepływie środków pieniężnych: Jeśli Twój kontrahent nie płaci z góry, będziesz musiał czekać na pełną kwotę, podczas gdy klient rozlicza się stopniowo. Niektórzy klienci opóźniają się z płatnościami lub w ogóle nie płacą, przez co musisz czekać. Jeśli prowadzisz małą firmę, nawet kilka opóźnionych płatności może spowodować problemy z płynnością finansową.
- Złożona integracja: Wdrożenie nowej metody płatności nie zawsze jest proste. Niektórzy dostawcy wymagają znacznych nakładów programistycznych, specjalistycznej wiedzy technicznej lub długotrwałych procesów wdrożeniowych, które opóźniają uruchomienie usługi. Konieczne jest również dostosowanie procesów roboczych i przeszkolenie pracowników, więc należy być przygotowanym na poświęcenie czasu i wysiłku.
- Złożoność operacji transgranicznych: Jeśli chcesz oferować płatności ratalne na wielu rynkach, może się okazać, że będziesz musiał radzić sobie z oddzielnymi integracjami, panelami kontrolnymi i umowami dla każdego dostawcy. Paypercut może wyeliminować tę złożoność dzięki swojemu agregatorowi usług BNPL, który umożliwia łatwą integrację z wieloma dostawcami w różnych krajach.
Jak Paypercut ułatwia spłatę rat
Paypercut to platforma płatnicza stworzona z myślą o małych i średnich przedsiębiorstwach w Europie Środkowej i Wschodniej. Umożliwia ona sprzedawcom oferowanie płatności ratalnych na dwa sposoby: poprzez zewnętrznych dostawców usług BNPL zgromadzonych w ramach jednej integracji oraz, w stosownych przypadkach, poprzez modele finansowane przez sprzedawców.
Serwis agregator usług BNPL łączy wielu dostawców i przedstawia różne opcje przy finalizacji transakcji. Oto dlaczego ma to znaczenie:
- Wyższy wskaźnik akceptacji, większa sprzedaż: dostawcy usług BNPL odrzucają część wniosków. Gdy wielu dostawców konkuruje o tę samą transakcję, więcej klientów otrzymuje zgodę, a Twoja sprzedaż wzrasta.
- Wpłaty z góry, bez obciążania przepływów pieniężnych: Gdy klient płaci w ratach, od razu otrzymujesz pełną kwotę (pomniejszoną o niewielką opłatę transakcyjną). Każdy dostawca zajmuje się windykacją i bierze na siebie ryzyko związane z brakiem płatności. Twoje przepływy pieniężne nie zależą od tego, czy klient wywiąże się ze swoich zobowiązań.
- Łatwiejsza ekspansja międzynarodowa: Paypercut działa w ponad 29 krajach europejskich. Jeśli prowadzisz sprzedaż międzynarodową, nie musisz szukać i integrować oddzielnych dostawców usług BNPL dla każdego rynku. Jedna konfiguracja obejmuje wiele krajów, a obsługa lokalnych walut i kwestie zgodności z przepisami odbywa się automatycznie.
Model finansowany przez sprzedawców pozwala na korzystanie z infrastruktury Paypercut bez konieczności dokonywania płatności z góry. To Ty ponosisz ryzyko, ale zyskujesz też kontrolę nad decyzjami dotyczącymi zatwierdzania transakcji oraz niższe koszty za każdą transakcję.
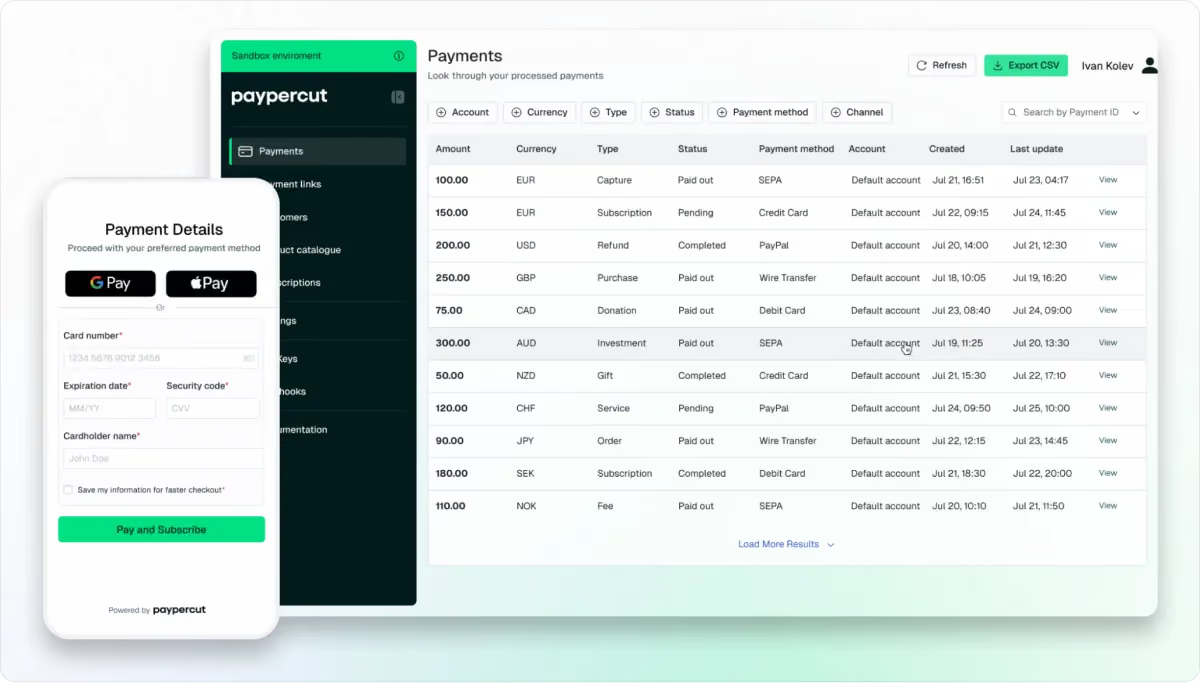
Dzięki Paypercut Twoja firma zyskuje również:
- Bez zobowiązań i ukrytych opłat: Paypercut pobiera opłaty za każdą transakcję i nie wymaga opłat instalacyjnych ani zawierania długoterminowych umów.
- Szybka i łatwa konfiguracja: dzięki w pełni cyfrowej procedurze wdrażania oraz wtyczkom dla popularnych platform możesz rozpocząć pracę już w ciągu kilku dni. Jeśli chodzi o konfigurację BNPL, Paypercut udostępni Ci gotową listę dostawców. Wystarczy, że ich aktywujesz lub dezaktywujesz.
- Wsparcie ekspertów regionalnych: Jeśli masz pytania lub napotkasz trudności, pomoc udzielą Ci prawdziwi lokalni eksperci, którzy znają Twoją branżę – a nie boty.
Jeśli zauważasz już spadek sprzedaży produktów z wyższej półki, sprzedaż ratalna to jeden z najszybszych sposobów na przywrócenie popytu – bez konieczności zmiany cen.
Zacznij korzystać z Paypercut i w ciągu kilku dni dodaj opcję płatności ratalnej do swojego koszyka.


